覆盖研报日期:2026-08-21
-
亚洲AI资本支出周期将主要通过内部资金支持,摩根士丹利数据显示AI相关支出从2025年800亿美元增至2027年2500亿美元,其中85%来自内部资金,与美国54.5%依赖信用市场形成鲜明对比,宏观资金约束有限。
-
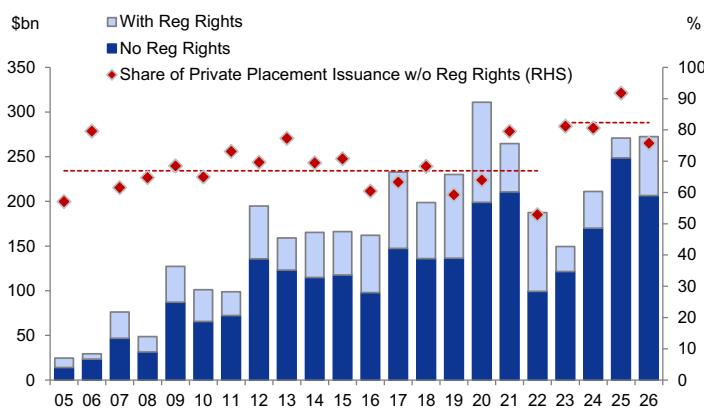
AI基础设施融资重塑全球信用市场结构,高盛数据显示2026年至今IG私人配售供应量已超过2700亿美元,AI相关发行占比从去年3%飙升至今年42%,2.4万亿美元债券因无登记权而指数不合格影响被动配置。
-
欧洲软件服务业AI颠覆担忧过度,摩根士丹利认为该板块已度过最悲观时期,Q2财报显示韧性,中位数覆盖股票回报16%,远超STOXX欧洲600指数的1%,AI商业化开始从路线图转向实际收入贡献。
-
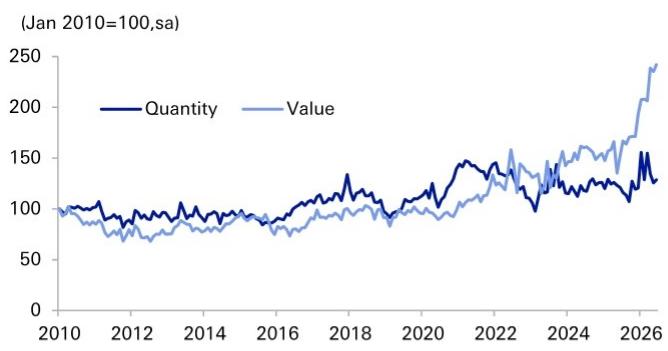
中国晶圆厂设备进口下半年呈现复苏趋势,贝恩斯坦数据显示2026年7月单月进口额达39亿美元,环比增长15%,同比增长4%,美国供应商通过新加坡/马来西亚生产基地供货模式有效规避出口管制影响。
-
日本制造业AI繁荣中出口量停滞源于劳动力短缺,德意志银行分析显示日本制造业就业人数自1992年峰值下降约35%,STEM领域高等教育毕业生比例仅21.8%,结构性资源错配阻碍企业规模化利用AI机遇。
-
跨日期强化:相比前期AI劳动力影响温和与韩国半导体设备进口激增并行趋势,本日更突出亚洲AI资本支出周期的内生融资优势,以及AI基础设施融资对全球信用市场结构的重塑作用。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 128 |
| 重点覆盖报告 | 16 |
| 覆盖机构 | Morgan Stanley, Goldman Sachs, Nomura, Bernstein, Deutsche Bank, HSBC, BofA Securities, J.P. Morgan |
| 完整报告摘要 | 16 |
| 公司/个股信号 | 1 |
| 主要覆盖方向 | 宏观策略、AI资本支出、信用市场、半导体设备、软件服务 |
宏观、策略与大类资产配置
本日宏观和大类资产配置最重要的变化是亚洲AI资本支出周期展现出独特的内生融资优势,同时AI基础设施融资正在重塑全球信用市场结构。
- 亚洲资本支出融资模式差异化:摩根士丹利数据显示亚洲AI资本支出85%通过内部资金支持,与美国依赖信用市场的模式形成鲜明对比。亚洲8成经济体保持经常账户盈余,高储蓄率为资本支出提供充足内部资金来源,银行贷款仍是主要融资渠道,亚洲银行信贷占GDP比例为74%,为资本支出周期提供持续性。
-
AI融资重塑信用市场结构:高盛数据显示AI相关债务发行显著改变投资级私人配售市场格局,2026年至今IG私人配售供应量已超过2700亿美元,AI相关发行占比从去年3%飙升至42%。约2.4万亿美元美元IG债券因缺乏登记权而无法纳入指数,占整体市场的20%,影响被动资金配置。
-
美联储政策框架讨论优先于政策指引:野村证券认为美联储将在Jackson Hole会议上聚焦框架讨论而非政策指引,7月FOMC会议纪要显示多数委员支持维持利率不变,核心PCE预计7月环比增长0.226%,通胀数据持续温和支持耐心立场。
- AI投资构成潜在通胀风险:野村证券强调AI投资热潮可能带来结构性通胀压力,这将是未来政策关注重点。同时财政部宣布增加长期债券回购操作以缓解借贷成本上升压力。
主要来源:机构《Asia Economics:The Viewpoint: How Asia is funding its corporate capex-260819》;机构《Global Credit Trader:IG Private Placements—No Longer Niche-260820》
主线和热点
亚洲AI资本支出周期展现内生融资优势,宏观约束有限
亚洲AI资本支出周期将主要通过内部资金支持,宏观资金约束有限,预计从2025年11万亿美元增至2030年16万亿美元。 摩根士丹利数据显示AI相关支出从2025年800亿美元增至2027年2500亿美元,其中85%来自内部资金,与美国54.5%依赖信用市场形成鲜明对比。关键数据包括:亚洲资本支出预期从2025年11万亿美元增至2030年16万亿美元,年均增长率约7.4%;中国银行贷款占企业商业部门融资比重达70%;AI投资内部融资比例达85%。
机制解释:高储蓄率为资本支出提供充足内部资金来源,减少对外部融资依赖,银行作为主要中介能够灵活调整放贷标准支持企业投资需求。四个结构性驱动因素包括AI及数字基础设施、能源转型、国防开支和产业链回流。
共识与分歧:市场普遍认为全球科技投资模式趋同,但该报告揭示亚洲科技企业财务结构与美国的根本差异,亚洲科技企业财务风险更低。主要风险在于银行信贷增速是否能维持支持资本支出周期。
主要来源:机构《Asia Economics:The Viewpoint: How Asia is funding its corporate capex-260819》
AI基础设施融资重塑全球信用市场结构,私人配售成主流
AI相关债务发行显著改变投资级私人配售市场格局,2026年至今IG私人配售供应量已超过2700亿美元,AI相关发行占比从去年3%飙升至今年42%。 高盛数据显示私人配售平均规模从两年前的11亿美元增至今年的15亿美元,AI相关发行占比从2024年3%跃升至2026年42%,显示结构性转变而非周期性波动。
机制解释:AI基础设施需要大规模资本支出,发行人选择私人配售以快速获得资金,避免SEC注册流程。约2.4万亿美元美元IG债券因缺乏登记权而无法纳入指数,占整体市场的20%,影响被动配置资金流向。
共识与分歧:市场此前认为私人配售溢价将持续收窄,但TMT板块溢价近期急剧扩大,与整体市场溢价收窄趋势相反,反映特定行业压力。主要风险在于AI相关发行人融资成本上升。
主要来源:机构《Global Credit Trader:IG Private Placements—No Longer Niche-260820》
欧洲软件服务业AI颠覆担忧过度,Q2财报显示韧性
欧洲软件服务业在经历年初20%大幅下跌后,Q2财报显示韧性,中位数覆盖股票回报16%,远超STOXX欧洲600指数的1%。 摩根士丹利认为该板块正从AI颠覆担忧中企稳,板块YTD表现从年初-20%修复至-8%,Q2后板块表现+16%。
机制解释:CIO调查显示IT预算保持增长,软件支出以4.1%增速领先各细分领域,AI商业化开始显现证据,基础模型竞争格局向多元化发展,企业采用多模型策略降低单一模型提供商价值集中风险。
共识与分歧:市场此前过度悲观,实际财报韧性超出预期。主要风险在于模型能力路径难以预测和核心颠覆问题仍未解决。应用层软件厂商有机会通过专有数据、领域知识和工作流整合捕获价值。
主要来源:机构《Software & Services Mid Year Outlook:A Pause in the Downtrend, or a New Beginning?-260820》
中国晶圆厂设备进口下半年复苏,供应链重构模式有效
中国晶圆厂设备进口在2026年7月单月达到39亿美元,同比增长4%,显示在内存设备进口推动下下半年复苏趋势明确。 贝恩斯坦数据显示7月单月进口额环比增长15%,同比增长4%,但年初至今同比下降7%反映上半年整体需求疲软。
机制解释:美国供应商通过新加坡/马来西亚生产基地向中国供货的模式有效规避了部分出口管制影响,美国+马来西亚+新加坡进口占比升至42%,相比去年35%持续上升。基于回归模型预测,ASML中国销售额Q3有望达22亿欧元。
共识与分歧:与普遍预期中国需求持续疲软的观点相悖,显示供应链重构的有效性。主要风险在于美国对第三国生产基地的管制政策变化可能影响当前规避模式的有效性。
主要来源:机构《Global Semiconductor Capital Equipment:China WFE Import Tracker (July 2026): July YTD YoY 7%, import gradually improving-260821》
大类分类扫描
宏观与大类资产
全球AI资本支出周期呈现区域分化融资模式,亚洲主要通过内部资金支持而美国依赖信用市场。 摩根士丹利数据显示亚洲AI资本支出85%通过内部资金支持,与美国54.5%依赖信用市场形成对比。高盛数据显示AI相关债务发行显著改变投资级私人配售市场格局,2026年至今IG私人配售供应量已超过2700亿美元。野村证券认为美联储将在Jackson Hole会议上聚焦框架讨论而非政策指引,核心PCE预计7月环比增长0.226%。 来源:机构《Asia Economics:The Viewpoint: How Asia is funding its corporate capex-260819》;机构《Global Credit Trader:IG Private Placements—No Longer Niche-260820》;机构《US Economic Weekly:Divine intervention-260820》
地缘、贸易与航运
本期线索有限。 来源:本期无明确报告支撑
权益市场与资金流
AI基础设施融资成为投资级私人配售市场主要供应来源,影响被动资金配置。 高盛数据显示AI相关私人配售供应占比从2024年3%跃升至2026年42%,约2.4万亿美元因无登记权而指数不合格,占整体美元IG市场的20%。欧洲软件服务业Q2财报显示韧性,中位数覆盖股票回报16%,远超STOXX欧洲600指数的1%。 来源:机构《Global Credit Trader:IG Private Placements—No Longer Niche-260820》;机构《Software & Services Mid Year Outlook:A Pause in the Downtrend, or a New Beginning?-260820》
产业主题与板块
AI资本支出周期驱动半导体设备需求,中国进口数据呈现复苏趋势。 贝恩斯坦数据显示中国晶圆厂设备进口在2026年7月单月达到39亿美元,同比增长4%。摩根士丹利预测AI半导体市场规模到2030年将达到7530亿美元,台积电AI半导体收入占比2027年将超30%。AI相关债务融资在2026年夏季持续扩大,截至8月已发行约4450亿美元。 来源:机构《Global Semiconductor Capital Equipment:China WFE Import Tracker (July 2026): July YTD YoY 7%, import gradually improving-260821》;机构《AI Debt Financing Tracker: The Summer Spreads Turned Wider-260820》
地产、消费与内需
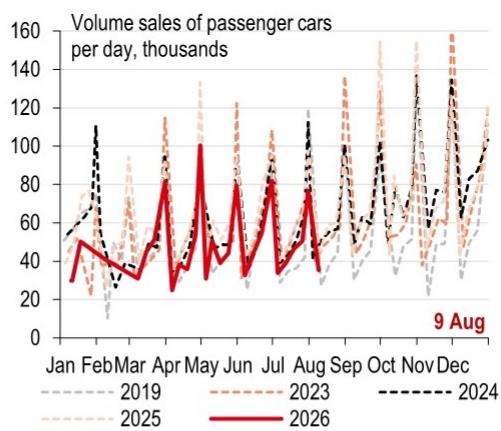
中国内需持续疲软,政策制定者态度转向更加务实紧迫。 HSBC数据显示7月经济数据继续显示内需疲软,固定资产投资和零售销售均低于预期,工业生产呈现K型复苏特征。7月中国乘用车零售销量同比下降20%,电动车零售销量下降4%,需求复苏仍然缓慢。 来源:机构《China Macro Tracker:Domestic weakness calls for more support-260819》;机构《China EV Tracker:Recovery still awaits the peak season-260819》
商品、能源与资源品
全球炼油厂因地缘政治袭击停运700万桶/日,但利润率仍处历史高位,形成异常分化格局。 高盛数据显示中东和俄罗斯炼油厂因无人机及导弹袭击停运约500万桶/日产能,炼油运行量同比下降700万桶/日,但美国柴油利润率超过100美元/桶。100万桶/日的炼油厂停运将导致全球炼油运行量减少60万桶/日。 来源:机构《Oil Analyst:Running Hard or Hardly Running,Effect of Refinery Outages on Runs and Margins-260820》
机构观点之间的共识与分歧
共识1:AI资本支出周期具有结构性支撑 - 摩根士丹利、高盛、贝恩斯坦等机构均认为AI相关投资需求强劲,将推动相关产业链持续增长。投资含义是AI基础设施投资具有长期确定性,相关设备和服务提供商将受益。
共识2:亚洲地区在AI投资中具有独特融资优势 - 摩根士丹利和贝恩斯坦均认为亚洲地区通过内部资金支持AI投资,与美国依赖信用市场的模式形成对比。投资含义是亚洲科技企业财务风险相对较低,投资可持续性更强。
分歧1:AI对劳动力市场影响程度 - 高盛认为AI对全球劳动力市场影响温和(10%暴露度仅拖累0.1个百分点),而德意志银行认为日本制造业因劳动力短缺错失AI转型机遇。投资含义是前者支持AI投资的可持续性,后者提示结构性约束风险。
分歧2:中国需求复苏路径 - HSBC认为中国电动车需求复苏仍需等待传统旺季,而贝恩斯坦认为中国晶圆厂设备进口已呈现复苏趋势。投资含义是不同产业链复苏节奏存在差异,影响相关企业业绩预期。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 4568.T | Daiichi Sankyo | 逻辑强化 | 目标价上调 | AVANZAR试验结果备受关注,目标价上调至4250日元,潜在上涨48.2% | 高盛《Japan Healthcare: Catalyst Watch: Focus on potential for business briefings and pipeline data to impact company outlooks-260821》 |
| 观察偏多 | 3189.TT | Kinsus | 数据改善 | 目标价上调 | AI CPU相关收入占比预计从2026年5%升至2027年15%,目标价上调至NT$1,250 | 美银证券《Technology Hardware Asia Pacific:ABF substrate progress toward a seller's market with a wider S D gap driven by AI-260819》 |
| 观察偏多 | 3037.TT | Unimicron | 数据改善 | 目标价上调 | 最积极扩产ABF基板产能,预计2027/28年增长30%以上,目标价上调至NT$1,400 | 美银证券《Technology Hardware Asia Pacific:ABF substrate progress toward a seller's market with a wider S D gap driven by AI-260819》 |
| 观察偏多 | 8046.TT | NYPCB | 数据改善 | 目标价上调 | 在高端网络交换机市场份额超50%,目标价上调至NT$1,700 | 美银证券《Technology Hardware Asia Pacific:ABF substrate progress toward a seller's market with a wider S D gap driven by AI-260819》 |
| 逻辑强化 | 6525.JP | Kokusai Electric | 看多 | 目标价上调 | 批处理ALD市场领导地位,目标价设定为¥12,420,上涨空间53% | 伯恩斯坦《Japan Semiconductors Kokusai Deep Dive:ALD = Accelerate, Lead, Disrupt-260820》 |
注:只呈现券商报告中的评级变化、逻辑变化、催化和数据变化,不构成交易建议
后续观察清单
-
亚洲AI资本支出内部融资比例变化:为什么要看它,因为这将验证摩根士丹利关于亚洲AI投资主要通过内部资金支持的判断,影响对亚洲科技企业财务风险的评估。
-
AI相关私人配售溢价走势:为什么要看它,因为TMT板块溢价近期急剧扩大,与整体市场溢价收窄趋势相反,将验证AI发行人融资成本变化趋势。
-
中国晶圆厂设备月度进口数据:为什么要看它,因为直接影响设备厂商中国收入预测准确性,是判断复苏持续性的关键指标。
-
欧洲软件服务业AI商业化收入贡献:为什么要看它,因为将验证AI变现能力,影响市场对软件公司长期价值的重新评估。
-
日本制造业产能利用率与就业条件变化:为什么要看它,因为将验证德意志银行关于日本AI繁荣中出口量停滞源于劳动力短缺的判断。
-
美联储Jackson Hole会议主席讲话内容:为什么要看它,因为可能为未来政策路径提供线索,特别是关于政策框架的讨论。
-
炼油厂停运规模与地缘政治紧张局势:为什么要看它,因为直接影响炼油产能和利润率,验证高盛关于地缘政治对能源供应影响的判断。