覆盖研报日期:2026-08-23
-
AI资本支出周期出现显著分化:BofA Securities警告AI资本支出繁荣面临重大风险,AI相关股票在7月动量反转后再次失去动力,超大规模企业信用利差从55个基点飙升至120个基点,威胁AI资本支出的可持续性。
-
全球流动性呈现结构性分化格局:离岸中国股市MXCN本周上涨2.9%而A股下跌1.0%,高盛维持对材料、科技硬件、资本品等行业的超配建议,材料行业25-27年EPS复合增长率达43.5%。
-
美国宏观压力持续推高长端收益率:高盛指出美国财政部回购操作无法解决长端收益率上行的根本宏观驱动因素,周期韧性、通胀风险、政策不确定性等宏观因素而非供给消化不良才是推动长端收益率上升的主要驱动力。
-
中国股市呈现创新经济与传统经济分屏格局:摩根大通发现MXCN医疗/IT板块财年至今每股收益分别增长7.9%/7.5%,远超指数整体2.6%水平,而传统经济持续承压,贵州茅台净利润五年来首次半年度下滑。
-
全球债券市场风险溢价持续上升:高盛强调全球溢出效应对各国长端收益率形成支撑,英国和日本冲击对美国长端形成负面压力,各国长端收益率面临共同的宏观底部支撑。
-
跨日期强化:相比前期亚洲AI资本支出周期与全球流动性分化并行趋势,本日更突出AI资本支出周期面临的结构性风险,以及中国股市创新与传统经济的显著分化格局。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 87 |
| 重点覆盖报告 | 21 |
| 覆盖机构 | BofA Securities, Goldman Sachs, J.P. Morgan, Morgan Stanley, UBS |
| 完整报告摘要 | 21 |
| 公司/个股信号 | 6 |
| 主要覆盖方向 | 宏观策略、权益市场、半导体、AI、中国股市 |
宏观、策略与大类资产配置
本日宏观和大类资产配置最重要的变化是AI资本支出周期面临结构性风险,同时全球债券市场风险溢价持续上升。高盛指出美国财政部回购操作无法解决长端收益率上行的根本宏观驱动因素,而BofA Securities警告AI资本支出繁荣的可持续性面临重大风险。
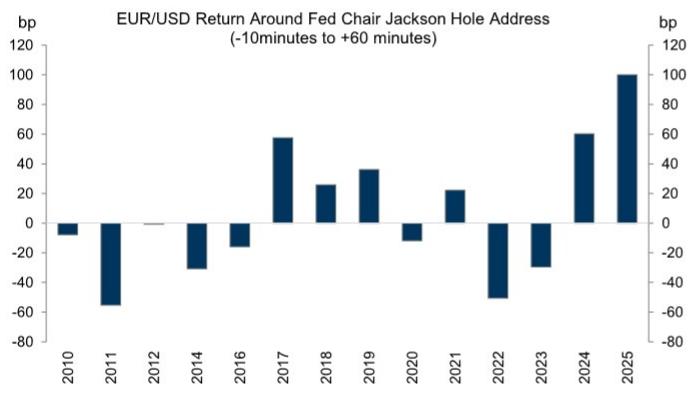
- 利率政策与供给管理:美国财政部回购操作类似于外汇干预,短期内可设置水平限制但会将压力转移至其他位置。回购移除久期供给,但宏观风险溢价由基本面和政策不确定性驱动,无法持续压制风险溢价。投资含义是供给调整工具的局限性,后续验证变量为下周Jackson Hole会议中沃什主席对政策反应函数的澄清。
-
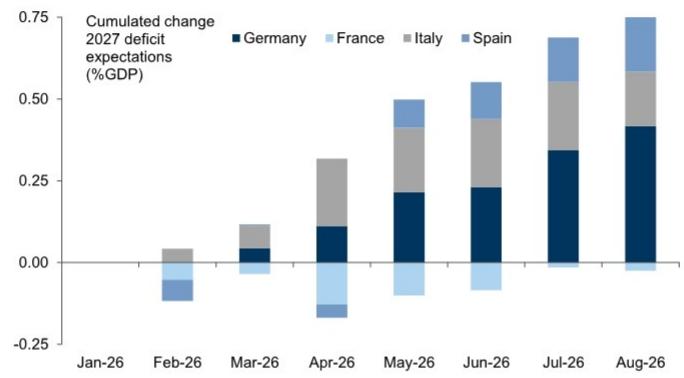
全球溢出效应与风险溢价:各国长端收益率面临共同的宏观底部支撑,通过溢出效应传导,英国和日本冲击对美国长端形成负面压力。英国风险溢价上升并非由于财政风险,而是全球债券市场普遍熊市冲动。投资含义是各国债券市场面临共同的宏观压力源,后续验证变量为能源价格变化特别是天然气价格。
-
汇率与资金流分化:美元因多重政策因素持续走弱,美债市场供需失衡但官方不愿让收益率上升吸引外资,FOMC多数委员倾向于维持政策利率不变导致期限溢价上升。亚洲科技相关货币(MYR、TWD、KRW)表现优于能源进口依赖型货币(PHP、IDR、INR)。投资含义是美元作为全球流动性提供者的角色面临挑战,后续验证变量为杰克逊霍尔央行年会主席Warsh讲话内容。
-
权益策略与风格轮动:全球股权风险溢价降至3%(2002年以来最低),欧洲风险溢价降至4.5%(本世纪初以来最低),但AI盈利路径远未确定。一旦AI盈利失望,风险溢价将上升,对欧洲股市造成双重打击。投资含义是市场对AI盈利的确定性定价过高,后续验证变量为AI相关股票相对于大盘的表现。
主要来源:高盛《GLOBAL RATES TRADER:Macro Problems, Micro Solutions-260821》;BofA Securities《European Equity Strategy:AI fragilities continue to linger-260821》;高盛《GLOBAL FX TRADER:Tinker Taylor Holder Why-260821》
主线和热点
AI资本支出周期面临结构性风险,盈利模式可持续性遭质疑
BofA Securities维持对欧洲股市的负面看法,认为市场对AI资本支出繁荣的可持续性过于乐观。全球股票12个月前瞻共识利润率升至历史高点14.5%,科技部门预计贡献未来12个月全球盈利的25%,但AI脆弱性持续存在。关键数据/事实:全球股票12个月前瞻共识利润率升至14.5%,科技部门未来12个月盈利占比达25%,超大规模企业信用利差从55个基点飙升至120个基点。机制解释:AI资本支出推动了异常乐观的市场定价和盈利预期,但面临价格竞争加剧、借贷成本上升和政治阻力等多重风险。共识与分歧:市场对AI盈利的确定性定价过高,而实际风险被低估。后续观察变量:AI相关股票相对于大盘的表现,超大规模企业财报中的AI收入指引。
主要来源:BofA Securities《European Equity Strategy:AI fragilities continue to linger-260821》
中国股市呈现创新经济与传统经济分屏格局,AI生态业绩强劲
摩根大通基于2026年第二季度中国股市财报分析,发现中国经济呈现显著的分屏格局。创新板块表现突出:MXCN医疗/IT板块财年至今每股收益分别增长7.9%/7.5%,远超指数整体2.6%水平。关键数据/事实:CSI-300 2Q26实际EPS同比增长32.0%,而MXCN 2Q26实际EPS同比增长仅4.0%,中芯国际营收达30.1亿美元同比增长36%。机制解释:创新驱动型企业和传统周期性企业面临不同的供需环境和政策支持。共识与分歧:市场对纯LLM企业的估值焦点已从ARR扩张转向盈利能力拐点,预计Z AI在2028年、Minimax在2030年实现盈亏平衡。后续观察变量:Z AI和Minimax的盈利能力拐点实现进度,中国出口增速变化。
主要来源:J.P. Morgan《China Equity Strategy:2Q26 Earnings Dissector: Innovation Accelerates,Old Economy Stalls-260821》
离岸中国股市表现优于在岸市场,资金持续流向离岸资产
高盛指出尽管7月中国经济活动数据疲软,但离岸中国股市表现优于在岸市场。MXCN指数本周上涨2.9%,而沪深300下跌1.0%,反映了资金流向离岸市场的趋势。关键数据/事实:MXCN本周上涨2.9%,沪深300下跌1.0%,高盛维持对材料、科技硬件、资本品等行业的超配建议,材料行业25-27年EPS CAGR达43.5%。机制解释:经济基本面疲软通常导致在岸股市承压,但离岸市场可能因估值较低和外资流入而表现更好。共识与分歧:高盛的A-H股轮动模型显示H股在未来三个月可能小幅跑赢A股,这与传统认为A股受益于国内政策刺激的观念不同。后续观察变量:8月经济活动数据,中美关系指标(GSSRUSCN),南向资金流向。
主要来源:Goldman Sachs《CHINA WEEKLY KICKSTART:MXCN gained 3% while A shares lost 1%; Unitree Robotics made debut on STAR Board; HSI review results announced; July activity data broadly weakened-260822》
日本交叉持股解绑势头强劲,AI和银行股主题表现分化
高盛日本周报显示日本股市交叉持股解绑势头持续加速,FY25财年稳定股东持股比例降至33%。AI相关股票和银行股在TOPIX和日经指数中的表现与其余市场差距从2025年9月开始扩大并持续至2026年6月底。关键数据/事实:稳定股东持股比例降至33%,交叉持股占市场总市值比例仍达8.4%,本周TOPIX下跌3.1%,日经指数下跌3.9%。机制解释:企业出于财务优化和资本效率考虑,逐步出售其他企业的交叉持股,市场流动性结构发生变化,减少了稳定的长期持股基础。共识与分歧:未充分投资这两个主题的投资者很难跟上大盘表现,但市场存在回调压力。后续观察变量:交叉持股解绑的持续程度和速度,AI和银行股主题表现的持续性。
主要来源:Goldman Sachs《JAPAN WEEKLY KICKSTART:Keeping up with the Japanese indices; cross shareholding unwind momentum remains strong-260821》
台湾科技股面临外资持续抛售压力,高股息股票表现优异
高盛台湾周报显示台湾股市因外资和本地机构抛售科技股而下跌1%,但台积电上涨0.6%提供支撑,高股息股票表现优于大盘。关键数据/事实:外资净卖出400亿美元台湾股票,主要集中在台积电(净卖出510亿美元),2026年Q2台湾企业盈利同比增长176%。机制解释:全球流动性收紧和地缘政治风险导致投资者减少对台湾科技股的风险敞口。共识与分歧:高股息股票和防御性板块表现优于大盘,避险情绪上升促使投资者寻求稳定收益和防御性资产。后续观察变量:外资对台湾科技股的持续抛售,台积电ADR溢价变化。
主要来源:Goldman Sachs《TAIWAN WEEKLY KICKSTART:TAIEX retreated 1% as Tech stocks dragged on performance amid foreign and local institutional selling, despite a 1% gain in TSMC, while high dividend stocks outperformed; TWD strengthened-260822》
大类分类扫描
宏观与大类资产
美国财政部回购操作无法解决长端收益率上行的根本宏观驱动因素,周期韧性、通胀风险、政策不确定性等宏观因素而非供给消化不良才是推动长端收益率上升的主要驱动力。高盛指出全球溢出效应对各国长端收益率形成支撑,英国和日本冲击对美国长端形成负面压力。来源:高盛《GLOBAL RATES TRADER:Macro Problems, Micro Solutions-260821》
地缘、贸易与航运
交叉海峡风险指标升至83,台湾股市表现受地缘政治风险影响。韩国成为亚洲最被外资看空的市场,今年已净流出1030亿美元。巴西股市基金在选举窗口期持续净流出,反映政治不确定性风险溢价。来源:Goldman Sachs《TAIWAN WEEKLY KICKSTART:TAIEX retreated 1% as Tech stocks dragged on performance amid foreign and local institutional selling...-260822》;高盛《KOREA WEEKLY KICKSTART:KOSPI declined marginally amid volatility triggered by the global bond yields and foreign outflows-260822》;高盛《WEEKLY FUND FLOWS:Brazil Outflows into the Election Window-260821》
权益市场与资金流
新兴市场亚洲(除中国)遭遇外资净流出15亿美元,其中韩国贡献了16亿美元净流出,成为最大拖累。对冲基金亚洲多空策略管理人总杠杆率大幅下降至181%,为一年多来最低水平。南向资金本周流出15亿美元,但年初至今累计流入460亿美元。来源:高盛《EM WEEKLY FUND FLOWS MONITOR:Foreign selling led by Korea w w; Southbound outflows...-260821》
产业主题与板块
AI服务器需求前景强劲,2025-28年AI芯片出货量复合年增长率预计达45%。摩根大通预测AI ASIC芯片出货量复合年增长率达60%,美国超大规模云服务商上调2026年资本支出预期至同比增长80%。服务器CPU需求进入超级周期,2025-28年复合年增长率达38%。来源:J.P. Morgan《Asian Hardware Technology:Demand outlook strengthens across AI and general servers; supply constraints the key swing factor-260822》
地产、消费与内需
中国零售销售增长持续疲软,贵州茅台净利润五年来首次半年度下滑,零售销售仅增长0.6%。韩国保险业盈利修正最强,休闲行业最弱。印度季风雨量目前较正常水平低13%,水库水位低3%,对农业构成压力。来源:J.P. Morgan《China Equity Strategy:2Q26 Earnings Dissector: Innovation Accelerates,Old Economy Stalls-260821》;高盛《KOREA WEEKLY KICKSTART:KOSPI declined marginally amid volatility triggered by the global bond yields and foreign outflows-260822》;高盛《INDIA WEEKLY KICKSTART:NIFTY closed flat w w despite rising bond yields and oil prices...-260821》
商品、能源与资源品
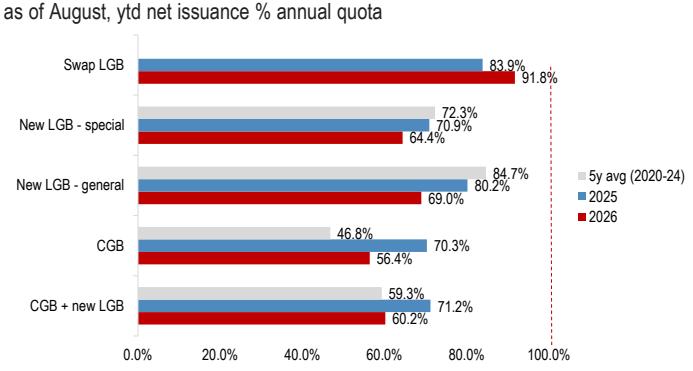
山西焦煤供应中断持续,54座矿井停产影响5870万吨年产能,对钢铁产业链形成成本支撑。电池金属价格持续上涨,工业级氢氧化锂价格上涨2.2%,碳酸锂价格上涨2.5%。基础金属库存分化明显,铜库存大幅增加28.4%显示需求疲软,铝库存下降4.3%相对健康。来源:摩根士丹利《Greater China Materials:Weekly Monitor: Shanxi Coking Coal Supply Disruptions Persist-260821》
机构观点之间的共识与分歧
共识1:AI资本支出周期面临可持续性风险。高盛、摩根大通和BofA Securities均认为AI投资面临价格竞争加剧、借贷成本上升和政治阻力等多重挑战,这将影响AI盈利模式的可持续性。
共识2:全球流动性呈现结构性分化格局。各机构均观察到资金在不同市场间出现分化流动,离岸中国股市表现优于在岸市场,科技相关货币表现优于传统资源型货币。
分歧1:AI盈利模式的时点判断存在显著差异。高盛和BofA Securities认为AI盈利失望风险迫在眉睫,而摩根大通则认为AI基础设施需求前景强劲,2025-28年AI芯片出货量复合年增长率预计达45%。
分歧2:中国股市前景判断分化。高盛相对乐观,维持对材料、科技硬件等行业的超配建议,而BofA Securities对中国消费和房地产板块持负面看法,认为政策刺激时机取决于出口表现。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 2513.HK | Z AI | 逻辑强化 | 盈利能力预测 | 预计2028年实现盈亏平衡,市场对纯LLM企业的定价焦点已从ARR扩张转向盈利能力拐点 | J.P. Morgan《China Equity Strategy:2Q26 Earnings Dissector: Innovation Accelerates,Old Economy Stalls-260821》 |
| 观察偏多 | SMIC | 中芯国际 | 数据改善 | 业绩超预期 | 2Q26营收达30.1亿美元同比增长36%,毛利率升至25.3%,业绩超预期显示中国半导体产业链复苏势头 | J.P. Morgan《China Equity Strategy:2Q26 Earnings Dissector: Innovation Accelerates,Old Economy Stalls-260821》 |
| 看空 | 600519 | 贵州茅台 | 数据恶化 | 业绩下滑 | 净利润五年来首次半年度下滑,零售销售仅增长0.6%,反映消费疲软和渠道调整压力 | J.P. Morgan《China Equity Strategy:2Q26 Earnings Dissector: Innovation Accelerates,Old Economy Stalls-260821》 |
| 看多 | 6752.T | Panasonic Holdings | 评级上调 | 重组收益 | 1Q结果显示¥37bn成本头风被¥54bn定价和合理化抵消,FY3/28营业利润预期上调11%至¥874bn | BofA Securities《Panasonic (6752.T) AI driven profit growth accelerates on restructuring benefits-260821》 |
| 看多 | 603699.SS | Neway Valve | 逻辑强化 | 业绩增长 | 2Q26营收同比增长13%至20.84亿元,毛利率提升1.1个百分点至37.2%,中东物流延迟但其他市场抵消影响 | J.P. Morgan《Neway Valve A(603699) 2Q26 review: Navigating Middle East and FX headwinds; quality growth remains intact; stay OW-260821》 |
| 看多 | 1898.HK | China Coal Energy Co., Ltd. | 逻辑强化 | 业绩改善 | 煤化工板块GP同比增长62%,毛利率从15%提升至22%,受益于中东冲突对ASP的影响 | Morgan Stanley《China Coal Energy Co., Ltd.(1898.HK)Better profit contribution from coal chemical in 1H26-260821》 |
后续观察清单
-
AI相关股票相对于大盘的表现:为什么要看它,因为AI股票表现是市场对AI盈利预期变化的直接反映,将验证BofA Securities关于AI盈利失望风险的判断准确性。
-
超大规模企业财报中的AI收入指引:为什么要看它,因为AI收入增长是验证AI商业模式成功与否的关键指标,将直接影响AI资本支出的可持续性。
-
8月经济活动数据:为什么要看它,因为验证7月疲软趋势是否延续,影响Q3 GDP增长预期,将验证高盛关于中国经济增长放缓的判断。
-
外资对台湾科技股的持续抛售:为什么要看它,因为外资流向直接影响台湾股市表现,特别是科技板块,将验证台湾股市面临的结构性压力。
-
交叉持股解绑的持续程度和速度:为什么要看它,因为直接影响日本股市的流动性结构和稳定性,将验证日本股市交叉持股解绑对市场波动性的影响。
-
南向资金流向变化:为什么要看它,因为本周流出15亿美元,需关注是否为短期波动还是趋势性转变,将影响港股市场结构。
-
美国超大规模企业信用利差变化:为什么要看它,因为当前利差从55个基点飙升至120个基点,将验证AI资本支出融资成本上升对投资可持续性的影响。