覆盖研报日期:2026-08-24
- 中国出口增长基础广泛但AI贡献有限:高盛数据显示AI相关产品仅占实际出口增长不到1pp,真正驱动力来自传统制造业和新兴三大产业,AI贸易主要通过价格而非数量驱动。
- 全球物流费率维持高位支撑相关股票:海运费率较冲突前水平翻倍以上,美国卡车运输费率同比大涨48%,终端拥堵和强劲需求支撑短期收益但中期面临运力过剩风险。
- 亚洲股市外资持续流出压力显现:MXAPJ指数上涨1.0%但外资继续流出,韩国流出最严重达16亿美元,MSCI重平衡将触发420亿美元被动资金流动。
- 人形机器人商业化进程加速分化:2026世界机器人大会显示行业从技术演示转向商业化落地,物流分拣成为首个明确应用场景,供应链股票投资评级出现显著分化。
- 晶圆厂设备市场预测大幅上调:高盛将2027年WFE市场预测上调至2175亿美元,AI需求推动DRAM和逻辑/代工设备需求增长,中国资本支出强劲。
- 跨日期强化:相比前期AI资本支出周期分化与全球流动性结构性分化并行趋势,本日更突出AI贸易对实际出口增长贡献有限的现实,以及全球物流费率高企对供应链股的结构性支撑作用。
报告统计
| 项目 | 数量 |
|---|---|
| 源素材数量 | 70 |
| 重点覆盖报告 | 13 |
| 覆盖机构 | 高盛、摩根大通、瑞银、贝恩斯坦 |
| 完整报告摘要 | 13 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观经济、半导体设备、物流供应链、人形机器人 |
宏观、策略与大类资产配置
本日宏观和大类资产配置最重要的变化是中国出口结构的重新认知,以及全球物流供应链在地缘政治冲突后的韧性表现。高盛分析显示中国出口增长基础广泛,AI相关产品对实际出口增长贡献有限(不足1pp),真正的增长动力来自传统制造业和新兴三大产业(太阳能、电动车、锂电池)。
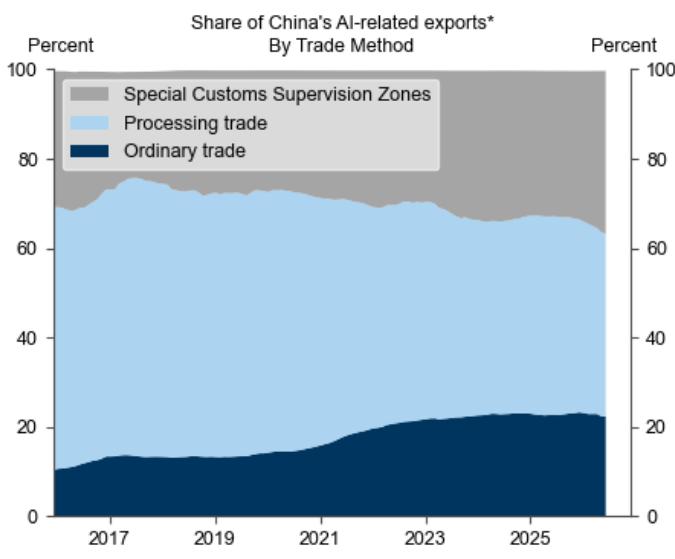
- 中国出口结构分析:2026年中国名义出口增长加速至18.5%,但AI相关产品仅占实际出口增长不到1pp。AI贸易主要通过价格上涨推动,Q2 AI相关产品数量增长甚至降至-1.4%。约80%的AI相关出口采用加工贸易模式,国内附加值有限。投资含义是需要区分AI相关贸易的表面繁荣与实际经济价值,后续验证变量为AI相关出口数量增长是否转正。
-
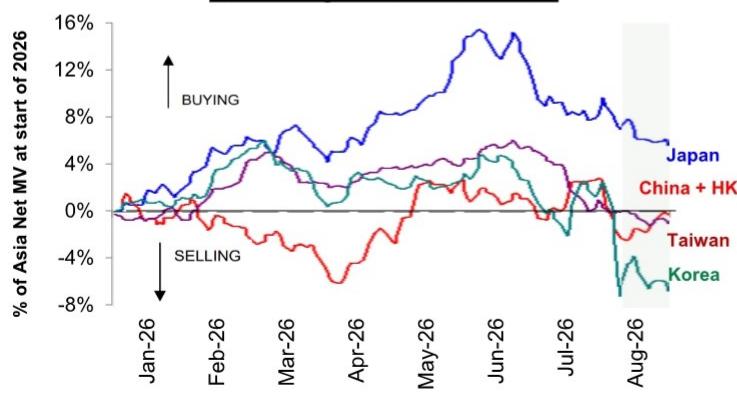
汇率与资金流分化:亚洲外汇走强但外资继续流出亚洲市场,韩国尤为严重。MXAPJ指数上涨1.0%,其中香港(+4%)、中国离岸(+3%)表现领先,台湾(-2%)、菲律宾和新加坡落后。投资含义是亚洲股市基本面支撑与宏观风险并存,后续验证变量为外资流向变化。
-
权益策略与风格轮动:MXAPJ第二季度收益同比增长135%,环比增长52%,科技硬件和半导体板块表现突出,但中国7月经济活动数据普遍低于预期。MSCI指数重平衡预计将在亚太地区触发超过420亿美元的双向被动资金流动。投资含义是被动资金流动将影响相关市场短期表现,后续验证变量为8月底重平衡执行情况。
-
商品与通胀预期:海运费率较冲突前水平翻倍以上,空运费率仍高出约30%,终端瓶颈和拥堵是运费的重要支撑因素。美国卡车运输费率同比大幅上涨48%,反映供应侧收紧。投资含义是物流成本上涨利好相关企业但增加通胀压力,后续验证变量为红海航线恢复正常程度。
主要来源:高盛《ASIA ECONOMICS ANALYST:China's Broad Based Export Strength to Persist Despite Limited AI Boost-260823》;高盛《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ rose another 1% as HK China Offshore rebounded and Asian FX strengthened despite resumed foreign selling-260822》;贝恩斯坦《Global Logistics Supply Chain Pulse Check: Solid demand and congestion supporting rates-260824》
主线和热点
中国出口增长基础广泛但AI贡献有限,真正驱动力来自传统制造业
高盛分析显示AI相关产品对实际出口增长贡献有限,仅占实际出口增长不到1pp,真正的增长动力来自传统制造业和新兴三大产业。这是本日最重要的宏观发现,修正了市场对AI贸易贡献的过度乐观预期。
关键数据显示,2026年中国名义出口增长加速至18.5%,但AI相关产品仅占实际出口增长不到1pp。AI贸易主要通过价格上涨推动,而非数量增长,Q2 AI相关产品数量增长甚至降至-1.4%。约80%的AI相关出口采用加工贸易模式,国内附加值有限。
机制解释是海关记录的是跨境货物总价值而非中国境内增加值,加工贸易模式下进口组件在中国组装后复出口。共识与分歧在于市场普遍高估AI对中国经济增长贡献,而高盛认为AI相关贸易对中国的贸易平衡和国内增加值贡献远小于表面数字显示。
后续观察变量包括AI相关出口数量增长是否转正,以及新兴三大产业出口增长持续性。新兴三大产业(太阳能、电动车、锂电池)虽仅占名义出口5%,但贡献1.5-2个百分点实际增长。
主要来源:高盛《ASIA ECONOMICS ANALYST:China's Broad Based Export Strength to Persist Despite Limited AI Boost-260823》
全球物流费率维持高位支撑相关股票,但中期面临运力过剩风险
海运费率较冲突前水平翻倍以上,美国卡车运输费率同比大涨48%,终端拥堵和强劲需求支撑短期收益,但船舶运力增加和苏伊士运河航线恢复构成中期下行风险。
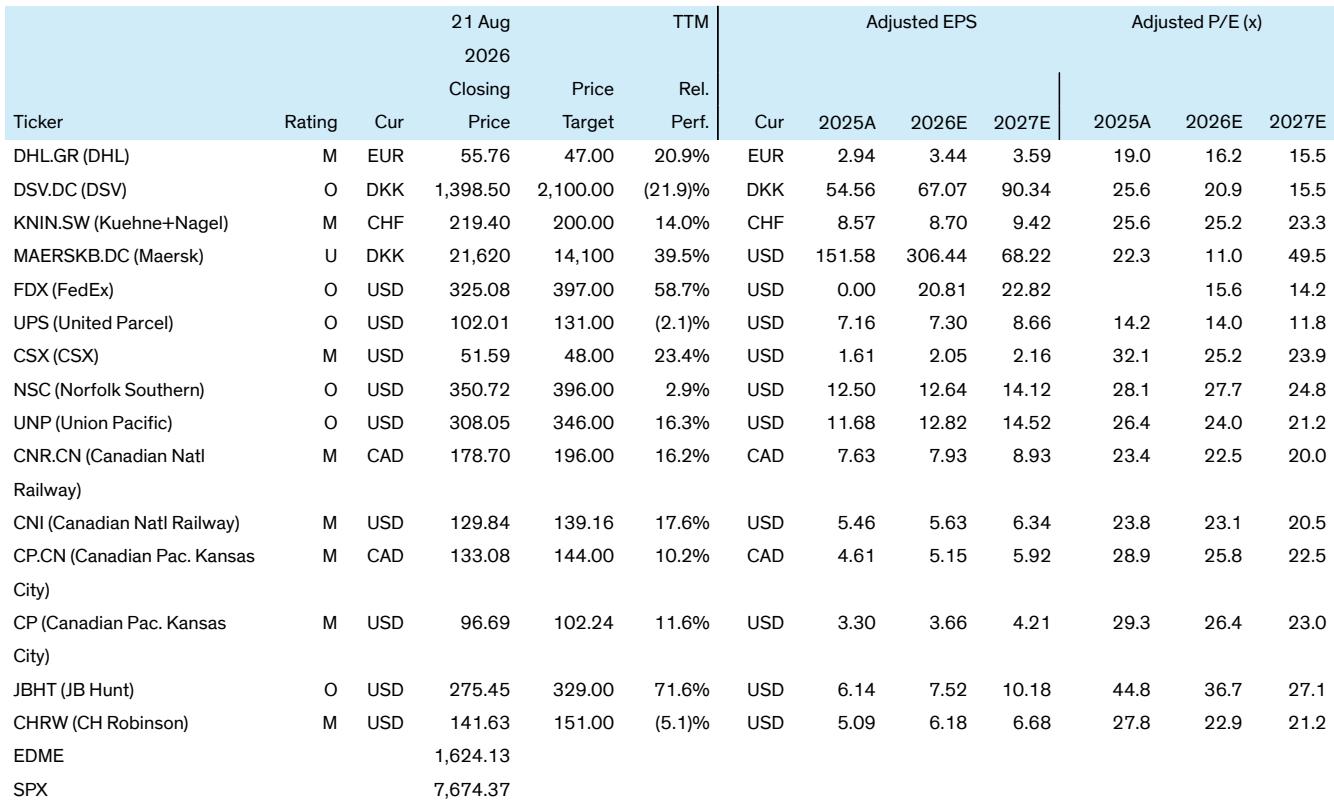
伊朗冲突爆发六个月后,货运市场依然具有韧性。海运费率较冲突前水平翻倍以上,空运费率仍高出约30%。运量持续坚挺,6月海运量同比增长5%,7-8月空运计费重量仍增长约3%。终端瓶颈和拥堵是运费的重要支撑因素。
机制解释是地缘政治冲突导致红海航线受阻,苏伊士运河通行受限,运力减少、航线绕行增加成本。共识与分歧在于马士基认为行业缺乏足够码头容量,拥堵将成为市场更频繁特征,这与市场普遍预期的运力过剩将压低费率的观点形成对比。
后续观察变量包括红海航线恢复正常程度、新船交付进度(2026-2028年预计运力增长3.9%、7.7%、12.3%)、码头拥堵状况等。
主要来源:贝恩斯坦《Global Logistics Supply Chain Pulse Check: Solid demand and congestion supporting rates-260824》
人形机器人商业化进程加速但投资评级分化,物流分拣成首个应用场景
2026世界机器人大会显示行业从技术演示转向商业化落地,物流分拣成为首个明确应用场景,供应链股票投资评级出现显著分化,反映商业化进程的不确定性。
展会规模扩大(展览面积5.5万平方米,同比增长10%;参展商超过300家,同比增长36%;人形机器人OEM厂商约42家,同比增长56%),并引入采购日等主题日活动,标志着从产品展示平台向应用驱动、需求匹配和交易促成平台的战略转型。
机制解释是企业开始关注可量化指标如任务性能、成功率、吞吐量和回收期,而非仅展示运动和娱乐功能。物流分拣成为最明显的早期商业化方向,预计2026年底进入小批量生产,2027年实现大批量生产,具体指标包括每小时处理包裹1300-1800个、成功率95%-98%、每日工作10+小时等。
共识与分歧在于人形机器人供应链投资需要差异化分析,不能一概而论。维持对汇川技术、三花智控、双环传动的买入评级;中性评级包括绿的谐波、三花股份、光力科技;卖出评级为鸣志电器。
主要来源:高盛《CHINA HUMANOID ROBOT 2026 WRC takeaways: Healthy shift to commercialization & ROI-260823》
晶圆厂设备市场预测大幅上调,AI需求推动DRAM和代工设备增长
高盛将2027年WFE市场预测大幅上调至2175亿美元,AI需求推动DRAM和逻辑/代工设备需求增长,中国资本支出强劲,产能扩张能力成为竞争关键。
高盛上调全球晶圆厂设备(WFE)市场预测,预计2026年达到1503亿美元(同比增长36%),2027年达到2175亿美元(同比增长45%),2028年达到2809亿美元(同比增长29%)。上调主要受AI需求推动DRAM和逻辑/代工设备需求增长,以及中国资本支出强劲影响。
机制解释是AI需求扩大推动半导体资本支出意愿增强,设备订单积压显著增加,但在订单积压增加背景下,半导体设备制造商的关键竞争要素包括:(1)产能向上弹性,(2)制造周期时间,(3)成本上升环境下的定价权。
共识与分歧在于产能约束成为限制部分设备制造商盈利增长的关键瓶颈,即使订单强劲增长。Ulvac和Tokyo Seimitsu面临产能瓶颈,盈利预期上升可能性较低。
主要来源:高盛《Japan Technology:Semiconductor Capital Equipment:Raising WFE outlook; production capacity pricing power in face of strong orders becoming increasingly important-260824》;高盛《GLOBAL TECHNOLOGY: SEMICONDUCTOR CAPITAL EQUIPMENT,Raising 2026 28 WFE estimates, driven by memory and foundry strength-260823》
大类分类扫描
宏观与大类资产
中国7月经济活动数据全面走弱,工业生产同比增长从5.3%降至4.5%,零售销售从1.0%降至0.6%,固定资产投资降幅扩大至-6.2%。尽管经济疲弱,7月税收收入同比大增13.9%,反映征税力度加强,财政收支差显示继续紧缩。来源:高盛《China: Three things in China-260823》
地缘、贸易与航运
伊朗冲突对全球货运市场影响持续,海运费率较冲突前水平翻倍以上,空运费率仍高出约30%。运量持续坚挺,6月海运量同比增长5%,7-8月空运计费重量仍增长约3%。终端瓶颈和拥堵是运费的重要支撑因素。来源:贝恩斯坦《Global Logistics Supply Chain Pulse Check: Solid demand and congestion supporting rates-260824》
权益市场与资金流
亚洲股市外资持续流出,MXAPJ指数上涨1.0%,其中香港(+4%)、中国离岸(+3%)和印尼(+2%)表现领先,台湾(-2%)、菲律宾和新加坡落后。尽管亚洲外汇走强,但外国资金继续流出亚洲市场,韩国尤为严重。MSCI指数重平衡将触发420亿美元被动资金流动。来源:高盛《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ rose another 1% as HK China Offshore rebounded and Asian FX strengthened despite resumed foreign selling-260822》
产业主题与板块
储能电池需求超越电动车成为主要驱动力,LG能源解决方案启动美国兰辛工厂生产,年产能超过35GWh,将供应丰田电动车和特斯拉Megapack储能系统。澳洲住宅电池安装量已达50万套,占家庭总数4%,超出政府补贴计划预期。来源:贝恩斯坦《Global Energy Storage:Battery Weekly 24 August-260824》
地产、消费与内需
中国房地产价格下跌趋势有所缓和,70城新房价格环比跌幅收窄,上海、杭州、合肥继续录得同比涨幅,二手房价格下跌趋势也有所缓和,但边际放松措施对全国房价影响有限。来源:高盛《China: Three things in China-260823》
商品、能源与资源品
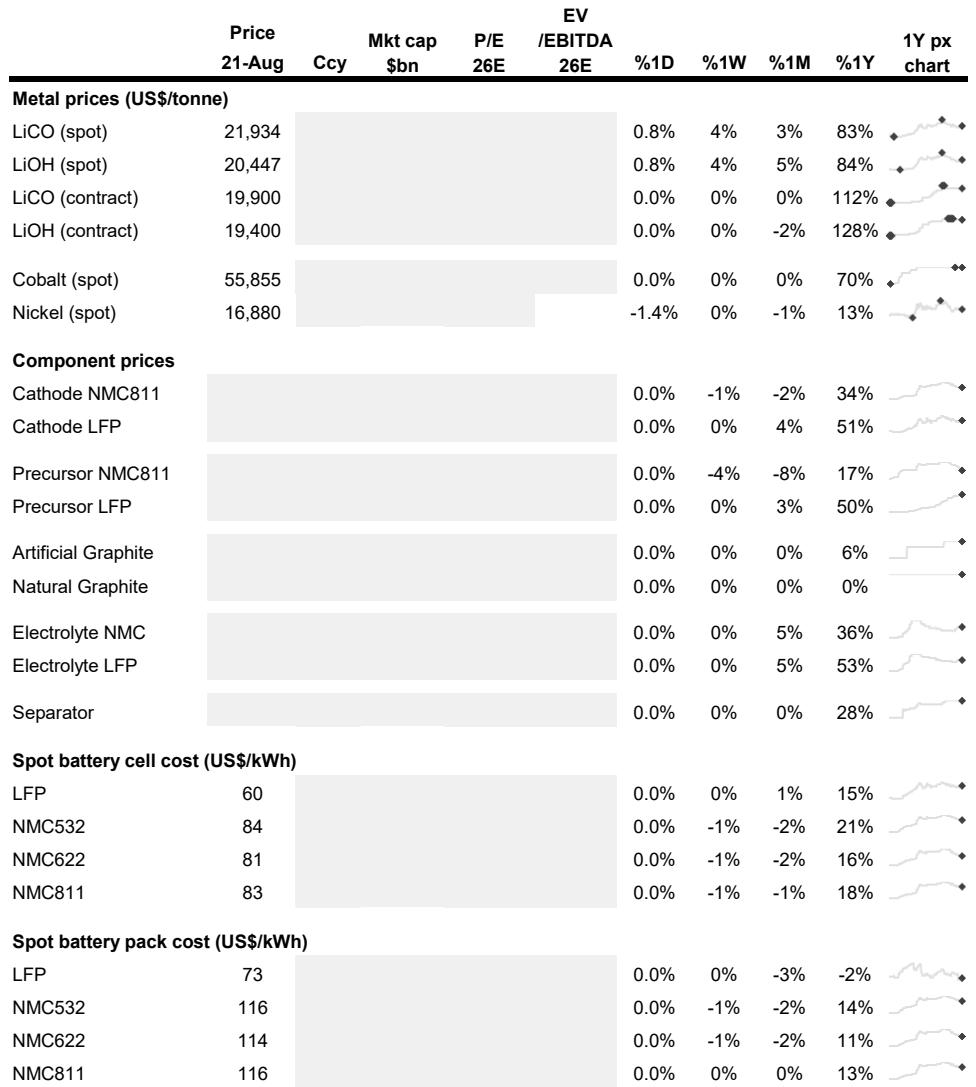
锂价格继续上涨,碳酸锂现货价格达21934美元/吨,同比上涨83%,反映锂资源供需紧张,但电池pack成本仍在下降显示下游议价能力。澳洲住宅电池安装量已达50万套,相当于全国家庭的4%,仅14个月前启动政府补贴计划,增长速度超预期。来源:贝恩斯坦《Global Energy Storage:Battery Weekly 24 August-260824》
机构观点之间的共识与分歧
共识1:AI对实际出口增长贡献有限 - 高盛认为AI相关产品对实际出口增长贡献不足1pp,主要通过价格而非数量驱动,这与市场普遍高估AI对中国经济增长贡献的观点相悖。
共识2:晶圆厂设备市场前景乐观 - 高盛将2027年WFE市场预测大幅上调至2175亿美元,主要受AI需求推动DRAM和逻辑/代工设备需求增长,多家机构对此持相似观点。
分歧1:AI资本支出可持续性 - BofA Securities警告AI资本支出繁荣面临重大风险,AI相关股票在7月动量反转后再次失去动力,而高盛则认为AI需求推动的设备支出增长具有持续性。
分歧2:人形机器人商业化时间表 - 部分报告对人形机器人商业化时间表较为乐观,而高盛认为行业正经历从技术演示到商业化落地的健康转变,但时间表相对保守。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 8035.T | Tokyo Electron | 逻辑强化 | 评级上调 | 维持买入评级,关注产能扩张能力 | 高盛《Japan Technology:Semiconductor Capital Equipment》 |
| 观察偏多 | 6920.T | Lasertec | 逻辑强化 | 评级上调 | 维持买入评级,关注定价权行使 | 高盛《Japan Technology:Semiconductor Capital Equipment》 |
| 观察偏多 | 6146.T | Disco | 逻辑强化 | 评级上调 | 维持买入评级,关注订单积压转化 | 高盛《Japan Technology:Semiconductor Capital Equipment》 |
| 观察偏多 | 6361.T | Ebara | 逻辑强化 | 评级上调 | 维持买入评级,关注制造周期时间 | 高盛《Japan Technology:Semiconductor Capital Equipment》 |
| 观察偏多 | 002371.SZ | 汇川技术 | 逻辑强化 | 评级上调 | 维持买入评级,工业自动化领域领导者 | 高盛《CHINA HUMANOID ROBOT 2026 WRC takeaways》 |
| 观察偏多 | 002050.SZ/03698.HK | 三花智控 | 逻辑强化 | 评级上调 | 维持买入评级,HVAC控制和人形机器人执行器供应商 | 高盛《CHINA HUMANOID ROBOT 2026 WRC takeaways》 |
| 观察偏多 | 603489.SH | 双环传动 | 逻辑强化 | 评级上调 | 维持买入评级,精密齿轮制造商扩展至人形机器人 | 高盛《CHINA HUMANOID ROBOT 2026 WRC takeaways》 |
| 观察偏多 | 373220.KS | LG能源解决方案 | 数据改善 | 催化 | 启动美国兰辛工厂生产,年产能超35GWh | 贝恩斯坦《Global Energy Storage:Battery Weekly 24 August》 |
| 观察偏多 | 300750.CH | CATL | 数据改善 | 催化 | 投资41亿元入股中恒电气控股股东并设立61亿元能源服务控股公司 | 贝恩斯坦《Global Energy Storage:Battery Weekly 24 August》 |
后续观察清单
-
AI相关出口数量增长是否转正:为什么要看它,因为高盛数据显示AI相关产品数量增长为负(-1.4%),如果转正将改变对其经济贡献的判断。
-
红海航线恢复正常程度:为什么要看它,因为直接影响海运有效运力和费率水平,验证贝恩斯坦关于海运费率中期下行压力的判断。
-
人形机器人物流分拣商业化进展:为什么要看它,因为这是首个明确的商业化应用场景,2026年底小批量生产将验证商业化时间表。
-
新船交付进度:为什么要看它,因为2026-2028年预计运力增长3.9%、7.7%、12.3%,将冲击供需平衡,影响海运费率。
-
中国7月经济数据后续影响:为什么要看它,因为工业生产、零售销售、固定资产投资等数据全面走弱,可能影响亚洲增长预期。
-
锂价格与电池成本剪刀差变化:为什么要看它,因为锂价上涨与电池pack成本下降的矛盾需要持续监控以评估电池厂商盈利前景。
-
MSCI指数重平衡执行情况:为什么要看它,因为8月31日收盘后生效的重平衡将带来确定性资金流动,影响相关市场表现。