覆盖研报日期:2026-08-25
-
AI基础设施融资风险显著放大:摩根士丹利数据显示超大规模云服务商2027年现金资本支出预计超过1.2万亿美元,但运营现金流仅约1万亿美元,表外承诺总额超过3.1万亿美元可能显著低估实际杠杆水平。
-
中国内需疲软风险持续发酵:高盛CAI数据显示中国消费数据意外下行至3.9%,美国实际利用率持续负值达-1.9%,全球宏观压力向新兴市场传导的逻辑进一步强化。
-
金属需求分化格局确立:铜采购活动显著降温,连续两周出现补库现象,而铝去库持续15周保持强劲,锌库存处于历史高位,反映工业需求结构性分化。
-
被动资金流继续青睐科技板块:FTSE Russell和恒生指数审查结果显示科技硬件与半导体将获得最强劲资金流入,但AI资本支出融资风险可能影响相关股票估值逻辑。
-
通胀预期锚定机制相对稳固:高盛分析显示尽管经历五年高通胀,但通胀预期最多轻微上升且未面临立即脱锚风险,美联储政策有效性评估需要重新审视。
-
跨日期强化:相比前期AI资本支出周期分化与全球流动性结构性分化并行趋势,本日更突出超大规模云服务商真实财务杠杆被严重低估的风险,以及中国内需疲软对全球贸易的拖累效应。
报告统计
| 项目 | 数量 |
|---|---|
| 源素材数量 | 85 |
| 重点覆盖报告 | 13 |
| 覆盖机构 | J.P. Morgan, Goldman Sachs, Morgan Stanley |
| 完整报告摘要 | 13 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、AI基础设施、中国经济、基础金属 |
宏观、策略与大类资产配置
本日宏观策略最重要的变化是超大规模云服务商融资风险的系统性暴露,同时中国内需疲软风险持续发酵。摩根士丹利分析显示AI基础设施建设资金需求远超超大规模云服务商内部现金流生成能力,2027年现金资本支出预计超过1.2万亿美元,而运营现金流估计仅为1万亿美元,迫使企业广泛采用租赁、债券发行、暂停股票回购等方式融资。
- 利率政策与曲线结构:摩根大通维持2s/10s陡峭化策略,上调10年期国债收益率预测至4.85%,反映通胀预期和期限溢价上升。财政部意外扩大长期国债回购规模至至少40亿美元,但机构认为QE-lite框架存在缺陷,美元贬值叙事缺乏实证支持。投资含义是收益率曲线结构将继续支持陡峭化交易策略,后续验证变量为FOMC成员是否平衡主席Warsh的鹰派言论。
-
汇率与资金流分化:美元因财政政策不确定性承压但缺乏持续贬值基础,EUR/USD将维持1.13-1.14窄幅波动。高盛数据显示亚洲外汇走强但外资继续流出亚洲市场,韩国尤为严重。投资含义是美元作为全球流动性提供者角色面临挑战,后续验证变量为Jackson Hole会议中政策沟通效果。
-
权益策略与风格轮动:高盛分析显示被动资金流继续青睐科技板块,FTSE Russell和恒生指数审查结果显示科技硬件与半导体将获得最强劲资金流入。但摩根士丹利警告AI基础设施融资风险,表外承诺总额超过3.1万亿美元可能显著低估实际杠杆。投资含义是科技股估值需要重新评估真实财务状况,后续验证变量为超大规模云服务商是否开始合并数据中心SPV。
-
商品与通胀预期:高盛分析显示尽管经历五年高通胀,但通胀预期最多轻微上升且未面临立即脱锚风险,十年低通胀经历抵消了近期高通胀冲击影响。投资含义是美联储政策路径可能相对温和,后续验证变量为通胀预期脱锚风险指标变化。
主要来源:摩根士丹利《Global Valuation, Accounting&Tax:AI: Funding the Buildout Beyond the Balance Sheet-260825》;高盛《Global: GS Economic Indicators Update: China Spending Data Surprises to the Downside-260824》
主线和热点
AI基础设施融资风险显著放大,真实杠杆被严重低估
AI基础设施建设资金需求远超超大规模云服务商内部现金流生成能力,摩根士丹利数据显示2027年现金资本支出预计超过1.2万亿美元,但运营现金流仅约1万亿美元。为弥补资金缺口,企业正广泛采用租赁、发行债券、暂停股票回购和股权融资等方式,目前披露的表外承诺总额超过3.1万亿美元。
关键数据/事实:表外承诺包括1.1万亿美元未开始的租赁付款和1.7万亿美元采购承诺,总计超过2.7万亿美元。相比之下,表内债务和租赁负债总计仅7700亿美元。微软延长数据中心使用寿命的会计变更将进一步影响财务报表表现,使资本支出看起来更低,自由现金流更高。
机制解释:企业通过特殊目的载体(SPV)获得私人信贷融资,但会计处理上不并表,导致实际杠杆被低估。传统基于自由现金流的估值模型可能不再适用,投资者可能基于误导性财务指标进行投资决策。
共识与分歧:市场普遍乐观预期AI投资回报,但摩根士丹利强调融资风险和会计复杂性,与市场共识形成显著分歧。分歧在于AI资本支出的可持续性和真实财务成本。
后续观察变量:超大规模云服务商是否开始合并数据中心SPV,私人信贷市场对AI基础设施融资的意愿变化,以及会计准则对表外承诺处理的监管变化。
主要来源:摩根士丹利《Global Valuation, Accounting&Tax:AI: Funding the Buildout Beyond the Balance Sheet-260825》
中国内需疲软风险持续发酵,消费数据意外下行
中国消费数据意外下行至3.9%,高盛CAI数据显示7月CAI同比增速从4.4%降至3.9%,反映内需疲软问题突出。美国实际利用率持续负值达-1.9%,连续处于负值区域,预示经济增长动能减弱。
关键数据/事实:全球CAI显示7月全球同比增长3.1%,其中发达市场2.5%,新兴市场4.0%。中国CAI从4.4%的三个月均值降至3.9%的当月值,显示加速恶化趋势。美国实际利用率为-1.9%,持续处于负值区域。
机制解释:内需疲软导致经济增长动力不足,影响全球供应链和大宗商品需求。产能利用率不足和劳动力市场松弛传导至经济增长放缓,对全球贸易形成拖累。
共识与分歧:部分机构对中国经济韧性保持乐观,但高盛数据显示中国消费数据意外下行,挑战了市场共识。分歧在于中国经济复苏的可持续性和政策刺激效果。
后续观察变量:中国后续消费数据是否延续下行趋势,美国实际利用率是否继续恶化至更深负值,以及新兴市场内部增长分化是否会加剧。
主要来源:高盛《Global: GS Economic Indicators Update: China Spending Data Surprises to the Downside-260824》
基础金属需求分化格局确立,铜采购显著降温
中国铜采购活动显著降温,连续两周出现补库现象,因持续高价格超过14000美元/吨导致需求放缓。铝去库强劲持续第15周,锌库存上周增加6千吨,总库存270kt为2022年以来最高水平。
关键数据/事实:铜库存上周增加21kt,实物购买溢价降至约90美元/吨,铝总库存降至约87.5万吨接近历史季节性范围上限,锌上周补库6千吨。美国财政部扩大长期债券回购操作规模导致收益率下降,可能引发美元走弱。
机制解释:高价格抑制了实物采购需求,导致库存回补。美元走弱和人民币相对走强降低以美元计价的金属成本,提升中国进口能力和工业金属需求预期,但中国宏观经济数据仍然疲弱。
共识与分歧:与部分机构对铜需求复苏的乐观预期存在分歧,对锌库存高企的解读可能与看涨观点相冲突。分歧在于中国工业需求恢复程度和金属价格走势。
后续观察变量:铜购买溢价是否继续下降,铝去库趋势能否持续,以及中国央行是否提前降息刺激经济活动和金属需求。
主要来源:摩根大通《China Metals Activity Tracker:China Copper buying cools; Macro signals mixed-260824》
被动资金流继续青睐科技板块,指数调整驱动结构性机会
FTSE Russell和恒生指数审查结果显示科技硬件与半导体将获得最强劲资金流入,高盛数据显示被动资金流继续青睐科技板块。上周全球股市表现分化,亚洲除日本外表现相对较强。
关键数据/事实:美国和日本股市分别下跌-1.5%和-3.3%,而欧洲、新兴市场和亚太除日本外分别上涨0.2%、1.2%和0.9%。FTSE Russell和恒生指数审查显示中国、韩国、台湾和印度将吸引最大资金流入,日本面临更多卖出压力。
机制解释:被动指数基金根据权重调整进行相应买卖操作,驱动科技硬件与半导体、软件服务等行业获得大量被动资金流入。稳定的宏观经济环境支持风险资产表现。
共识与分歧:与部分认为资金将流向价值股的观点相左,强调科技股的结构性优势。分歧在于被动资金流向的持续性和科技股估值的合理性。
后续观察变量:被动指数调整后的科技股表现,验证被动资金流入是否转化为实际股价支撑;美联储官员Jackson Hole讲话内容,可能影响全球流动性预期和风险偏好。
主要来源:高盛《Global Weekly Kickstart:Passive Flows Continue to Favor Technology-260824》
大类分类扫描
宏观与大类资产
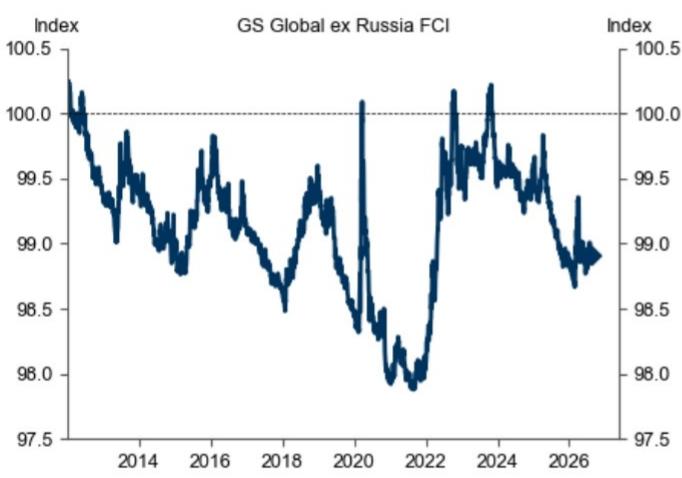
通胀预期锚定机制相对稳固,高盛分析显示尽管经历五年高通胀,但通胀预期最多轻微上升且未面临立即脱锚风险。美国金融状况指数显示略有宽松,主要由美元走弱驱动,名义指数下降0.8个基点至98.39,实际指数下降5.0个基点至98.15。来源:高盛《US ECONOMICS ANALYST Inflation Expectations After Five Years of High Inflation-260824》;高盛《USA: GS Economic Indicators Update-260824》
地缘、贸易与航运
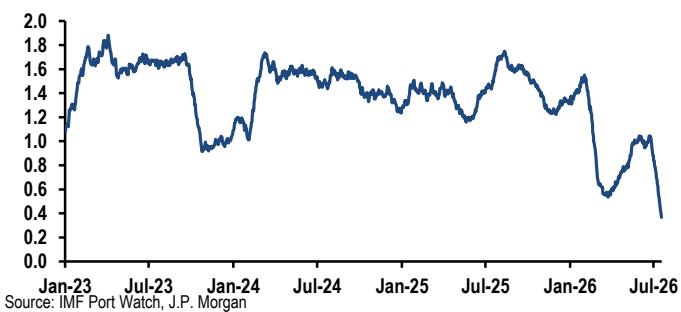
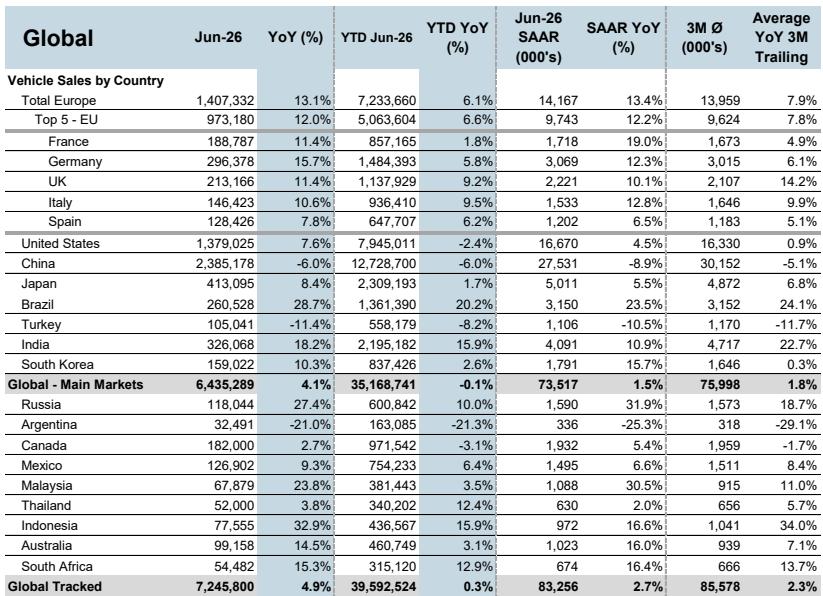
亚洲边缘经济体在霍尔木兹海峡关闭情况下展现出能源进口韧性,尽管布伦特原油价格升至93.3美元/桶,但巴基斯坦、斯里兰卡和越南的进口量不仅保持韧性甚至超过近期历史平均水平。美国计划对加拿大车辆征收50%关税的具体影响取决于USMCA合规性条款的适用情况。来源:摩根大通《Asia Edge: All Strait, for now-260824》;摩根大通《Auto Sector:Our thoughts on reports of 50% US tariff on Canadian vehicles; many unclear details, needs close examination-260825》
权益市场与资金流
高盛维持对材料、科技硬件、资本品等行业的超配建议,材料行业25-27年EPS复合增长率达43.5%。中国股市呈现创新经济与传统经济分屏格局,MXCN医疗/IT板块财年至今每股收益分别增长7.9%/7.5%,远超指数整体2.6%水平。来源:高盛《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ rose another 1% as HK China Offshore rebounded and Asian FX strengthened despite resumed foreign selling-260822》;摩根大通《China Equity Strategy:2Q26 Earnings Dissector: Innovation Accelerates,Old Economy Stalls-260821》
产业主题与板块
AI基础设施投资需求远超超大规模云服务商内部现金流,迫使企业转向多种外部融资渠道。摩根士丹利预计强劲的AI支出将在本周期财报季推动SMTC和MRVL业绩超预期,数据中心增长仍是关键主题。来源:摩根士丹利《Global Valuation, Accounting&Tax:AI: Funding the Buildout Beyond the Balance Sheet-260825》;摩根士丹利《Semiconductors Weekly Earnings Week 6 (SMTC, MRVL)-260824》
地产、消费与内需
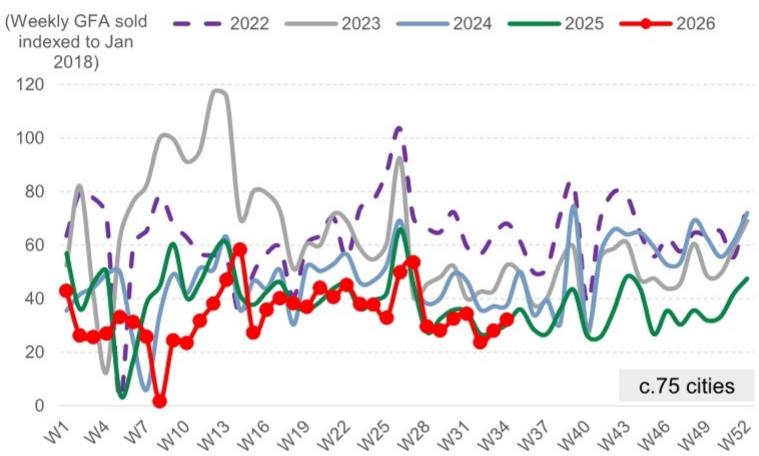
中国房地产市场在多项宽松政策推动下出现环比成交量加速,上周新房成交量环比增长15%,但同比表现仍然疲弱。库存压力依然严峻,库存月数达27.3个月,制约市场复苏空间。来源:高盛《China Property Weekly Wrap:Week 34 Wrap Sequential volume acceleration; multiple easing policies-260825》
商品、能源与资源品
基础金属库存分化明显,铜库存大幅增加28.4%显示需求疲软,铝库存下降4.3%相对健康。山西焦煤供应中断持续,54座矿井停产影响5870万吨年产能,对钢铁产业链形成成本支撑。来源:摩根士丹利《Greater China Materials:Weekly Monitor: Shanxi Coking Coal Supply Disruptions Persist-260821》;摩根大通《China Metals Activity Tracker:China Copper buying cools; Macro signals mixed-260824》
机构观点之间的共识与分歧
共识1:AI基础设施投资需求巨大,但融资模式存在风险。摩根士丹利和高盛都认同AI资本支出规模庞大,但摩根士丹利更强调融资风险,高盛则关注其对信用市场结构的重塑作用。投资含义是AI投资的可持续性面临挑战。
共识2:中国内需疲软问题突出。高盛、摩根大通等机构都指出中国消费数据下行,经济增长面临压力。投资含义是中国作为全球第二大经济体,其内需疲软将影响全球贸易和大宗商品需求。
分歧1:AI对通胀预期的影响程度。高盛认为通胀预期锚定相对稳固,最多轻微上升;而部分机构可能认为AI投资热潮会带来结构性通胀压力。投资含义是这将影响各国货币政策路径和利率走势。
分歧2:AI资本支出的可持续性。摩根士丹利警告AI资本支出繁荣面临重大风险,超大规模企业信用利差从55个基点飙升至120个基点;而其他机构可能更看好AI投资的长期前景。投资含义是这将影响科技股估值和相关企业的融资成本。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | MRVL.O | Marvell Technology | 逻辑强化 | 目标价上调 | 目标价从195美元上调至224美元,因持续的连接性优势和AI势头 | 摩根士丹利《Semiconductors Weekly Earnings Week 6 (SMTC, MRVL)-260824》 |
| 观察偏多 | SMTC.O | Semtech Corp | 数据改善 | 业绩预期 | 预计数据中心收入在FY27增长约100%,FY28再增长57%,新光电技术内容量提升2.5-3倍 | 摩根士丹利《Semiconductors Weekly Earnings Week 6 (SMTC, MRVL)-260824》 |
| 观察偏多 | ANTO.L | Antofagasta | 逻辑强化 | 行业配置 | 在铜价支撑和现金流改善背景下被推荐,受益于工业金属需求 | 摩根大通《China Metals Activity Tracker:China Copper buying cools; Macro signals mixed-260824》 |
| 观察偏多 | 3900.HK | Greentown | 数据改善 | 政策受益 | 周涨幅+5%,受益于多项房地产宽松政策,包括上海二套房首付比例降至15% | 高盛《China Property Weekly Wrap:Week 34 Wrap Sequential volume acceleration; multiple easing policies-260825》 |
| 观察偏多 | 0688.HK | COLI | 数据改善 | 政策受益 | 周涨幅+3%,强国企开发商平均上涨1%,受益于房地产政策放松 | 高盛《China Property Weekly Wrap:Week 34 Wrap Sequential volume acceleration; multiple easing policies-260825》 |
| 观察偏多 | 0817.HK | Jinmao | 数据改善 | 政策受益 | 周涨幅+3%,强国企开发商平均上涨1%,受益于房地产政策放松 | 高盛《China Property Weekly Wrap:Week 34 Wrap Sequential volume acceleration; multiple easing policies-260825》 |
后续观察清单
-
超大规模云服务商真实杠杆水平:为什么要看它,因为摩根士丹利数据显示表外承诺总额超过3.1万亿美元可能显著低估实际杠杆,将验证AI基础设施投资的可持续性和相关企业的真实财务状况。
-
中国消费数据后续走势:为什么要看它,因为高盛数据显示中国CAI从4.4%降至3.9%,将验证中国内需疲软是否持续恶化,影响全球贸易和大宗商品需求。
-
铜购买溢价变化趋势:为什么要看它,因为摩根大通数据显示铜购买溢价跌破100美元/吨,将验证实物需求强度和价格承受能力,影响铜价走势。
-
被动指数调整后科技股表现:为什么要看它,因为高盛数据显示科技硬件与半导体将获得最强劲资金流入,将验证被动资金流入是否转化为实际股价支撑。
-
通胀预期脱锚风险指标:为什么要看它,因为高盛分析显示通胀预期最多轻微上升,但需关注预期分散度和感知持久性等指标,验证通胀预期稳定性。
-
房地产政策放松扩散效应:为什么要看它,因为高盛数据显示上海外环外二套房首付比例降至15%,将观察更多城市出台房地产宽松政策的扩散效应和力度。
-
AI相关私人配售溢价走势:为什么要看它,因为高盛数据显示AI相关私人配售供应占比从2024年3%跃升至2026年42%,将验证AI发行人融资成本变化趋势。