覆盖研报日期:2026-08-26
-
AI供应链格局发生根本性变化:摩根士丹利预测到2027年AI计算晶圆消费量将超过460亿美元,台积电AI芯片收入占比将从2024年的20%提升至2029年的60%以上,AI专用集成电路市场将持续强劲增长。
-
中国流动性环境持续制约股市表现:自由流动性降至2025年5月以来新低,主要由M1增速放缓和工业产出依然强劲驱动,预计四季度仅小幅改善,将持续制约MSCI中国指数表现。
-
人形机器人商业化进程加速:四个关键应用领域的回报期将很快降至2.5年阈值以下,巡逻应用在美国和中国均已实现低于2年回报期,预计到2031年年出货量将达到50万台。
-
AI投资叙事出现负面聚合冲击:高盛框架显示当前市场正经历负面聚合冲击,AI整体价值预期下降,尽管Q2财报季表现强劲,AI乐观情绪仍未确立新方向。
-
财政部长期回购规模翻倍影响有限:回购操作对收益率绝对水平影响仅约1个基点,更多体现为微观市场效应,无法解决推动长期收益率上升的根本宏观经济风险。
-
跨日期强化:相比前期AI资本支出融资风险凸显与中国内需疲软并行趋势,本日更突出AI供应链格局的根本性重塑,以及人形机器人商业化进程的加速分化。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 114 |
| 重点覆盖报告 | 15 |
| 覆盖机构 | Morgan Stanley, Goldman Sachs, Bernstein, Deutsche Bank, J.P. Morgan, Nomura |
| 完整报告摘要 | 15 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、AI供应链、人形机器人、流动性分析 |
宏观、策略与大类资产配置
本日宏观和大类资产配置最重要的变化是中国流动性环境对股市的持续制约,以及AI投资叙事的负面聚合冲击。摩根士丹利的自由流动性指标(M1增速减PPI增速再减工业生产增速)下降至2025年5月以来新低,高盛框架显示AI乐观情绪在8月初短暂反弹后再次转弱。
- 中国流动性制约:自由流动性降至2025年5月以来新低,主要由M1增速放缓和工业产出依然强劲驱动。该指标与MSCI中国年度变化呈现负相关关系,持续的低流动性环境对股市构成压力,预计四季度仅小幅改善。
-
AI投资情绪分化:高盛构建的AI观点追踪框架显示,当前市场正经历负面聚合冲击,AI整体价值预期下降,同时存在价值向半导体重新分配的趋势。尽管Q2财报季表现强劲,AI乐观情绪仍未确立新方向。
-
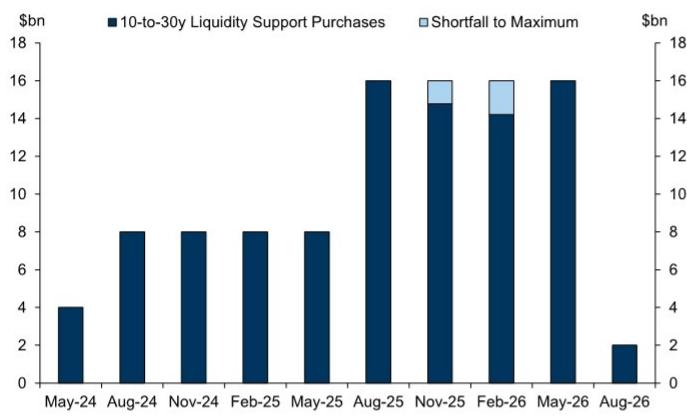
财政回购影响有限:美国财政部10-30年期国债回购规模翻倍至每年至少1280亿美元,但对收益率绝对水平影响仅约1个基点,更多体现为微观市场效应,无法解决推动长期收益率上升的根本宏观经济风险。
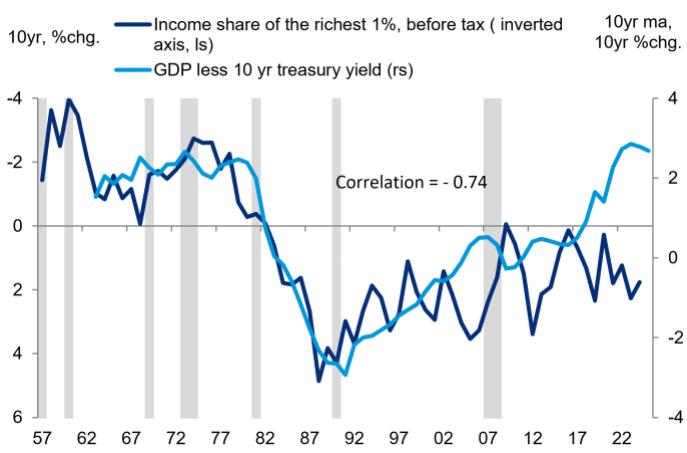
- AI对债务与不平等影响:德意志银行提出简单框架,AI对美国债务可持续性和收入不平等的影响取决于其对名义GDP增长率与长期借贷成本差值(G-R)的影响方向,历史上G-R差值与债务和不平等指标高度相关。
主要来源:摩根士丹利《China Equity Strategy:China Free Liquidity vs. MSCI China YoY Change-260825》;高盛《Global Markets Daily: Tracking Shifts in the Market's AI Views-260825》;高盛《Global Rates Notes:Q&A on Treasury's Long End Buybacks-260825》
主线和热点
AI供应链格局发生根本性变化,台积电AI收入占比将升至60%以上
AI专用集成电路市场将持续强劲增长是本日最核心的主线。摩根士丹利预测到2027年AI计算晶圆消费量将达到超过460亿美元,台积电AI芯片收入占比将从2024年的约20%提升至2029年的60%以上。这一变化将直接影响半导体代工厂、封装测试厂和相关设备供应商的收入增长。
关键数据方面,AI计算晶圆消费量预计2027年超过460亿美元,全球云资本支出预计2027年达1.4万亿美元。机制上,云服务提供商增加资本支出来部署AI基础设施,推动对台积电等先进工艺的需求,进而带动晶圆厂和封装测试厂商收入增长。分歧在于市场对AI泡沫的担忧与AI硬件供应链的乐观预期存在分歧,后续验证变量为台积电CoWoS产能扩张进度和NVIDIA新产品市场需求情况。
主要来源:摩根士丹利《Greater China Semiconductors:Global AI ASICs Outlook,Quantum Security,and China AI compute-260824》
人形机器人商业化进程加速,巡逻应用率先实现经济回报
人形机器人商业化采用正在加速,四个关键应用领域的回报期将很快降至2.5年阈值以下。伯恩斯坦识别出仓库拣选放置、工厂物料处理检测、城市工业巡逻和门到门配送四个关键采用领域,巡逻应用在美国和中国均已实现低于2年回报期,成为首个具备经济可行性的大规模应用场景。
当前机器人价格下,回报期从美国巡逻的1.0年到中国工厂物料处理的6.7年不等。巡逻应用在美国仅需1年回报期最具经济性,其他三个应用需要机器人价格下降5-40%以达到2.5年回报阈值。机制上,技术成熟度提升使得机器人能够执行复杂任务,通过计算前期投资与年度节省成本的比率确定各应用场景的回报周期。共识在于成本下降趋势类似电动车和电池行业,产量翻倍时成本下降15-18%,后续验证变量为机器人价格下降速度是否符合预期。
主要来源:伯恩斯坦《Global Automation Humanoid robotics:The road to real world adoption the market size and ROI of four key applications-260825》
亚洲工业板块进入盈利驱动新阶段,地缘政治推动结构性增长
亚洲工业板块正进入盈利驱动的新阶段,地缘政治重新配置、国家安全优先、供应链韧性和AI投资已将工业转变为亚洲最重要的结构性投资主题之一。过去二十年中,亚洲工业板块产生的十倍股数量超过任何其他行业。
工业板块基本面强劲,预期未来三年盈利增长19%,其中电气设备和航空航天防务领先。韩国工业表现最佳(35%),中国工业表现最弱(-5%),呈现明显分化。机制上,地缘政治因素推动各国增加对工业基础设施、国防、先进制造的投资,估值风险基本过去,板块正从估值驱动转向盈利驱动。分歧在于中国工业相对疲弱但估值合理,后续验证变量为韩国和日本工业板块盈利预期是否达到峰值。
主要来源:伯恩斯坦《Asia Quantitative Strategy:The Long View: The Asia Industrial Cycle Entering the next phase-260825》
中国A股ETF资金流入强劲回归,科技股与防御股需平衡配置
自7月以来A股ETF资金流入强劲回归,单日净流入规模达到历史高位。野村证券数据显示,今年已有12个交易日ETF净申购超过200亿份,全部发生在7月调整期间,其中7月3日、20日、17日分别录得614.4亿、592.3亿、504.5亿份净流入。
ETF单日净流入规模位列2024年924反弹以来第二大至第四大,反映了政策支持的稳定资金与市场下跌后配置资金的双重流入。机制上,政策支持资金与配置资金在市场下跌后进入ETF产品,为市场提供流动性支撑。共识在于市场波动性仍然较高,需要平衡科技股与防御性分红股配置,后续验证变量为ETF每日净流入规模变化和A股换手率水平。
主要来源:野村证券《China A share strategy:ETF inflows return in force since July-260825》
大类分类扫描
宏观与大类资产
AI对美国债务可持续性和收入不平等的影响取决于其对G-R差值的影响。德意志银行发现过去半个多世纪以来,美国债务占GDP比率和收入不平等程度都与名义GDP增长率减去10年期国债收益率的差值(G-R)高度相关,相关系数达80-90%。AI的影响将通过改变G-R差值来同时影响债务动态和不平等趋势。来源:德意志银行《US Economic Perspectives:A simple framework shaping AI's impact on debt sustainability and inequality-260825》
地缘、贸易与航运
英镑面临最宽的AI冲击尾部风险。德意志银行通过分析30个主要货币国家的AI冲击影响,发现英镑面临最宽的AI冲击尾部风险,因为英国劳动力市场AI暴露度在G10中排名第二,同时大量出口AI受影响的服务来平衡贸易收支。新加坡、以色列、菲律宾、印度也面临较高风险。来源:德意志银行《FX Special Report:Where are the AI tails widest?-260825》
权益市场与资金流
AI对全球债务和不平等的影响通过G-R差值统一分析。德意志银行提出简单框架:AI对美国债务可持续性和收入不平等的影响取决于其对名义GDP增长率与长期借贷成本差值(G-R)的影响方向,历史上G-R差值与债务和不平等指标高度相关。来源:德意志银行《US Economic Perspectives:A simple framework shaping AI's impact on debt sustainability and inequality-260825》
产业主题与板块
AI供应链格局变化,联发科在Google TPU v10项目中保持核心地位。摩根士丹利分析显示,由于TPU v10复杂度提升,联发科仍是主要整合者,负责I/O芯片设计和封装集成,预计2029年TPU收入将达到700亿美元。GUC和Alchip作为设计服务提供商也将受益。来源:摩根士丹利《Asia Pacific Technology:AI Supply Chain, Google ASIC, who gets what for design services?-260824》
地产、消费与内需
邮轮行业供应增长将放缓至3.8%,加勒比海供应过剩局面结束。伯恩斯坦预计2027年邮轮行业供应增长将显著放缓,远低于历史平均5.2%,供应结构发生变化,MSC引领新增供应。RCL因加勒比海区域配置优势,在2027年收益率设置最佳。来源:伯恩斯坦《Global Hotels & Leisure Cruise: 2027 itinerary outlook the end of Caribbean oversupply-260826》
商品、能源与资源品
现代汽车集团人形机器人业务估值可达570亿美元。摩根大通认为人形机器人具有学习飞轮效应和较低的搁浅资本风险,预计美国早期需求将超过供应,工业应用将率先发展。HMG在专有数据访问和供应链准备方面具备优势,机器人业务价值约570亿美元。来源:J.P. Morgan《Korea Robotics and Humanoids:How we envisage the humanoid era;HMG robotics value at $57bn;stay Overweight on HMC Kia-260825》
机构观点之间的共识与分歧
共识1:AI资本支出周期面临融资风险。摩根士丹利和高盛均认为AI基础设施建设资金需求远超超大规模云服务商内部现金流生成能力,2027年现金资本支出预计超过1.2万亿美元,而运营现金流估计仅为1万亿美元,迫使企业广泛采用租赁、债券发行等方式融资。
共识2:人形机器人商业化进程正在加速。伯恩斯坦和摩根大通均认为人形机器人技术已达到人类性能水平,特别是在关键工业应用中,商业化采用成为可能,不再局限于演示阶段。
分歧1:AI对劳动力市场的影响程度。高盛认为AI对全球劳动力市场影响程度有限,10%的AI暴露度仅导致年度职业人数增长率拖累0.1个百分点;而德意志银行通过AI暴露度分析认为某些国家(如英国)面临较宽的AI冲击尾部风险。
分歧2:中国出口增长的驱动力。高盛认为AI相关产品仅占实际出口增长不到1pp,真正驱动力来自传统制造业;而摩根士丹利则更看好AI相关出口的增长潜力,预计AI计算晶圆消费量将超过460亿美元。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 2454.TW | 联发科 | 看多 | 逻辑强化 | 预计2029年TPU收入达700亿美元,AI芯片收入占比将从2027年的38%提升至2028年的65% | 摩根士丹利 |
| 观察偏多 | 3443.TW | GUC | 看多 | 评级上调 | 上调目标价至新台币6,288元,基于更好的TSMC 3nm产能分配和Meta项目机会 | 摩根士丹利 |
| 观察偏多 | 3661.TW | Alchip | 看多 | 数据改善 | 在AWS Trainium4项目的收入贡献预计达到80亿美元,远超此前预期的40亿美元 | 摩根士丹利 |
| 观察偏多 | 005380 KS | 现代汽车 | 看多 | 逻辑强化 | 机器人业务估值可达570亿美元,维持超配评级 | J.P. Morgan |
| 观察偏多 | 000270 KS | 起亚 | 看多 | 逻辑强化 | 维持超配评级,偏好机器人整机厂商而非零部件供应商 | J.P. Morgan |
后续观察清单
-
台积电CoWoS产能扩张进度:为什么要看它,因为直接影响AI芯片供应能力和相关公司业绩,验证摩根士丹利关于AI计算晶圆消费量超过460亿美元的预测准确性。
-
AI相关ETF资金流向变化:为什么要看它,因为ETF资金流向是市场情绪和流动性的重要领先指标,持续流入将支撑AI相关股票企稳,验证野村证券关于A股ETF资金流入强劲回归的判断。
-
人形机器人巡逻应用商业化进展:为什么要看它,因为巡逻应用是首个具备经济可行性的大规模应用场景,其商业化进展将验证伯恩斯坦关于回报期降至2年以下的预测。
-
超大规模云服务商真实杠杆水平:为什么要看它,因为摩根士丹利数据显示表外承诺总额超过3.1万亿美元可能显著低估实际杠杆,影响AI基础设施投资的可持续性。
-
中国自由流动性指标变化:为什么要看它,因为该指标与MSCI中国年度变化呈现负相关关系,持续的低流动性环境对股市构成压力,验证摩根士丹利关于流动性制约的判断。
-
英国劳动力市场AI暴露度变化:为什么要看它,因为德意志银行认为英镑面临最宽的AI冲击尾部风险,需要验证AI对英国服务业就业的实际影响程度。
-
亚洲工业板块盈利预期调整:为什么要看它,因为伯恩斯坦认为韩国和日本工业板块盈利上调周期已达历史高位,存在回调风险,需要观察盈利预期是否达到峰值。