覆盖研报日期:2026-08-27
- 高收益货币策略表现创历史新高,但财政风险上升需对冲,高盛建议结合国家债务因子优化收益风险比,能源因子提供稳定的负风险相关性敞口。
- 中国房地产市场二手房销售出现实质性改善,9城同比增7%,洪水桥试点项目启动显示政府对大型土地开发支持,但香港市场呈现极端分化。
- 人形机器人行业加速向实际应用转型,2026年WHRG参赛机器人数量增长4倍达2056台,应用导向赛事占比升至41%,AgiBot和北京人形机器人成为主要赢家。
- mRNA癌症疫苗商业化验证取得关键突破,mRNA-4157在黑色素瘤三期试验成功,中国拥有全球最大研发管线约30个候选药物,但均处于早期阶段。
- 长江存储技术追赶超预期,预计2027年生产HBM3E缓解中国AI内存瓶颈,2026年全球位出货量份额达11%,目标价88元给予增持评级。
- 跨日期强化:相比前期AI供应链格局重塑与全球流动性分化并行趋势,本日更突出外汇因子策略的财政风险对冲需求,以及中国房地产市场二手房销售的实质性改善。
报告统计
| 统计项目 | 数量 |
|---|---|
| 源素材数量 | 93 |
| 重点覆盖报告 | 11 |
| 覆盖机构 | 高盛、摩根士丹利、摩根大通、贝恩斯坦 |
| 完整报告摘要 | 11 |
| 公司/个股信号 | 2 |
| 主要覆盖方向 | 宏观策略、房地产、人形机器人、mRNA疫苗、DRAM |
宏观、策略与大类资产配置
本日宏观和大类资产配置最重要的变化是高收益货币策略表现创历史新高,但财政风险上升需要风险管理。高盛数据显示收益因子在2026年表现接近15%总回报,创下2010年以来同期最高水平,但美国、英国和日本等主要市场财政基本面因长期收益率上升而受到重新审视。
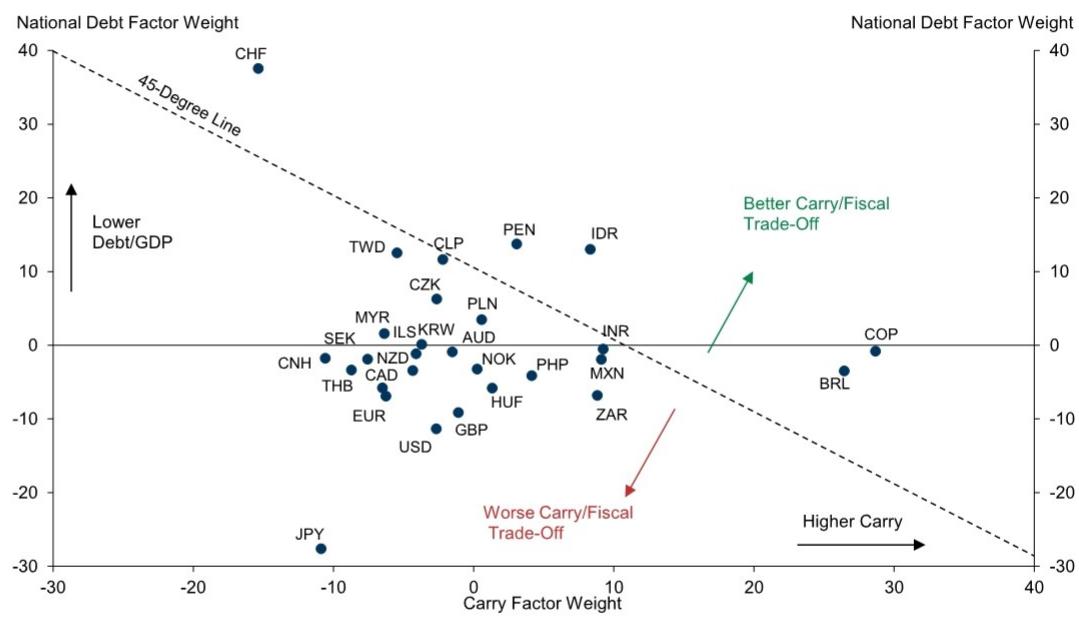
- 收益因子与财政风险对冲:高盛分析显示收益因子年内表现强劲,但财政基本面恶化风险上升,建议将收益因子与国家债务因子(低债务/GDP货币)结合,以对冲财政风险。收益/债务混合因子在陡峭收益率曲线环境下优于纯收益因子,发出对COP、BRL、IDR、AUD、NOK和CHF的积极信号,以及对JPY和THB的明确负面信号。
-
能源因子提供风险分散价值:能源因子与风险的相关性转为显著负值,在霍尔木兹海峡流量受限和能源价格上行风险背景下值得配置。能源因素对汇率的影响比能源价格本身更稳定持久,具有组合构建价值。
-
财政风险与汇率关系:美国、英国和日本等主要市场的财政基本面因长期收益率上升而受到重新审视,增加了收益策略的消化风险。日元干预后的进一步政策反应需要持续监控,溢出效应有限但政策不确定性仍存。
主要来源:高盛《Global Markets Daily: Carry, Fiscal, and Energy through an FX Factors Lens-260826》
主线和热点
高收益货币策略表现强劲但需财政风险对冲,能源因子提供稳定负相关性
高收益货币策略在2026年表现强劲,但财政风险上升,Goldman Sachs建议通过结合国家债务因子来优化收益风险比,同时能源因素提供稳定的负风险相关性敞口。高盛数据显示收益因子创下2010年以来同期最高水平,接近15%的总回报,尽管面临日元干预等风险事件,收益因子的溢出效应有限。
关键数据方面,收益因子年内表现接近15%,创2010年以来同期最高水平。美国10s30s曲线阈值在历史高位时收益/债务混合因子明显优于纯收益因子。能源因子与风险波动呈现负相关,这在以往高波动能源价格期间并不常见。
机制解释是高利差货币获得正收益,但财政基本面恶化风险上升,需要通过低债务/GDP货币对冲财政风险。收益和债务/GDP通常呈轻微负相关关系,利用这种负相关性进行权衡,可以创建既能获得正收益又能抵御全球财政风险的货币组合。
共识与分歧在于传统收益策略很少考虑财政基本面因素,这种结合方式提供了新的风险视角。全球长期收益率走势将是验证财政风险对冲策略有效性的关键变量。
主要来源:高盛《Global Markets Daily: Carry, Fiscal, and Energy through an FX Factors Lens-260826》
中国房地产市场二手房销售出现实质性改善,洪水桥试点项目显示政策支持
中国大陆房地产市场二手房销售数据出现实质性改善,实时销售领先官方数据,香港房地产市场新盘销售呈现极端分化,但大型土地开发项目启动显示政府对大型土地开发的支持。摩根大通数据显示中国大陆9城二手房实时销售同比增7%(此前仅增1%),一线城市表现更佳同比增8%。
关键数据方面,中国大陆9城二手房实时销售同比增7%,较前值+1%显著改善。香港新盘平均销售率79%,但内部极度分化,从100%到2%不等。洪水桥试点项目总投资16.8亿港元,预期利润率超30%。
机制解释是二手房交易活跃度提升带动市场信心,形成正向循环。香港房地产市场进入品质分化阶段,地段和品牌开发商优势在市场分化中更加突出,投资者选择性购房。
共识与分歧在于与市场普遍认为房地产市场持续低迷的观点不同,本报告指出二手房市场出现实质性改善。中国大陆二手房销售数据能否持续改善将是验证市场底部企稳的关键变量。
主要来源:摩根大通《Property Data Monitor:Mainland China: real time secondary sales improved; HK: polarized sell through rates (100%&2%); Hung Shui Kiu pilot scheme awarded-260826》
人形机器人行业加速向实际应用转型,AgiBot和北京人形机器人成为主要赢家
2026年世界人形机器人大会显示行业向实际应用转型加速,自主性要求显著提升,AgiBot和北京人形机器人成为主要赢家,为人形机器人商业化进程提供关键验证节点。参会机器人数量较2025年增长4倍达到2056台,其中中国贡献1975台,应用导向赛事占比从23%升至41%。
关键数据方面,WHRG参赛机器人数量2056台,相比2025年增长4倍。应用导向赛事占比41%,从23%提升至41%。400米跑成绩提升约57%,运动控制技术快速进步。AgiBot获得46枚奖牌,在北京人形机器人获得45枚奖牌。
机制解释是更多真实场景测试推动技术向实用化演进,竞赛规则强制要求全自主运行,运动控制性能显著提升筛选出真正具备竞争力的厂商,竞赛表现反映工程实现能力和产品可靠性。
共识与分歧在于部分公司如Leaderdrive和Sanhua receive Neutral rating despite positive long-term humanoid prospects,显示近端估值担忧。人形机器人商业化落地进度和订单转化情况将是验证产业价值的关键变量。
主要来源:高盛《CHINA HUMANOID ROBOT 2026 WHRG takeaways: Applications broaden, autonomy bar raised-260827》
mRNA癌症疫苗商业化验证取得关键突破,中国拥有全球最大研发管线
mRNA-4157在黑色素瘤三期试验的成功验证了个性化癌症疫苗的商业化可行性,标志着该领域的关键转折点,中国拥有全球最大的mRNA癌症疫苗研发管线约30个候选药物。仅计算肺癌、结直肠癌、宫颈癌和黑色素瘤的适应症,全球可及患者池达417万人,中国占117万人。
关键数据方面,mRNA-4157三期试验患者数1,137名切除后IIIB-IV期黑色素瘤患者。全球可及患者池4,171千人,中国1,172千人。中国mRNA癌症疫苗管线数量约30个候选药物,远超美国的8个、欧盟的12个、韩国的10个。个性化mRNA疫苗制造时间45-69天,Moderna约45天,BioNTech平均69天。
机制解释是个性化疫苗通过识别患者特异性突变设计,与免疫检查点抑制剂联用增强抗肿瘤免疫反应。疫情加速了中国mRNA技术能力积累,包括IVT、LNP配方、GMP生产等。
共识与分歧在于报告认为中国mRNA癌症疫苗管线虽大但处于早期,可能与部分看好中国快速追赶的观点存在分歧。mRNA-4157三期试验的具体疗效数据和监管审批进展将是验证个性化mRNA癌症疫苗商业化的关键变量。
主要来源:摩根大通《mRNA Cancer Vaccine:Assessing Opportunities Across China's Healthcare Value Chain-260826》
长江存储技术追赶超预期,2027年HBM3E供应将成为中国AI内存瓶颈
长江存储将成为中国内存本地化趋势的主要受益者,受益于国内AI服务器市场的强劲需求,预计2027年生产HBM3E缓解中国AI GPU的内存瓶颈。摩根士丹利给予CXMT增持评级和88元目标价,预计2026年全球位出货量份额将达到11%。
关键数据方面,CXMT全球DRAM位出货量份额2026年11%,预计到2030年份额将增至15%。CXMT目标价88元人民币,基于剩余收益模型,对应2027年18.5倍市盈率。CXMT营收预期2026年3888.69亿元人民币,预计2025-2028年营收将以140%复合增长率增长。CXMT产能规划2031年800kwpm,从2026年300kwpm增长至2031年800kwpm。
机制解释是供应紧张支撑价格上涨,同时促使全球品牌采用CXMT的DRAM产品。CXMT通过使用国产设备和自主工艺节点实现产能扩张。HBM3E供应将成为中国AI GPU出货的主要瓶颈,CXMT的供应能力将满足国内需求。
共识与分歧在于与市场普遍认为中国DRAM技术差距较大的观点不同,本报告认为CXMT技术进步超预期。CXMT HBM3E量产进度和良率情况将是验证其在AI市场竞争力的关键变量。
主要来源:摩根士丹利《Asia-Pacific Technology China DRAM Going Mainstream Initiate CXMT at OW-260826》
大类分类扫描
宏观与大类资产
中国消费者活动Z评分继续小幅改善但绝对水平仍然疲弱,摩根士丹利通过五因子消费者活动Z评分模型分析显示,2026年7月消费者活动Z评分继续小幅上升,但绝对水平仍然疲弱。其中航空客运量和餐饮消费因季节性因素有所改善,商品零售销售则进一步放缓。中国政府是否会出台更多消费刺激政策将是验证消费活动能否持续改善的关键变量。来源:摩根士丹利《China Equity Strategy:China Five factor Consumer Activity Z Score vs. MSCI China-260826》
地缘、贸易与航运
本期线索有限。 来源:本期无明确报告支撑
权益市场与资金流
香港房地产市场面临更多不确定性,房东股优于开发商股,摩根士丹利指出内地境外投资新规扩大至个人居民,可能影响内地买家在香港购房。尽管今年香港房价已上涨12.5%,但内地资金渠道收紧预期导致开发商前景恶化。建议偏好房东股而非开发商股,推荐太古地产、九龙仓置业和香港置地。内地境外投资新规执行机制和投资限额的具体细节将是验证对香港房地产市场实际冲击程度的关键变量。来源:摩根士丹利《Hong Kong Property:More Uncertainty for Developers; Prefer Landlords-260826》
产业主题与板块
阿里巴巴AI投资融资模式引发市场过度反应,摩根大通分析中国互联网巨头AI投资的资金来源问题,阿里巴巴通过配售7.1亿股普通股筹集80亿港元用于全栈AI能力建设。市场反应过度,股价下跌8.5%,异常重定价约190亿美元,约为筹资额的两倍。阿里巴巴9月季度财报中的云业务增长和AI实验室亏损变化将是验证AI投资部署进度和经济效益的关键变量。来源:摩根大通《China Internet:Who Pays for the AI Build?-260826》
地产、消费与内需
日本消费股外汇敏感性分析显示结构性差异,贝恩斯坦分析日元贬值对日本消费类公司的盈利影响,发现并非所有出口导向型公司都同等受益。ASICS和MUJI是日元走弱的明确结构性受益者,ASICS超过70%的营业利润来自日本以外。Fast Retailing情况反直觉,净效应为负。日元反转风险将是验证相关公司盈利影响的关键变量。来源:贝恩斯坦《Japan Consumer Japan retail: The Good, the Bad and the Yen — Stress Testing UNIQLO, ASICS, Sushiro and MUJI for a Yen Reversal-260826》
商品、能源与资源品
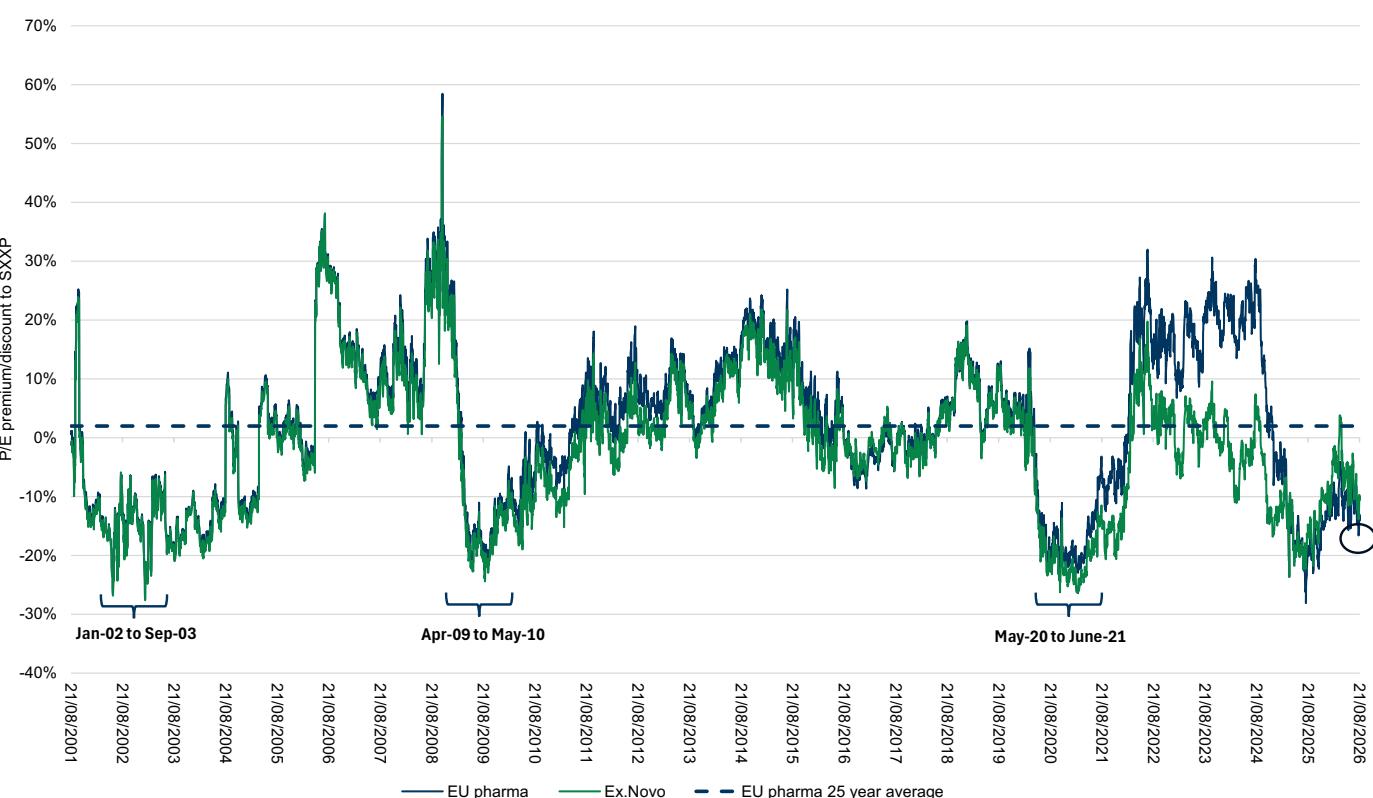
欧洲生物制药板块2Q26业绩强劲但创新催化剂表现分化,高盛分析显示板块业绩表现强劲,64%营收超预期、91%盈利超预期,较1Q26的40%/70%显著改善。但创新催化剂交付表现不佳,2026年至今Phase 3成功率降至75%,低于1Q26后的82%。AstraZeneca的SERENA-4和AVANZAR关键临床读出将是验证其创新领导者地位的关键变量。来源:高盛《EUROPE HEALTHCARE Sector check in: monitoring sector valuation, earnings execution and innovation momentum post 2Q26 reporting season-260826》
机构观点之间的共识与分歧
共识1:AI资本支出周期面临融资风险 - 摩根士丹利、高盛、摩根大通等机构均认为AI基础设施投资需求远超超大规模云服务商内部现金流生成能力,真实杠杆水平可能被严重低估,这将影响AI投资的可持续性。
共识2:中国房地产市场二手房销售出现改善 - 摩根大通数据显示中国大陆二手房销售数据显著改善,9城同比增7%,一线城市表现更佳同比增8%,这与市场普遍认为房地产市场持续低迷的观点不同。
分歧1:中国DRAM技术追赶速度 - 摩根士丹利认为CXMT技术进步超预期,2027年能生产HBM3E,而摩根士丹利另一份报告认为中国厂商技术差距仍然存在,竞争焦点正从构建最快DRAM转向构建足够容量。
分歧2:日元走弱对日本消费股的影响 - 市场普遍认为海外收入高的公司受益于日元走弱,但贝恩斯坦分析显示Fast Retailing净外汇效应为负,与其股价与日元高度正相关的市场认知矛盾。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 688825.SS | 长江存储 | 逻辑强化 | 评级上调 | 首次覆盖给予增持评级,目标价88元,受益于AI服务器HBM/DDR5强劲需求 | 摩根士丹利 |
| 观察偏多 | 0017.HK | 新鸿基地产 | 评级下调 | 逻辑弱化 | 因内地境外投资新规扩大至个人居民,开发商前景恶化 | 摩根士丹利 |
| 观察偏多 | 1972.HK | 太古地产 | 评级上调 | 逻辑强化 | 推荐房东股而非开发商股,受益于零售和写字楼市场复苏 | 摩根士丹利 |
| 观察偏多 | 1112.HK | 九龙仓置业 | 评级上调 | 逻辑强化 | 推荐房东股而非开发商股,受益于零售和写字楼市场复苏 | 摩根士丹利 |
| 观察偏多 | 0017.HK | 香港置地 | 评级上调 | 逻辑强化 | 推荐房东股而非开发商股,受益于零售和写字楼市场复苏 | 摩根士丹利 |
后续观察清单
-
全球长期收益率走势:为什么要看它,因为高盛数据显示高全球收益率对巴西雷亚尔和哥伦比亚比索等货币构成脆弱性,影响外汇因子信号,同时影响中国DRAM厂商的技术升级路径。
-
中国房地产政策放松扩散效应:为什么要看它,因为摩根大通数据显示二手房销售改善,洪水桥试点项目启动显示政府支持,需要观察更多城市出台房地产宽松政策的扩散效应。
-
人形机器人商业化落地进度:为什么要看它,因为高盛数据显示应用导向赛事占比提升至41%,需要验证竞赛表现能否转化为实际商业合同,验证产业价值。
-
mRNA-4157三期试验具体数据:为什么要看它,因为这是验证个性化mRNA癌症疫苗商业化的关键数据,将影响整个领域的发展预期和投资信心。
-
CXMT HBM3E量产进度:为什么要看它,因为HBM3E是高端DRAM产品,其量产能力直接影响CXMT在AI市场的竞争力和中国AI GPU供应链安全。
-
日元汇率反转风险:为什么要看它,因为贝恩斯坦分析显示日元贬值对不同日本消费股影响差异巨大,汇率反转将影响相关公司盈利。
-
AI相关ETF资金流向变化:为什么要看它,因为ETF资金流向是市场情绪和流动性的重要领先指标,持续流入将支撑AI相关股票企稳。