覆盖研报日期:2026-08-28
- 摩根士丹利建议从港股转向A股:港股前期反弹催化剂已基本消化,A股受益于全球AI周期共振和国家队支持,MSCI中国目标价较当前有20%上涨空间。
- AI资本支出繁荣未推动亚洲货币升值:各国通过结构性外汇政策主动回收经常账户盈余,台湾和新加坡政策最为结构化,韩元因金融开放度高未能受益。
- 中国工业部门7月全面放缓:工业利润同比增长从6月18.3%降至11.0%,首次出现环比负增长,显示制造业动能急剧恶化。
- 政策微调取代大规模刺激:官方媒体明确表态避免大规模强刺激,4.7% GDP增长质量良好,房地产支持政策城市试点推进效果有限。
- MSCI China盈利基本符合预期:医疗保健和信息技术板块表现突出,A股盈利与营收背离现象持续,基本面支撑有限。
报告统计
| 指标 | 数量 |
|---|---|
| 源素材数量 | 61 |
| 重点覆盖报告 | 5 |
| 覆盖机构 | 摩根士丹利、高盛、汇丰银行、J.P. Morgan |
| 完整报告摘要 | 5 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 中国股权配置、亚洲外汇政策、工业利润、宏观政策、盈利回顾 |
宏观、策略与大类资产配置
本日宏观策略最重要的变化是区域股权配置轮动信号明确,同时AI资本支出的外汇政策回收机制显现。摩根士丹利建议从港股获利了结转向A股,J.P. Morgan揭示AI繁荣未推动亚洲货币升值的政策机制。
- 区域股权配置轮动:摩根士丹利建议从港股转向A股,因A股受益于全球AI周期共振和国家队支持。恒生指数目标价较当前仅11%上涨空间,而沪深300目标价有18%空间。投资含义是A股科技股暴露度更高,后续验证变量为9月下旬港股重新获得动力的窗口期。
-
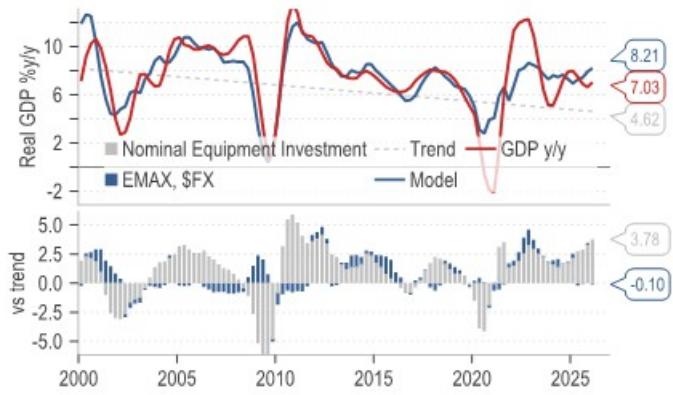
AI资本支出外汇政策机制:J.P. Morgan分析显示AI资本支出推动美国设备投资增长6.6%,但亚洲各国通过结构性外汇政策回收盈余而非导致货币升值。台湾和新加坡拥有最结构化政策,韩国因金融开放度高收益被提前套现。投资含义是做空新元和泰铢的策略得到支撑,后续验证变量为美元走势变化对亚洲货币政策有效性的冲击。
-
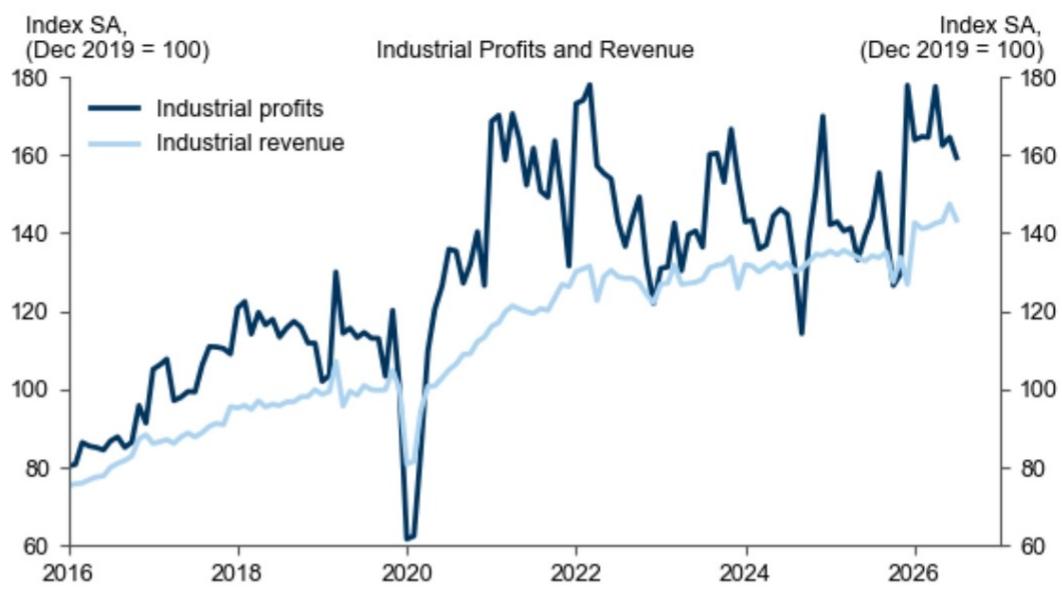
中国工业动能恶化:高盛数据显示中国工业利润7月同比增长11.0%(6月18.3%),首次出现环比负增长,显示制造业面临即时压力。投资含义是制造业投资和扩张意愿将受抑制,后续验证变量为8月工业利润和收入数据。
-
政策微调路径确认:汇丰银行分析显示官方媒体代表中央财经委员会观点,明确表态避免大规模刺激,4.7% GDP增长质量良好。投资含义是政策重心转向精准调控,后续验证变量为专项债发行速度和规模。
主要来源:摩根士丹利《China Equity Strategy: Hong Kong Takes a Backseat, for Now-260826》;J.P. Morgan《Asia FX:To revalue or recycle FX policy implications of the AI boom-260826》;高盛《China: Both industrial profits and revenue fell sequentially in July-260827》
主线和热点
摩根士丹利建议从港股获利了结转向A股,AI周期共振与国家队支持成关键驱动
这是本日最重要的区域资产配置轮动信号。摩根士丹利建议投资者从香港股市的复苏反弹中获利了结,重新聚焦A股市场,因A股受益于全球AI周期共振和国家队支持。
关键数据方面,MSCI中国2027年6月目标价为91点(较当前20%上涨空间),恒生指数目标价为28,400点(较当前11%上涨空间),沪深300目标价为5,400点(较当前18%上涨空间)。A股市场动态正逐步改善:全球市场企稳和AI超级周期势头恢复带来共振效应;大型A股IPO造成的流动性挤压正逐步消化;国家队可能继续发挥市场稳定器作用。
港股前期看涨理由已基本定价:二季度业绩显示盈利触底回升,AI进展缓解了对国内超大规模企业资本支出计划的担忧,5月以来的巨额IPO解禁压力已通过7-8月逐步消化。共识是A股集中了更多高端制造业和硬科技公司,分歧是港股是否能在9月下旬重新获得动力。后续观察腾讯全球数字生态峰会和阿里巴巴Qwen 4.0升级等AI催化剂。
主要来源:摩根士丹利《China Equity Strategy: Hong Kong Takes a Backseat, for Now-260826》
AI资本支出繁荣未推动亚洲货币升值,政策回收机制成为关键定价因素
AI资本支出繁荣与亚洲货币表现出现脱钩。J.P. Morgan分析显示AI资本支出推动美国设备投资增长6.6%,但各国通过结构性外汇政策机制回收盈余而非导致货币升值。
台湾和新加坡拥有最结构化的外汇政策,通过制度化驱动资本流出防止过度名义升值。韩国虽然在内存定价方面获得显著价值,但金融开放度高导致收益被外国投资者提前套现,韩元未能参与AI繁荣。马来西亚处于半导体供应链下游,实际价值捕获有限。人民币估值仍然便宜,支持政策抵抗升值压力。
投资共识是政策锚定成为关键定价因素,分歧是各国政策机制的有效性差异。后续观察美元走势变化对亚洲货币政策有效性的冲击,以及韩国半导体企业分红政策变化。
主要来源:J.P. Morgan《Asia FX:To revalue or recycle FX policy implications of the AI boom-260826》
中国工业部门7月全面放缓,制造业动能急剧恶化
中国工业利润和收入在7月份均出现环比下降,同比增长率也显著放缓。高盛报告显示制造业动能减弱,这对经济增长构成压力。
工业利润同比增长11.0%(6月18.3%),环比经季节调整后下降3.2%。工业收入同比增长6.5%(6月11.4%),环比下降2.8%。这是首次出现环比负增长,反映短期动能恶化。上游行业利润增长进一步放缓至12.7%,主要受化工材料等行业拖累。
共识是制造业投资和扩张意愿将受抑制,分歧是这种放缓是短期波动还是趋势性恶化。后续观察8月份工业利润和收入数据,以及上游行业特别是化工和建材行业的景气度变化。
主要来源:高盛《China: Both industrial profits and revenue fell sequentially in July-260827》
政策微调取代大规模刺激,房地产支持效果有限
中国政府不会推出大规模刺激计划,而是采用微调和增量政策方式。汇丰银行分析显示官方媒体明确表态避免大规模强刺激,房地产支持政策城市试点推进效果有限。
官方媒体发表四篇文章强调中国经济上半年4.7%的增长质量良好,明确表示避免大规模强刺激,更偏好定向结构性政策工具。上海跟随北京推出八项住房支持措施,但小城市库存消化周期较长,政策溢出效应有限。
共识是政策重心转向精准调控而非全面刺激,分歧是微调政策能否有效应对经济下行压力。后续观察专项地方政府债券发行速度和规模,以及其他一线城市房地产政策微调情况。
主要来源:汇丰银行《China Macro Tracker:No bazooka: fine tune and add ons-260826》
大类分类扫描
宏观与大类资产
中国工业动能急剧恶化。高盛数据显示工业利润和收入7月均出现环比负增长,同比增长率也显著放缓。制造业投资和扩张意愿将受抑制,后续需观察8月数据验证趋势。来源:高盛《China: Both industrial profits and revenue fell sequentially in July-260827》
地缘、贸易与航运
中瑞自贸协定升级显著。99.8%瑞士商品可零关税进入中国市场,瑞士对华直接投资大幅增长52.7%。这在中美欧贸易摩擦背景下具有地缘政治意义,为中欧贸易提供替代性合作路径。来源:汇丰银行《China Macro Tracker:No bazooka: fine tune and add ons-260826》
权益市场与资金流
MSCI China盈利基本符合预期。医疗保健和信息技术板块表现突出,A股方面盈利虽略逊于预期但较1Q26有所改善。值得注意的是,两个市场均出现盈利与营收背离现象,营收趋势持续弱于盈利。来源:摩根士丹利《2Q26 Earnings Interim Review: MSCI China Broadly In Line, While A share Breadth Remains Softer-260826》
产业主题与板块
AI资本支出外汇政策机制显现。台湾和新加坡通过结构化政策防止货币过度升值,韩国因金融开放度高收益被提前套现。AI收益主要通过政策机制回收而非货币升值,这种解耦现象避免了荷兰病但增加了政治压力。来源:J.P. Morgan《Asia FX:To revalue or recycle FX policy implications of the AI boom-260826》
地产、消费与内需
房地产政策微调效果有限。北京和上海相继推出房地产支持措施,但小城市库存消化周期较长,政策溢出效应有限。政策实施采取城市试点方式,大城市改善对市场情绪有提振作用但难以向小城市传导。来源:汇丰银行《China Macro Tracker:No bazooka: fine tune and add ons-260826》
商品、能源与资源品
中国工业部门需求疲软。上游行业利润增长放缓至12.7%,主要受化工材料、非金属矿物制品和石油化工等行业拖累。下游利润增长也从16.2%降至9.6%,显示需求端疲软对制造业构成双重挑战。来源:高盛《China: Both industrial profits and revenue fell sequentially in July-260827》
机构观点之间的共识与分歧
共识1:政策重心转向精准调控。摩根士丹利和汇丰银行均认为中国政府不会推出大规模刺激计划,而是采用微调和增量政策方式,这影响市场对财政刺激力度的预期。
共识2:AI资本支出推动出口但政策机制限制货币升值。J.P. Morgan和高盛均认为AI资本支出推动了亚洲电子供应链国家的经常账户盈余,但各国政策机制不同导致资本流动差异。
分歧1:港股短期前景判断。摩根士丹利认为港股前期反弹催化剂已基本消化,需要等待新的催化剂;而部分机构可能仍看好港股表现。
分歧2:中国工业放缓性质判断。高盛认为7月工业利润和收入环比下降显示短期动能恶化,但其他机构可能认为这只是暂时性波动。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 700-HK | 腾讯 | 观察偏多 | 逻辑强化 | AI进展展示缓解了对国内超大规模企业资本支出计划的担忧 | 摩根士丹利 |
| 观察偏多 | 9988-HK | 阿里巴巴 | 观察偏多 | 逻辑强化 | AI进展展示缓解了对国内超大规模企业资本支出计划的担忧 | 摩根士丹利 |
| 观察偏多 | 688981.SH | 华虹公司 | 观察偏多 | 数据改善 | 大型A股IPO对市场流动性影响逐步消化 | 摩根士丹利 |
| 观察偏多 | 688469.SH | 国科微 | 观察偏多 | 数据改善 | 大型A股IPO对市场流动性影响逐步消化 | 摩根士丹利 |
| 观察偏多 | 2359.HK | 药明康德 | 观察偏多 | 逻辑强化 | 医疗保健板块以+29.4%净超预期大幅领跑 | 摩根士丹利 |
| 观察偏多 | 01177.HK | 中国生物制药 | 观察偏多 | 逻辑强化 | 医疗保健板块以+29.4%净超预期大幅领跑 | 摩根士丹利 |
| 观察偏多 | 00992.HK | 联想 | 观察偏多 | 逻辑强化 | 信息技术板块在A股中表现领先 | 摩根士丹利 |
后续观察清单
-
9月下旬港股重新获得动力的窗口期:为什么要看它,因为这是摩根士丹利提到的潜在催化剂集中释放的时间点,将验证港股是否能在政策和AI催化剂推动下重新获得上涨动能。
-
中美关系改善迹象特别是9月习近平主席访美预期:为什么要看它,因为这可能成为港股和中国股市的正面催化剂,影响区域间资产配置决策。
-
华虹公司和国科微等大型A股IPO后的市场表现:为什么要看它,因为这将验证IPO对市场流动性实际影响的持续时间和程度,影响A股流动性预期。
-
8月份工业利润和收入数据:为什么要看它,因为7月数据首次出现环比负增长,8月数据将验证这是否为趋势性恶化还是短期波动。
-
专项地方政府债券发行速度和规模:为什么要看它,这是支撑基建投资和经济增长稳定器的关键资金来源,将验证政策微调的实际力度。
-
AI相关出口数量增长是否转正:为什么要看它,因为高盛数据显示AI相关产品数量增长为负(-1.4%),如果转正将改变对其经济贡献的判断。
-
超大规模企业财报中的AI收入指引:为什么要看它,因为AI收入增长是验证AI商业模式成功与否的关键指标,将直接影响AI资本支出的可持续性。