覆盖研报日期:2026-08-29
-
美联储鹰派转向显著:Warsh主席在杰克逊霍尔释放明确鹰派信号,强调通胀仍是首要关注,9月加息概率从30%飙升至50%以上,2年期国债收益率大涨7个基点,政策路径预期发生重大调整。
-
全球资金流呈现显著分化:股权基金流入从400亿美元骤降至90亿美元,风险偏好明显降温,但固定收益基金持续强劲流入18.8亿美元,长期美债基金首次出现轻微流出。
-
新兴市场亚洲外资流向分化加剧:台湾8月外资流入95亿美元领跑区域,印度流入30亿美元,而韩国遭遇88亿美元外资抛售,反映不同市场在当前宏观环境下的相对吸引力差异。
-
AI电商生态演进成新主线:全球电商市场将向3.0消费者生态系统转型,高利润率辅助收入流成为增长驱动力,印度和拉美地区预期以18%/13%复合年增长率领跑。
-
中国基本面持续疲弱:高频数据显示房地产、工业生产等多项指标疲弱,钢铁需求和产量双双下降,政策密集出台但效果传导仍需时间验证。
-
跨日期强化:相比前期AI供应链格局重塑与全球流动性分化并行趋势,本日更突出美联储鹰派转向对全球流动性环境的根本性影响,以及新兴市场资金流向的显著分化格局。
报告统计
| 统计项目 | 数量 |
|---|---|
| 源素材数量 | 62 |
| 重点覆盖报告 | 7 |
| 覆盖机构 | Goldman Sachs, Nomura |
| 完整报告摘要 | 7 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、资金流分析、电商行业 |
宏观、策略与大类资产配置
本日宏观策略最重要的变化是美联储鹰派转向对全球流动性环境的根本性冲击,同时新兴市场资金流向呈现显著分化格局。 Warsh主席在杰克逊霍尔会议上的鹰派表态彻底改变了市场对9月政策路径的预期,9月加息概率从30%飙升至50%以上,2年期国债收益率大涨7个基点。
- 利率政策转向鹰派:Warsh强调通胀仍高于2%目标,54%的PCE项目价格涨幅超过3%,远高于疫情前32%水平。第三季度GDP预测上调至3.6%,强劲经济增长降低美联储降息必要性。投资含义是收益率曲线将维持陡峭化,后续验证变量为9月FOMC会议声明。
-
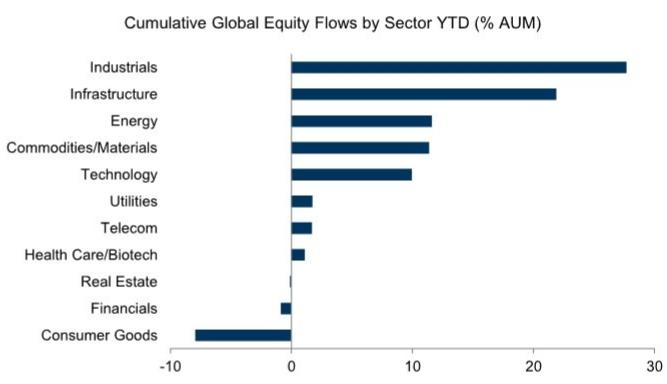
资金流风险偏好降温:全球股权基金流入从上周400亿美元骤降至90亿美元,显示风险偏好显著下降。长期美国债券基金在数周流入后出现轻微流出,反映对利率上升预期。投资含义是风险资产面临压力,后续验证变量为下周资金流向数据。
-
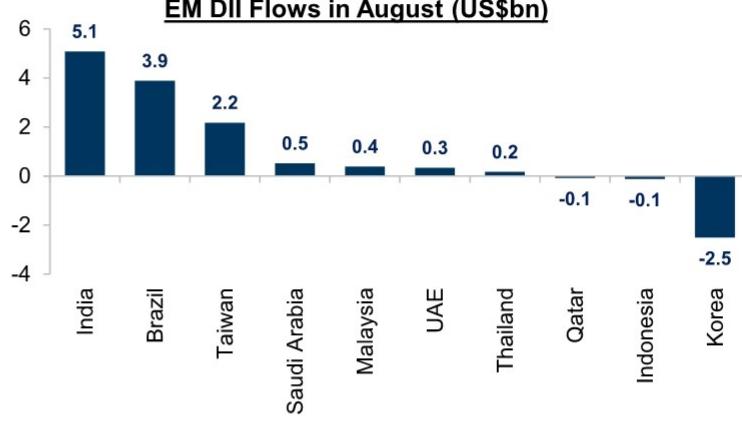
新兴市场资金分化加剧:台湾8月外资流入95亿美元,印度流入30亿美元,而韩国遭遇88亿美元外资抛售。FTSE指数重平衡将于9月18日触发超过100亿美元被动资金流动。投资含义是区域相对表现将分化,后续验证变量为韩国外资流动是否持续恶化。
-
中国基本面持续承压:工业利润同比增长从6月18.3%降至7月11.0%,首次出现环比负增长。钢铁需求和产量双双下降,显示制造业动能恶化。投资含义是政策支持必要性增强,后续验证变量为8月工业数据。
主要来源:Nomura《US Economic Weekly:Hawk sighting-260828》;Goldman Sachs《EM Weekly Fund Flows Monitor-260828》;Goldman Sachs《Weekly Fund Flows:Long term US Bond Flows in Focus-260828》;Goldman Sachs《China Economic Activity and Policy Tracker-260828》
主线和热点
美联储鹰派转向彻底改变政策预期,9月加息概率飙升至50%以上
美联储主席Warsh在杰克逊霍尔会议上的鹰派表态彻底改变了市场对政策路径的预期。 演讲后2年期国债收益率大涨约7个基点,9月加息概率从30%上升至50%以上,远超此前市场预期。
关键数据/事实:54%的PCE项目价格涨幅超过3%,远高于疫情前32%水平,显示通胀压力持续存在。第三季度GDP预测上调至3.6%,经济基本面强劲支撑紧缩立场。
机制解释:Warsh强调价格稳定性是固定目标,需确认基础通胀以足够速度向目标移动。AI相关投资占今年企业资本支出增长一半以上,可能施加额外通胀压力。
共识与分歧:机构普遍认同鹰派转向,但对加息幅度和持续时间存在分歧。部分机构认为通胀预期可能面临脱锚风险。
后续观察变量:9月就业报告、通胀数据特别是核心PCE走势、9月FOMC会议声明。
主要来源:Goldman Sachs《USA: In Hawkish Jackson Hole Debut, Chairman Warsh Says the Fed's Predominant Focus Right Now Should Be On Prices-260828》;Nomura《US Economic Weekly:Hawk sighting-260828》
新兴市场亚洲外资流向显著分化,台湾引领流入韩国遭遇最大抛售
8月份新兴市场亚洲区域外资流向呈现显著分化格局,台湾和印度成为主要受益者,韩国则面临最大抛售压力。 这种分化反映了不同市场在当前宏观环境下的相对吸引力差异。
关键数据/事实:台湾8月外资流入95亿美元,印度流入30亿美元,而韩国遭遇88亿美元外资抛售。新兴市场基金在7月调整后8月实现约5%反弹。
机制解释:投资者风险偏好下降,获利了结和避险情绪推动资金重新配置。亚洲基金在7月底大幅低配台湾(-560bp),但当月减少低配幅度(-125bp),显示态度趋于谨慎乐观。
共识与分歧:机构一致认为资金流向分化将持续,但对各市场基本面支撑力度存在分歧。
后续观察变量:韩国外资流动是否持续恶化、台湾零售资金流向变化、FTSE指数重平衡实施后的实际资金流动。
主要来源:Goldman Sachs《EM Weekly Fund Flows Monitor:Taiwan India led foreign buying in August-260828》
全球电商向3.0生态系统转型,AI代理购物代表下一阶段发展方向
全球电子商务行业正从1.0零售业务演进至3.0消费者生态系统业务,高利润率辅助收入流成为主要增长驱动力。 AI驱动的代理购物(agentic commerce)虽仍处早期,但具备重塑消费者互动方式的巨大潜力。
关键数据/事实:全球电商销售额将从2025年4.5万亿美元增至2031年6.4万亿美元,2026-2031年复合年增长率为6%。印度和拉美地区预期以18%/13%复合年增长率领跑。
机制解释:电商平台通过拓展广告、物流、支付、订阅等高利润率辅助服务实现收入多元化,从交易量驱动向消费者生态系统商业模式转变。
共识与分歧:机构普遍看好电商长期增长,但对代理购物的商业化时间线存在分歧。
后续观察变量:代理购物消费者接受度进展、零售媒体收入占比变化、GenAI驱动电商流量占比增长。
主要来源:Goldman Sachs《2026 Global eCommerce Handbook:Assessing the Industry in an Increasingly Agentic World-260828》
大类分类扫描
宏观与大类资产
全球资金流风险偏好显著降温,股权基金流入大幅放缓。 全球股权基金净流入从上周400亿美元降至90亿美元,风险偏好明显下降。固定收益基金持续强劲流入18.8亿美元,但长期美债基金首次出现轻微流出。美元、人民币和欧元获得最强净需求,反映避险情绪和对主要货币区经济前景的相对信心。
来源:Goldman Sachs《Weekly Fund Flows:Long term US Bond Flows in Focus-260828》
地缘、贸易与航运
本期线索有限。
来源:本期无明确报告支撑
权益市场与资金流
新兴市场基金仓位配置呈现显著结构性分化。 亚洲基金最超配中国、新加坡和香港,最低配台湾和印度;EM基金最超配巴西/墨西哥,最低配台湾和韩国。台湾科技硬件和半导体行业在过去1-3个月遭遇最大幅度的基金减仓,与韩国科技行业形成对比。
来源:Goldman Sachs《EM Weekly Fund Flows Monitor:Taiwan India led foreign buying in August-260828》
产业主题与板块
欧洲股市基本面稳健但盈利增长预期分化显著。 STOXX Europe 600指数当前估值合理,12个月目标价预期上涨6.6%。基础资源、科技、银行板块预期盈利增长强劲(分别为49.7%、28.8%、11.3%),而汽车零部件、能源、医疗保健等板块面临挑战。
来源:Goldman Sachs《EUROPE WEEKLY KICKSTART:Data only update-260828》
地产、消费与内需
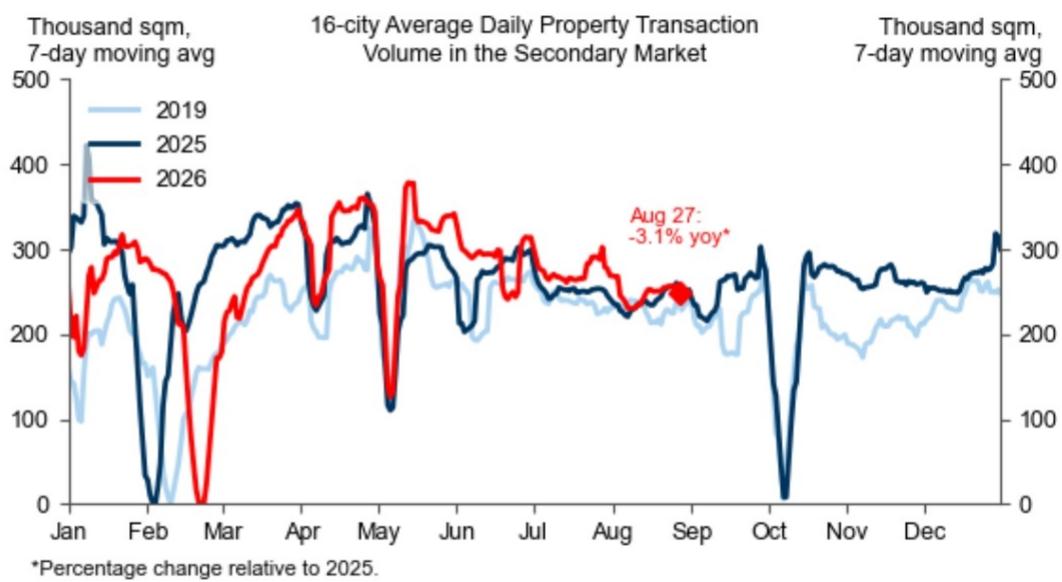
中国经济高频指标显示需求端持续疲弱。 30城商品房成交量环比微升但仍低于去年同期,钢铁需求和产量双双下降,石油需求降至1650万桶/日。政策面密集出台刺激措施,但效果传导仍需时间验证。
来源:Goldman Sachs《China Economic Activity and Policy Tracker: August 28-260828》
商品、能源与资源品
欧洲基础资源板块预期盈利增长最为强劲。 2026年预期盈利增长高达49.7%,远超其他行业,但2027年降至12.2%,显示周期性特征明显。欧元区2026年GDP增长预期为0.8%,经济增长缓慢但为股市提供基本支撑。
来源:Goldman Sachs《EUROPE WEEKLY KICKSTART:Data only update-260828》
机构观点之间的共识与分歧
共识1:美联储政策转向鹰派 - Goldman Sachs和Nomura均认为Warsh主席在杰克逊霍尔释放明确鹰派信号,强调通胀仍是首要关注,9月加息概率显著上升。
共识2:全球资金流风险偏好降温 - 机构一致认为股权基金流入大幅放缓,从400亿美元降至90亿美元,显示投资者对市场前景更加谨慎。
分歧1:通胀预期脱锚风险程度 - Goldman Sachs认为通胀预期最多轻微上升且未面临立即脱锚风险,而Nomura更强调通胀压力持续存在,可能施加价格压力。
分歧2:新兴市场相对吸引力 - 对台湾和印度的外资流入持续性存在分歧,部分机构认为是结构性变化,部分认为是短期波动。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | AMZN | Amazon | 看多 | 逻辑强化 | 作为美国代理购物领导者,拥有完整的购买旅程组件 | Goldman Sachs《2026 Global eCommerce Handbook-260828》 |
| 观察偏多 | BABA | Alibaba | 看多 | 逻辑强化 | 中国电商龙头,具备全栈AI模型和支付能力 | Goldman Sachs《2026 Global eCommerce Handbook-260828》 |
| 观察偏多 | JD | JD.com | 看多 | 评级上调 | 买入评级电商股之一,受益于电商生态系统转型 | Goldman Sachs《2026 Global eCommerce Handbook-260828》 |
| 观察偏多 | CPNG | Coupang | 看多 | 评级上调 | 韩国买入评级电商股,数据事件后恢复增长 | Goldman Sachs《2026 Global eCommerce Handbook-260828》 |
| 观察偏多 | MELI | MercadoLibre | 看多 | 评级上调 | 拉美电商龙头,AI流量增长显著 | Goldman Sachs《2026 Global eCommerce Handbook-260828》 |
| 观察偏多 | ZAL | Zalando | 看多 | 评级上调 | 欧洲时尚电商领导者,深度数据优势 | Goldman Sachs《2026 Global eCommerce Handbook-260828》 |
后续观察清单
-
9月FOMC会议声明:为什么要看它,因为将验证Warsh鹰派言论是否转化为实际政策行动,影响全球流动性环境和风险资产定价。
-
9月就业报告数据:为什么要看它,因为就业数据是美联储政策决策关键指标,将验证劳动力市场韧性,影响加息预期。
-
韩国外资流动持续性:为什么要看它,因为韩国连续数月遭遇外资流出,需要关注是否形成趋势性变化,影响亚洲市场相对表现。
-
FTSE指数重平衡实际流动:为什么要看它,因为预计触发超过100亿美元被动资金流动,实际实现情况将验证机构预测准确性。
-
中国工业利润8月数据:为什么要看它,因为7月数据首次出现环比负增长,8月数据将验证制造业动能恶化是否为趋势性变化。
-
代理购物消费者接受度:为什么要看它,因为这是决定AI驱动代理购物能否从概念转向大规模商业化的关键因素。
-
长期美债基金流向变化:为什么要看它,因为连续数周流入后首次出现轻微流出,将验证市场对利率上升的担忧是否持续。