覆盖研报日期:2026-08-31
-
AI科技出口成为亚洲货币分化核心驱动力:高盛数据显示韩元、新台币、新加坡元等科技导向货币表现显著优于传统高收益货币,韩元从上半年最差转为年度最佳表现货币,体现股权流动与基本面的动态博弈。
-
人形机器人市场预测:高盛将2030年全球人形机器人预测从25.6万台上调至89万台,2035年从140万台上调至650万台,物流仓储成为早期主要应用场景,每台机器人半导体可寻址市场达3000-6000美元。
-
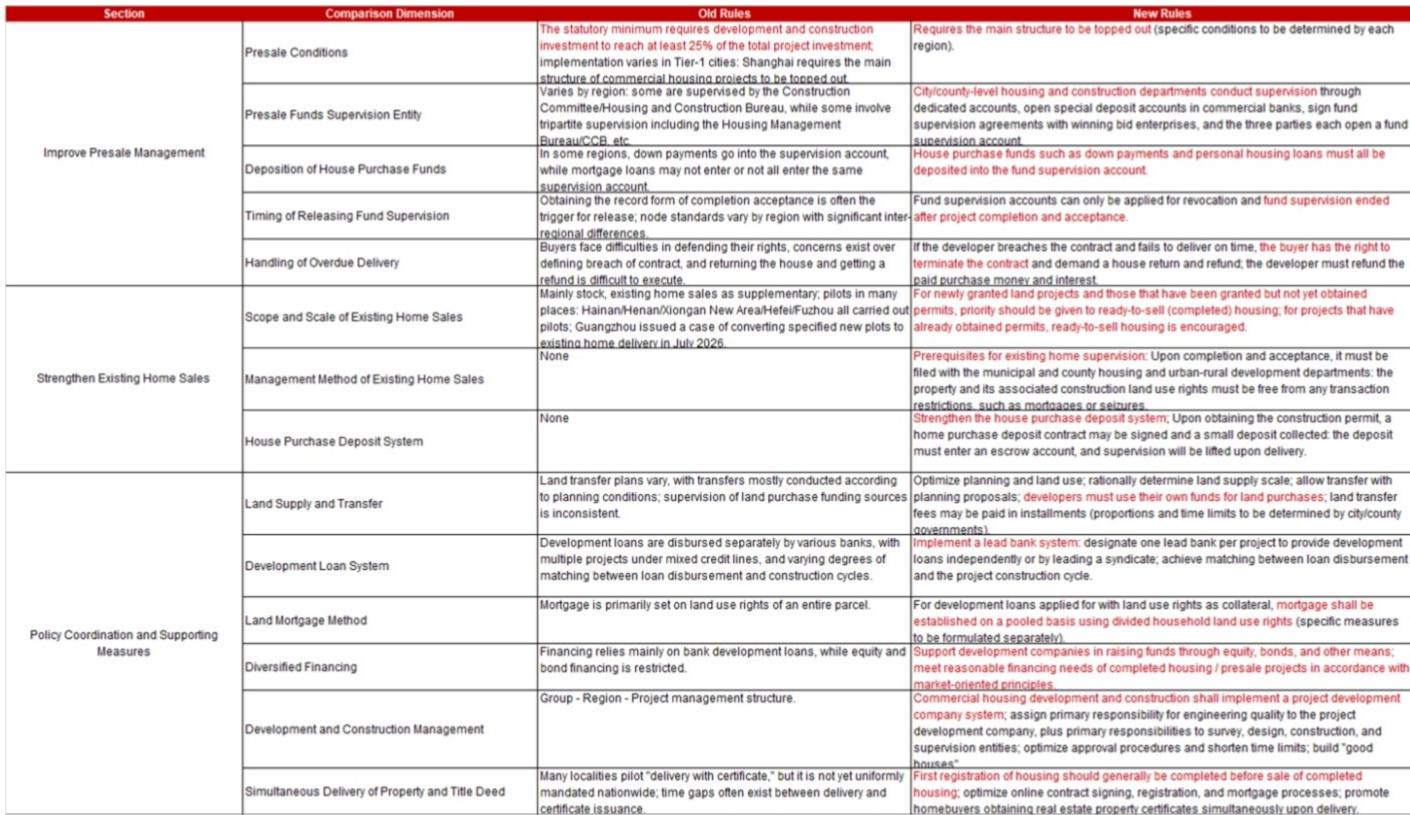
中国房地产预售制度根本性转变:住建部等八项政策文件推动从期房预售转向现房销售,房贷期限延长至40年,开发商现金流压力显著增加,银行承担更大项目风险。
-
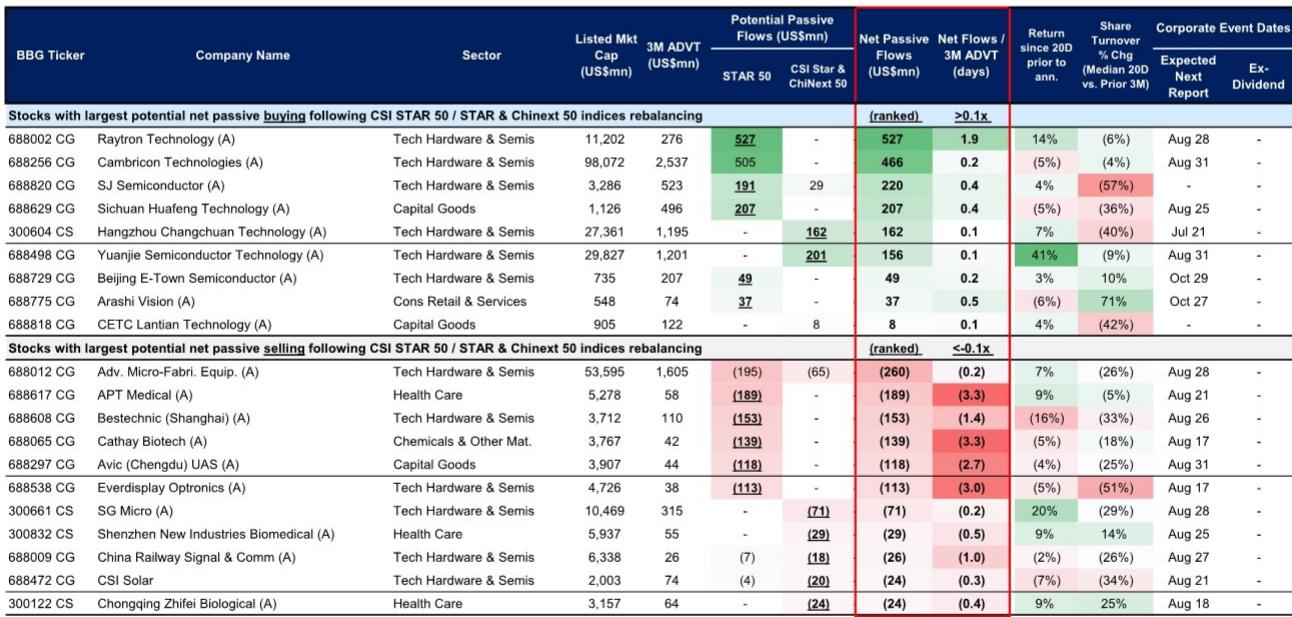
科创板50指数重平衡触发40亿美元资金流动:新增成分股以半导体科技为主,预计睿创微电、赛微电子等将获得显著净流入,而被剔除股票面临净流出。
-
跨日期强化:相比前期AI资本支出政策回收机制深化趋势,本日更突出AI科技出口对亚洲货币的结构性分化影响,以及人形机器人市场预测的大幅上调,同时中国房地产制度的根本性转变进一步确认。
报告统计
| 项目 | 数量 |
|---|---|
| 源素材数量 | 31 |
| 重点覆盖报告 | 7 |
| 覆盖机构 | 高盛、野村证券、UBS |
| 完整报告摘要 | 7 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、科技、房地产、指数重平衡 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是AI科技出口暴露度成为驱动亚洲新兴市场货币表现分化的结构性因素,同时中国房地产制度的根本性转变对全球流动性格局产生深远影响。高盛研究显示,科技出口导向的亚洲经济体在AI投资热潮中获得持续贸易顺差支撑,形成与传统高收益货币的根本性表现差异。
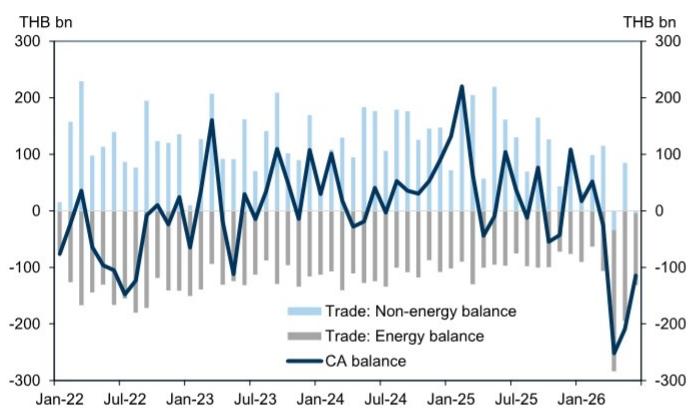
- 亚洲货币分化机制:人工智能相关技术出口暴露度正成为驱动亚洲新兴市场货币表现分化的关键因素。韩元、新台币、新加坡元、林吉特等科技出口导向货币表现优于印度卢比、印尼盾、菲律宾比索等高收益但科技暴露度较低的货币。韩国情况最为特殊,尽管受益于创纪录的科技出口和股市大涨,但由于股权资金外流,韩元上半年表现最差,但随着外流放缓,夏季大幅反弹成为区域最佳表现货币。
-
人民币升值路径明确:高盛预测人民币12个月后达到6.40,强于市场共识,反映贸易顺差和政策支持。中国出口强劲而内需疲软的经济结构差异为人民币提供持续升值动力,符合政策层面国际化战略需求。过去12个月累计贸易顺差达1.3万亿美元,为人民币提供基本面支撑。
-
房地产政策对流动性影响:中国房地产预售制度向现房销售转型,预售资金占比从开发商建设资金来源的45%大幅下降,开发贷成为主要资金来源。这一转变将显著影响银行信贷结构和房地产开发商现金流,进而影响整体流动性环境。
-
指数重平衡资金流:科创板50指数季度重平衡将产生超过40亿美元的双向被动资金流动,其中睿创微电、赛微电子等新增成分股将获得1.6-5.3亿美元不等的净流入,而先进数通等被剔除股票将面临1.1-2.6亿美元的净流出。
主要来源:高盛《EM ASIA FX RATES VIEWS AI Exposure Driving Regional FX Disparity-260830》;野村证券《Asia Insights:China: The shift to a new property model-260829》
主线和热点
AI科技出口驱动亚洲货币分化,韩元从最差转为最佳表现
AI相关技术出口暴露度成为驱动亚洲新兴市场货币表现分化的结构性因素,这标志着新兴市场货币分析框架的根本性转变。传统上亚洲货币分析主要基于利差、经济增长和政治稳定性,AI暴露度是新的结构性分化因素。
关键数据显示,韩国经常账户预测将达到4000亿美元盈余(占GDP的19%),创纪录的经常账户盈余为韩元提供强劲基本面支撑。然而,韩国上半年经历约1000亿美元股权资金外流,抵消了贸易顺差支撑,体现了股权流动与基本面的复杂互动关系。
共识与分歧在于股权外流的持续性。随着韩国股市调整和外国投资者集中度风险降低,股权外流速度放缓,韩元夏季实现12%涨幅成为区域最佳表现货币。后续验证变量为韩国股市表现及外资流向,以及KOSPI成分股集中度变化。
主要来源:高盛《EM ASIA FX RATES VIEWS AI Exposure Driving Regional FX Disparity-260830》
人形机器人市场预测大幅上调,物流仓储成早期主战场
高盛将人形机器人市场预测从2030年25.6万台上调至89万台,2035年从140万台上调至650万台,这一大幅上调反映了研究团队对市场前景的根本性重新评估。物流和仓储运营被视为通用人形机器人的主要早期采用场景。
亚马逊通过自动化可实现约5.6%的成本杠杆,带来约720亿美元成本节约和240个基点EBIT利润率提升。每台人形机器人半导体可寻址市场估计为3000-6000美元,涵盖高性能计算模块(1500-4000美元)、模拟混合信号芯片(750-1050美元)和边缘存储(600-800美元)。
共识与分歧在于商业化时间表。约40%的受访企业预计未来3-5年内至少10%的工作流程将被通用机器人自动化。后续验证变量为特斯拉Optimus人形机器人实际部署进度,以及人形机器人BOM成本下降速度。
主要来源:高盛《GLOBAL PHYSICAL AI Framing the Forward Progress of Humanoids (with a Studied Focus on the Logistics Landscape)-260830》
中国房地产预售制度根本性转变,开发商现金流压力显著增加
中国住房部门推出八项政策文件,彻底改革预售制度转向现房销售模式,这将重塑整个行业的资金流和风险分配。预售资金占开发商建设资金来源的45%,新规实施后这部分资金将无法用于建设阶段。
开发商资金压力加大,银行承担更多项目风险,购房者交付风险大幅降低但购买门槛可能提高。开发贷成为主要建设资金来源,采用项目制、主办行模式,资金闭环管理,本金还款推迟至项目竣工后。预售模式仍是中国新房销售的主导模式,占新房销售面积的68%,显示转型难度较大。
共识与分歧在于政策执行效果。房贷最长期限从30年延长至40年,直接改善月供负担能力,但总利息支出增加。后续验证变量为私营开发商能否适应新模式下的资金压力,以及城市更新专项贷款的实际规模和执行效果。
主要来源:野村证券《Asia Insights:China: The shift to a new property model-260829》
科创板50指数重平衡触发40亿美元资金流,半导体科技成重点
科创板50指数季度重平衡将产生超过40亿美元的被动资金流动,新增成分股主要集中在半导体科技领域,体现了政策和技术趋势。重平衡后指数市值预计增至4400亿美元,盈利增长率从114%提升至117%。
此次重平衡涉及5个成分股替换:睿创微电、赛微电子、华峰测控等将替代APT医疗、恒玄科技等。新增成分股相对被剔除股票在重平衡公告前20天表现适度领先,但波动性更高。
共识与分歧在于重平衡对股价的短期影响。历史数据显示,新增成分股相对被剔除股票表现适度领先,但波动性较高。后续验证变量为9月11日重平衡实施后的股价表现,以及新增半导体成分股的业绩兑现情况。
主要来源:高盛《ASIA INDEX STRATEGY China STAR 50 Index Rebalancing Review and Flow Implications (September 2026)-260830》
大类分类扫描
宏观与大类资产
AI科技出口成为亚洲货币分化新维度。高盛研究显示,AI科技出口暴露度成为区分亚洲货币表现的新维度,超越传统的收益率和基本面指标。这重新定义了亚洲货币分类框架,影响资产配置决策。来源:高盛《EM ASIA FX RATES VIEWS AI Exposure Driving Regional FX Disparity-260830》
地缘、贸易与航运
本期线索有限。 来源:本期无明确报告支撑
权益市场与资金流
指数重平衡资金流动效应显著。科创板50指数季度重平衡将产生超过40亿美元的双向被动资金流动,新增成分股主要集中在半导体科技领域,盈利能力预期有所改善。重平衡后指数市值预计增至4400亿美元。来源:高盛《ASIA INDEX STRATEGY China STAR 50 Index Rebalancing Review and Flow Implications (September 2026)-260830》
产业主题与板块
人形机器人商业化进程加速。高盛将人形机器人市场预测大幅上调,物流仓储成为早期主要应用场景,预计带来1380亿美元市场机会。每台人形机器人半导体可寻址市场达3000-6000美元,将驱动巨大结构性增长。来源:高盛《GLOBAL PHYSICAL AI Framing the Forward Progress of Humanoids (with a Studied Focus on the Logistics Landscape)-260830》
地产、消费与内需
房地产政策结构性转变。中国房地产行业迎来结构性政策变革,强化现房销售和延长房贷期限等措施旨在优化供需结构,但开发商现金流回报周期延长和购房者情绪疲弱可能限制短期效果。来源:野村证券《China property development:Structural policy changes amid sector downcycle-260829》
商品、能源与资源品
本期线索有限。 来源:本期无明确报告支撑
机构观点之间的共识与分歧
共识1:AI科技出口对亚洲货币的结构性影响。高盛认为AI相关技术出口暴露度正成为驱动亚洲新兴市场货币表现分化的关键因素,科技出口导向的亚洲经济体在AI投资热潮中获得持续贸易顺差支撑,形成与传统高收益货币的根本性表现差异。
共识2:人形机器人市场前景广阔。高盛将人形机器人市场预测大幅上调,认为物流仓储将成为早期主要应用场景,每台机器人半导体可寻址市场达3000-6000美元,为人形机器人相关的半导体公司创造了巨大的长期增长机会。
分歧1:房地产政策效果时间表。市场普遍预期政策将快速刺激需求,但野村证券认为购房者情绪疲弱限制短期效果,房贷期限延长至40年政策意在减轻月供负担但短期刺激购房意愿有限。
分歧2:人形机器人商业化时间表。市场普遍对人形机器人商业化时间表较为保守,高盛报告的乐观预测可能与市场共识存在分歧,特别是商业化时间表的判断。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 688002 | 睿创微电 | 看多 | 成分股纳入 | 科创板50指数新增成分股,预计获得最大净流入 | 高盛《ASIA INDEX STRATEGY China STAR 50 Index Rebalancing Review and Flow Implications (September 2026)-260830》 |
| 观察偏多 | 688820 | 赛微电子 | 看多 | 成分股纳入 | 科创板50指数新增成分股,将获得显著净流入 | 高盛《ASIA INDEX STRATEGY China STAR 50 Index Rebalancing Review and Flow Implications (September 2026)-260830》 |
| 观察偏多 | 688629 | 华峰测控 | 看多 | 成分股纳入 | 科创板50指数新增成分股,将获得显著净流入 | 高盛《ASIA INDEX STRATEGY China STAR 50 Index Rebalancing Review and Flow Implications (September 2026)-260830》 |
| 观察偏空 | 688012 | 先进数通 | 看空 | 成分股剔除 | 科创板50指数被剔除成分股,将面临净流出 | 高盛《ASIA INDEX STRATEGY China STAR 50 Index Rebalancing Review and Flow Implications (September 2026)-260830》 |
| 观察偏空 | AFXG.DE | Carl Zeiss Meditec AG | 看空 | 评级下调 | UBS将评级从中性下调至卖出,目标价从25.00欧元降至22.60欧元 | UBS《Carl Zeiss Meditec AG( AFXG.DE) From concentrated growth to broadening pressure;Sell-260811》 |
后续观察清单
-
韩元股权流动与基本面动态平衡:为什么要看它,因为韩国案例显示股权流动可在短期内压倒基本面因素,韩元摆脱上半年最差表现,夏季实现12%涨幅成为区域最佳表现货币,验证股权流动与经常账户盈余的动态平衡关系。
-
人形机器人商业化时间表验证:为什么要看它,因为高盛将市场预测大幅上调,特斯拉计划2027年底开始对外发货,其实际进展将验证人形机器人商业化时间表,影响相关产业链投资决策。
-
中国房地产预售制度执行进度:为什么要看它,因为八项政策文件推动从期房预售转向现房销售,不同地区执行差异将影响政策效果的时间和幅度,验证房地产行业转型的实际进度。
-
科创板50指数重平衡后股价表现:为什么要看它,因为重平衡将产生超过40亿美元的被动资金流动,验证被动资金流动对新增和被剔除成分股的实际影响,以及对半导体科技板块的支撑作用。
-
人民币升值节奏与贸易顺差持续性:为什么要看它,因为高盛预测人民币12个月后达到6.40,贸易顺差是支撑人民币渐进升值的核心基本面因素,影响汇率政策空间和亚洲货币体系。
-
AI科技出口对亚洲货币的结构性影响:为什么要看它,因为AI科技出口暴露度成为区分亚洲货币表现的新维度,验证这一结构性分化因素是否持续影响资产配置决策和区域相对表现。
-
房地产开发商现金流压力测试:为什么要看它,因为现房销售模式要求开发商提前垫付建设资金,财务紧张的开发商可能无法顺利过渡到新模式,影响市场供应和行业整合。