覆盖研报日期:2026-09-01
- 美国限制外国电网设备行政令对储能供应链构成重大冲击,中国储能企业面临美国市场准入障碍,被迫加速本地化布局,储能及逆变器股票已大幅下跌。
- AI相关需求推动局部产能约束而非全面过热,电气设备和机械制造业因AI基础设施建设需求接近产能极限,但宏观经济层面并无过热迹象,美联储政策路径面临结构性通胀压力。
- 人形机器人市场预测大幅上调,高盛将2035年销量预测从138万台上调至648万台,市场规模达1380亿美元,日本汽车产业链在精密制造方面具备独特竞争优势。
- 娱乐业现场需求保持韧性,现场娱乐预订量和预收账款提供未来增长信心,体育媒体公司通过赞助和现场活动获得额外增长杠杆,音频行业寻求AI变现机会。
- 固态电池商业化仍面临制造挑战,LG能源解决方案对商业化时间表持谨慎态度,大规模制造仍是主要障碍,技术优势与商业化进程存在分歧。
- 跨日期强化:相比前期AI科技出口驱动亚洲货币分化趋势,本日更突出美国贸易限制对储能供应链的结构性冲击,以及AI局部过热与人形机器人市场预测的显著上调。
报告统计
| 统计项目 | 数量 |
|---|---|
| 源素材数量 | 39 |
| 重点覆盖报告 | 4 |
| 覆盖机构 | 2家 |
| 完整报告摘要 | 4 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 储能电池、AI基础设施、人形机器人、娱乐业 |
宏观、策略与大类资产配置
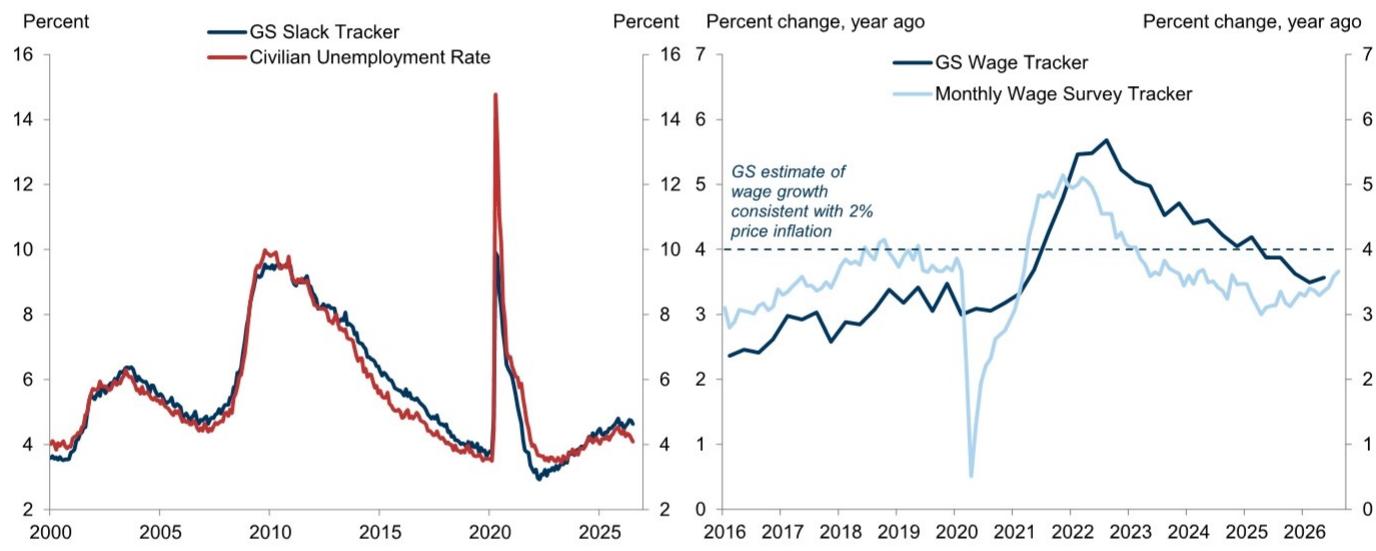
本日宏观策略最重要的变化是AI相关需求推动局部产能约束而非全面过热,同时美国贸易限制政策对全球供应链构成结构性冲击。高盛数据显示美国宏观经济层面并无过热迹象,但AI相关行业出现局部产能约束,为美联储政策制定提供新的结构性视角。
-
AI局部过热而非全面通胀:高盛分析显示电气设备和机械制造商因AI基础设施建设需求接近产能峰值,专业服务业因AI转型咨询需求增加而接近容量上限,但整体工业产能利用率不高。服务业产能利用率仅对年同比核心服务PCE通胀贡献约10个基点,远低于2021-22年的30-40个基点。
-
工资增长温和但局部压力显现:工资增长超过4%的行业占比为35%,高于1990-2019年25%的平均水平,但远低于2022年90%的峰值,显示压力并非广泛分布。
-
结构性通胀压力管理:复合瓶颈指标显示压力并非异常广泛分布,局部过热仍然有限,美联储政策路径将更多关注结构性而非全面性通胀压力。
-
替代数据监测创新:通过构建服务业产能利用率指标(包括运输载客率、酒店入住率等)和基于美联储褐皮书词频分析的地区劳动市场紧张度新指标,为政策监控提供及时的地理层面监测工具。
主要来源:高盛《US ECONOMICS ANALYST:Looking for Pockets of Overheating-260830》
主线和热点
美国电网设备限制对储能供应链构成重大冲击,中国厂商被迫加速本地化布局
美国特朗普政府签署行政令限制外国制造的电网设备进入高压输电系统,对依赖中国供应商的储能产业链构成结构性压力。该行政令覆盖电池储能系统(BESS),不仅限于传统电网设备,显示对新能源基础设施安全的战略关注。中国储能企业将面临美国市场准入障碍,被迫寻求替代市场并加速本地化布局,储能及逆变器股票已大幅下跌。
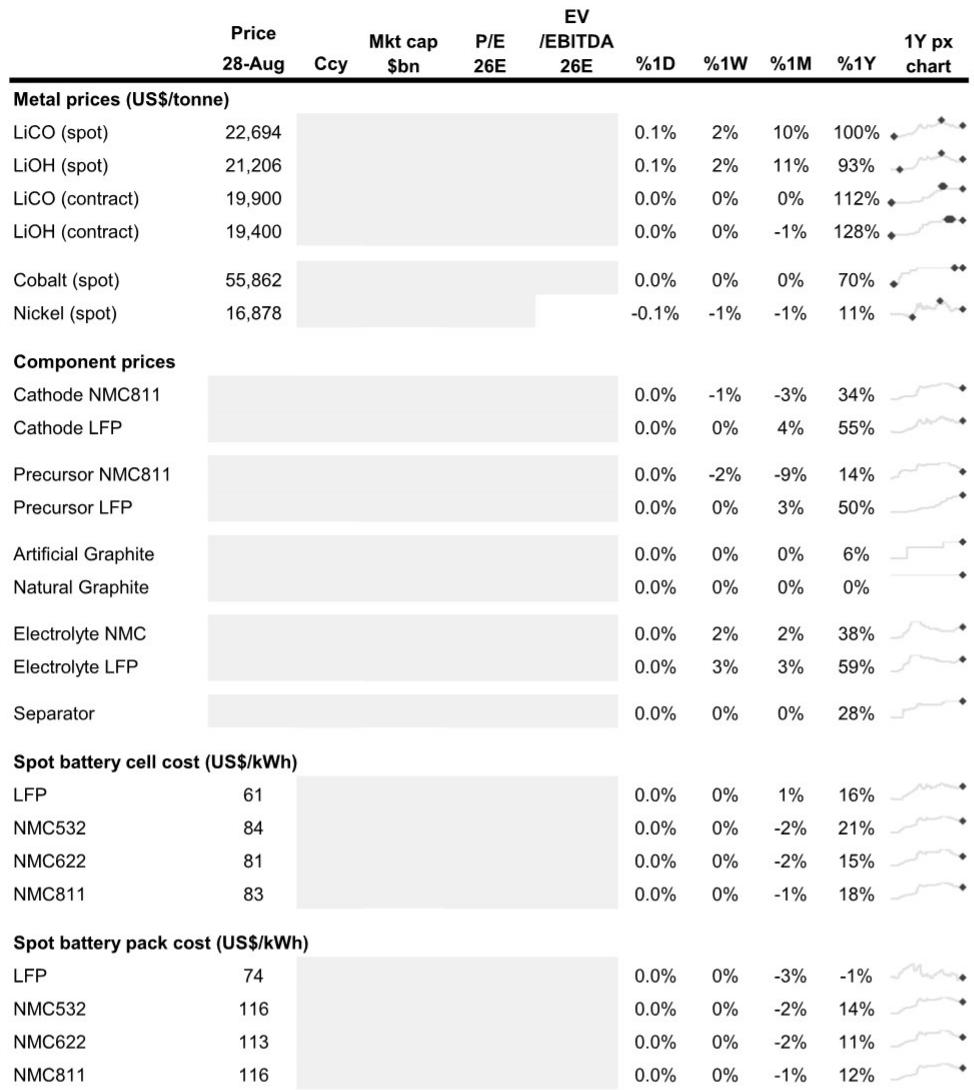
关键数据方面,美国市场贡献了中国储能企业约15-20%收入,限制措施将迫使企业转向其他市场并加速本地化投资。印度推出13.7亿美元激励计划促进本土电池材料生产,全球电池成本数据显示LFP电池组成本为74美元/kWh,NMC电池组成本在113-116美元/kWh区间。
共识与分歧在于,市场普遍认为贸易限制将对中美能源存储供应链造成重大冲击,但对本地化转移的速度和成本存在不同预期。后续观察120天内美国能源部实施规则进展,以及中国企业在美国市场准入方面的应对策略。
主要来源:伯恩斯坦《Global Energy Storage:Battery Weekly 24 August-260831》
人形机器人市场预测大幅上调,日本汽车产业链精密制造优势凸显
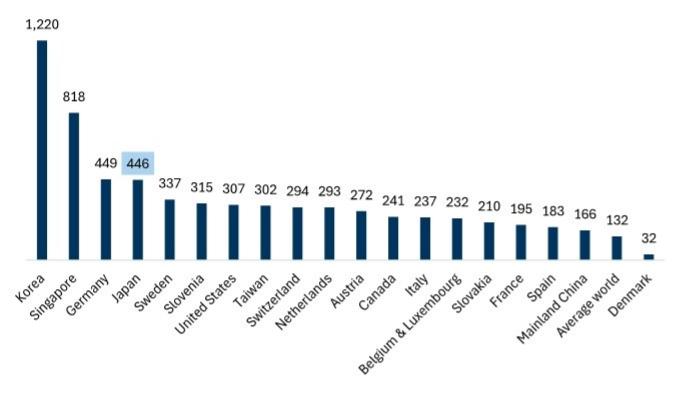
高盛将人形机器人市场2035年销量预测从138万台大幅上调至648万台,市场规模预计达到1380亿美元。日本汽车产业链凭借其精密制造优势,在人形机器人硬件制造中具备独特竞争优势,丰田集团具备进入机器人业务的四大要素,预计2035年可能生产19-54万台人形机器人。
关键数据显示,人形机器人BOM成本结构显示执行器占比52%,抓手占比32%,机械硬件远超半导体(仅4%),这揭示了人形机器人与BEV在价值分配上的根本差异。日本政府设立1万亿日元支持预算发展本土物理AI,优先支持机器人手部等硬件创新。
共识与分歧在于,市场对日本在人形机器人领域追赶能力的乐观预期可能与普遍认为美中韩领先的观点存在分歧。后续观察丰田2028年工厂引入人形机器人计划的具体实施进度,以及中美韩在人形机器人领域的技术竞争进展。
主要来源:高盛《JAPAN AUTOMOBILES:Humanoids & Auto: Building Physical AI Together-260831》
娱乐业现场需求保持韧性,体育媒体多元化收入流提供增长可见性
现场娱乐活动需求保持韧性,预订量和预收账款提供未来增长信心,体育媒体公司通过赞助和现场活动获得媒体版权收入之外的增长杠杆。2Q26财报显示现场活动(LYV、MSG等)表现强劲,体育媒体(TKO、FWONK)受益于媒体版权收入增长。
关键数据显示,2026年国内票房预计约97.6亿美元,同比增长13%,主要受《奥德赛》和《蜘蛛侠》表现超预期推动。Sphere娱乐的《Wizard of Oz》项目已售出360万张门票,销售额达4.5亿美元,体现了高端体验内容的商业化能力。
共识与分歧在于,音频行业正平衡成熟订阅和广告业务与新兴变现机会,需要在现有业务基础上寻找新的增长动力。后续观察Ticketmaster后半年预期调整情况,以及音频广告市场健康状况对iHeartMedia和SiriusXM等平台变现能力的影响。
主要来源:高盛《Americas Entertainment: Key Themes & Debates heading into Communacopia + Technology 2026 for US Entertainment-260830》
大类分类扫描
宏观与大类资产
AI局部过热而非全面通胀成为政策关注焦点。高盛数据显示美国宏观经济层面没有过热迹象,但AI相关需求推动电气设备和机械制造业接近产能极限,专业服务行业也因AI转型咨询需求增加而接近容量上限。投资含义是美联储政策将更多关注结构性通胀压力而非全面性通胀。来源:高盛《US ECONOMICS ANALYST:Looking for Pockets of Overheating-260830》
地缘、贸易与航运
美国贸易限制政策对全球储能供应链构成结构性冲击。特朗普政府签署行政令限制外国制造的电网设备进入高压输电系统,覆盖电池储能系统,显示对新能源基础设施安全的战略关注。投资含义是中国储能企业被迫加速本地化布局,全球供应链重构加速。来源:伯恩斯坦《Global Energy Storage:Battery Weekly 24 August-260831》
权益市场与资金流
现场娱乐和体育媒体增长可见性较强。2Q26财报显示现场活动公司业绩强劲,体育媒体公司受益于媒体版权收入增长,但音频服务、玩具和传统媒体呈现分化趋势。投资含义是现场娱乐在未来几个季度的增长预期得到支撑。来源:高盛《Americas Entertainment: Key Themes & Debates heading into Communacopia + Technology 2026 for US Entertainment-260830》
产业主题与板块
人形机器人商业化进程加速但制造挑战仍存。高盛大幅上调市场预测,预计2035年销量将达到648万台,市场规模约1380亿美元,但固态电池商业化仍面临制造挑战。投资含义是日本汽车零部件供应商有望从人形机器人量产中获得显著收入增长。来源:高盛《JAPAN AUTOMOBILES:Humanoids & Auto: Building Physical AI Together-260831》;伯恩斯坦《Global Energy Storage:Battery Weekly 24 August-260831》
地产、消费与内需
娱乐业现场需求韧性与音频变现挑战并存。现场娱乐活动需求持续,场馆容量扩张和定价权提升盈利能力,但音频行业面临竞争加剧但寻求新变现杠杆。投资含义是现场娱乐增长预期得到支撑,音频平台需要证明其战略选择的货币化潜力。来源:高盛《Americas Entertainment: Key Themes & Debates heading into Communacopia + Technology 2026 for US Entertainment-260830》
商品、能源与资源品
全球电池成本数据揭示技术路线分化。磷酸铁锂电池成本为74美元/kWh,适合对成本敏感的应用场景,三元锂电池成本在113-116美元/kWh区间,适用于高端应用。锂碳酸锂现货价格上涨100%至22,694美元/吨,反映上游原材料紧张状况。来源:伯恩斯坦《Global Energy Storage:Battery Weekly 24 August-260831》
机构观点之间的共识与分歧
共识1:AI相关需求推动局部而非全面通胀 - 高盛和多家机构都认为AI基础设施建设需求在特定行业造成产能约束,但整体经济并未过热,这为美联储政策制定提供了结构性视角。
共识2:人形机器人市场前景巨大 - 高盛大幅上调市场预测,显示机构对人形机器人商业化前景的普遍乐观预期,认为其将成为未来十年最重要的科技投资主题之一。
分歧1:固态电池商业化时间表 - LG能源解决方案对固态电池商业化持谨慎态度,认为大规模制造仍是主要障碍,而中国厂商可能更为乐观,这种分歧影响投资决策和竞争格局判断。
分歧2:日本在人形机器人领域的追赶能力 - 高盛对日本在人形机器人领域追赶能力的乐观预期可能与市场普遍认为美中韩领先的观点存在分歧,影响对日本汽车产业链的投资逻辑。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 300750.CH | CATL | 中性偏多 | 逻辑强化 | 中国领先电池制造商,运营2000个换电站网络,固态电池商业化时间表存在分歧 | 伯恩斯坦报告 |
| 观察偏多 | 373220.KS | LG Energy Solution | 中性偏多 | 逻辑强化 | 对固态电池商业化持谨慎态度,认为大规模制造仍是主要障碍 | 伯恩斯坦报告 |
| 观察偏多 | LYV | Live Nation | 看多 | 数据改善 | 现场娱乐龙头,票务业务表现强劲,预订量和预收账款提供未来增长信心 | 高盛报告 |
| 观察偏多 | TKO | TKO Group | 看多 | 逻辑强化 | 体育媒体公司,UFC和WWE业务组合,受益于媒体版权收入增长 | 高盛报告 |
| 观察偏多 | 7203.T | Toyota | 看多 | 逻辑强化 | 预计2035年可能生产19-54万台人形机器人,具备进入机器人业务四大要素 | 高盛报告 |
| 观察偏多 | 6473.T | JTEKT | 看多 | 逻辑强化 | 转向系统和执行器制造商,人形机器人执行器业务受益者 | 高盛报告 |
后续观察清单
-
美国能源部实施规则进展:为什么要看它,因为120天内发布实施规则,180天内提出采购变更,直接影响中国企业准入,验证美国电网设备限制政策的具体执行力度。
-
固态电池商业化时间表:为什么要看它,因为LGES与CATL等企业对商业化时间表存在分歧,影响投资预期,验证下一代电池技术的商业化进程。
-
电气设备制造业产能利用率变化:为什么要看它,因为该行业因AI相关需求接近产能极限,可能引发价格压力和供应链瓶颈,验证AI对通胀的结构性影响。
-
人形机器人商业化落地进度:为什么要看它,因为高盛大幅上调市场预测,实际商业化进展将验证市场潜力是否能够兑现。
-
现场娱乐预订量持续性:为什么要看它,因为预订量和预收账款提供未来增长信心,持续性将验证消费者需求韧性的可持续性。
-
音频平台AI变现进展:为什么要看它,因为音频行业寻求新变现杠杆,AI相关变现机会的实现将影响平台估值逻辑。
-
日本零部件供应商人形机器人订单情况:为什么要看它,因为日本企业在精密减速器等核心部件方面具有全球领先地位,订单情况验证投资逻辑的核心财务指标。