覆盖研报日期:2026-09-03
-
散户风险偏好显著下降:JPM数据显示零售活动降至20%分位数,ETF流入降至8%分位数,散户正从软件板块转向能源板块,偏好实物贵金属而非矿业股,反映对地缘政治和利率上升的担忧。
-
中国房地产预售制改革重塑行业格局:开发商销售额预计2027-28年平均下降17%/35%,内部收益率将显著下降18个百分点,预售转向现房销售将结构性削弱开发商盈利能力。
-
AI数据中心转型成汽配供应商最重要机遇:AIDC成为超越传统汽车的新增长机会,液冷散热和精密铸造领域在2H26将率先显现收入加速,Foryou 1H26 AI相关营收已超3亿元。
-
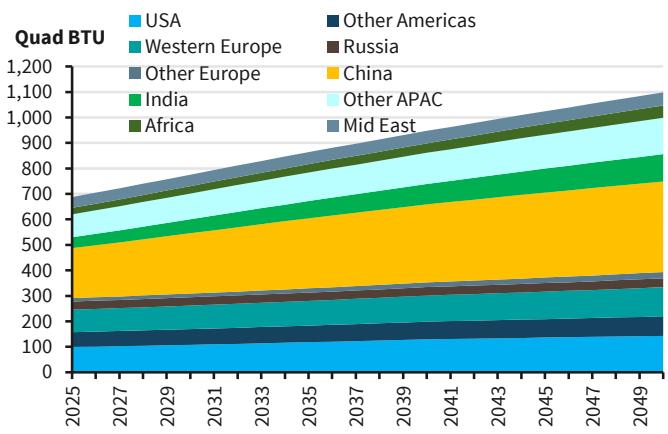
全球能源系统进入"增加而非替代"时代:2027年年度能源投资需求可达约3.6万亿美元,AI数据中心用电量快速增长,2026年将达到565太瓦时,地缘政治碎片化重塑资本配置逻辑。
-
跨日期强化:相比前期保险业监管收紧趋势,本日更突出散户资金流结构性轮动和房地产制度性变革的深层影响,同时AI数据中心转型在汽配行业显现实际收入贡献。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 65 |
| 重点覆盖报告 | 8 |
| 覆盖机构 | Barclays, Bofa, Goldman Sachs, JPM, MS, Nomura |
| 完整报告摘要 | 8 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观经济、房地产、AI转型、能源投资 |
宏观、策略与大类资产配置
散户风险偏好显著下降,资金流呈现结构性轮动特征,从软件板块转向能源板块,偏好实物贵金属而非矿业股,反映对地缘政治和利率上升的担忧。
-
散户资金流结构性轮动:JPM零售资金流分析显示,散户活动降至20%分位数,ETF流入降至8%分位数。散户继续减持软件板块,战术性轮动至能源板块,主要通过削减非巨头科技股来融资。能源股获得年初以来最高资金流入,投资含义是板块轮动趋势可能持续,后续验证变量为软件板块资金流出是否延续。
-
贵金属投资偏好分化:散户表现出对实物贵金属的偏好而非矿业股,黄金矿业股面临持续抛售压力,而贵金属ETF保持温和需求。这种偏好差异可能影响贵金属相关股票的表现分化,投资含义是实物贵金属相关资产表现可能优于矿业股,后续验证变量为贵金属ETF与矿业股的相对表现。
-
单股集中度依然较高:零售单股活动仍高度集中在巨头七股,半导体板块因英伟达表现强劲而获得净买入。散户风险偏好疲弱但集中于科技巨头的投资模式未变,投资含义是科技巨头仍具资金吸引力,后续验证变量为散户对非巨头科技股的态度变化。
主要来源:JPM《Retail Radar Sep 2 – Energy over Software, Precious Metals over Miners-260902》
主线和热点
散户资金从软件转向能源,贵金属偏好实物胜过矿业股
散户风险偏好显著下降,资金流呈现结构性轮动,从高估值软件股转向受地缘政治驱动的能源股,同时偏好实物贵金属而非矿业股。
关键数据方面,散户活动降至20%分位数,ETF流入降至8%分位数,显示风险偏好疲弱。机制解释是利率上升和地缘政治紧张削弱了散户的风险偏好,促使他们减少整体市场参与度,从软件股转向能源股。共识与分歧在于,这种轮动是短期战术性还是长期结构性变化。后续观察变量包括软件板块资金流出的可持续性和能源板块资金流入的持久性。
主要来源:JPM《Retail Radar Sep 2 – Energy over Software, Precious Metals over Miners-260902》
中国房地产预售制改革将结构性削弱开发商盈利能力
预售制改革要求逐步推进从预售制向现房销售转变,将显著改变开发商资金周转模式,提高行业准入门槛。
关键数据方面,开发商销售额预计2027-28年平均下降17%/35%,复合年增长率下降24%。机制解释是预售模式下开发商可在建设期就获得销售资金回笼,现房销售需等待项目完工才能确认收入,大幅延长资金回收周期。共识与分歧在于,开发商能否通过提价完全对冲盈利影响。后续观察变量包括预售制改革具体实施进度和开发商现金流状况。
主要来源:MS《China Property - Asia Pacific Quantifying the Impact of a Completed-Sales Model-260830》;Goldman Sachs《CHINA PROPERTY WEEKLY WRAP:Week 35 Wrap Volume and sentiment mixed; new central level policies launched-260901》
AI数据中心转型成汽配供应商最重要新增长机会
AIDC成为超越传统汽车的新机遇,液冷散热和精密铸造领域在2H26将率先显现收入加速,为汽配供应商提供更清晰的收入可见性。
关键数据方面,Foryou 1H26 AI相关营收已超3亿元人民币,目标2026年达到8-10亿元。机制解释是供应商利用现有工程制造能力进入液冷散热、精密铸造、电源电子、高速连接器等领域。共识与分歧在于,投资者对汽配供应商进入AIDC的时机存在分歧,认为要么太晚要么太早。后续观察变量为液冷散热和精密铸造AIDC业务收入确认进度。
主要来源:MS《China Auto Parts - Asia Pacific 2Q26 Wrap-up-Not Much About Autos-260831》
全球能源系统进入"增加而非替代"时代,AI驱动电力需求激增
全球正处于能源增加而非替代的时代,所有主要能源来源都在增长,AI数据中心用电量快速增长成为新的结构性电力需求。
关键数据方面,2027年年度能源投资需求可达约3.6万亿美元,2026年全球数据中心用电量将达到565太瓦时。机制解释是人口增长、经济发展、电气化、人工智能和数字基础设施推动能源需求上升,地缘政治碎片化增加能源安全溢价。共识与分歧在于,这与普遍认为可再生能源将快速替代化石燃料的共识相悖。后续观察变量为年度能源投资总额是否达到3.6万亿美元。
主要来源:Barclays《The global energy race Energy in the age of fragmentation-260903》
大类分类扫描
宏观与大类资产
日本经济复苏将持续,主要由资本支出驱动。野村预计日本经济将以不低于潜在增长率的速度复苏,核心CPI通胀将在2027年Q1达到3.3%峰值,随后回落至2%左右。央行将在2026-2027年间进行三到四次加息,影响日元汇率和日本资产价格。来源:Nomura《Japan-FY26–28 economic outlook-We maintain scenario for economic recovery driven by capex-260831》
地缘、贸易与航运
地缘政治碎片化重塑资本配置。巴克莱认为各国建设战略储备、多元化供应链、投资国内产能,需要更多冗余基础设施投资,推高整体能源系统成本。乌克兰战争、伊朗冲突和全球贸易体系碎片化从根本上改变了各国政府对能源供应的看法。来源:Barclays《The global energy race Energy in the age of fragmentation-260903》
权益市场与资金流
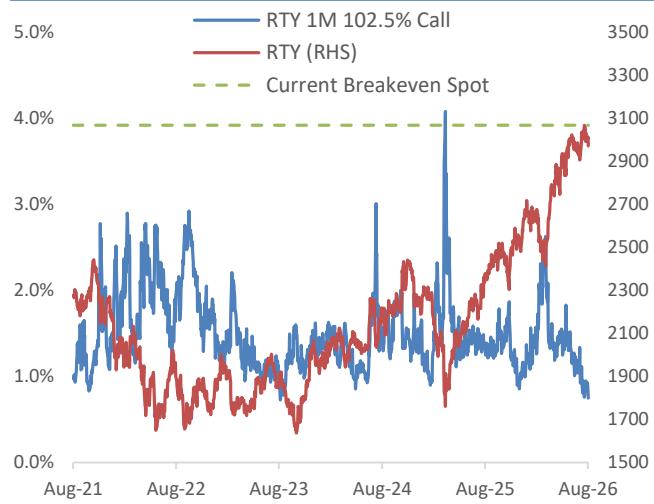
全球股指波动率普遍下降,但韩国市场仍处极端高位。摩根大通数据显示,韩国KOSPI2波动率虽大幅下降但仍处92.3%历史分位数,美国小盘股RTY波动率结构最为陡峭,年化滚降收益率达9.3%为全球最高。来源:JPM《Global Index Volatility Chartbook-260831》
产业主题与板块
中国AI模型市场竞争激烈,独立AI实验室在使用量上领先。Bofa追踪显示,DeepSeek V4 Flash在OpenRouter平台领先,腾讯2Q26资本支出达530亿元,阿里达680亿元,预期中国前四大云平台2026E/2027E资本支出同比增长98%/44%。来源:Bofa《China AI Model Monitor (Aug)-Upgrade wave, Usage surge, Cloud upside-260831》
地产、消费与内需
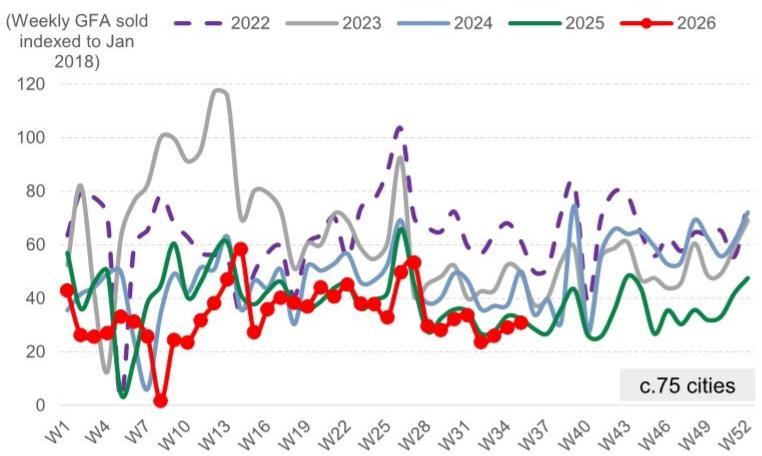
中国新房销售量呈现环比改善但同比持续下滑。高盛数据显示,本周新房销售量环比增长6%,但同比下降5%,8月新房销售面积同比下降19%(环比),同比下降10%(同比)。来源:Goldman Sachs《CHINA PROPERTY WEEKLY WRAP:Week 35 Wrap Volume and sentiment mixed; new central level policies launched-260901》
商品、能源与资源品
AI驱动电力需求结构性变化,成为新的基载电力需求来源。巴克莱预计AI相关电力需求以每年25-30%的速度增长,到2030年数据中心电力消费可能达到945太瓦时,约占全球电力需求的3%。来源:Barclays《The global energy race Energy in the age of fragmentation-260903》
机构观点之间的共识与分歧
共识1:AI相关需求推动结构性变化 - 多家机构认同AI基础设施建设需求正在推动多个行业发生结构性变化,无论是数据中心用电量激增、汽配供应商转型AIDC,还是云基础设施投资大幅增加。
共识2:地缘政治因素重塑资源配置 - 机构普遍认为地缘政治碎片化正在改变全球资本配置逻辑,从成本优化转向韧性优化,推高整体系统成本。
分歧1:AI转型时机判断存在差异 - 对于汽配供应商进入AIDC的时机,市场存在分歧,认为要么太晚(竞争激烈),要么太早(未来1-2年难见显著收入增长)。
分歧2:能源转型路径认知不同 - 传统观点认为可再生能源将快速替代化石燃料,但巴克莱认为全球正处于能源增加而非替代的时代,所有主要能源来源都在增长。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 0425.HK | Minth | 看多 | 逻辑强化 | 海外敞口大,液冷散热业务有望在3Q26显现 | MS《China Auto Parts - Asia Pacific 2Q26 Wrap-up-Not Much About Autos-260831》 |
| 观察偏多 | 002906.SZ | Foryou | 看多 | 数据改善 | 1H26 AI相关营收超3亿元,目标2026年达到8-10亿元 | MS《China Auto Parts - Asia Pacific 2Q26 Wrap-up-Not Much About Autos-260831》 |
| 观察偏多 | 603596.SS | Bethel | 看多 | 数据改善 | 2Q26营收同比增长42%,电控制动业务增长强劲 | MS《China Auto Parts - Asia Pacific 2Q26 Wrap-up-Not Much About Autos-260831》 |
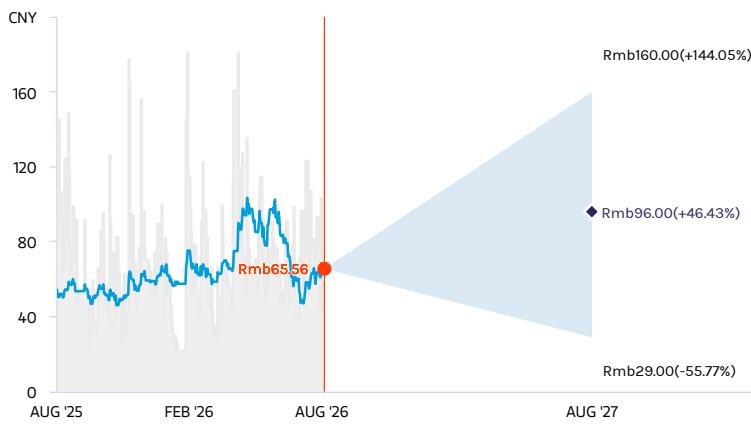
| 逻辑强化 | 601799.SS | Xingyu | 看空 | 评级下调 | 下调目标价至127元,受大众中国销量不及预期影响 | MS《China Auto Parts - Asia Pacific 2Q26 Wrap-up-Not Much About Autos-260831》 |
| 逻辑强化 | 603786.SS | Keboda | 看空 | 评级下调 | 下调目标价至56元,受大众中国销量和内存成本上涨影响 | MS《China Auto Parts - Asia Pacific 2Q26 Wrap-up-Not Much About Autos-260831》 |
| 观察偏多 | 0688.HK | COLI | 看多 | 评级上调 | 获得买入评级,但预售制改革下销售额预期下降 | Goldman Sachs《CHINA PROPERTY WEEKLY WRAP:Week 35 Wrap Volume and sentiment mixed; new central level policies launched-260901》 |
后续观察清单
-
软件板块资金流出可持续性:为什么要看它,因为如果持续流出可能预示软件股估值调整压力加大,验证散户资金轮动的结构性特征。
-
预售制改革具体实施进度:为什么要看它,因为政策执行力度将直接影响开发商运营模式和行业格局变化速度,验证房地产行业转型的实际进度。
-
液冷散热和精密铸造AIDC业务收入确认:为什么要看它,因为这两项业务被认为将在2H26带来最明显的收入加速,验证AI转型的实际效果。
-
年度能源投资总额实现情况:为什么要看它,因为这是巴克莱报告核心预测,决定能源投资超级周期是否实现,影响整个能源生态系统投资逻辑。
-
韩国KOSPI2波动率持续性:为什么要看它,因为韩国市场波动率仍处92.3%历史高分位数,如果持续下降可能预示着亚太地区风险情绪的整体改善。
-
AI数据中心电力消费增长轨迹:为什么要看它,因为AI驱动的电力需求是新的结构性变量,影响电网投资和基载电源需求,验证巴克莱的预测准确性。
-
大众中国销量恢复情况:为什么要看它,因为多家汽配供应商业绩受大众中国销量不及预期影响而下调,验证汽车产业链复苏的可持续性。