覆盖研报日期:2026-09-04
- 全球能源投资需求激增至3.6万亿美元,HSBC预测AI资本支出和地缘政治因素将推动2027年能源投资需求激增至3.6万亿美元,远超传统替代逻辑进入"增加而非替代"时代,结构性通胀压力将持续。
- 中国房地产预售制改革重塑行业盈利模式,德意志银行认为8月28日新政标志着高杠杆、高周转模式终结,开发商销售额预计2027-28年平均下降17%/35%,内部收益率将显著下降18个百分点。
- AI基础设施融资新模式缓解科技股现金流压力,巴克莱分析显示Compute SPV结构有望将AI投资从超大规模公司资产负债表转移,支撑微软等科技股估值重估,大型科技股2026年落后标普500指数92%的时间。
- 中国新能源汽车渗透率突破64%但淡季订单下滑,高盛数据显示第35周新能源汽车订单环比下降6%,但零售渗透率达64.3%,结构性转型趋势不变,上游原材料价格趋于稳定。
- 人形机器人商业化进程加速但市场情绪疲弱,贝恩斯坦认为行业进入批量生产阶段,Unitree上市首日涨幅超460%,但市场对人形机器人情绪仍然疲弱,供应链企业实际业务进展提供投资机会。
- 跨日期强化:相比前期散户资金从软件转向能源趋势,本日更突出AI资本支出推动的全球能源投资超级周期,以及中国房地产制度性变革对开发商盈利能力的结构性冲击。
报告统计
| 指标 | 数量 |
|---|---|
| 源素材数量 | 35 |
| 重点覆盖报告 | 11 |
| 覆盖机构 | 巴克莱、贝恩斯坦、美国银行、花旗银行、德意志银行、高盛、汇丰银行、摩根大通、摩根士丹利、野村证券 |
| 完整报告摘要 | 11 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、AI基础设施、房地产改革、新能源汽车、人形机器人 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是AI资本支出推动全球能源投资进入超级周期,同时中国房地产制度性改革对全球流动性格局产生深远影响。 HSBC数据显示AI资本支出热潮成为主要增长引擎,但收益分布极不均匀,台湾和美国最为受益,同时霍尔木兹海峡冲突风险持续推高能源价格预期。
- 全球能源投资超级周期启动:HSBC预测2027年年度能源投资需求可达约3.6万亿美元,AI数据中心用电量快速增长,2026年将达到565太瓦时,到2030年可能达到945太瓦时,约占全球电力需求的3%。投资含义是能源基础设施投资将成为新的结构性增长动力,后续验证变量为各国能源政策实施进度和AI电力需求实际增长轨迹。
-
地缘政治推高能源通胀预期:霍尔木兹海峡冲突风险持续,部分重开情景下油价可能升至140-150美元/桶,将严重拖累能源进口国增长并推高通胀。HSBC维持2026年全球增长2.5%预测不变,但上调通胀预期至3.8%,投资含义是央行政策面临增长与通胀双重约束,后续验证变量为中东地缘政治局势变化。
-
美联储政策转向鹰派:新主席Kevin Warsh暗示可能年内加息,政策立场转向鹰派,影响全球流动性环境。美元因能源盈余和避险地位继续走强,投资含义是新兴市场面临资本外流压力,后续验证变量为美联储政策利率决策和新主席关于通胀框架改革的表态。
-
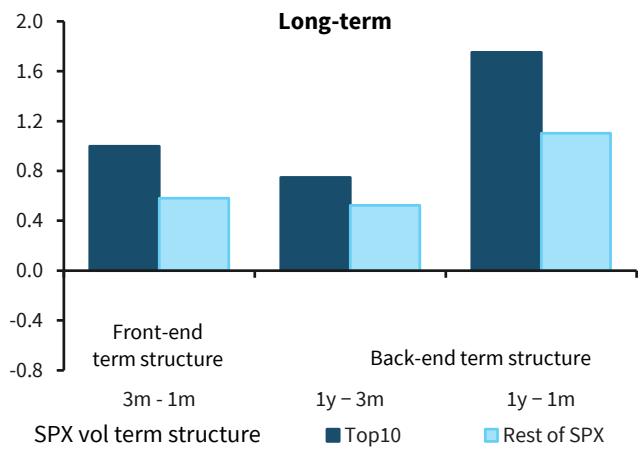
AI资本支出融资新模式:巴克莱分析显示Compute SPV融资结构将AI资本支出从超大规模公司资产负债表转移,预计2028年开始生效,支撑科技股现金流改善和估值重估。投资含义是大型科技股估值约束有望缓解,后续验证变量为Compute SPV融资结构的实际落地进展和规模。
主要来源:HSBC《Global Economics Crosscurrents-260902》;巴克莱《The Global Volatility Pulse Hyperscalers-Hype again--260901》
主线和热点
AI资本支出推动全球能源投资超级周期,结构性通胀压力将持续
AI资本支出已成为推动全球能源投资进入超级周期的核心驱动力,结构性通胀压力将持续推高央行政策难度。 HSBC数据显示AI资本支出热潮成为主要增长引擎,但收益分布极不均匀,台湾和美国最为受益,同时AI数据中心用电量快速增长,2026年将达到565太瓦时。
关键数据方面,AI相关电力需求以每年25-30%的速度增长,到2030年数据中心电力消费可能达到945太瓦时,约占全球电力需求的3%。机制解释是AI基础设施建设推动铜线、内存芯片等关键组件价格上涨,形成需求侧通胀压力,同时AI发展推动电力需求激增,能源安全成为各国核心议题。
共识与分歧在于,多数机构认同AI投资将推动能源需求增长,但对通胀持续时间和政策应对存在分歧。后续观察变量为各国能源政策实施进度、AI电力需求实际增长轨迹,以及AI资本支出对关键金属和组件价格的持续推高作用。
主要来源:HSBC《Global Economics Crosscurrents-260902》;巴克莱《The global energy race Energy in the age of fragmentation-260903》
中国房地产预售制改革重塑行业盈利模式,开发商现金流压力显著增加
中国房地产预售制改革标志着高杠杆、高周转开发模式的终结,将结构性削弱开发商盈利能力。 德意志银行认为8月28日新政要求开发商用自有资金购地,预售资金监管更严,房贷发放延后至竣工,最长贷款期限延长至40年。
关键数据显示,开发商销售额预计2027-28年平均下降17%/35%,内部收益率将显著下降18个百分点。机制解释是新政要求开发商用自有资金购地,预售资金监管更严,房贷发放延后至竣工,金融风险从个人转移至机构,开发商承担更长时间的资金压力。
共识与分歧在于,市场普遍认为政策力度不足,但德意志银行认为是根本性制度变革,将重新分配资本、风险和激励机制。后续观察变量为土地购置和新开工数据变化、地方土地出让收入变化,以及新屋销售恢复情况。
主要来源:德意志银行《China Macro:A New Era Begins:Rewriting China's Property Model-260831》;花旗银行《China Economics A Cyclical Bottom Within the Year- - August Data Preview-260903》
人形机器人商业化进程加速但市场情绪疲弱,供应链企业实际业务进展提供投资机会
人形机器人产业进入批量生产阶段,但市场情绪仍然疲弱,供应链企业实际业务进展为投资提供了结构性机会。 贝恩斯坦认为行业进入批量生产阶段,Unitree上市首日涨幅超460%,但市场对人形机器人情绪仍然疲弱。
关键数据显示,中国工业机器人产量同比增长30%,xEV批发量增长22%,激光雷达出货量大幅增长。机制解释是人形机器人行业从研发阶段向商业化应用转变,带动供应链需求增加,X Square实现每小时1816件包裹分拣,准确率超98%,Sharpa机器人在DQ门店完成55步工作流程。
共识与分歧在于,市场情绪疲弱但基本面强劲,关键零部件供应商如三花智控、拓普集团在机器人业务方面报告了有意义的进展。后续观察变量为特斯拉Optimus量产进度、中美在人形机器人领域的政策变化,以及关键零部件供应商机器人业务收入占比变化。
主要来源:贝恩斯坦《Asia Emerging Robotics Asia Emerging Robotics-The Barometer (July-August 2026)-260901》;汇丰银行《China Satellite Supply Chain:A primer on the space race-260831》
中国新能源汽车渗透率突破64%但淡季订单下滑,结构性转型趋势不变
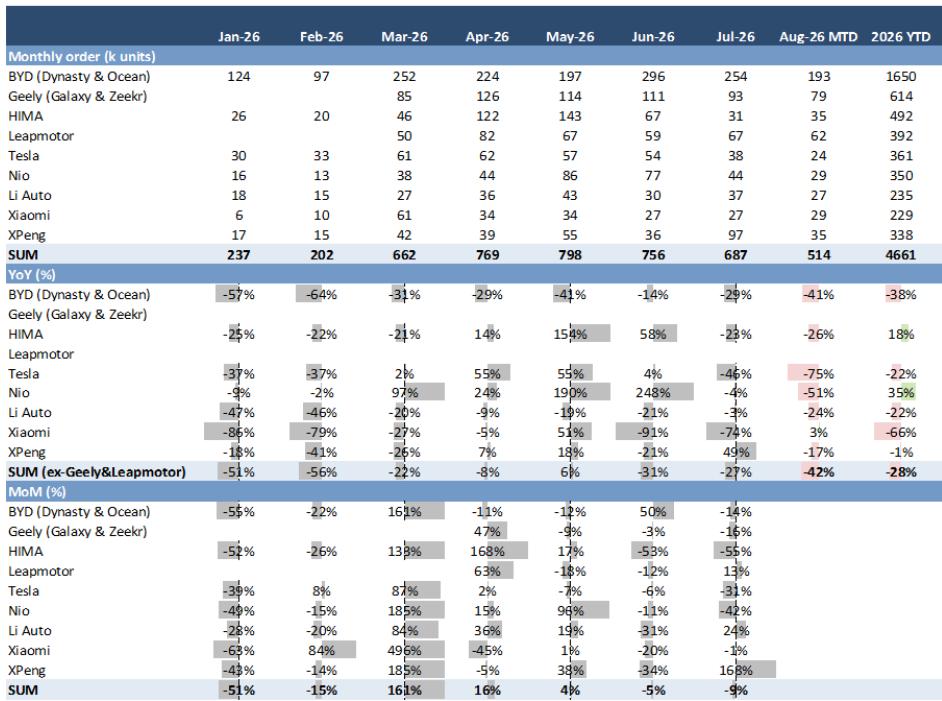
中国新能源汽车市场在夏季淡季中订单下滑,但渗透率持续创新高,结构性增长趋势不变。 高盛数据显示第35周新能源汽车订单环比下降6%,但零售渗透率达64.3%,标志着市场接受度的关键转折点。
关键数据显示,新能源汽车周订单环比下降6%,同比下降40%,但零售渗透率达64.3%,批发渗透率达70.5%。机制解释是夏季淡季效应导致整体汽车市场需求疲软,但消费者对新能源汽车接受度持续提升,技术成熟度改善,结构性转型趋势依然强劲。
共识与分歧在于,短期销售数据承压但需区分季节性因素与基本面趋势,上游电池原材料价格趋于稳定有利于行业盈利修复。后续观察变量为9月1日新能源车企月度销量发布、蔚来2026年第二季度财报,以及上游电池原材料价格走势。
主要来源:高盛《CHINA NEW ENERGY VEHICLE WEEKLY CHARTBOOK 2026 Week 35 - Weekly order -6% wow, NEV retail-wholesale penetration 64%-71% in Aug MTD-260901》;花旗银行《China Economics A Cyclical Bottom Within the Year- - August Data Preview-260903》
大类分类扫描
宏观与大类资产
全球增长前景疲软但通胀压力上升,央行政策面临两难。 HSBC维持2026年全球增长2.5%预测不变,但上调通胀预期至3.8%,认为霍尔木兹海峡部分重开情景下油价可能升至150美元/桶。投资含义是央行政策将更多关注结构性通胀压力而非全面性通胀,后续验证变量为通胀数据和央行政策沟通效果。来源:HSBC《Global Economics Crosscurrents-260902》;巴克莱《The Global Volatility Pulse Hyperscalers-Hype again--260901》
地缘、贸易与航运
地缘政治碎片化重塑全球资本配置逻辑。 巴克莱认为各国建设战略储备、多元化供应链、投资国内产能,需要更多冗余基础设施投资,推高整体能源系统成本。乌克兰战争、伊朗冲突和全球贸易体系碎片化从根本上改变了各国政府对能源供应的看法。投资含义是能源安全投资将释放9万亿美元价值创造机会,后续验证变量为各国能源政策实施进度。来源:巴克莱《The global energy race Energy in the age of fragmentation-260903》;HSBC《Global Economics Crosscurrents-260902》
权益市场与资金流
散户风险偏好显著下降,资金流呈现结构性轮动特征。 JPM数据显示零售活动降至20%分位数,ETF流入降至8%分位数,散户正从软件板块转向能源板块,偏好实物贵金属而非矿业股。投资含义是板块轮动趋势可能持续,后续验证变量为软件板块资金流出是否延续。来源:JPM《Retail Radar Sep 2 – Energy over Software, Precious Metals over Miners-260902》;摩根大通《Global Index Volatility Chartbook-260831》
产业主题与板块
AI基础设施融资新模式支撑科技股估值重估。 巴克莱分析显示Compute SPV融资结构将AI资本支出从超大规模公司资产负债表转移,支撑微软等科技股估值重估。投资含义是大型科技股估值约束有望缓解,后续验证变量为Compute SPV融资结构的实际落地进展。来源:巴克莱《The Global Volatility Pulse Hyperscalers-Hype again--260901》;美国银行《Microsoft Corporation AI strategy and execution support higher valuation; raise PO to $600-260901》
地产、消费与内需
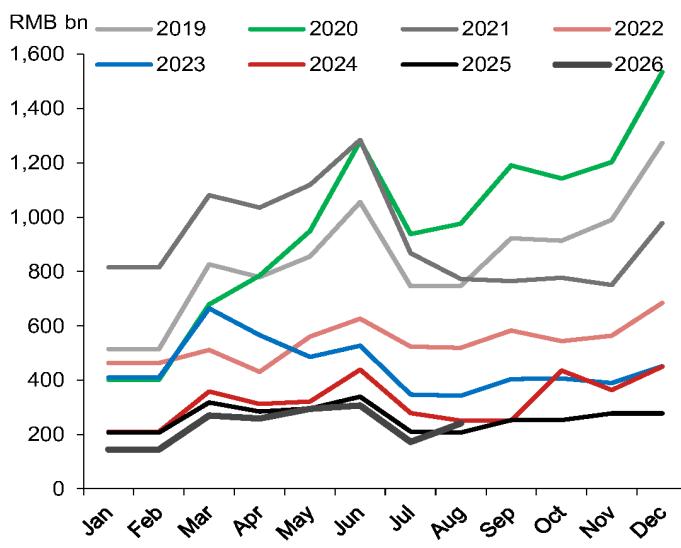
中国房地产预售制改革将结构性削弱开发商盈利能力。 德意志银行认为新政要求开发商用自有资金购地,预售资金监管更严,房贷发放延后至竣工,开发商现金流压力显著增加。投资含义是房地产开发将更资本密集化,竞争更多基于项目质量而非企业规模,后续验证变量为土地购置和新开工数据变化。来源:德意志银行《China Macro:A New Era Begins:Rewriting China's Property Model-260831》;野村证券《Asia Chart Alert Economics-China-State-owned developers drove contract sales value in August-260901》
商品、能源与资源品
AI驱动电力需求结构性变化,成为新的基载电力需求来源。 巴克莱预计AI相关电力需求以每年25-30%的速度增长,到2030年数据中心电力消费可能达到945太瓦时,约占全球电力需求的3%。投资含义是AI发展推动电力需求激增,能源安全成为各国核心议题,后续验证变量为AI电力需求实际增长轨迹。来源:巴克莱《The global energy race Energy in the age of fragmentation-260903》;高盛《CHINA NEW ENERGY VEHICLE WEEKLY CHARTBOOK 2026 Week 35 - Weekly order -6% wow, NEV retail-wholesale penetration 64%-71% in Aug MTD-260901》
机构观点之间的共识与分歧
共识1:AI资本支出推动结构性通胀压力 - 多数机构认同AI基础设施建设将推动能源、电力、关键组件等价格上涨,形成需求侧通胀压力,影响央行政策路径。
共识2:中国房地产预售制改革是制度性变革 - 机构普遍认为8月28日新政标志着高杠杆、高周转开发模式的终结,转向资本密集、质量驱动的新模式。
分歧1:美联储政策路径 - HSBC认为美联储新主席Kevin Warsh暗示可能年内加息,政策立场转向鹰派,而其他机构对通胀持续性和政策反应存在不同看法。
分歧2:人形机器人商业化时间表 - 市场对人形机器人商业化时间表存在分歧,部分机构认为商业化进程加速,但市场情绪仍然疲弱,实际进展可能慢于预期。
个股与公司边际变化
只呈现券商报告中的评级变化、逻辑变化、催化和数据变化,不构成交易建议。
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | MSFT | 微软 | 逻辑强化 | 评级上调 | 目标价从500美元上调至600美元,基于Azure增长加速和AI投资回报改善 | 美国银行《Microsoft Corporation AI strategy and execution support higher valuation; raise PO to $600-260901》 |
| 观察偏多 | GOOGL | 谷歌 | 数据改善 | 策略推荐 | 推荐购买GOOGL 2027年6月400/470看涨期权价差 | 巴克莱《The Global Volatility Pulse Hyperscalers-Hype again--260901》 |
| 观察偏多 | 0823.HK | Link REIT | 逻辑强化 | 维持评级 | 维持超配评级,受益于香港零售销售增长和开发商向地主轮动 | 摩根大通《Hong Kong Commercial Property:Retail sales stayed at+5% Y Y in July-260901》 |
| 观察偏多 | 1997.HK | Wharf REIC | 逻辑强化 | 维持评级 | 维持超配评级,受益于香港零售销售增长和开发商向地主轮动 | 摩根大通《Hong Kong Commercial Property:Retail sales stayed at+5% Y Y in July-260901》 |
| 看多 | 300136 CH | Sunway | 评级上调 | 买入评级 | 射频组件供应商,受益于中国卫星供应链市场空间达1940亿元 | 汇丰银行《China Satellite Supply Chain:A primer on the space race-260831》 |
| 看多 | 600498 CH | FiberHome | 评级上调 | 买入评级 | 卫星激光通信终端供应商,受益于中国卫星供应链市场空间达1940亿元 | 汇丰银行《China Satellite Supply Chain:A primer on the space race-260831》 |
| 观察偏多 | 300762 CH | Jushri | 逻辑强化 | 持有评级 | 商业卫星载荷供应商,载荷部分占卫星价值的50-70% | 汇丰银行《China Satellite Supply Chain:A primer on the space race-260831》 |
后续观察清单
-
AI数据中心电力消费增长轨迹:为什么要看它,因为AI驱动的电力需求是新的结构性变量,影响电网投资和基载电源需求,验证巴克莱预测AI相关电力需求以每年25-30%速度增长的准确性。
-
预售制改革具体实施进度:为什么要看它,因为政策执行力度将直接影响开发商运营模式和行业格局变化速度,验证房地产行业转型的实际进度和对开发商盈利能力的结构性冲击。
-
Compute SPV融资结构实际落地进展:为什么要看它,因为这将决定AI资本支出能否真正从科技公司资产负债表移出,验证巴克莱关于AI基础设施融资新模式将缓解超大规模科技公司现金流压力的观点。
-
人形机器人商业化时间表验证:为什么要看它,因为高盛将市场预测大幅上调,特斯拉计划2027年底开始对外发货,其实际进展将验证人形机器人商业化时间表,影响相关产业链投资决策。
-
散户资金轮动可持续性:为什么要看它,因为JPM数据显示散户从软件转向能源,偏好实物贵金属而非矿业股,这种结构性轮动趋势的持续性将影响板块相对表现。
-
霍尔木兹海峡交通恢复情况:为什么要看它,因为直接决定油价走势和全球能源供应风险,影响通胀预期和央行政策空间,验证HSBC关于油价可能升至150美元/桶的预测。
-
中国新能源汽车淡季恢复情况:为什么要看它,因为高盛数据显示夏季淡季订单下滑但渗透率创新高,9月销售数据将验证淡季影响的程度和结构性转型趋势的持续性。