覆盖研报日期:2026-09-05
-
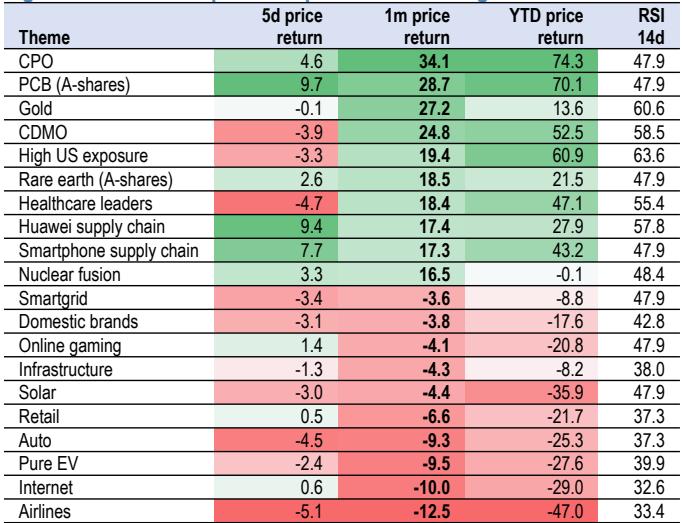
中国股市过度集中科技板块风险显著:JPM数据显示境内主动基金在IT板块配置达46%,远超历史均值3.9个标准差,存在极端拥挤风险,建议向金融、医疗、大宗商品等低配领域轮动。
-
房地产现房销售改革重塑开发商盈利模式:828新政将使开发商项目内部收益率从高teens降至个位数,土地销售可能下跌三分之二以上,新开工面积将降至2亿平方米以下,行业面临根本性转型。
-
人形机器人商业化进程加速但技术瓶颈待突破:世界动作模型(WAM)将成为实现长视距自主性的关键技术路径,当投资回报期降至2.5年以下时商业采用将显著加速,2031年预计达百万级年出货量。
-
印度AI就业创造被严重夸大:85%的AI相关职位来自传统IT公司,43%实际上是传统IT岗位重新包装,AI并未创造足够新岗位抵消传统岗位流失,净就业岗位增长接近零。
-
中国电池供应链保持强劲增长:前六大电池制造商9月产量预计环比增长7%,同比增长69%,CATL表现突出同比增长79%,但铜箔供应成为当前最大瓶颈而非需求疲软。
-
宏观政策与地缘政治风险交织:摩根士丹利警告当前去杠杆化进程比以往更痛苦,房地产拖累和家庭部门激进去杠杆导致财政紧缩变成顺周期操作,重新引发通缩风险。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 58 |
| 重点覆盖报告 | 17 |
| 覆盖机构 | Barclays, Bernstein, Goldman Sachs, J.P. Morgan, JPM, Morgan Stanley, Nomura |
| 完整报告摘要 | 17 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、权益市场、房地产、AI科技、人形机器人 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是中国股市过度集中科技板块的风险显著浮现,同时房地产制度性改革对流动性格局产生深远影响。 摩根大通数据显示境内主动基金在IT板块配置达到46%,远超历史均值3.9个标准差,创下过去十年任何板块未见的极端集中度,而消费、医疗、金融等板块则显著低配。
- 利率与估值压缩风险:美债收益率熊市平坦化期间FTM P/E倍数趋于收缩,特别是当2年期收益率上涨快于10年期时,对AI板块估值构成压力,但盈利增长强劲可缓冲潜在的估值压缩风险。
-
资金流与板块轮动:境内主动基金在IT板块过度配置,而金融、医疗、大宗商品等板块显著低配,为资金轮动提供了结构性机会,建议通过盈利增长验证的股票筛选策略进行配置。
-
权益策略与风格切换:AI板块盈利增长强劲(MXCN/CSI-300 IT板块FTM EPS增长达46%/52%),但过度集中风险要求向低配但盈利增长稳健的板块轮动,如医疗、券商、航运、物流、化工等。
-
信用与房地产冲击:房地产预售制向现房销售转型,开发商现金流压力显著增加,项目内部收益率从高teens降至个位数,将影响银行信贷结构和整体流动性环境。
主要来源:JPM《China Equity Strategy Thematic Rotation into Financials, Commodities and Healthcare; Earnings-Backed Alpha Screen-260904》;摩根士丹利《The Viewpoint-China's Deleveraging-deflation Risks Re-emerge-260902》
主线和热点
中国股市过度集中科技板块风险显著,资金轮动至低配领域机会浮现
这是当前中国股市最重要的结构性风险与机会所在。 摩根大通数据显示境内主动基金在IT板块配置达到46%,远超历史均值3.9个标准差,创下过去十年任何板块未见的极端集中度,而消费、医疗、金融等板块则显著低配。
关键数据与事实:境内主动基金IT板块配置比例达46%,远超历史均值3.9个标准差;MXCN IT板块FTM EPS增长46%,CSI-300 IT板块FTM EPS增长52%。机制解释:通过两轨分析框架——拥挤板块需验证盈利增长能否吸收估值压缩,低配板块需验证盈利加速是否支持重新建仓。
共识与分歧:市场普遍看好AI板块,但对过度集中风险认识不足;机构建议向金融、医疗、大宗商品等低配且盈利增长稳健的板块轮动。后续观察变量:美债收益率曲线形态变化对估值倍数的影响,以及3Q26财报季AI生态实际表现。
主要来源:JPM《China Equity Strategy Thematic Rotation into Financials, Commodities and Healthcare; Earnings-Backed Alpha Screen-260904》
房地产现房销售改革重塑开发商盈利模式,项目IRR从高teens降至个位数
这是中国房地产行业根本性转型的标志性事件。 高盛量化分析显示828新政要求预售资金闭环管理,开发商无法提前支取用于新投资,项目内部收益率从目前的高teens水平大幅降至个位数。
关键数据与事实:项目内部收益率从高teens-低twenties%降至mid-single digit%;土地销售潜在跌幅2/3或更多;新开工面积预测降至GFA200mn sqm或更少。机制解释:现金流时间错配导致融资成本上升,土地需用自有资本支付而非债务,开发商盈利能力大幅下降。
共识与分歧:市场低估了政策对开发商盈利能力的冲击程度,需要地价降15%、付款后置、售价涨10%或建设周期缩一年才能恢复至10%以上IRR。后续观察变量:各地828政策实施细则出台情况,特别是土地付款条款、存款率、销售款项提取条件等。
主要来源:高盛《CHINA REAL ESTATE:Quantify the impacts from a completed property sales model-260903》;JPM《Property Data Monitor Mainland China-first land requiring completed-home sales is up for sale after the 828 policy; HK-divergent sell-through rates-260902》
人形机器人商业化进程加速,世界动作模型成关键技术路径
这是人形机器人行业即将迎来突破性发展的关键信号。 伯恩斯坦预测世界动作模型(WAM)将在未来三年内广泛采用,成为实现长视距自主性和跨任务泛化的关键技术路径,当投资回报期降至2.5年以下时商业采用将显著加速。
关键数据与事实:世界模型物理理解评分仅22%,仍有巨大改进空间;机器人操作成功率目标从60%提升至99%;人形机器人年度出货量预测2031年达100万台。机制解释:世界模型能够想象结果并规划行动,结合VLA的优势形成融合架构,强化学习通过价值网络评估动作成功概率。
共识与分歧:市场期待机器人领域的ChatGPT时刻,但报告认为物理AI更多是进化过程,强化学习才是关键突破点。后续观察变量:世界动作模型(WAM)的技术进展和物理理解能力提升,以及仓储拣选、工厂物料处理等应用场景的商业化部署情况。
主要来源:伯恩斯坦《Humanoid Robotics: The emperor's new brain and the AlphaGo moment four predictions shaping the next three years-260904》;高盛《CHINA HUMANOID ROBOT Asia Leaders Conference 2026 Takeaways: Panel Session: Full Stack Embodied AI & Commercialization Roadmap-260903》
印度AI就业创造被严重夸大,传统IT岗位重新包装成主要模式
这是对AI创造就业神话的重大修正。 伯恩斯坦数据显示尽管AI采用仍处于早期阶段,但印度已有超过10万个科技岗位流失,通过分析招聘网站上的4万多个AI相关职位,发现85%来自传统IT服务公司,43%实际上是传统IT角色重新包装。
关键数据与事实:AI相关职位数量超过40,000个,但85%来自传统IT公司;43%的AI职位实际上是传统IT岗位重新包装;印度IT行业裁员总数约100,000人。机制解释:AI技术提高效率,减少对传统IT服务的需求,企业倾向于将节省的成本返还股东而非扩大雇佣。
共识与分歧:挑战了技术乐观主义的核心假设,AI驱动的生产力提升不会自动转化为就业增长,反而可能导致净就业岗位减少。后续观察变量:印度前十大IT公司净雇佣数据变化,以及EPFO服务业正式就业增长数据。
主要来源:伯恩斯坦《India Strategy: AI & Jobs the impending displacement-260903》
中国电池供应链保持强劲增长,铜箔供应成最大瓶颈
这是新能源汽车和储能系统需求旺盛的直接体现。 JPM报告显示前六大电池制造商9月产量预计环比增长7%,同比增长69%,三季度总产量预计同比增长67%,但铜箔供应成为当前最大瓶颈。
关键数据与事实:前六大电池制造商9月产量环比增长7%,同比增长69%;CATL 9月产量同比增长79%,环比增长9%;锂碳酸盐价格3Q26至今反弹5%。机制解释:下游需求推动电池制造商增加生产计划,但铜箔等关键材料供应紧张限制了生产扩张。
共识与分歧:与市场普遍担忧需求放缓的观点相反,报告强调供应约束而非需求疲软是主要瓶颈。后续观察变量:铜箔供应恢复情况,以及CATL与同行的产量差距变化。
主要来源:JPM《China Battery & Materials September production remains strong despite material shortages; CATL continues to lead-260902》
大类分类扫描
宏观与大类资产
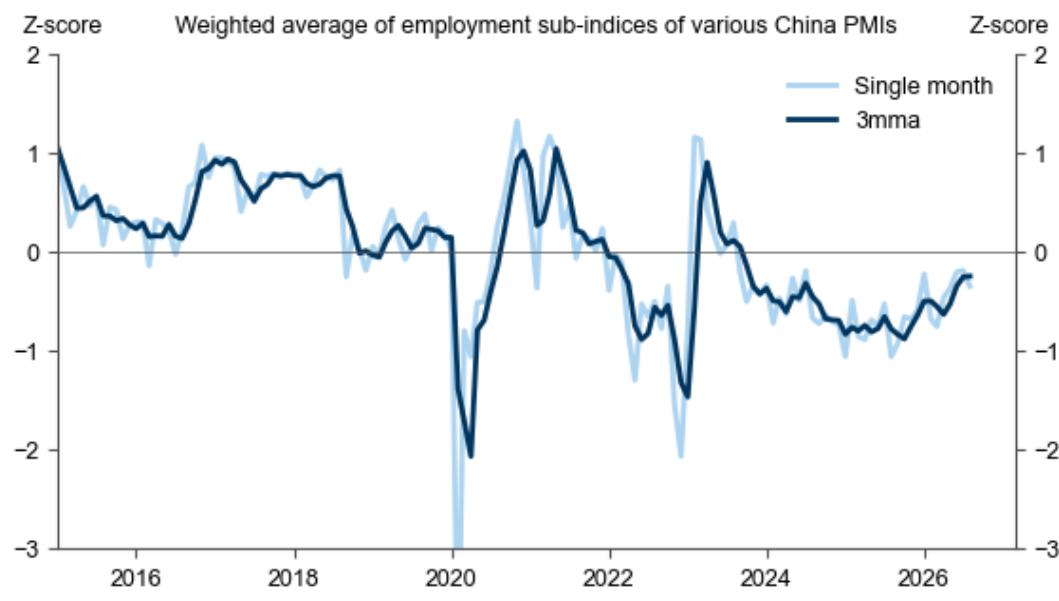
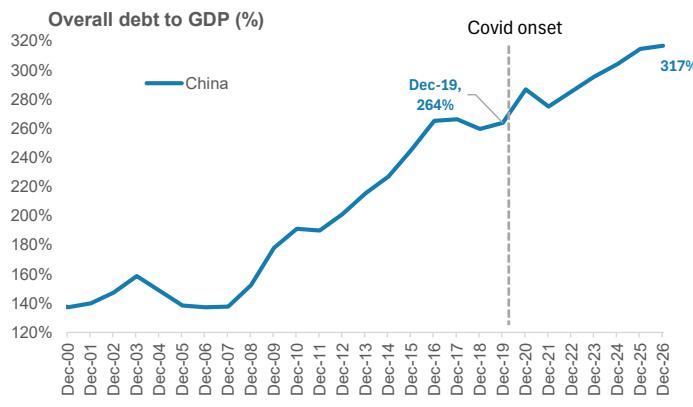
去杠杆化进程比以往更加痛苦,重新引发通缩风险。 摩根士丹利分析指出,尽管出口背景改善,但中国政府再次启动债务去杠杆化,由于房地产市场疲软和家庭部门激进去杠杆,财政紧缩变成顺周期操作而非逆周期调节。公共债务占GDP比例预计2026年底达到122%,财政赤字自2025年7月以来收窄2.5个百分点,家庭债务2026年预计下降3个百分点。来源:摩根士丹利《The Viewpoint-China's Deleveraging-deflation Risks Re-emerge-260902》
地缘、贸易与航运
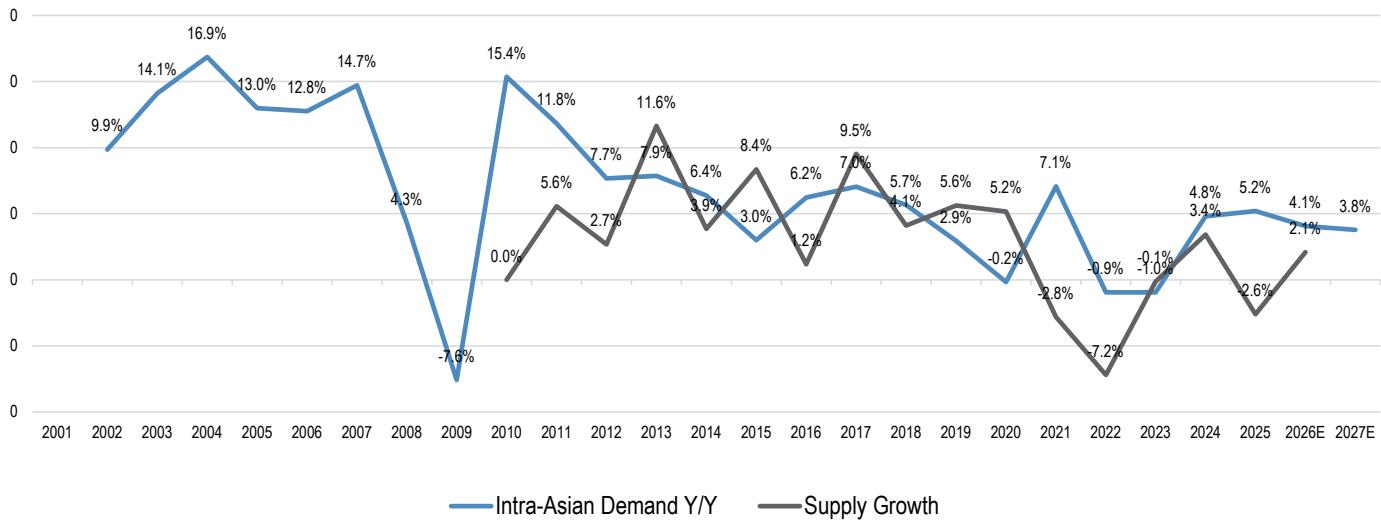
亚洲集装箱航运已从传统运价周期转向DD-SS模式。 摩根大通认为亚洲区域内航运市场正进入由港口拥堵和内陆基础设施约束主导的DD-SS(需求驱动-供应受限)模式,而非传统的运价周期。实际运力比船舶数量更紧张,运营商通过合同重定价、附加费回收和服务可靠性获得定价权。SITC目标价上调至52港元,TSL目标价上调至18港元。来源:J.P.摩根《Container Shipping Insights:When bottlenecks become the market: Intra Asia DDSS remains supportive, raising PT for SITC and TSL-260903》
权益市场与资金流
Goldman Sachs对中国股市持积极态度,预计MSCI中国和沪深300均有显著上涨空间。 本周中国股市下跌1%,主要受科技股拖累(MXCN/CSI300分别下跌0.9%/1.3%)。官方和非官方制造业PMI均在8月上升,显示经济活动改善。Goldman Sachs维持对中国市场的积极观点,目标价显示MSCI中国潜在上涨空间13%-52%,沪深300上涨空间21%-32%。重点关注科技硬件(超配)和材料板块(超配)。来源:高盛《China Weekly Kickstart-260904》
产业主题与板块
中国AI基础设施生态系统正经历快速增长。 JPM分析显示中国AI生态系统正在快速发展,本地开源模型追赶全球前沿水平,大型云服务提供商增加AI基础设施投资。预计国内AI计算需求将以约80%的年复合增长率增长,到2028年本土芯片供应占比将从2025年的40%提升至80%。token消费从2024年初的约1000亿日均量激增至2026年3月的超过140万亿,增长了1000倍。来源:JPM《China AI Infra Ecosystem Unprecedented growth; lingering constraints》
地产、消费与内需
房地产市场出现分化迹象,一手房交易量回升但二手房交易量下降。 高盛中国经济活动追踪显示,30城一手房交易量较上周小幅上升且高于去年同期水平,但二手房交易量有所下降。生产端,钢铁需求和产量基本持平,煤炭消费下降。地方政府专项债发行额2.94万亿元,政府债券使用额度7.56万亿元,均低于去年同期。来源:高盛《China Economic Activity and Policy Tracker-260904》
商品、能源与资源品
全球能源转型势头持续加强,投资机会转向电网、储能和基础负荷电力。 巴克莱银行发布2026年全球能源转型晴雨表,发现全球能源转型势头持续加强,以中国和欧洲领先。投资机会将集中在连接新供应并提供可靠电力所需的电网、电池、电力设备、公用事业和基础负荷发电技术。中国在可再生能源部署方面领先全球,但带来电网整合挑战。来源:巴克莱《2026 Global Energy Transition Barometer-The Next Transition Trade-260902》
机构观点之间的共识与分歧
共识一:房地产政策对行业影响深远。 摩根大通、高盛、巴克莱等机构均认为房地产预售制度向现房销售转型将显著影响开发商盈利模式,项目内部收益率下降,现金流压力增加,行业整合加速。
共识二:AI需求推动相关产业链快速增长。 各机构均看好AI基础设施建设需求,无论是AI计算需求年复合增长率约80%,还是AI驱动的数据中心电力需求快速增长,都显示出强劲的增长动力。
分歧一:中国股市前景判断。 摩根大通认为AI板块盈利增长足以抵消估值压缩风险,建议向低配板块轮动;而摩根士丹利则警告去杠杆化进程比以往更痛苦,重新引发通缩风险,对整体市场前景更为谨慎。
分歧二:房地产政策效果预期。 高盛认为制造业PMI改善和政策支持将推动市场,维持对中国股市的积极观点;而摩根士丹利和巴克莱则更关注房地产政策对开发商现金流和整体经济的负面冲击。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 1308.HK | SITC International Holdings | 看多 | 目标价上调 | 目标价上调至52港元(此前47港元),延长至2027年12月 | J.P.摩根《Container Shipping Insights:When bottlenecks become the market: Intra Asia DDSS remains supportive, raising PT for SITC and TSL-260903》 |
| 看多 | 2510.HK | T.S. Lines | 看多 | 目标价上调 | 目标价上调至18港元(此前13.5港元),延长至2027年12月 | J.P.摩根《Container Shipping Insights:When bottlenecks become the market: Intra Asia DDSS remains supportive, raising PT for SITC and TSL-260903》 |
| 观察偏多 | 0960.HK | Longfor | 观察偏多 | 维持评级 | 重申超配评级,债券收益率吸引 | 巴克莱《China Property:Can housing reform in presales and property financing lift home sales?-260903》 |
| 观察偏多 | 0272.HK | Shui On Land | 观察偏多 | 维持评级 | 重申超配评级,拥有投资物业组合支持 | 巴克莱《China Property:Can housing reform in presales and property financing lift home sales?-260903》 |
| 观察偏多 | 0817.HK | China Jinmao | 观察偏多 | 维持评级 | 重申超配评级,国企开发商代表 | 巴克莱《China Property:Can housing reform in presales and property financing lift home sales?-260903》 |
| 观察偏多 | 3900.HK | Greentown | 观察偏多 | 维持评级 | 重申超配评级,国企开发商代表 | 巴克莱《China Property:Can housing reform in presales and property financing lift home sales?-260903》 |
| 看多 | 9903 HK | Iluvatar CoreX | 看多 | 逻辑强化 | 首选AI芯片供应商,具有安全的晶圆厂产能和库存 | JPM《China AI Infra Ecosystem Unprecedented growth; lingering constraints》 |
| 看多 | 002371 CH | NAURA | 看多 | 逻辑强化 | 领先的本土WFE供应商,受益于本土化趋势 | JPM《China AI Infra Ecosystem Unprecedented growth; lingering constraints》 |
| 看多 | 688012 CH | AMEC | 看多 | 逻辑强化 | 本土WFE供应商,从AI基础设施建设中获益 | JPM《China AI Infra Ecosystem Unprecedented growth; lingering constraints》 |
后续观察清单
-
美债收益率曲线形态变化:为什么要看它,因为它将直接影响AI板块估值倍数,特别是当2年期收益率上涨快于10年期时,验证摩根大通关于估值压缩风险的判断。
-
房地产预售制度实施细则:为什么要看它,因为各地政策执行细节将决定开发商现金流压力的实际程度,验证高盛关于项目IRR大幅下降的量化分析。
-
人形机器人商业化时间表:为什么要看它,因为实际商业化进展将验证伯恩斯坦关于2031年百万级年出货量的预测,影响相关产业链投资决策。
-
印度IT服务行业净雇佣数据:为什么要看它,因为这将验证伯恩斯坦关于AI就业创造被严重夸大的观点,跟踪AI是否真正创造净就业岗位。
-
铜箔供应恢复情况:为什么要看它,因为这是当前电池生产的最大瓶颈,其供应恢复将释放被抑制的产能,验证JPM关于电池供应链强劲增长的判断。
-
家庭债务同比变化:为什么要看它,因为这是摩根士丹利判断通缩风险的关键指标,2026年首次收缩具有里程碑意义。
-
亚洲港口拥堵指数变化:为什么要看它,因为港口拥堵是支撑集装箱航运有效运力紧张的核心变量,直接影响SITC和TSL的定价权。