覆盖研报日期:2026-09-06
-
AI驱动美元信贷供应创纪录:高盛上调2026年美元投资级信贷发行预测至2.3万亿美元,AI相关发行人占供应量24%远超欧元市场6%,造成显著技术面差异,影响全球信贷相对表现。
-
台湾股市资金流向分化明显:高盛将TAIEX目标从51,000上调至54,000(涨幅16%),但外资在科技股获利了结净卖出26亿美元,转向金融股配置,9月FTSE台湾指数调整将带来12亿美元被动资金流入。
-
中国智能手机市场出现超季节性下滑:7月出货量同比下降17%,内存价格上涨导致低端机型出货量同比大幅下降44%,华为中端产品表现强劲但高端竞争力不足,全年预计下降15%。
-
日本债券基金持续获得资金流入:高盛数据显示日本债券基金资金流入显著增加,涵盖国内外投资者,可能使日元在无全球宏观背景转变情况下保持强势,支撑日本资产重新配置趋势。
-
全球利率维持高位主要受能源风险驱动:高盛指出全球收益率处于或接近近期高点,能源价格风险限制了可持续的广泛缓解空间,需要基本面观点改变才能提供持续缓解。
-
跨日期强化:相比前期中国股市过度集中科技板块风险,本日更突出AI资本支出对全球信贷市场的结构性冲击,以及台湾股市外资在科技股获利了结后的资金流向分化现象。
报告统计
| 统计项目 | 数量 |
|---|---|
| 源素材数量 | 84 |
| 重点覆盖报告 | 36 |
| 覆盖机构 | Goldman Sachs, BofA Securities, Bernstein, Citi, J.P. Morgan, Morgan Stanley, Nomura |
| 完整报告摘要 | 36 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、大类资产配置、科技硬件、半导体、能源 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是AI资本支出推动全球信贷市场结构性分化,同时能源价格风险持续压制全球利率走势。高盛数据显示AI相关发行商占美元投资级供应量24%,远超欧元市场6%,造成显著的技术面差异,影响区域间信贷相对表现。
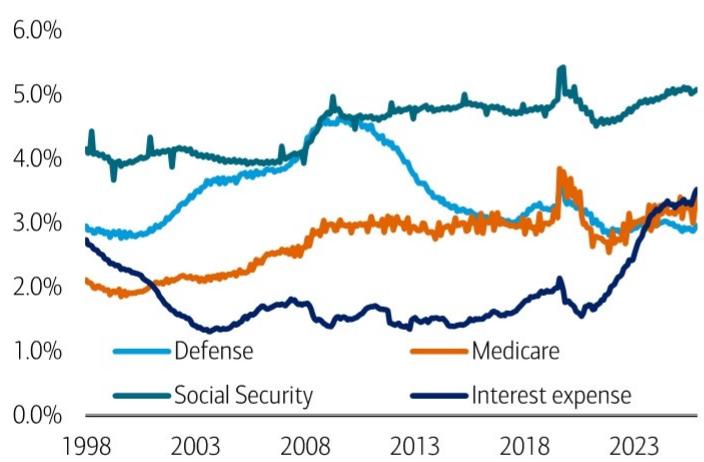
- 利率与信贷供应冲击:高盛上调2026年美元投资级信贷发行预测至2.3万亿美元,AI相关发行人占供应量24%,导致美元投资级信贷表现落后于欧元市场。投资含义是技术面恶化影响美元信贷相对表现,后续验证变量为AI相关发行的实际规模和持续性。
-
汇率与资金流分化:高盛监测显示日本债券基金资金流入显著增加,涵盖国内外投资者,可能使日元在无全球宏观背景转变情况下保持强势。投资含义是日本资产重新配置趋势可能改变传统避险货币动态,后续验证变量为日本央行政策沟通和养老金配置调整。
-
权益策略与风格轮动:台湾股市上周TAIEX上涨0.5%,主要由大宗商品和金融板块推动,而科技股基本持平,外资净卖出26亿美元现金股票主要集中在科技股。投资含义是板块轮动趋势显现,后续验证变量为9月FTSE台湾指数调整的实际资金流动情况。
-
商品与能源通胀风险:高盛指出全球收益率维持高位主要受能源价格风险驱动,而非非基本面因素。投资含义是能源通胀风险将持续影响全球利率走势,后续验证变量为中东地缘政治局势和欧洲天然气价格走势。
主要来源:高盛《GLOBAL CREDIT TRADER An Elusive Summer Slowdown-260903》;高盛《Taiwan Weekly Kickstart-260906》;高盛《GLOBAL RATES TRADER:Eyes on the Price-260904》
主线和热点
AI资本支出推动全球信贷供应激增,技术面差异影响区域相对表现
AI相关发行商占美元投资级供应24%,远超欧元市场的6%,造成显著的技术面差异,影响全球信贷相对表现。高盛上调2026年美元投资级信贷发行预测至2.3万亿美元,因夏季发行活动未现季节性放缓。尽管信用利差仅小幅扩大,但美债收益率上升拖累总回报。
关键数据方面,美元投资级信贷年初至今回报-0.7%,欧元投资级信贷-0.2%,高收益信贷表现相对较好。AI相关发行商在美元市场占比显著高于欧元市场,造成技术面分化。机制解释是AI相关发行人大量发行美元投资级债券,推高供应量并影响技术面,导致美元投资级信贷相对欧元区表现疲软。
共识与分歧在于,尽管AI供应冲击是美元信贷相对疲软的主要原因,但欧元区面临地缘政治风险和法国财政不确定性限制进一步跑赢空间。后续观察变量包括USD IG gross issuance pace和10-year US Treasury yield movement。
主要来源:高盛《GLOBAL CREDIT TRADER An Elusive Summer Slowdown-260903》
台湾股市资金流向分化,科技股获利了结转向金融股配置
高盛将TAIEX目标从51,000上调至54,000,涨幅16%,基于盈利上调预期,尽管外资在科技股获利了结。台湾股市上周TAIEX上涨0.5%,主要由大宗商品和金融板块推动,而科技股基本持平,外资净卖出26亿美元现金股票主要集中在科技股。
关键数据方面,TAIEX上周涨幅+0.5%,外资净卖出-2.6亿美元,主要集中在科技股(TSMC:-7亿美元,其他科技:-24亿美元),但净买入金融股并减少期货空头头寸10亿美元。台湾股票共识2027年盈利预测上调0.6%,主要来自大宗商品、金融和运输板块正面修正。
机制解释是经济数据强劲支持盈利修正周期,推动高盛上调TAIEX目标价,同时外资在科技股获利了结但增持金融股,显示风险偏好和估值判断的变化。共识与分歧在于9月FTSE台湾指数成分股调整预计将带来超过22亿美元双向流动和12亿美元净流入,为市场提供短期流动性支撑。
主要来源:高盛《Taiwan Weekly Kickstart-260906》
中国智能手机市场出现超季节性下滑,内存涨价冲击低端市场
7月中国智能手机出货量同比下降17%,环比下降31%,出现比往常更严重的季节性回调,内存价格上涨对低端机型冲击最大。中国智能手机市场在618促销后出现比往常更严重的季节性下滑,7月出货量同比下降17%至1940万台。
关键数据方面,低端市场(低于2000元人民币)出货量同比大幅下降44%,而中端市场(2000-5000元)表现最为韧性,同比增长6%。华为凭借中端产品扩大市场份额,整体出货量同比增长24%,但高端产品出货量下降17%。平均售价仍同比高18%,受内存涨价和AI功能推动。
机制解释是内存成本上升压缩低端机型利润空间,迫使OEM减少低价值产品线并提高其他产品价格,导致低端市场出货量同比大幅下降44%。共识与分歧在于预计下半年需求将进一步疲软,风险延续至2027年上半年,OEM将成本转嫁给消费者,平均售价维持高位,进一步抑制价格敏感型需求。
主要来源:伯恩斯坦《Global Semiconductors & Hardware China Smartphone Tracker (July)-260904》
日本债券基金持续获得资金流入,支撑日元强势预期
日本债券基金资金流入显著增加,涵盖国内外投资者,可能使日元在无全球宏观背景转变情况下保持强势。高盛最新资金流动报告显示,日本债券基金的资金流入近期显著增加,这可能使日元在无全球宏观背景转变情况下保持强势。
关键数据方面,全球股权基金净流入30亿美元(前值90亿美元),但美国基金连续第二周净流出,日本则呈现净流入。日本债券基金净流入+13.6亿美元,美国股权基金净流出-58.91亿美元。全球固定收益基金净流入+186亿美元。
机制解释是投资者寻求避险资产和收益率机会,日本债券在当前环境下具有吸引力,全球资金流入固定收益产品,特别是日本债券基金获得显著资金流入。共识与分歧在于日本资产重新配置趋势可能持续,支撑日元汇率并影响全球资本流动,这与认为日元弱势将持续的观点存在分歧。
主要来源:高盛《WEEKLY FUND FLOWS:Continued Japan Bond Fund Inflows-260904》
大类分类扫描
宏观与大类资产
全球利率维持高位主要受能源价格风险驱动,高盛指出全球收益率仍处于或接近近期高点,持续的能源价格风险限制了可持续的广泛缓解潜力。美国10年期收益率现货4.75%,德国10年期收益率3.35%,均高于机构预测目标。投资含义是需要基本面观点改变才能提供持续缓解,后续验证变量为9月通胀数据和欧洲天然气价格走势。来源:高盛《GLOBAL RATES TRADER:Eyes on the Price-260904》
地缘、贸易与航运
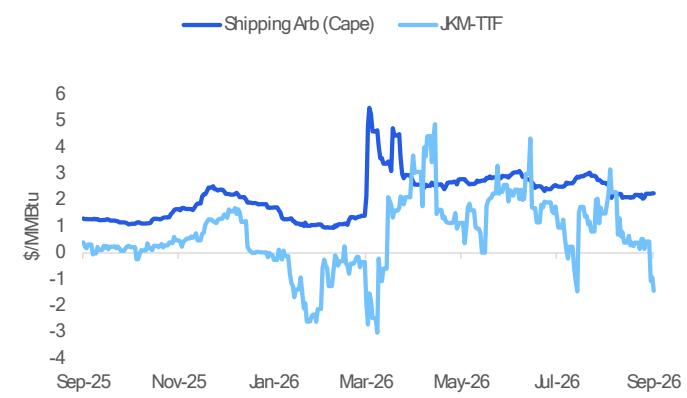
亚洲LNG需求增长主要由临时燃料切换驱动,花旗银行认为市场对亚洲与欧洲激烈竞争LNG的观点过于乐观。印度LNG进口回升主要由临时燃料切换驱动而非结构性需求,工业用户从丙烷转向LNG的顺风已见顶并开始逆转。投资含义是燃料切换逆转将限制近期内LNG进口增长,后续验证变量为印度LNG进口月度数据和石脑油-LNG价差变化。来源:花旗银行《Global Gas and Power Insights Asia competing against Europe for LNG-260902》
权益市场与资金流
新兴市场亚洲遭遇外资大幅流出,高盛监测显示北亚地区本周遭遇50亿美元外资流出,其中台湾(-24亿美元)和韩国(-18亿美元)为主要流出地。非亚洲新兴市场录得约3000万美元净买入,巴西贡献2.5亿美元流入。投资含义是北亚股市面临资金流出压力,可能影响短期表现,后续验证变量为北亚外资流出是否持续扩大。来源:高盛《EM WEEKLY FUND FLOWS MONITOR-260904》
产业主题与板块
AI药物发现市场快速增长,花旗银行认为AI驱动的药物发现(AIDD)在中国正快速兴起,全球AI药物发现生态系统预计到2030年达到约500亿美元,集中在数据生成、湿实验室验证和AI原生发现领域。投资含义是AI湿实验室验证供应商是近期内最具吸引力的投资标的,后续验证变量为AI原生药物的临床试验结果。来源:花旗银行《China Healthcare AI-led Drug Discovery the Next Big Thing-260902》
地产、消费与内需
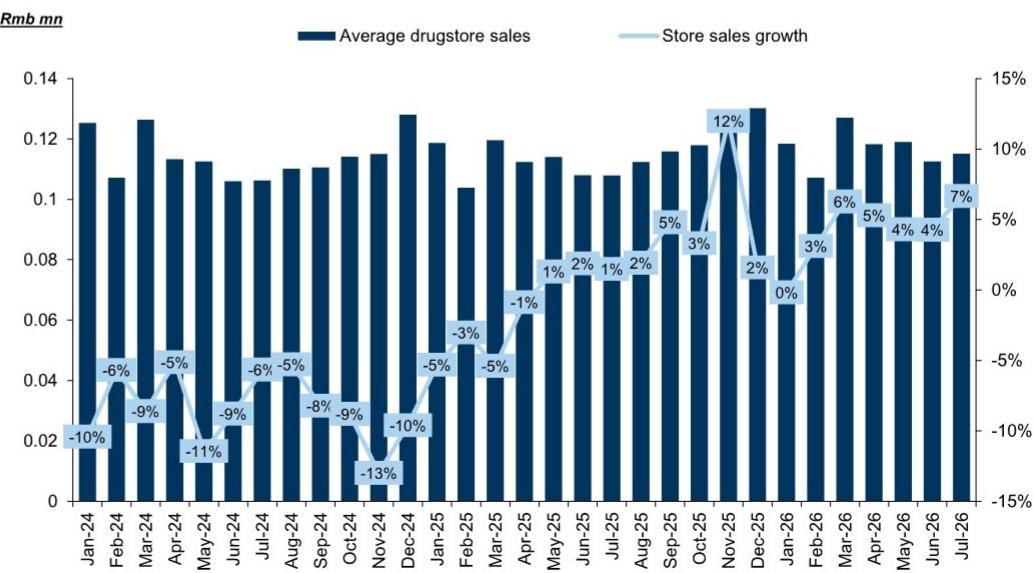
中国零售药店行业迎来明确拐点,高盛报告显示中国零售药店行业在2026年上半年迎来明确拐点,运营门店总数同比转正,连续五个月环比增长至7月,单店收入自2025年5月以来持续同比增长。投资含义是行业进入集中度提升的整合阶段,龙头企业通过并购实现增长,后续验证变量为并购执行进度和创新药物销售贡献。来源:高盛《China Healthcare Services: Drug Chains: Sector rebounds with rising concentration-260904》
商品、能源与资源品
关键矿物地缘政治风险持续发酵,摩根士丹利报告显示部分中国稀土供应商自8月初以来停止向美国公司供货,原因是北京将负责任商业联盟(RBA)列入反制裁法反制清单。投资含义是地缘政治紧张局势推动供应链本地化需求,后续验证变量为9月24日中美会谈结果。来源:摩根士丹利《Metals & Mining:Critical Minerals Back in the Spotlight Ahead of US China Talks-260904》
机构观点之间的共识与分歧
共识方面:机构普遍认为AI资本支出将继续推动相关产业链需求增长,特别是在半导体、数据中心和云计算基础设施领域。高盛、伯恩斯坦、摩根士丹利等机构均强调AI相关投资对上游供应链的结构性影响,这将为相关设备制造商和材料供应商提供持续增长动力。
共识方面:全球能源价格风险持续压制利率走势,机构普遍认为能源通胀风险是影响央行政策路径的关键变量。高盛、摩根士丹利、花旗银行等机构均指出能源价格波动对通胀预期和利率走势的显著影响,这将限制央行政策空间。
分歧方面:对人民币汇率走势判断存在显著分歧,摩根士丹利认为人民币贬值是房地产泡沫破裂后宏观经济均衡的结果,而非政策驱动的低估,因此不应期待通过大幅升值来解决外部失衡;而其他机构对此观点存在不同看法。
分歧方面:对新兴市场特别是中国相关资产的投资机会判断存在分歧,部分机构看好中国科技股的长期价值,而另一些机构则担心政策风险和估值压力,特别是在房地产去杠杆化背景下。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 603939.SS | 益丰药房 | 逻辑强化 | 目标价上调 | 12个月目标价上调至Rmb32,基于5年退出PE估值 | 高盛《China Healthcare Services: Drug Chains-260904》 |
| 观察偏多 | 603233.SS | 大参林 | 逻辑强化 | 目标价上调 | 12个月目标价上调至Rmb26,基于5年退出PE估值 | 高盛《China Healthcare Services: Drug Chains-260904》 |
| 看多 | 3696.HK | Insilico Medicine | 评级上调 | 买入评级 | AI原生药物开发商,目标价85港元 | 花旗银行《China Healthcare AI-led Drug Discovery-260902》 |
| 看多 | 688222.CH | HitGen | 评级上调 | 买入评级 | DNA编码库龙头,目标价45人民币 | 花旗银行《China Healthcare AI-led Drug Discovery-260902》 |
| 看多 | 002594.SZ/1211.HK | BYD | 逻辑强化 | 数据改善 | 中国车企海外市场份额提升至8.2%,PHEV份额超40% | 摩根大通《China Auto Export Tracker-260904》 |
后续观察清单
-
AI相关信贷发行规模:为什么要看它,因为AI相关发行商占美元投资级供应24%,远超欧元市场6%,实际发行规模将验证技术面差异对区域信贷相对表现的影响,以及对整体市场流动性的影响。
-
台湾股市外资流向变化:为什么要看它,因为外资在科技股获利了结净卖出26亿美元,但转向金融股配置,这种资金流向变化将影响台湾股市板块轮动和风格切换趋势。
-
中国智能手机内存价格走势:为什么要看它,因为内存价格上涨是导致低端机型出货量同比大幅下降44%的主要原因,价格走势将验证智能手机市场复苏的可持续性。
-
日本债券基金资金流入持续性:为什么要看它,因为日本债券基金资金流入显著增加,涵盖国内外投资者,持续流入将支撑日元强势预期和日本资产重新配置趋势。
-
印度LNG进口月度数据:为什么要看它,因为花旗银行认为印度LNG进口增长主要由临时燃料切换驱动,实际进口数据将验证燃料切换逆转对需求的影响程度。
-
中国房地产预售制度实施细则:为什么要看它,因为德意志银行认为新政将使开发商项目内部收益率从高teens降至个位数,政策执行细节将决定开发商现金流压力的实际程度。
-
全球能源通胀风险变化:为什么要看它,因为高盛指出全球收益率维持高位主要受能源价格风险驱动,能源通胀风险的变化将直接影响全球利率走势和央行政策路径。