覆盖研报日期:2026-09-07
-
美联储政策路径转向激进应对:BofA分析显示美联储主席Warsh正从Bernanke式渐进预调转向Kohn式激进应对路径,Jackson Hole演讲旨在修复7月沟通失误的信誉损失,9月议息会议措辞将成为验证关键变量。
-
中国AI硬件利润池大幅扩张:Goldman Sachs数据显示中国2Q26盈利增长加速至+24%同比创五年新高,AI硬件特别是半导体利润环比激增至230亿美元占中国AI总利润42%,远超基础模型层亏损状态。
-
全球债券供给压力显著上升:Morgan Stanley预计未来一个月G7国家政府债券净发行量将达到显著水平,美国国债净发行量预计为2097亿美元,G7本周净DV01达102.3百万美元/基点远超平均水平70.3百万美元/基点。
-
卡塔尔LNG运营严重受限:JPM报告显示霍尔木兹海峡关闭导致卡塔尔液化设施利用率降至约20%,面临存储空间耗尽风险,全球LNG供应平衡受到重大冲击。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出美联储政策路径转向激进应对的宏观风险,以及中国AI硬件利润池结构性扩张对全球科技产业链的重新定义。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 75 |
| 重点覆盖报告 | 29 |
| 覆盖机构 | Barclays, Bernstein, BofA Securities, Bofa, Deutsche Bank, Goldman Sachs, HSBC, J.P. Morgan, Morgan Stanley |
| 完整报告摘要 | 29 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、大类资产配置、AI硬件、LNG供应、中国房地产 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是美联储政策路径从渐进预调转向激进应对,同时全球债券供给压力显著上升对利率市场形成结构性冲击。BofA分析显示美联储主席Warsh在Jackson Hole演讲中暗示转向Kohn式激进加息路径(等待更久但一旦行动则更激进),而非Bernanke式的渐进预调路径,此举旨在修复7月新闻发布会造成的市场负面冲击。
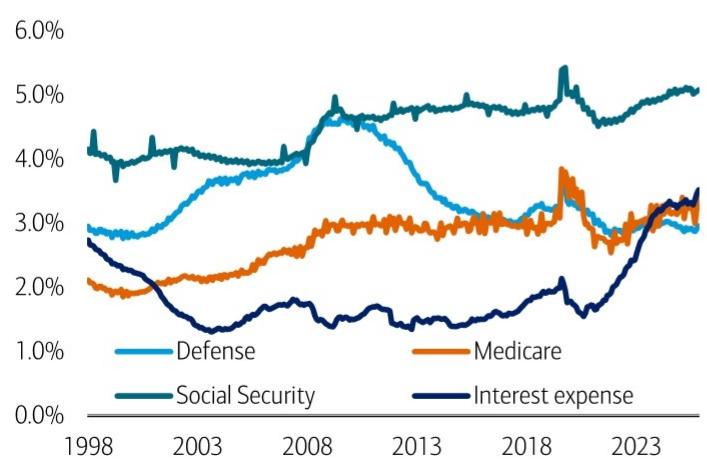
- 利率政策转向激进应对:利息支出已超过国防和医疗保险支出,成为财政最大负担项,形成自我强化的财政风险循环。美国利息支出达1.1万亿美元(占GDP 3.5%),高利率推高利息支出→财政赤字扩大→国债供给增加→期限溢价上升→借贷成本更高。投资含义是美债收益率曲线形态将面临供给压力,后续验证变量为9月议息会议声明措辞。
-
全球债券供给冲击:Morgan Stanley预计未来五周美国国债净发行量将达到2097亿美元(含580亿3年期、390亿10年期、220亿30年期),G7本周净DV01预计为102.3百万美元/基点远高于平均值70.3百万美元/基点。投资含义是供给压力可能推高收益率,后续验证变量为9月11日当周美国各期限国债拍卖结果。
-
汇率与资金流分化:JPM认为美元相对于利率差异大幅低估3-4%,美国就业市场依然紧张(失业率4.1%低于联储预测的4.3%)提供了部分催化剂。投资含义是美元可能走强,后续验证变量为下周美国CPI数据发布。
-
欧洲政策路径分化:欧洲央行预计9月加息25个基点至2.50%,但能源价格持续上涨增加了12月再次加息的风险。英国因能源价格上涨上调通胀预期至2026年第四季度3.4%,预计2026年维持利率不变。投资含义是欧元区货币政策路径影响欧债收益率和欧元汇率走势,后续验证变量为欧洲央行9月会议后的市场定价变化。
主要来源:BofA Securities《Global Economic Weekly :Is this a Kohn day or a Bernanke day?-260904》;Morgan Stanley《Global Rates Strategy:Government Bond Auctions:The Month Ahead-260904》;J.P. Morgan《FX Outlook:Leaning into bullish USD trades (again)-260904》
主线和热点
美联储转向激进应对路径,主席声誉修复驱动政策转向
美联储正从渐进预调转向激进应对路径,这是本期最重要的宏观变化。BofA分析显示主席Warsh在Jackson Hole演讲中暗示可能转向Kohn式激进加息路径(等待更久但一旦行动则更激进),而非Bernanke式的渐进预调路径,此举旨在修复7月新闻发布会造成的市场负面冲击。主席与非主席成员在沟通策略上存在根本差异:主席因声誉资本更多而被迫给出更多方向性指引,而非主席成员可更准确描述条件性反应函数。
关键数据方面,美国利息支出已达1.1万亿美元(占GDP 3.5%),超过国防和医疗保险支出,成为财政最大负担项。财政部大量发行短期票据使借贷成本对近端货币政策更敏感,约7万亿美元票据年内到期需重新融资。机制解释是高利率推高利息支出→财政赤字扩大→国债供给增加→期限溢价上升→借贷成本更高,形成自我强化的财政风险循环。
共识与分歧在于市场普遍预期美联储将采取更渐进路径,但该报告认为转向激进应对的可能性增加。主要风险是主席声誉修复的激进表态是否只是临时措施还是真正的政策路径转变。后续观察变量为9月议息会议声明措辞,将验证Jackson Hole演讲是否只是修复信誉的临时措施还是真正的政策路径转变。
主要来源:BofA Securities《Global Economic Weekly :Is this a Kohn day or a Bernanke day?-260904》
中国AI硬件利润池大幅扩张,半导体占42%份额超越软件模型
中国AI价值链中硬件环节价值创造能力显著强于基础模型和软件环节,这是本期最重要的产业主题。Goldman Sachs分析显示中国2Q26盈利增长加速至+24%同比创五年新高,AI硬件特别是半导体利润大幅增长150%环比,占中国AI总利润42%,较1Q26的25%大幅提升。半导体利润环比激增至230亿美元,中国内存芯片在全球内存周期中获得更高份额,反映国产化进程和全球竞争力提升。
关键数据方面,上游周期性行业受益于PPI通胀和经营杠杆,下游消费部门继续面临需求疲软。离岸互联网软科技盈利虽略低于预期,但预计3Q26将转正增长,由食品配送补贴收窄和云AI货币化驱动。A股股东回报(分红回购)明显强于离岸市场,净发行稀释EPS增长。机制解释是全球AI基础设施建设需求推动中国半导体厂商产能利用率和定价能力提升,AI利润池向硬件端集中。
共识与分歧在于传统AI投资逻辑关注模型和软件,但报告揭示中国AI价值链中硬件环节价值创造能力远超预期。主要风险是离岸软科技盈利改善主要来自成本控制(补贴减少)而非收入增长,可持续性存疑。后续观察变量为3Q26离岸互联网公司盈利是否如期转正增长+17%同比,验证软科技盈利底部企稳判断的关键指标。
主要来源:Goldman Sachs《China Musings 2Q/1H26 Earnings Brochure - Where to Find Growth Beyond AI-260907》
全球债券供给压力显著上升,美国净发行2097亿美元
未来一个月全球政府债券供给压力显著上升,这是本期最重要的大类资产配置变化。Morgan Stanley预计G7国家在未来五周内政府债券净发行量将达到显著水平,其中美国国债净发行量预计为2097亿美元(含580亿3年期、390亿10年期、220亿30年期),G7本周净DV01预计为102.3百万美元/基点远高于平均值70.3百万美元/基点。
关键数据方面,欧元区未来五周净发行量162亿欧元,日本净发行量为负值(-15118.5亿日元,主要因大量赎回)。美国贡献79.8百万美元/基点的净DV01,远高于平均水平。机制解释是新债发行增加市场供给,同时部分到期债券赎回减少供给,净发行量决定实际市场供给压力,影响收益率曲线定价。
共识与分歧在于如果市场对供给敏感度低于预期,可能与该报告的供给压力判断存在分歧。主要风险是供给冲击对市场的影响程度取决于市场吸收能力。后续观察变量为9月11日当周美国3年期、10年期、30年期国债拍卖结果,直接影响相应期限收益率水平和曲线形态。
主要来源:Morgan Stanley《Global Rates Strategy:Government Bond Auctions:The Month Ahead-260904》
卡塔尔LNG运营严重受限,霍尔木兹海峡关闭冲击全球供应
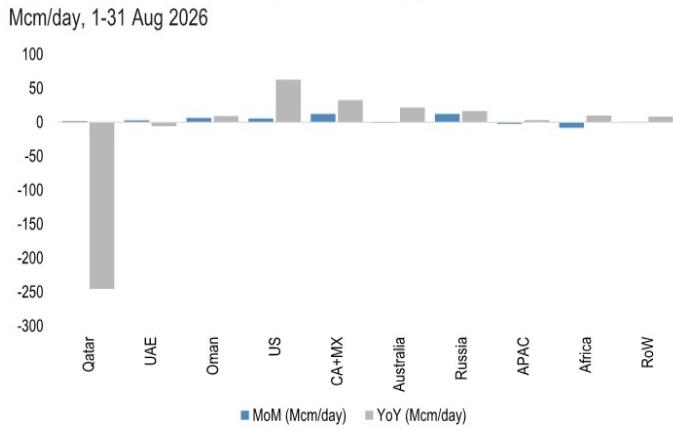
卡塔尔液化天然气运营因霍尔木兹海峡关闭而严重受限,这是本期最重要的商品能源主题。JPM报告显示由于霍尔木兹海峡自7月25日以来实质关闭,卡塔尔液化天然气运营受到严重影响,基于船舶装载数据,7月和8月平均液化利用率为20%左右,装载的货物实际上被困在海湾地区,作为浮式储存。
关键数据方面,科威特成为卡塔尔液化天然气的唯一可行出口渠道,自7月25日以来进口了五批液化天然气货物(全部来自卡塔尔)。卡塔尔经历了自5月以来最长的七天无液化天然气装载期,反映了可用压载液化天然气船舶短缺的问题。机制解释是卡塔尔继续液化生产但无法出口,货物积压在海湾地区作为浮式储存,面临存储空间耗尽风险。
共识与分歧在于报告认为卡塔尔运营受限程度比一些分析师估计更严重。主要风险是随着中东气温下降和冷却需求减少,科威特进口需求将减少,卡塔尔出口将进一步受限。后续观察变量为霍尔木兹海峡液化天然气运输何时恢复正常,直接影响卡塔尔液化天然气出口能力,决定全球供应格局。
主要来源:J.P. Morgan《Global LNG Supply & Shipping Tracker :Qatar nears full storage with Kuwait as the only outlet-260904》
大类分类扫描
宏观与大类资产
全球利率维持高位主要受能源风险驱动,高盛指出全球收益率仍处于或接近近期高点,持续的能源价格风险限制了可持续的广泛缓解潜力。美国10年期收益率现货4.75%,德国10年期收益率3.35%,均高于机构预测目标。投资含义是需要基本面观点改变才能提供持续缓解,后续验证变量为9月通胀数据和欧洲天然气价格走势。来源:高盛《GLOBAL RATES TRADER:Eyes on the Price-260904》
地缘、贸易与航运
霍尔木兹海峡关闭冲击全球LNG供应平衡,JPM报告显示卡塔尔液化天然气运营严重受限,目前利用率仅约20%,面临存储空间耗尽风险。科威特成为唯一出口渠道,但需求有限。投资含义是全球LNG供应平衡受到重大冲击,后续验证变量为海峡运输何时恢复正常。来源:J.P. Morgan《Global LNG Supply & Shipping Tracker :Qatar nears full storage with Kuwait as the only outlet-260904》
权益市场与资金流
中国股市盈利增长加速至+24%同比创五年新高,Goldman Sachs数据显示AI硬件特别是半导体利润大幅增长150%环比,占中国AI总利润42%。A股股东回报显著优于离岸市场,回购注销比例提升至70%对比离岸市场的稀释性发行。投资含义是A股相对离岸市场优势显著,后续验证变量为离岸互联网软科技3Q26盈利转正情况。来源:Goldman Sachs《China Musings 2Q/1H26 Earnings Brochure - Where to Find Growth Beyond AI-260907》
产业主题与板块
AI基础设施融资新模式缓解科技股现金流压力,巴克莱分析显示Compute SPV结构有望将AI投资从超大规模公司资产负债表转移,支撑微软等科技股估值重估。大型科技股2026年落后标普500指数92%的时间。投资含义是大型科技股估值约束有望缓解,后续验证变量为Compute SPV融资结构的实际落地进展。来源:巴克莱《The Global Volatility Pulse Hyperscalers-Hype again--260901》
地产、消费与内需
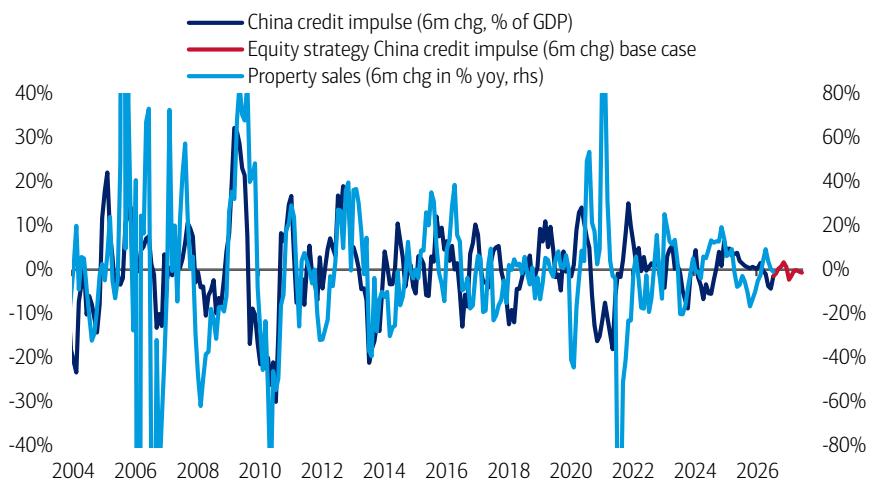
中国房地产预售制度改革将显著压缩开发商现金流,HSBC分析显示新规将使项目启动延迟4-6个月,销售回款延迟12-18个月,导致项目内部收益率从17.8%锐降至7.0%。投资含义是开发商现金转换周期延长,后续验证变量为土地市场热度变化和开发商融资渠道拓宽情况。来源:HSBC《China Real Estate Completed-home sales reform (ii)-Repricing the net risk-260904》
商品、能源与资源品
全球能源系统进入"增加而非替代"时代,巴克莱认为各国建设战略储备、多元化供应链、投资国内产能,需要更多冗余基础设施投资,推高整体能源系统成本。AI相关电力需求以每年25-30%的速度增长,到2030年数据中心电力消费可能达到945太瓦时,约占全球电力需求的3%。投资含义是能源安全投资将释放9万亿美元价值创造机会,后续验证变量为各国能源政策实施进度。来源:巴克莱《The global energy race Energy in the age of fragmentation-260903》
机构观点之间的共识与分歧
共识方面:多家机构都认为全球利率将维持高位,主要受能源价格风险驱动而非基本面因素。BofA、高盛等机构均指出能源通胀风险将持续影响全球利率走势,央行政策面临增长与通胀双重约束,这将影响债券市场和风险资产定价。
共识方面:AI资本支出周期正在加速,超大规模云服务商资本支出预测上调。Goldman Sachs、Morgan Stanley等机构均认为AI投资逻辑从软件模型转向硬件基础设施,半导体盈利能力显著提升,这将重塑全球科技产业链配置。
分歧方面:对美联储政策路径判断存在显著分歧。BofA认为主席Warsh正转向Kohn式激进应对路径以修复7月沟通失误的信誉损失,而市场普遍预期美联储将采取更渐进路径,这种分歧直接影响利率和风险资产预期。
分歧方面:对中国房地产市场前景判断分化明显。部分机构认为预售制改革将重塑行业格局,优质开发商将受益于行业整合;而另一些机构认为改革将导致开发商现金流压力显著增加,行业面临根本性转型挑战。
个股与公司边际变化
本期暂无明确的个股评级变化或公司边际变化信号。
后续观察清单
-
9月议息会议措辞:为什么要看它,因为美联储主席Warsh在Jackson Hole演讲转向鹰派立场,9月声明措辞将验证这是否只是修复信誉的临时措施还是真正的政策路径转变。
-
中国AI硬件利润池结构变化:为什么要看它,因为半导体特别是内存利润大幅增长占中国AI总利润42%,验证AI价值链中硬件环节价值创造能力是否持续强于基础模型和软件环节。
-
美国国债拍卖结果:为什么要看它,因为未来五周美国国债净发行量预计为2097亿美元,拍卖结果将直接影响相应期限收益率水平和曲线形态。
-
霍尔木兹海峡LNG运输恢复情况:为什么要看它,因为卡塔尔液化设施利用率降至约20%,面临存储空间耗尽风险,海峡运输恢复直接影响全球LNG供应格局。
-
离岸互联网软科技3Q26盈利转正:为什么要看它,因为软科技盈利底部企稳的逻辑在于食品配送补贴收窄而非业务基本面改善,3Q26盈利转正将验证这一判断。
-
预售制改革对开发商现金流影响:为什么要看它,因为新规将使项目内部收益率从17.8%锐降至7.0%,验证房地产行业转型的实际进度和对开发商盈利能力的结构性冲击。
-
全球债券供给冲击对收益率影响:为什么要看它,因为G7本周净DV01预计为102.3百万美元/基点远高于平均值70.3百万美元/基点,供给压力对收益率的实际影响程度有待验证。