覆盖研报日期:2026-09-09
-
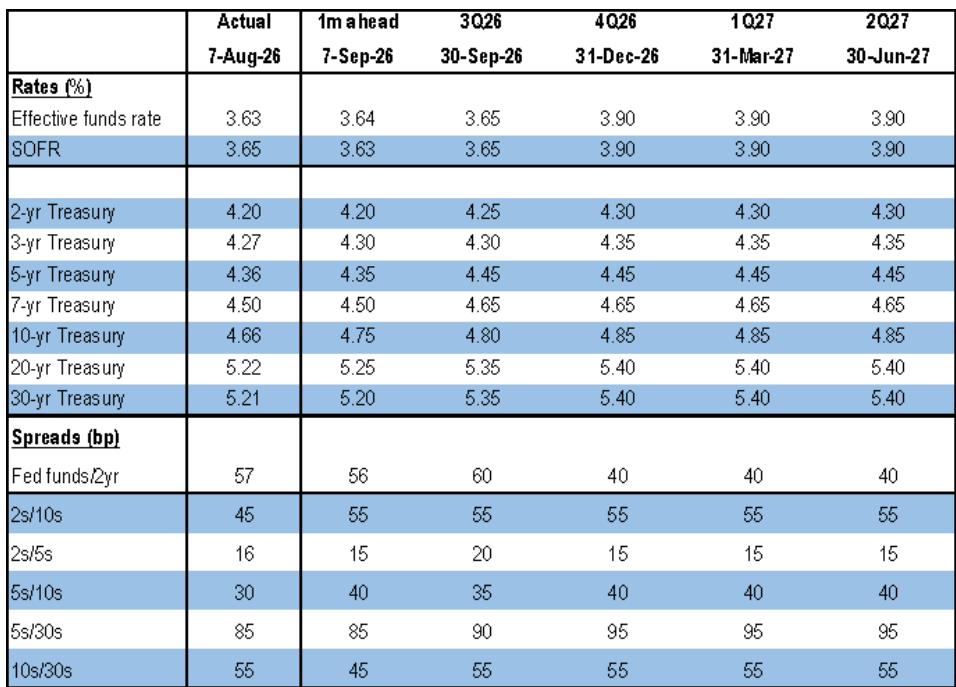
美联储鹰派预期显著强化:J.P. Morgan预测美联储将在2026年12月加息25个基点,联邦基金利率将达到3.75-4.00%,美元看涨观点重新确立,2年期和10年期国债收益率分别预计在2026年底达到4.30%和4.85%。
-
AI硬件利润池结构性扩张:Goldman Sachs数据显示中国AI硬件特别是半导体利润环比激增至230亿美元占中国AI总利润42%,远超基础模型层亏损状态,J.P. Morgan半导体行业销售额预计2026年达1.73万亿美元,2027年超2万亿美元。
-
中国出口韧性支撑外汇储备增长:尽管面临全球失衡争议,中国8月出口同比增长24.9%,贸易顺差扩大至1191亿美元,外汇储备持续增长显示出口韧性强劲,但人民币估值争议与全球失衡辩论加剧。
-
半导体需求超预期强劲推动本土化加速:Bernstein实地调研显示中国半导体需求比上半年更加强劲,供应紧张推动本土化比例从20-30%提升至80%以上,成熟逻辑芯片订单将快速增长。
-
地缘政治推高燃油价格威胁航空售后市场:伊朗战争和俄罗斯炼油厂遭袭导致布伦特原油价格升至95美元/桶以上,欧洲航空煤油价格高达163美元/桶,老旧机型利用率显著下降威胁GE、RTX等公司售后市场。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出美联储政策路径转向激进应对的宏观风险,以及中国AI硬件利润池结构性扩张对全球科技产业链的重新定义。
报告统计
| 指标 | 数量 |
|---|---|
| 源素材数量 | 93 |
| 重点覆盖报告 | 20 |
| 覆盖机构 | J.P. Morgan, Goldman Sachs, Morgan Stanley, Bernstein, Deutsche Bank, Nomura |
| 完整报告摘要 | 20 |
| 公司/个股信号 | 2 |
| 主要覆盖方向 | 宏观策略、半导体、中国贸易、航空、金融 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是美联储鹰派预期显著强化,同时AI资本支出推动全球信贷市场结构性分化。J.P. Morgan预测美联储将在2026年12月加息25个基点,联邦基金利率目标区间提升至3.75-4.00%,2年期和10年期国债收益率分别预计在2026年底达到4.30%和4.85%。
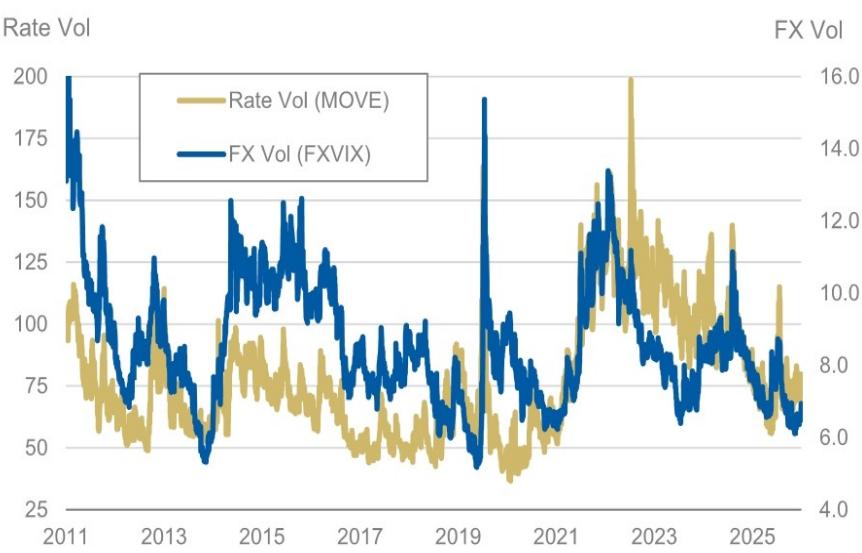
- 利率政策转向鹰派:摩根士丹利策略师Andrew Sheets分析指出,美联储政策走向存在60%加息概率,财政部回购操作从每月20亿美元增至40亿美元,但绝对规模相对美国国债总量较小。投资含义是短期利率相关资产面临波动性上升风险,后续验证变量为9月FOMC会议结果。
-
美元强势预期重新确立:J.P. Morgan认为美元相对于利率差异仍被低估3-4%,廉价美元估值和美国经济韧性促使重新转向美元看涨观点。投资含义是外汇对冲策略和全球资产配置需要重新评估,后续验证变量为下周美国CPI数据。
-
权益策略与风格分化:高盛数据显示美国股市价值股表现优于成长股(+7% vs -1%),收益率曲线陡峭化利好信托银行、SCHW等公司净息差,传统资产管理公司面临约+0.6%的市值重估顺风。
-
信用市场结构性机会:AI资本支出需求激增至1.3万亿美元,融资渠道多样化将影响信贷市场供需平衡,优先级较高的融资需求可能挤压其他领域。投资含义是有抵押资产优于无担保公司债,后续验证变量为AI融资方式和成本变化。
主要来源:机构《Global Macro Outlook and Strategy:Global Rates, Commodities, Currencies and Emerging Markets-260908》;机构《Sunday Start - What's Next in Global Macro:The Value and Limits of Ambiguity-260906》
主线和热点
美联储鹰派预期显著强化,美元看涨观点重新确立
J.P. Morgan预测美联储将在2026年12月加息25个基点,联邦基金利率将达到3.75-4.00%,这是本日最重要的宏观变化。报告预计2年期和10年期国债收益率分别在2026年底达到4.30%和4.85%,并在2027年上半年维持在该水平附近。
关键数据方面,GDP增长率预测为2.0%(q4/q4),核心PCE通胀率预测为3.5%(q4/q4),反映美联储紧缩预期和中期利率水平。机制解释是经济增长强劲、通胀居高不下、就业市场稳固支撑美联储进一步紧缩预期,当前经济数据显示货币政策可能不具限制性。
共识与分歧在于,尽管美元贬值叙事被证伪,但廉价美元估值和美国经济韧性促使报告重新转向美元看涨观点,这与部分机构的美元疲软预期相悖。后续观察变量包括下周美国CPI数据、财政部回购操作规模和频率、以及日本GPIF和央行政策动向。
主要来源:机构《Global Macro Outlook and Strategy:Global Rates, Commodities, Currencies and Emerging Markets-260908》
AI硬件利润池结构性扩张,半导体需求超预期强劲
Goldman Sachs数据显示中国AI硬件特别是半导体利润环比激增至230亿美元占中国AI总利润42%,远超基础模型层亏损状态。J.P. Morgan半导体行业销售额预计2026年达1.73万亿美元,2027年超2万亿美元,同比增长118%。
关键数据包括半导体行业7月销售额环比下降10%但同比增速放缓至129%,内存销售波动性较大,剔除内存后其他半导体销售额基本持平。机制解释是季节性因素和内存销售月度波动导致整体数据下滑,但剔除内存后其他类别基本持平,长期增长趋势持续。
共识与分歧在于,市场可能因7月数据下滑过度悲观,实际上符合季节性规律且基本面依然强劲。内存价格增长虽有所放缓但仍保持强劲,DRAM和NAND价格分别环比上涨6%和9%。后续观察变量包括内存价格增长持续性、非内存半导体类别增长情况。
主要来源:机构《Semiconductors July WSTS: Seasonal M M Downtick Skewed by Memory Lumpiness; Industry Sales Outlook Now - $1.7T in 2026 and -$2T in 2027-260908》;机构《China Musings 2Q/1H26 Earnings Brochure - Where to Find Growth Beyond AI-260907》
中国出口韧性支撑外汇储备增长,贸易顺差扩大至1191亿美元
中国8月出口同比增长24.9%,贸易顺差扩大至1191亿美元,较7月的1123亿美元上升,主要因进口增长显著放缓。对美出口强劲增长34.4%与对欧出口放缓6.6%形成鲜明对比,显示中美贸易关系的复杂性。
关键数据包括进口同比增长28.2%,显著低于预期32.6%,从非洲进口同比增速从25.0%骤降至3.7%,环比下降30%。机制解释是进口增长放缓导致贸易逆差收窄,推动整体贸易顺差扩大,大宗商品流动正常化减少了异常高的进口量。
共识与分歧在于,人民币估值争议被过度简化,实际通胀数据显示人民币大幅低估的说法难以成立,这与市场普遍认知存在分歧。后续观察变量包括9月20日发布的详细贸易数据分国别和产品分类、进口增长是否持续放缓。
主要来源:机构《China: Trade surplus grows on restrained imports-260908》;机构《China: Upbeat FX reserves signal export resilience:Global imbalances debate and CNY valuation-260907》
半导体需求超预期强劲推动本土化加速
Bernstein实地调研显示中国半导体需求比上半年更加强劲,供应紧张推动本土化比例从20-30%提升至80%以上,成熟逻辑芯片订单将快速增长。本土晶圆厂期望将新项目本土化比例从20-30%提升至80%以上,价值份额达50-60%。
关键数据包括存储器订单同比增长至少翻倍,模拟芯片价格持续上涨,功率分立器件产能极度紧张预计将持续到2027年底。机制解释是供应紧张推动客户加速本土供应商验证,本土化需求增加,本土半导体设备和芯片制造商订单将快速增长。
共识与分歧在于,与市场普遍认为需求疲软的观点相反,报告指出需求超预期强劲。后续观察变量包括全球组件供应限制缓解情况、功率分立器件新产能投放情况、CXL MXC在DDR4回收应用的实际推广速度。
主要来源:机构《China Semiconductors:China Semis Tour 2H26: Demand Holds Up as Supply Tightens-260908》
地缘政治推高燃油价格威胁航空售后市场
伊朗战争和俄罗斯炼油厂遭袭导致布伦特原油价格升至95美元/桶以上,欧洲航空煤油价格高达163美元/桶,航空煤油成本较2025年上涨74%,老旧发动机机型利用率显著下降威胁GE、RTX等公司售后市场。
关键数据包括俄罗斯炼油产能大幅受损约2-3百万桶/日停产,航空公司燃料成本较2025年上涨74%,低成本航司燃料成本占总成本比例超过30%。机制解释是高燃料成本压缩航空公司利润,迫使其削减不盈利航线并提高票价,老旧、低效机型首先被停飞。
共识与分歧在于,市场可能低估了俄罗斯炼油产能损失的持续性及其对精炼产品的结构性影响。后续观察变量包括航空煤油价格走势及航空公司收益率、老旧发动机机型利用率变化、地缘政治事件进展。
主要来源:机构《Global Aerospace & Defense:Commercial Aircraft: Aftermarket Should we be afraid? Iran, Russia extend high fuel prices; Risks to legacy engines?-260908》
大类分类扫描
宏观与大类资产
全球综合活动指标持续高于潜在增长率,显示全球经济动能仍然强劲。高盛全球经济指标显示全球CAI维持+3.4%的同比增长率,显著高于潜在增长率。欧元区8月CAI为+1.5%,较前值有所改善,美国CAI为+3.6%,西班牙表现突出达+3.2%。投资含义是全球经济增长动能直接影响各类资产配置决策,特别是权益类资产的风险偏好。后续验证变量为欧元区后续月度CAI数据是否能维持当前改善趋势。
来源:机构《Global:GS Economic Indicators Update:Euro Area Activity Data Surprises to the Upside in Q2-260908》
地缘、贸易与航运
中国贸易顺差扩大主要由进口增长显著放缓驱动,而非出口异常强劲。高盛分析显示贸易顺差扩大至1191亿美元,主要因进口增长放缓,对美出口强劲增长34.4%与对欧出口放缓6.6%形成鲜明对比。投资含义是贸易顺差扩大通常支撑人民币汇率,但背后反映的内需疲软可能影响经济增长预期。后续验证变量为9月20日发布的详细贸易数据分国别和产品分类。
来源:机构《China: Trade surplus grows on restrained imports-260908》
权益市场与资金流
券商行业呈现零售业务走弱但机构业务保持韧性的分化趋势。摩根大通数据显示8月份零售业务继续走弱,A股日均成交额同比下降2%至2.26万亿元人民币,但机构业务保持韧性,受益于强劲的IPO管道。投资含义是机构业务强的券商会获得相对收益,推荐中金公司相对银河证券的配对交易策略。后续验证变量为3Q26券商经营数据。
来源:机构《China Securities Monthly bulletin: Retail activity softens; institutional business remains resilient-260907》
产业主题与板块
AI基础设施相关活动成为2026年资本市场收入增长的核心驱动力。高盛研究显示AI相关投资银行费用占今年增长的约50%,AI相关股票交易占美国市场总换手量的40%,推动了股票业务收入增长。投资含义是AI相关交易活动显著放大了2026年银行业资本市场的收入增长,理解这一结构性变化对评估银行股短期业绩至关重要。后续验证变量为AI基础设施公司融资需求变化。
来源:机构《AMERICAS BANKS & IBANKS:The next phase of capital markets growth & the AI infra impact-260908》
地产、消费与内需
中国白酒价格体系精细化管理,超高端品牌批发价出现恢复性上涨。高盛中国白酒追踪显示贵州茅台飞天批发价本周上涨10-20元至每瓶1720-1730元,9月预付款达到80%以上,渠道库存对飞天及非标品均较为紧张。投资含义是价格调整反映公司对市场供需的主动管理,影响渠道利润分配和终端定价策略。后续验证变量为节前渠道备货情况。
来源:机构《China Spirits Tracker: Moutai price adjustment of 7 SKUs; Super premium spirits wholesale price recovers; Yet still cautious outlook for-260908》
商品、能源与资源品
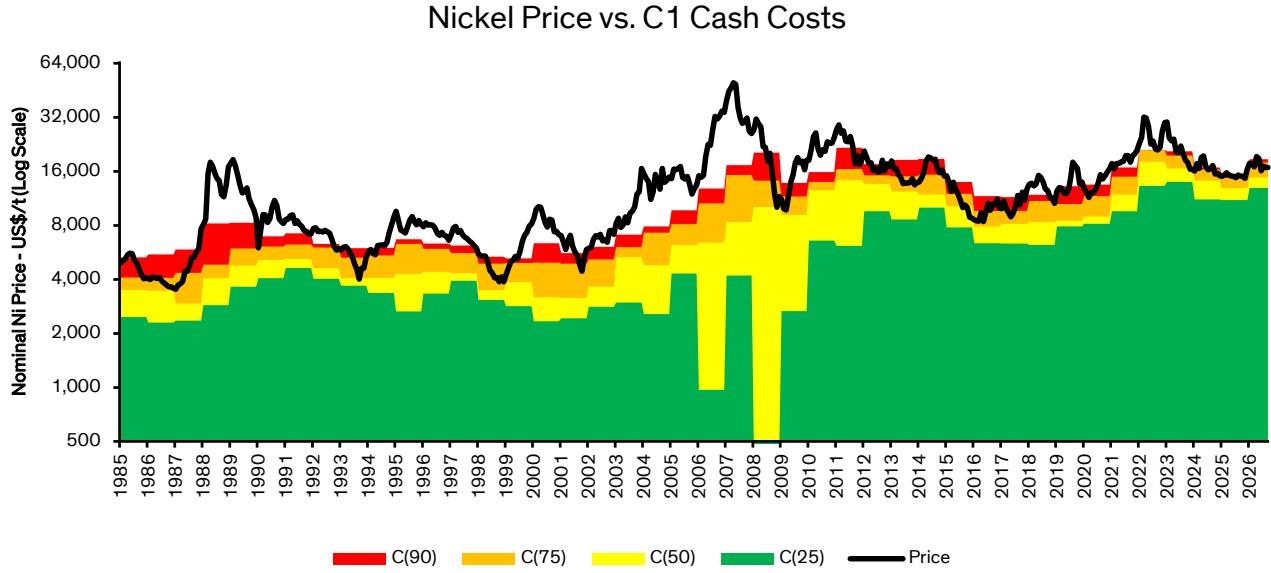
印尼控制全球镍供应链主导地位,通过政策干预维持价格区间。Bernstein更新镍金属长期观点,印尼控制全球60%镍供应,预计2030年将达到70%,政府希望将镍价维持在18,000-20,000美元/吨区间。投资含义是印尼占2026年全球镍供应约60%,预计2030年达70%,其政策直接影响全球镍价和供应链稳定性。后续验证变量为印尼RKAB配额审批情况。
来源:机构《Global Metals & Mining The Long View: Nickel is the world's least free market metal...what are the implications?-260909》
机构观点之间的共识与分歧
共识1:AI资本支出推动全球信贷市场结构性分化。J.P. Morgan、Goldman Sachs、Morgan Stanley等机构均认为AI相关发行人占美元投资级供应量显著比例,造成技术面差异影响区域间信贷相对表现,这是全球信贷市场的重要结构性变化。
共识2:美联储政策路径转向鹰派。多家机构预测美联储将在2026年12月加息,联邦基金利率将达到3.75-4.00%,2年期和10年期国债收益率分别预计在2026年底达到4.30%和4.85%,显示鹰派预期的一致性。
分歧1:美元走势预期。J.P. Morgan维持美元看涨观点,认为美元相对于利率差异仍被低估3-4%,但部分机构对美元疲软预期相悖,存在显著分歧。
分歧2:人民币估值争议。J.P. Morgan认为人民币估值争议被错误地简化为二元对立,实际通胀数据显示人民币大幅低估的说法难以成立,这与市场普遍认知存在分歧。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | NOW | ServiceNow Inc | 逻辑强化 | 业务增长催化 | AI-everywhere bundle策略创造$7B+ ACV机会,通过SKU价格上调实现客户迁移 | 机构《ServiceNow Inc(NOW.US)ServiceNow (NOW): $9B+ AI ACV in 2030? Strategy seems strong-260909》 |
| 观察偏多 | NOW | ServiceNow Inc | 逻辑强化 | 收入模式催化 | 新定价模型包含基于消费的"assists",复杂AI工作流可能需要50-1,000次assist,推动低层级升级需求 | 机构《ServiceNow Inc(NOW.US)ServiceNow (NOW): $9B+ AI ACV in 2030? Strategy seems strong-260909》 |
后续观察清单
-
美联储9月FOMC会议结果:为什么要看它,因为当前市场定价60%加息概率,实际结果将显著影响市场走势,验证美联储政策路径转向鹰派的真实性。
-
AI相关信贷发行规模:为什么要看它,因为AI相关发行商占美元投资级供应24%,远超欧元市场6%,实际发行规模将验证技术面差异对区域信贷相对表现的影响。
-
中国半导体本土化比例提升进度:为什么要看它,因为本土晶圆厂计划将新项目本土化比例从20-30%提升至80%以上,验证半导体供应链重构的实际进展。
-
航空煤油价格走势及航空公司收益率:为什么要看它,如果油价持续高位且票价无法完全传导成本,将进一步压缩航司现金流,加速老旧机型停飞。
-
人民币汇率中间价定价策略:为什么要看它,反映央行对人民币升值压力的容忍度和干预力度,验证人民币估值争议的实际处理方式。
-
半导体内存价格增长持续性:为什么要看它,因为内存价格仍保持强劲增长,价格增长放缓可能影响整体增长预期,验证半导体行业基本面。
-
中国贸易数据分国别和产品分类:为什么要看它,当前数据仅覆盖主要贸易伙伴和产品,详细数据将提供更多结构性信息,验证贸易顺差扩大的可持续性。