覆盖研报日期:2026-09-10
-
AI资本支出推动全球能源投资进入超级周期:HSBC预测欧洲数据中心电力需求将从2025年约90TWh增长到2035年超过400TWh,增长超过四倍,年均增长1-3%,推动欧洲进入第四次电力时代——可再生能源和电网超级周期。
-
美联储鹰派预期显著强化:J.P. Morgan预测美联储将在2026年12月加息25个基点,联邦基金利率将达到3.75-4.00%,美元看涨观点重新确立,2年期和10年期国债收益率分别预计在2026年底达到4.30%和4.85%。
-
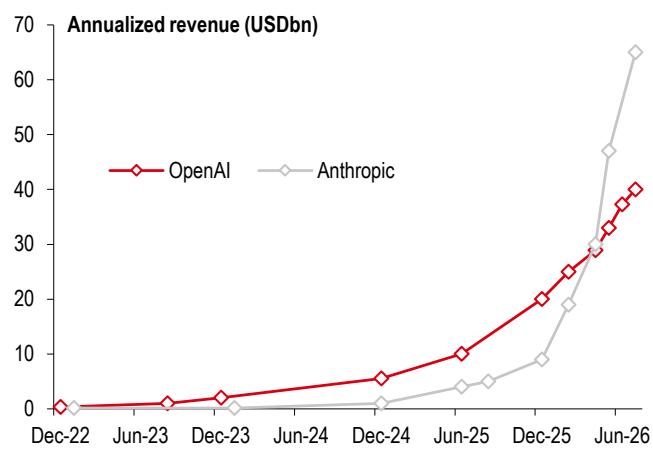
AI货币化具备持续增长空间:汇丰银行分析显示AI收入已有显著基础,Anthropic年化收入650亿美元,OpenAI 400亿美元,企业AI支出仍在早期阶段(每月人均12美元vs头部企业650美元),增长空间巨大。
-
中国房地产市场呈现分化态势:摩根大通监测显示中国大陆二手房销售同比+22%(前值+8%)显著改善,但新房销售继续疲软同比下降12%,显示市场复苏的结构性特征。
-
AI硬件利润池结构性扩张:Goldman Sachs数据显示中国AI硬件特别是半导体利润环比激增至230亿美元占中国AI总利润42%,远超基础模型层亏损状态,验证硬件环节价值创造能力。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出AI基础设施对全球能源系统的结构性重塑,以及美联储政策路径转向激进应对的宏观风险。
报告统计
| 指标 | 数量 |
|---|---|
| 源素材数量 | 120 |
| 重点覆盖报告 | 23 |
| 覆盖机构 | Barclays, Bernstein, BofA Securities, Deutsche Bank, Goldman Sachs, HSBC, J.P. Morgan, JPM, Morgan Stanley, Nomura |
| 完整报告摘要 | 23 |
| 公司/个股信号 | 2 |
| 主要覆盖方向 | AI基础设施、宏观策略、房地产、半导体、能源 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是AI资本支出推动全球能源投资进入超级周期,同时美联储鹰派预期显著强化重塑全球流动性格局。HSBC数据显示欧洲数据中心电力需求将从2025年约90TWh增长到2035年超过400TWh,年均增长1-3%,推动欧洲进入第四次电力时代——可再生能源和电网超级周期。
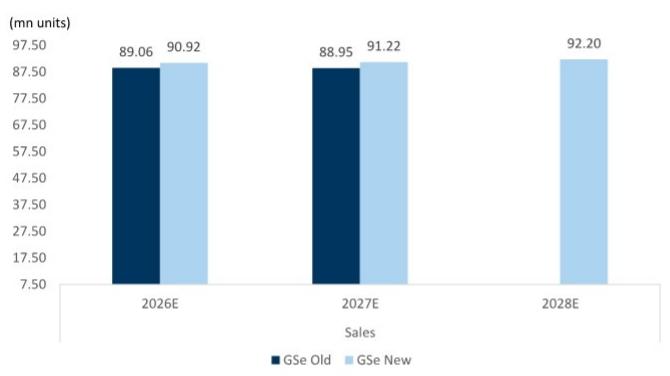
- 利率政策转向鹰派:J.P. Morgan预测美联储将在2026年12月加息25个基点,联邦基金利率将达到3.75-4.00%,美元看涨观点重新确立。投资含义是短期利率相关资产面临波动性上升风险,后续验证变量为9月FOMC会议结果。
-
汇率与资金流分化:J.P. Morgan认为美元相对于利率差异仍被低估3-4%,廉价美元估值和美国经济韧性促使重新转向美元看涨观点。投资含义是外汇对冲策略和全球资产配置需要重新评估,后续验证变量为下周美国CPI数据。
-
权益策略与风格分化:高盛数据显示美国股市价值股表现优于成长股(+7% vs -1%),收益率曲线陡峭化利好信托银行、SCHW等公司净息差,传统资产管理公司面临约+0.6%的市值重估顺风。
-
商品与能源通胀风险:AI基础设施建设推动电力需求激增,欧洲数据中心电力需求增长将占欧洲未来十年电力需求增长的31%,推动整个电力系统进入新的增长周期。投资含义是可再生能源、电网基础设施和相关设备供应商构成重大利好,后续验证变量为各国数据中心政策实施进展。
主要来源:机构《Global Macro Outlook and Strategy:Global Rates, Commodities, Currencies and Emerging Markets-260908》;机构《Sunday Start - What's Next in Global Macro:The Value and Limits of Ambiguity-260906》
主线和热点
AI货币化具备持续增长空间,企业AI支出仍处早期阶段
AI货币化具备持续增长动力,支撑超大规模云服务商的巨额资本支出是本日最重要的主线。汇丰银行分析显示AI收入已有显著基础,Anthropic年化收入650亿美元,OpenAI 400亿美元,企业AI支出仍在早期阶段(每月人均12美元vs头部企业650美元),增长空间巨大。
关键数据方面,超大规模云服务商资本支出预期上调至7700亿美元(2026年),合同积压订单从8150亿美元增至2.35万亿美元,显示需求强劲。代币价格下降被使用量激增抵消,体现杰文斯悖论,美国前沿模型仍占据80%代币支出份额。
机制解释是AI模型能力快速提升,Claude Mythos模型在超过3小时任务中成功率80%,推动从辅助提示到端到端工作流转变,能力提升将扩大企业支付意愿。共识与分歧在于部分机构担心AI泡沫破裂,但汇丰银行强调需求基本面支撑。
主要来源:HSBC《Key AI debates: our take:Global Equity Strategy-260908》
AI资本支出推动全球能源投资超级周期,欧洲受益于提前布局
欧洲数据中心电力需求将跟随美国脚步,在十年内增长超过四倍,年均增长1-3%,推动欧洲进入第四次电力时代——可再生能源和电网超级周期。HSBC预测欧洲数据中心电力需求将从2025年约90TWh增长到2035年超过400TWh。
关键数据方面,这一增长将使欧洲负荷相比2025年增加约27%,其中约31%来自数据中心。欧洲可再生能源及电池新增装机将从2024/25年约100GW增至2030年约170GW/年,电池储能容量到2035年达到365GW。
机制解释是与美国不同,欧洲受益于提前十多年的能源转型投资,电力系统准备充分,数据中心增长主要利好可再生能源和电网基础设施,而非刺激煤、气、核能投资。共识与分歧在于该报告认为欧洲数据中心增长不会显著刺激传统化石燃料投资,这可能与部分认为数据中心将推高天然气需求的观点相悖。
主要来源:HSBC《Powering AI – Europe:In US footsteps, but very green. Well prepared.-260908》
中国房地产市场二手房显著改善,新房销售继续疲软
中国大陆房地产市场二手房销售显著改善,但新房销售继续疲软,呈现明显分化态势。摩根大通监测显示9城实时二手房销售同比+22%(前值+8%),一线城市同比+20%(前值+5%),领先指标如带看量指数从21.8升至22.8。
关键数据方面,新房销售注册数据继续疲软,19城新房销售同比下降12%(前值+4%),带看量指数从21.8升至22.8,经理信心指数从53升至55。实时二手房销售数据领先官方注册数据数周,是房地产市场先行指标。
机制解释是消费者信心恢复推动二手房交易活跃,先行指标显示市场情绪好转,但新房市场仍处调整期,开发商现金流承压。共识与分歧在于市场普遍悲观预期下,该报告指出二手房市场出现积极信号。
主要来源:J.P. Morgan《Property Data Monitor Mainland China: Real time secondary sales improved; HK: SHKP won a land tender in Tuen Mun-260908》
私人信贷违约率将升至疫情峰值8%,但回收率较高可缓解损失
私人信贷违约率预计将上升至8%,但直接借贷的结构性优势带来70-80%回收率。摩根士丹利2026年第二季度私人信贷追踪报告显示,BDC债券表现优于股票,前者年内回报率达2.2%,而后者为-0.4%。
关键数据方面,私人信贷违约率预计在2027年中期达到8%的疫情峰值水平,BDC债券年内回报率2.2%,BDC股票-0.4%,软件行业杠杆率高达8.1倍,利息覆盖率仅1.5倍。
机制解释是高杠杆借款人面临再融资压力,在信贷环境收紧时可能采用折价交换等方案,但直接借贷具有更强的重组控制权。共识与分歧在于市场普遍认为私人信贷违约率会大幅上升,但该报告认为回收率优势可缓解总体损失。
主要来源:Morgan Stanley《Global Credit Strategy:Private Credit Tracker 2Q 2026 – Resilience Meets Refinancing Risk-260908》
大类分类扫描
宏观与大类资产
全球能源投资需求激增至3.5万亿美元,AI资本支出推动结构性通胀压力。德意志银行分析显示能源价格与欧洲央行政策利率存在强关联,当前能源价格上涨推动市场预期欧洲央行终端利率达到3%。AI投资和数据中心需求推动能源价格结构性走高,支撑更高均衡利率水平。投资含义是长期能源需求结构变化将重塑中性利率水平,影响长期债券配置和金融条件。来源:Deutsche Bank《Thematic Research:DB CoTD` Energy Controlled Bank?-260909》;BofA Securities《Global Rates Viewpoint Back to school '26:Learning to lean long-260908》
地缘、贸易与航运
霍尔木兹海峡关闭冲击全球LNG供应平衡。JPM报告显示卡塔尔液化天然气运营严重受限,目前利用率仅约20%,面临存储空间耗尽风险。科威特成为唯一出口渠道,但需求有限。投资含义是全球LNG供应平衡受到重大冲击,后续验证变量为海峡运输何时恢复正常。来源:J.P. Morgan《Global LNG Supply & Shipping Tracker :Qatar nears full storage with Kuwait as the only outlet-260904》
权益市场与资金流
零售投资者在利率敏感性上升环境中表现出情绪波动,但总体资金流入恢复。摩根大通零售雷达报告显示,9月上旬零售投资者在利率预期调整背景下表现谨慎乐观交替,周度零售资金流小幅回升至41百分位(前值20百分位),但仍低于均值。ETF需求持续疲软(12百分位),而个股购买活跃(71百分位)。来源:JPM《Retail Radar Sep 9 – Retail Reassesses Rates, Short-Term Momentum Rotates-260909》
产业主题与板块
AI基础设施融资新模式缓解科技股现金流压力。巴克莱分析显示Compute SPV结构有望将AI投资从超大规模公司资产负债表转移,支撑微软等科技股估值重估。大型科技股2026年落后标普500指数92%的时间。投资含义是大型科技股估值约束有望缓解,后续验证变量为Compute SPV融资结构的实际落地进展。来源:巴克莱《The Global Volatility Pulse Hyperscalers-Hype again--260901》
地产、消费与内需
中国太阳能组件价格开始复苏,储能系统增长强劲。摩根大通报告显示太阳能玻璃价格从8月26日的每平方米9.5元人民币上涨至9月2日的10.1元,多晶硅价格也从31.5元/公斤上涨至40元/公斤。中国政府发布2026-2030年计划,要求计算能力扩张与清洁能源目标保持一致。来源:J.P. Morgan《China Utilities & Renewables Blog:Solar glass polysilicon prices up, ESS momentum builds, policy tailwinds emerge for data center renewables-260908》
商品、能源与资源品
AI数据中心成为铜需求最强结构性主题。摩根士丹利实地调研显示,单个AI服务器机架可能消耗约1.5吨铜(冷却板约1吨,汇流排约0.5吨),但经过加工和良率调整后只有约30%进入机架。高铜价正在加速传统应用中的铝替代,但AI和电动车需求对价格相对不敏感。来源:Morgan Stanley《China Materials - Asia Pacific:China Trip Takeaways – Day 2-260908》
机构观点之间的共识与分歧
共识1:AI资本支出推动结构性通胀压力。HSBC、德意志银行、摩根士丹利等机构均认为AI基础设施建设将推动能源、金属等基础资源需求激增,形成结构性通胀压力,影响央行政策路径和利率走势。
共识2:中国房地产市场呈现结构性分化。摩根大通、高盛、德意志银行等机构均观察到中国房地产市场二手房与新房表现分化,以及不同收入阶层消费能力差异,认为政策调整将重塑行业格局。
分歧1:AI对传统就业的影响程度。摩根士丹利认为高收入、高学历、城市居住的CHIC家庭虽然面临AI职业暴露风险,但通过财富效应、生产力工资增长和新工作创造净收益最大;而伯恩斯坦认为印度AI就业创造被严重夸大,传统IT岗位重新包装成主要模式。
分歧2:AI基础设施融资可持续性。部分机构认为AI资本支出融资将通过Compute SPV等新结构缓解科技公司资产负债表压力,但摩根大通数据显示超大规模企业债务同比激增92%,资本支出占EBITDA比例升至79美分/美元,质疑融资可持续性。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 3529.TWO | eMemory Technology Inc | 逻辑强化 | 目标价上调 | 维持超配评级,目标价新台币3330元,较当前约30%上涨空间 | Morgan Stanley《Greater China Semiconductors:Quantum Security eMemory: Investor Feedback-260908》 |
| 观察偏多 | 601609.SS | 金田铜业 | 数据改善 | 业务增长 | AI相关产能扩张将持续至2027年,单个下一代AI服务器机架消耗约1.5吨铜 | Morgan Stanley《China Materials - Asia Pacific:China Trip Takeaways – Day 2-260908》 |
| 观察偏多 | 603799.SS | 华友钴业 | 数据改善 | 业务增长 | 在津巴布韦的锂项目预计明年产量达10万吨,实现本土化硫酸锂生产 | Morgan Stanley《China Materials - Asia Pacific:China Trip Takeaways – Day 2-260908》 |
| 观察偏多 | 002340.SZ | 金力永磁 | 数据改善 | 业务增长 | 2026年全年利用率预计保持在90%以上,人形机器人应用成为新的磁材需求增长点 | Morgan Stanley《China Materials - Asia Pacific:China Trip Takeaways – Day 2-260908》 |
后续观察清单
-
AI数据中心电力需求增长轨迹:为什么要看它,因为HSBC预测欧洲数据中心电力需求将从2025年约90TWh增长到2035年超过400TWh,实际增长轨迹将验证AI对全球能源系统的结构性重塑程度。
-
美联储9月FOMC会议结果:为什么要看它,因为当前市场定价60%加息概率,实际结果将显著影响市场走势,验证美联储政策路径转向鹰派的真实性。
-
中国房地产预售制改革具体实施进度:为什么要看它,因为政策执行细节将直接影响开发商运营模式和行业格局变化速度,验证房地产行业转型的实际进度。
-
AI硬件利润池结构变化:为什么要看它,因为半导体特别是内存利润大幅增长占中国AI总利润42%,验证AI价值链中硬件环节价值创造能力是否持续强于基础模型和软件环节。
-
私人信贷违约率上升幅度:为什么要看它,因为摩根士丹利预计私人信贷违约率将在2027年中期达到8%的疫情峰值水平,实际上升幅度将验证信贷市场风险程度。
-
太阳能组件价格复苏持续性:为什么要看它,因为摩根大通监测到太阳能玻璃和多晶硅价格开始回升,价格复苏的持续性将直接影响相关制造商盈利能力。
-
零售投资者资金流向分化:为什么要看它,因为摩根大通数据显示零售资金从软件转向能源,这种结构性轮动趋势的持续性将影响板块相对表现。