覆盖研报日期:2026-09-11
- AI基础设施支出预测上调至3-4万亿美元:高盛数据显示Nvidia重申2030年AI基础设施市场规模预测,但下游约束(数据中心容量、电力)可能比上游组件供应更显著限制增长,影响实际部署速度。
- 全球能源地缘政治格局正在重塑:巴克莱银行提出MESS框架分析新地缘经济格局,关键矿物供应链集中在中国手中(稀土精炼超过95%)形成新的地缘经济杠杆,影响绿色技术转型成本。
- 晶圆厂设备市场增长预测大幅上调:摩根大通将WFE市场2026年增长预测从28%上调至31%,2027年从29%上调至38%,云服务商AI投资将以58%复合年增长率增长驱动设备需求。
- 中国IP零售市场出现分化:高盛追踪显示Pop Mart在线销售同比下降35%,而Bloks凭借新产品线实现在线增长加速,高基数效应影响不同公司表现。
- 台湾半导体设备进口数据预示业绩风险:贝恩斯坦分析显示日本半导体设备制造商台湾销售将面临季度环比下滑,低于市场共识预期,影响相关公司Q3业绩。
- 跨日期强化:相比前期AI资本支出推动全球能源投资超级周期趋势,本日更突出AI基础设施下游约束限制增长的结构性瓶颈,以及全球能源地缘政治向关键矿物依赖关系的转变。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 100 |
| 重点覆盖报告 | 19 |
| 覆盖机构 | Barclays, Bernstein, Bofa, Goldman Sachs, HSBC, J.P. Morgan, Morgan Stanley, Nomura |
| 完整报告摘要 | 19 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 半导体设备、AI基础设施、能源地缘政治、中国零售、LNG贸易 |
宏观、策略与大类资产配置
本期宏观和大类资产最重要的变化是全球能源地缘政治格局正在从传统化石燃料依赖转向电力、技术和关键矿物的新依赖关系,同时固定收益需求在利率上升环境中仍保持韧性。巴克莱银行的MESS框架揭示了新的地缘经济权力平衡,而高盛数据显示尽管利率上升,投资者仍持续配置长期久期敞口。
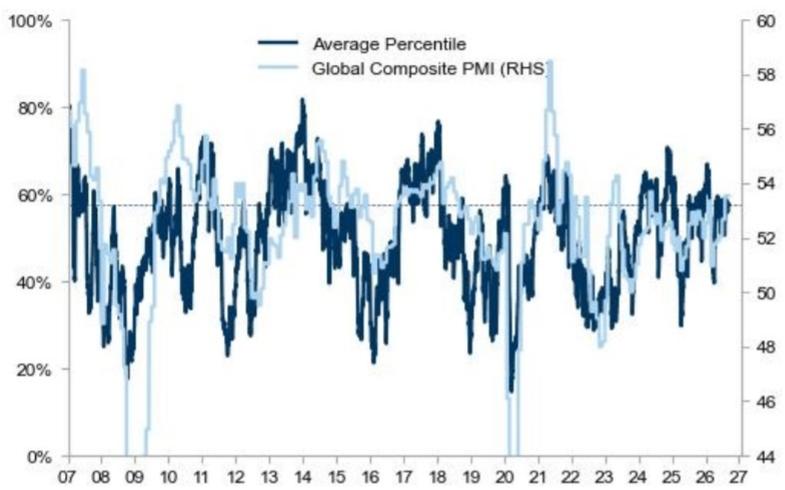
- 能源地缘政治重构:巴克莱银行分析显示关键矿物供应链集中在中国手中(稀土精炼超过95%),形成新的地缘经济杠杆。未来十年全球能源投资将达到GDP的3-4%,私人资本将发挥主导作用。投资含义是绿色技术转型成本和安全性将影响全球供应链布局,后续验证变量为关键矿物供应链多元化进展。
-
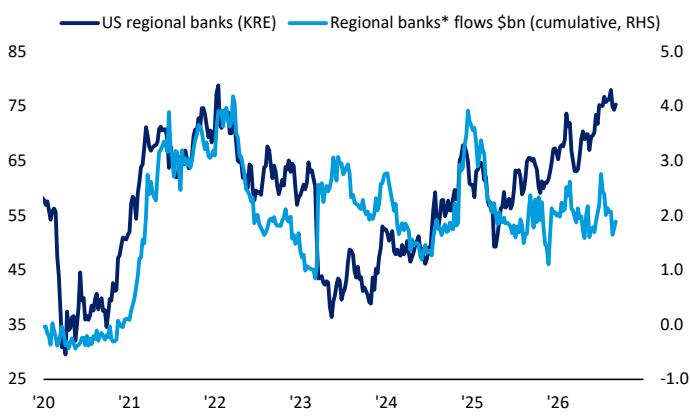
固定收益需求韧性超预期:高盛报告显示长期国债ETF(TLT)资金流入在8月加速并超过投资级信用债ETF(LQD),显示投资者更偏好久期风险而非信用风险。情绪和定位指标转为积极约在第58百分位。投资含义是避险需求持续存在,后续验证变量为美国长期国债ETF资金流入持续性。
-
新兴市场策略分化:摩根大通维持对新兴市场外汇的超配观点,偏好高收益率货币,但对本地利率保持中性偏谨慎立场。新兴市场增长预计为4.1%显著高于发达市场的1.6%。投资含义是高收益新兴市场货币在美联储加息环境中具备防御性优势,后续验证变量为美联储加息次数和幅度。
-
通胀与利率政策博弈:美银分析指出柴油价格创6美元历史新高比原油更能反映实体经济通胀压力,可能触发滞胀风险。30年期国债收益率达到2007年6月以来最高水平。投资含义是实体经济面临双重压力,后续验证变量为运输股(IYT)是否跌破200日移动平均线80点。
主要来源:巴克莱银行《The new geo-economics of energy-260908》;高盛《GOAL POSITIONING:Fixed income demand still resilient despite rising rates-260910》;摩根大通《Emerging Markets Outlook and Strategy:Yields up,shields up-260909》;美银《The Flow Show Those yields might not hurt yet, but diesel-260910》
主线和热点
AI基础设施下游约束成为增长关键瓶颈,半导体设备需求激增超预期
AI基础设施支出预计到2030年将达到3-4万亿美元,但下游约束(数据中心容量、电力)可能比上游组件供应更显著限制增长。高盛数据显示Nvidia重申其AI基础设施支出预测,反映了从检索计算向生成计算的根本性转变需求。然而,尽管企业继续增加产能以满足结构性更高需求,下游约束可能更加显著限制实际部署速度。
关键数据方面,Seagate存储价格上涨势头持续至FY27,同比涨幅约11%;Credo从铜缆向光学转型,季度收入增长指引约20% QoQ。机制解释是摩尔定律放缓增加了Nvidia紧密协同设计硬件的价值,客户寻求更高性能和效率。共识与分歧在于大多数报告关注上游供应瓶颈,该报告特别指出下游基础设施约束可能更为关键。后续观察变量包括季度财报跟踪主要科技公司AI相关capex和2027-2028年下游基础设施约束缓解情况。
主要来源:高盛《AI Infrastructure Semiconductors Outlook AI Infrastructure-260910》
晶圆厂设备市场增长预测大幅上调,AI驱动投资加速超预期
J.P. Morgan上调晶圆厂设备(WFE)市场增长预测至2025-28年28%复合年增长率,2026年同比增长从28%上调至31%,2027年从29%上调至38%。云服务商因AI需求加速投资,预计前四大美国云服务商2025-28年投资将以58%复合年增长率增长。
关键数据包括WFE市场2026年预测1630亿美元同比增长31%,2027年2250亿美元同比增长38%。机制解释是云服务商投资增加→芯片制造商扩大先进制程投资→晶圆厂设备需求增长。共识与分歧在于增长预测显著高于共识(28% vs 22%典型),内存供应短缺时间线延长。后续观察变量包括台积电N2/N3/N5产能利用率维持100%以上和DRAM供应与需求平衡状况。
主要来源:摩根大通《Semiconductor SPE sector Raising WFE market forecasts to a 28% CAGR in 2025–28-260911》
台湾半导体设备进口数据预示日本设备商Q3业绩风险,ASML台湾业务占比下降
台湾半导体设备进口数据显示2026年8月同比增长+10%,但环比下降,预示日本半导体设备制造商季度业绩面临下调风险。贝恩斯坦基于回归分析预测Advantest、Tokyo Electron和Screen等日本半导体设备制造商的台湾销售将面临季度环比下滑,低于市场共识预期。
关键数据包括Advantest台湾销售预计环比下降-4%(低于共识+18%),TEL预计下降-18%,Screen预计增长+14%但远低于共识+76%。机制解释是通过回归分析模型将台湾进口数据与各公司台湾销售收入建立相关性,预测Q3业绩。共识与分歧在于与普遍认为乐观的共识预期存在分歧,认为日本半导体设备制造商Q3结果将低于预期。后续观察变量包括9月台湾半导体设备进口数据验证Q3业绩预测准确性和各公司Q3财报中台湾地区收入确认情况。
主要来源:贝恩斯坦《Japan and EU Semiconductors:Japan EU Semi Taiwan Import Tracker (Aug 26): SPE import +10% YoY-260911》
中国IP零售商高基数效应下增长分化,Bloks新产品策略成功
中国IP零售商在高基数效应下增长放缓,Pop Mart和Miniso线上销售下滑,但Bloks凭借新产品线加速增长。高盛数据显示Pop Mart天猫和抖音销售额同比下降35%,主要因去年同期爆款产品对比强烈;Bloks表现突出,在线增长加速得益于新推出的9.9元变形金刚系列。
关键数据包括Pop Mart在线销售同比变化-35%,Miniso在线销售同比变化-3%,而Bloks在线销售增长加速。机制解释是高基数效应导致同比增速大幅下降,价格亲民的新产品吸引更广泛消费者群体。共识与分歧在于与市场普遍预期的IP零售持续高增长存在分歧,特别是Pop Mart和Miniso面临增长放缓。后续观察变量包括Pop Mart 9月销售表现(因去年同期有更大规模产品供应)和海外市场的毛利率恢复情况。
主要来源:高盛《CHINA IP RETAILER AND TOY TRACKER:Aug update and 1H26 wrap up: Pop Mart Miniso online growth softens on tough base, Bloks accelerates-260911》
大类分类扫描
宏观与大类资产
全球能源投资需求激增至3.5万亿美元,AI资本支出推动结构性通胀压力。德意志银行分析显示能源价格与欧洲央行政策利率存在强关联,当前能源价格上涨推动市场预期欧洲央行终端利率达到3%。AI投资和数据中心需求推动能源价格结构性走高,支撑更高均衡利率水平。投资含义是长期能源需求结构变化将重塑中性利率水平,影响长期债券配置和金融条件。来源:德意志银行《Thematic Research:DB CoTD` Energy Controlled Bank?-260909》;美银《Global Rates Viewpoint Back to school '26:Learning to lean long-260908》
地缘、贸易与航运
亚洲与中国的贸易逆差(5170亿美元)远超美国和欧洲,但反映的是全球价值链整合而非单纯竞争。诺玛分析显示亚洲对华贸易逆差达5170亿美元,远超美国(2860亿)和欧洲(3230亿)。中国角色已从最终组装国转变为中间品供应商,推动全球价值链重构。投资含义是亚洲经济对中国依赖模式发生根本性转变,越南和马来西亚从价值链整合中获益最多。来源:诺玛《Asia Economic Monthly:China shock or China +1: Asia's changing trade imbalance-260911》
权益市场与资金流
零售投资者在利率敏感性上升环境中表现出情绪波动,但总体资金流入恢复。摩根大通零售雷达报告显示,9月上旬零售投资者在利率预期调整背景下表现谨慎乐观交替,周度零售资金流小幅回升至41百分位(前值20百分位),但仍低于均值。ETF需求持续疲软(12百分位),而个股购买活跃(71百分位)。投资含义是零售投资者行为影响板块轮动和短期流动性。来源:摩根大通《Retail Radar Sep 9 – Retail Reassesses Rates, Short-Term Momentum Rotates-260909》
产业主题与板块
AI基础设施融资新模式缓解科技股现金流压力。巴克莱分析显示Compute SPV结构有望将AI投资从超大规模公司资产负债表转移,支撑微软等科技股估值重估。大型科技股2026年落后标普500指数92%的时间。投资含义是大型科技股估值约束有望缓解,AI相关交易活动显著放大了2026年银行业资本市场的收入增长。来源:巴克莱《The Global Volatility Pulse Hyperscalers-Hype again--260901》
地产、消费与内需
中国医院设备招标在2026年8月保持正增长,同比增长5%。高盛报告显示增长主要由CT设备(+15%)和MRI设备(+28%)推动,这主要得益于以旧换新计划的加速推进,同时患者监护仪(+42%)强劲增长源于疫情时期采购设备进入更新周期。投资含义是医疗基础设施投资持续复苏,为相关设备制造商提供需求支撑。来源:高盛《China Healthcare: Aug 2026 China hospital equipment bidding: Maintain positive growth; VBP impact limited-260910》
商品、能源与资源品
中国锂市场从供应过剩转向供需缺口,8月为年内最紧张月份。摩根大通基于最新SMM数据确认中国锂市场从2Q26的供应过剩转向6-8月更深度的供需缺口。储能电池出货量同比增长96%,符合甚至超越2026年1.1TWh的预测。投资含义是短期锂价获得支撑,但中期供需缺口预计将收窄。来源:摩根大通《Lithium:China market remains tight, demand strength continues but deficit to narrow over the coming years; retain OW on PLS, LTR-260909》
机构观点之间的共识与分歧
共识1:AI基础设施需求强劲但面临约束 - 高盛、摩根大通等机构均认为AI基础设施需求将持续强劲增长,但高盛特别强调下游约束(数据中心容量、电力)可能比上游组件供应更显著限制增长,而摩根大通更关注供应端的结构性紧张。
共识2:半导体设备需求受AI驱动 - 多家机构认为AI驱动的半导体设备投资将保持强劲增长,摩根大通上调WFE市场增长预测至28%复合年增长率,高盛也强调AI基础设施支出将持续结构性高位运行。
分歧1:日本半导体设备商Q3业绩预期 - 贝恩斯坦基于台湾进口数据分析预测日本半导体设备制造商Q3业绩将低于共识预期,而其他机构对此没有明确观点,形成显著分歧。
分歧2:新兴市场外汇策略 - 摩根大通维持对新兴市场外汇的超配观点,偏好高收益率货币,但对本地利率保持中性偏谨慎立场,与其他机构对新兴市场的看法存在策略性分歧。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | NVDA | Nvidia | 逻辑强化 | 数据改善 | AI基础设施支出预测维持3-4万亿美元 | 高盛《AI Infrastructure Semiconductors Outlook》 |
| 观察偏多 | LRCX | Lam Research | 逻辑强化 | 数据改善 | DRAM将成为2027年晶圆厂设备增长最大驱动力 | 高盛《AI Infrastructure Semiconductors Outlook》 |
| 观察偏多 | STX | Seagate | 逻辑强化 | 数据改善 | 存储价格上涨势头持续至FY27,同比涨幅约11% | 高盛《AI Infrastructure Semiconductors Outlook》 |
| 观察偏多 | CRDO | Credo | 逻辑强化 | 数据改善 | 从铜缆向光学转型,季度收入增长指引约20% QoQ | 高盛《AI Infrastructure Semiconductors Outlook》 |
| 观察偏多 | QTNT | Qnity | 逻辑强化 | 数据改善 | 在先进节点和互连解决方案方面增长强劲 | 高盛《AI Infrastructure Semiconductors Outlook》 |
| 观察偏多 | EPAM | EPAM | 逻辑强化 | 数据改善 | 在AI原生服务方面取得进展但面临传统业务疲软 | 高盛《AI Infrastructure Semiconductors Outlook》 |
| 观察偏多 | 9992.HK | Pop Mart | 逻辑弱化 | 数据恶化 | 8月在线销售同比下降35%,受高基数影响严重 | 高盛《CHINA IP RETAILER AND TOY TRACKER》 |
| 观察偏多 | MNSO | Miniso | 逻辑弱化 | 数据恶化 | 8月在线销售同比下降约3%,但整体GMV仍保持约20%同比增长 | 高盛《CHINA IP RETAILER AND TOY TRACKER》 |
| 观察偏多 | 0325.HK | Bloks | 逻辑强化 | 数据改善 | 在线增长加速得益于新推出的9.9元变形金刚系列 | 高盛《CHINA IP RETAILER AND TOY TRACKER》 |
| 观察偏多 | 6857.JP | Advantest | 逻辑弱化 | 预测下调 | 台湾销售预计环比下降-4%,低于共识预期的+18% | 贝恩斯坦《Japan EU Semi Taiwan Import Tracker》 |
| 观察偏多 | 8035.JP | Tokyo Electron | 逻辑弱化 | 预测下调 | 台湾销售预计下降-18%,低于市场共识预期 | 贝恩斯坦《Japan EU Semi Taiwan Import Tracker》 |
| 观察偏多 | 7735.JP | Screen | 逻辑弱化 | 预测下调 | 台湾销售预计增长+14%但远低于共识的+76% | 贝恩斯坦《Japan EU Semi Taiwan Import Tracker》 |
| 观察偏多 | ASML | ASML | 逻辑强化 | 数据改善 | 台湾光刻设备进口数据显示季度销售额约18.4亿欧元,环比下降7%但同比增长10% | 贝恩斯坦《Japan EU Semi Taiwan Import Tracker》 |
后续观察清单
-
AI基础设施实际支出进度:为什么要看它,因为Nvidia重申3-4万亿美元市场预测,实际支出进度将验证这一预测的实现情况和时间表,以及下游基础设施约束缓解情况。
-
台积电N2/N3/N5产能利用率:为什么要看它,因为产能利用率持续超过100%将直接影响高端设备需求和定价权,验证摩根大通关于WFE市场增长的预测。
-
台湾半导体设备进口数据:为什么要看它,因为贝恩斯坦基于进口数据预测日本半导体设备商Q3业绩,9月数据将验证预测模型的有效性。
-
Pop Mart 9月销售表现:为什么要看它,因为9月基数效应将更加严峻,是检验公司恢复能力的关键时期,验证高基数压力的持续性。
-
新兴市场央行政策转向信号:为什么要看它,因为摩根大通认为新兴市场央行政策收紧压力加大,央行政策变化直接影响本地债券收益率和汇率走势。
-
储能电池出货增速:为什么要看它,因为摩根大通数据显示储能需求保持强劲增长,2027年预计增长32%,市场对2027年需求增长是否持续存在分歧。
-
锂供需缺口收窄时间表:为什么要看它,因为摩根大通维持至2029年的短缺预期但预计缺口将逐步收窄,供需平衡变化直接影响锂价走势。