覆盖研报日期:2026-09-13
-
AI基础设施投资已对美国GDP贡献显著:摩根士丹利数据显示AI相关投资自2025年以来平均每年为实际GDP增长贡献0.6个百分点,基础设施投资占主导地位,高盛维持对美股牛市的积极看法认为企业盈利仍是股票最重要的驱动因素。
-
中国股市盈利基本面显著改善:高盛数据显示2Q26业绩显示45%的MSCI中国成分股超预期,通胀和贸易数据均超预期改善(CPI+0.8%、出口+24.9%),目标价显示潜在上涨空间13%-52%,支撑积极投资观点。
-
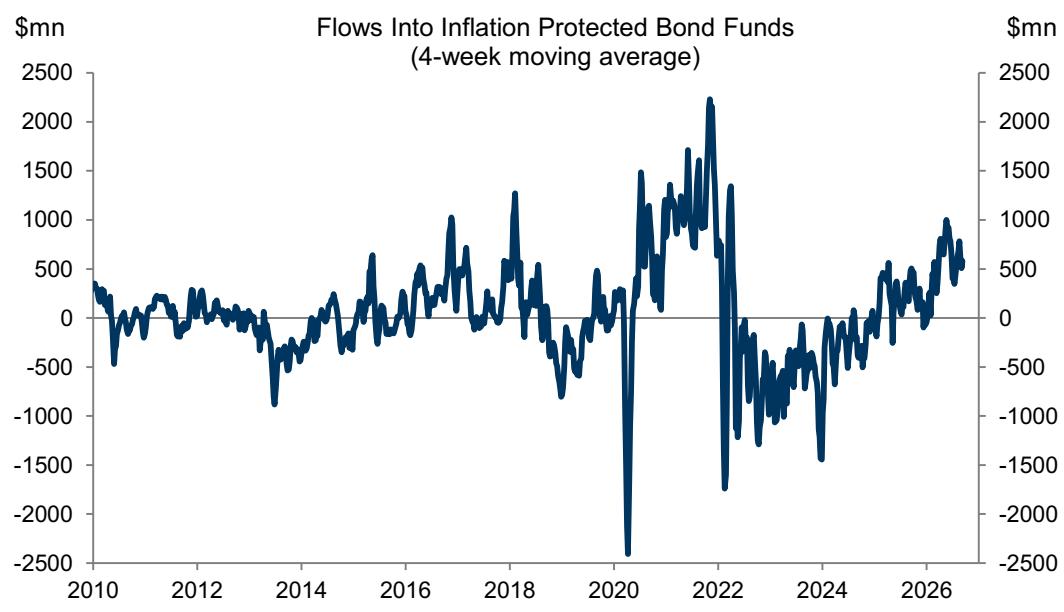
通胀保护债券基金持续获得资金流入:高盛全球资金流向报告显示通胀保护债券基金在过去一年呈现持续上升趋势,单周流入1.089亿美元,反映投资者在通胀担忧背景下寻求通胀保护资产配置。
-
网络安全行业预算重新分配至AI原生平台:威德布什证券认为AI驱动的威胁升级并非带来预算总量增长,而是预算在不同供应商间重新分配,平台化供应商将获得更大份额。
-
IFRS-18将重塑亚洲寿险公司估值逻辑:J.P. Morgan分析显示新会计准则将显著增加经营利润波动性,股息收益率成为关键估值指标,推荐平安-H、中国人寿-H等高股息标的。
-
AI学习平板市场面临高基数和价格压力:高盛追踪显示AI学习平板GMV同比下跌27%,好未来学习平板ASP同比上涨29%但销量下滑39%,显示价格弹性敏感性增强。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 36 |
| 重点覆盖报告 | 10 |
| 覆盖机构 | Bofa、Goldman Sachs、J.P. Morgan、Morgan Stanley、Wedbush Securities |
| 完整报告摘要 | 10 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、大类资产配置、AI投资、中国股市、网络安全、寿险业 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是AI投资已成为美国经济增长的重要驱动力,同时通胀保护资产持续获得资金青睐。摩根士丹利数据显示AI相关投资自2025年以来平均每年为实际GDP增长贡献0.6个百分点,其中增量AI专属投资贡献约0.4个百分点。高盛维持对美股牛市的积极看法,认为尽管利率上升对股权估值构成压力,但企业盈利仍是股票最重要的驱动因素。
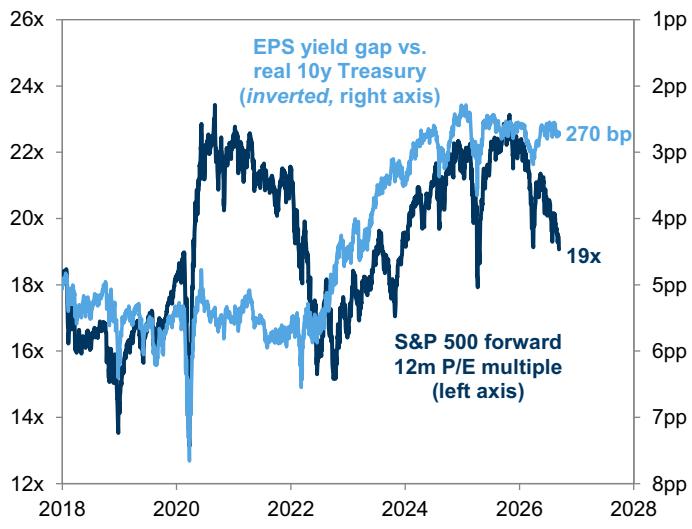
- 利率政策与股市关系:30年期美国国债收益率升至5.3%为近20年最高,但高盛认为长期利率比短期利率对股市影响更大,因为股权现金流主要来自远期。S&P 500前瞻市盈率从年初22倍降至19倍,但指数仍接近历史高点。投资含义是盈利增长能够抵消估值压力,后续验证变量为10年期美债收益率变化速度。
-
通胀保护资产需求强劲:通胀保护债券基金在过去一年呈现持续上升的资金流入趋势,上周流入1.089亿美元。短期债券基金也保持强劲流入态势(+10.149亿美元),反映投资者在利率环境不确定性下偏好流动性较好且具备通胀保护的债券品种。
-
资金流向分化明显:美国股票基金连续第三周净流出(-3.911亿美元),而全球股票基金净流入100亿美元,新兴市场基金受益于中国和全球EM基准基金驱动实现净流入。投资含义是美国股市资金吸引力下降,后续验证变量为美国经济前景和政策路径变化。
- AI投资对经济的结构性影响:摩根士丹利分析显示AI基础设施投资在2026年上半年对GDP增长贡献0.4个百分点,远超2023年的0.15个百分点。未来将从基础设施转向应用软件投资,高收入受过高等教育的家庭将从财富效应中获益更多。
主要来源:摩根士丹利《US Economics Weekly:Charting AI's effects, from capex to consumption-260911》;高盛《US Weekly Kickstart:The impact of higher interest rates on equities in charts-260911》;高盛《WEEKLY FUND FLOWS:Inflows to Inflation Protected Bond Funds-260911》
主线和热点
AI基础设施投资已成为美国经济增长重要驱动力,基础设施向应用软件转移趋势明确
AI相关投资自2025年以来平均每年为美国GDP增长贡献0.6个百分点,其中增量AI专属投资贡献约0.4个百分点,基础设施投资占主导地位。摩根士丹利分析显示AI基础设施投资在2026年上半年对GDP增长贡献0.4个百分点,远超2023年的0.15个百分点。
关键数据方面,AI投资对GDP增长贡献为0.6个百分点(广义)/0.4个百分点(增量AI专属),第三季度GDP追踪降至2.0%。机制解释是资本支出转化为GDP增长,但需考虑进口设备不计入国内GDP的因素。共识与分歧在于AI投资的可持续性和从基础设施向应用软件转移的时间点,后续观察变量为AI基础设施投资向应用软件投资的转换速度(2027-2028年)。
主要来源:摩根士丹利《US Economics Weekly:Charting AI's effects, from capex to consumption-260911》;高盛《US Weekly Kickstart:The impact of higher interest rates on equities in charts-260911》
中国股市盈利基本面显著改善,高盛维持积极看法目标价显示显著上涨空间
2Q26业绩显示45%的MSCI中国成分股超预期,通胀和贸易数据均超预期改善,高盛维持对中国股市的积极看法,目标价显示潜在上涨空间13%-52%。8月CPI/PPI同比分别增长0.8%/3.8%,出口/进口同比增长24.9%/28.2%。
关键数据包括MXCN/CSI300 12个月前瞻市盈率为10.2x/13.2x,2Q26业绩超预期比例达45%,8月通胀数据CPI+0.8% yoy、PPI+3.8% yoy,贸易数据出口+24.9% yoy、进口+28.2% yoy。机制解释是盈利增长超预期提升投资者信心,推动估值重估。共识与分歧在于离岸科技股表现疲软与整体市场预期的背离,后续观察变量为南向资金流入情况和离岸POE监管政策变化。
主要来源:高盛《China weekly kickstart-260912》;摩根士丹利《China Equity Strategy:A Share Sentiment Remains Soft Amid Macro Headwinds-260910》
网络安全预算重新分配至AI原生平台供应商,传统点解决方案面临挤压风险
网络安全预算正从单一功能供应商转向AI原生平台化供应商,而非简单增加总支出,平台化趋势下约75%的企业积极整合供应商。AI赋能的攻击同比增长89%,平均突破时间缩短至27秒,但企业在AI安全上的支出仅占AI增强型安全支出的约6%。
关键数据包括AI赋能攻击增长率89% y/y,平均突破时间27秒,每周每组织平均攻击次数2,270,AI安全支出占比约6%,企业使用安全产品数量45-75个。机制解释是AI模型能够自主发现和利用漏洞,企业需要AI原生安全工具来匹配攻击速度。共识与分歧在于市场普遍预期网络安全全行业受益于AI安全需求,但本报告认为只有平台化供应商受益。后续观察变量为平台化供应商的模块附加率和客户支出增长情况。
主要来源:威德布什证券《Assuming Coverage of the Cybersecurity Sector; Learning to Fight AI with AI; Add PANW, RBRK to BIL-260910》;高盛《US Weekly Kickstart:The impact of higher interest rates on equities in charts-260911》
IFRS-18将重塑亚洲寿险公司估值逻辑,股息收益率成为关键投资指标
IFRS-18将显著增加亚洲寿险公司经营利润的波动性,负债驱动投资收入将计入经营利润,推动投资者关注股息收益率和股东回报政策而非传统PE倍数。新会计准则将于2027年1月实施,主要改变利润表结构。
关键数据包括平安-H预期股息收益率7%(FY27E),平安-H目标价上涨空间79%(从54.9港元到98.0港元),中国人寿-H市盈率5倍(FY27E),三星人寿市净率0.6倍(FY27E)。机制解释是寿险公司的负债驱动投资收入将被归类为经营活动而非投资活动,直接进入经营利润。共识与分歧在于报告认为PE倍数有效性下降,与部分市场仍依赖传统估值方法的共识存在分歧。后续观察变量为2027年一季度IFRS-18实施后的首次财报。
主要来源:J.P. Morgan《Asia Insurance Strategy:IFRS 18 puts Asian life insurers' operating profit in focus-260911》;高盛《China weekly kickstart-260912》
大类分类扫描
宏观与大类资产
通胀保护债券基金持续获得资金流入成为固定收益领域最活跃类别。通胀保护债券基金在过去一年呈现持续上升趋势,上周流入1.089亿美元,短期债券基金也保持强劲流入态势(+10.149亿美元)。投资含义是通胀预期持续存在,投资者寻求通胀保护工具。来源:高盛《WEEKLY FUND FLOWS:Inflows to Inflation Protected Bond Funds-260911》;摩根士丹利《US Economics Weekly:Charting AI's effects, from capex to consumption-260911》
地缘、贸易与航运
中东冲突导致金融条件收紧影响经济活动。石油库存下降推动油价上涨至WTI 94.21美元/桶,布伦特106.12美元/桶,中东冲突导致金融条件收紧相当于联邦基金利率上升53个基点。投资含义是地缘政治风险溢价推高油价,影响未来经济活动。来源:摩根士丹利《US Economics Weekly:Charting AI's effects, from capex to consumption-260911》;高盛《GLOBAL FX TRADER:The Walk After the Talk-260911》
权益市场与资金流
美国股票基金连续第三周净流出显示资金吸引力下降。美国股票基金连续第三周净流出(-3.911亿美元),而全球股票基金净流入100亿美元,新兴市场基金受益于中国和全球EM基准基金驱动实现净流入。投资含义是美国股市资金吸引力下降,可能反映对美国经济或政策的担忧。来源:高盛《WEEKLY FUND FLOWS:Inflows to Inflation Protected Bond Funds-260911》;摩根士丹利《China Equity Strategy:A Share Sentiment Remains Soft Amid Macro Headwinds-260910》
产业主题与板块
AI学习平板市场面临高基数和价格压力需求疲软。AI学习平板GMV同比下跌27%(7月为同比增长5%),好未来学习平板GMV同比下降22%,ASP同比上涨29%但销量下滑39%。投资含义是价格上涨削弱需求弹性,消费者对高价产品的接受度下降。来源:高盛《China Education Aug 26 Tracker:Learning tablet GMV weakened against high base and price hikes;Overseas study visas stabilized led by rebound in Canada-260911》;威德布什证券《Assuming Coverage of the Cybersecurity Sector; Learning to Fight AI with AI; Add PANW, RBRK to BIL-260910》
地产、消费与内需
海外留学签证在加拿大反弹带动下企稳。中加澳美英四国学生签证发放量累计同比增长1%,其中加拿大签证发放量同比增长36%,英国和澳大利亚跌幅收窄,美国跌幅扩大至34%。投资含义是海外留学市场在加拿大反弹带动下企稳,但美国因素仍是风险。来源:高盛《China Education Aug 26 Tracker:Learning tablet GMV weakened against high base and price hikes;Overseas study visas stabilized led by rebound in Canada-260911》;美银证券《China Property (H A) Presales reforms: short term pain, but long term gain for market leaders-260831》
商品、能源与资源品
油价上涨至高位通胀压力重新显现。石油库存下降推动油价上涨至WTI 94.21美元/桶,布伦特106.12美元/桶,中东冲突升级和石油库存下降推高地缘政治风险溢价。投资含义是油价上涨直接影响通胀预期和消费者支出,可能影响美联储货币政策路径。来源:摩根士丹利《US Economics Weekly:Charting AI's effects, from capex to consumption-260911》;高盛《Global Metals & Mining: Iron Ore FOB Prices at 8 Year Low; What's The Freight Rate Outlook?-260911》
机构观点之间的共识与分歧
共识1:AI投资已成为经济增长重要驱动力。高盛和摩根士丹利均认为AI相关投资对美国GDP增长有显著贡献,高盛认为企业盈利仍是股票最重要的驱动因素,摩根士丹利量化了AI投资对GDP的具体贡献(平均每年0.6个百分点)。
共识2:通胀保护资产需求持续强劲。多家机构注意到通胀保护债券基金持续获得资金流入,反映投资者对通胀风险的持续担忧和对通胀保护资产的需求增加。
分歧1:美股估值逻辑存在根本分歧。高盛认为尽管利率上升对股权估值构成压力,但股市牛市将继续,因为企业盈利是股票最重要的驱动因素;而其他机构更关注利率上升对估值的压制作用。
分歧2:网络安全行业受益范围存在分歧。市场普遍预期网络安全全行业受益于AI安全需求,但威德布什证券认为只有平台化供应商受益,传统点解决方案供应商将受损。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 2318.HK | Ping An-H | 逻辑强化 | 推荐 | 预期股息收益率7%,目标价上涨空间79% | J.P. Morgan《Asia Insurance Strategy:IFRS 18 puts Asian life insurers' operating profit in focus-260911》 |
| 看多 | 2628.HK | China Life-H | 逻辑强化 | 推荐 | 估值较低且股息政策有改善空间,市盈率5倍(FY27E) | J.P. Morgan《Asia Insurance Strategy:IFRS 18 puts Asian life insurers' operating profit in focus-260911》 |
| 看多 | 032830.KS | Samsung Life | 逻辑强化 | 推荐 | 估值偏低且股东回报政策有望改善,市净率0.6倍(FY27E) | J.P. Morgan《Asia Insurance Strategy:IFRS 18 puts Asian life insurers' operating profit in focus-260911》 |
| 看多 | TAL | TAL Education | 数据改善 | 目标价上调 | 学习平板GMV同比下降22%,ASP同比上涨29%但销量下滑39% | 高盛《China Education Aug 26 Tracker:Learning tablet GMV weakened against high base and price hikes;Overseas study visas stabilized led by rebound in Canada-260911》 |
| 看多 | EDU/9901.HK | New Oriental | 逻辑强化 | 买入评级 | 海外留学业务受益于加拿大签证发放量同比增长36% | 高盛《China Education Aug 26 Tracker:Learning tablet GMV weakened against high base and price hikes;Overseas study visas stabilized led by rebound in Canada-260911》 |
| 观察偏多 | 1797.HK | East Buy | 评级维持 | 卖出评级 | GMV在抖音平台同比增长79%,但估值仍偏高维持卖出评级 | 高盛《China Education Aug 26 Tracker:Learning tablet GMV weakened against high base and price hikes;Overseas study visas stabilized led by rebound in Canada-260911》 |
后续观察清单
-
10年期美债收益率变化速度:为什么要看它,因为当月度涨幅超过2个标准差(约50个基点)时股市通常表现不佳,快速上升的收益率会影响股市消化能力。
-
S&P 500盈利增长情况:为什么要看它,因为高盛认为盈利增长是股票最重要的驱动因素,在利率上升环境中更加关键,将验证美股牛市的持续性。
-
AI基础设施投资向应用软件投资的转换速度:为什么要看它,因为决定AI经济影响的持续性和结构性变化,验证AI投资从基础设施向应用转移的趋势是否如期发生。
-
通胀保护债券基金流入趋势是否持续:为什么要看它,因为该趋势反映市场对通胀预期的持续性,影响通胀预期定价和实际收益率水平。
-
美国股票基金净流出是否延续:为什么要看它,因为美国股市资金吸引力变化可能预示风险偏好转变,影响美股走势。
-
AI学习平板市场价格策略调整:为什么要看它,因为价格敏感性增强可能迫使厂商调整定价策略以刺激需求,验证高基数和涨价压力的持续性。
-
海外学生签证发放量变化:为什么要看它,因为海外留学业务是新东方等公司的重要收入来源,签证发放趋势直接影响相关公司的业务恢复进程。