覆盖研报日期:2026-09-14
-
中东紧张局势显著推高油价:布伦特原油飙升至109美元/桶,高盛上调2026年底预期至85美元/桶,VAR分析显示油价上涨30美元/桶将对MXAPJ收益造成约4%拖累,亚洲股市MXAPJ下跌0.8%。
-
AI资本支出放缓担忧被过度解读:Bernstein认为AI安全担忧不会显著影响半导体资本支出,尽管Dario Amodei提出发展速度控制框架,但AI推理需求强劲,半导体需求仍将保持强劲增长。
-
中国AI基础设施投资规模超预期:摩根士丹利预测2026-30年间将投入8.5万亿元资本支出,推动计算能力从26吉瓦增长至81吉瓦,相当于美国同行平均水平的17%,AI投资韧性凸显。
-
美联储紧缩预期进一步强化:美国核心CPI超预期强劲推动9月加息概率升至90%,对亚洲股市特别是北亚市场构成历史性负面冲击,韩国、中国、日本相对表现优于其他亚洲市场。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出地缘政治风险溢价推高能源价格对亚洲股市的直接冲击,以及AI安全监管担忧下半导体需求韧性的验证。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 37 |
| 重点覆盖报告 | 8 |
| 覆盖机构 | Bernstein、Goldman Sachs、Morgan Stanley |
| 完整报告摘要 | 8 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、AI基础设施、能源、半导体 |
宏观、策略与大类资产配置
本期宏观和大类资产最重要的变化是中东地缘政治风险显著推高能源价格,同时美联储紧缩预期进一步强化对亚洲股市构成双重负面冲击。高盛分析显示,油价飙升至109美元/桶,VAR冲击分析表明油价上涨30美元/桶将对MXAPJ收益造成约4%的累计拖累,而美国核心CPI超预期强劲推动美联储9月加息概率升至90%。
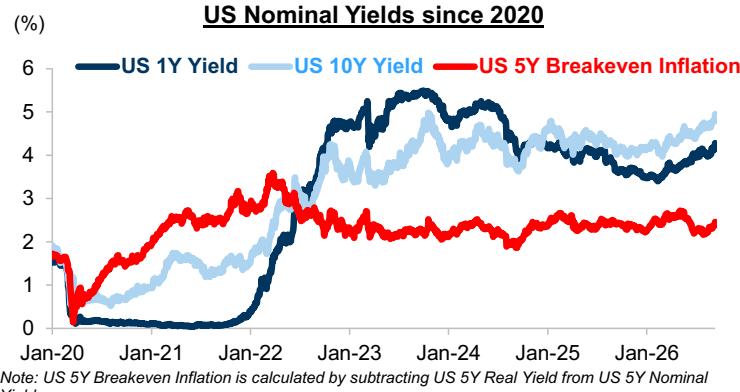
- 利率政策转向鹰派:美国核心CPI超预期强劲推动美联储9月加息概率升至90%,全球债券市场因通胀和财政担忧抛售,收益率升至数十年高位。投资含义是短期利率相关资产面临波动性上升风险,后续验证变量为下周美联储会议结果。
-
汇率与资金流分化:中东紧张局势升级导致油价飙升,高盛上调布伦特原油预期至2026年底85美元/桶。亚洲股市特别是北亚市场面临历史性的负面冲击,韩国、中国、日本相对表现优于印度、菲律宾、印尼。
-
权益策略与风格轮动:在利率和油价双升环境下,韩国、中国、日本相对表现优于其他亚洲市场,而印度、菲律宾、印尼表现落后。高盛多因子模型分析显示不同亚洲市场对美国利率和油价变化的敏感性差异。
-
商品与能源通胀风险:中东航运中断风险持续至明年,高盛油品分析师上调2026年底布伦特原油预期5美元至85美元/桶,能源通胀压力对新兴市场构成上行阻力。
主要来源:机构《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》;机构《China Three Things in China-260913》
主线和热点
AI安全担忧被过度解读,半导体需求韧性超预期
AI安全担忧不会显著影响半导体资本支出,Bernstein认为市场过度反应了AI安全监管风险。尽管Anthropic首席执行官Dario Amodei提出AI发展速度控制框架,引发市场对AI支出可能放缓的担忧,但AI半导体需求正由训练转向推理,当前计算能力远不足以满足现有模型需求。
关键数据:半导体板块情绪从7月低点反弹约13%,尽管较6月峰值仍下跌约19%,显示市场对AI前景仍有信心。AI相关支出年初至今大幅增长67%。机制解释:AI实验室高管的安全呼吁更多出于地缘政治考量而非技术风险,AI发展速度控制框架可能实际目的是限制中国AI发展而非纯粹安全考量。
共识与分歧:市场担心AI支出会因安全担忧而放缓,但Bernstein认为这种担忧被高估。后续观察:季度财报季观察各大公司AI支出指引变化,验证AI安全担忧是否真正导致企业减少AI相关投资。
主要来源:机构《U.S. Semiconductors and Semicap Equipment Can you put the AI genie back in the bottle?-260914》
中国AI基础设施投资规模超预期,8.5万亿资本支出重塑生态
中国AI基础设施将在2026-30年间投入8.5万亿元资本支出,摩根士丹利预测这一规模将显著改变中国AI生态系统格局。计算能力将从2025年的26吉瓦增长至2030年的81吉瓦,相当于美国同行平均水平的17%。
关键数据:8.5万亿元人民币(约1.3万亿美元)资本支出,三大投资支柱包括超大规模云服务商(2026年9950亿元)、新云服务商(未来5年1.5万亿元)和电信运营商(2026-30年6530亿元)。机制解释:随着国产GPU/ASIC供应开始增加,计算能力瓶颈将缓解,自建GPU即服务模式预计可实现44%运营利润率和13%ROIC。
共识与分歧:部分观点认为中国AI投资过度乐观,但摩根士丹利强调了融资约束和国产芯片性能限制的现实挑战。后续观察:云服务商资本支出执行情况,验证报告预测的准确性。
主要来源:机构《China's AI Path From Rmb8.5tr Capex to 3x Compute-260913》
中东地缘政治推高油价,对亚洲股市构成结构性冲击
中东紧张局势推高油价对亚洲股市构成显著负面冲击,高盛VAR分析显示油价每上涨30美元/桶将对MXAPJ收益造成约4%拖累。亚洲股市MXAPJ下跌0.8%,韩国、泰国、菲律宾表现较好,印尼、中国离岸、香港表现落后。
关键数据:布伦特原油飙升至四个月高位109美元/桶,高盛上调2026年底布伦特原油预期至85美元/桶,假设中东航运中断将持续至明年。机制解释:油价上涨通过通胀压力和企业成本上升双重路径冲击亚洲股市盈利,同时全球债券收益率上升压缩估值。
共识与分歧:市场关注下周美联储会议,美国核心CPI超预期强劲推动加息预期大幅上升。后续观察:下周美联储会议结果及政策指引,中东地缘政治局势演变。
主要来源:机构《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》
大类分类扫描
宏观与大类资产
全球流动性收紧趋势加速,美联储紧缩预期进一步强化。美国核心CPI超预期强劲推动9月加息概率升至90%,全球债券市场因通胀和财政担忧抛售,收益率升至数十年高位。投资含义是亚洲股市面临流动性收紧和通胀压力双重负面冲击。来源:机构《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》;机构《China Three Things in China-260913》
地缘、贸易与航运
中东紧张局势升级推高能源价格,布伦特原油飙升至109美元/桶。高盛上调布伦特原油预期至2026年底85美元/桶,假设中东航运中断将持续至明年。投资含义是地缘政治风险溢价将持续影响全球能源价格和通胀预期。来源:机构《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》;机构《Asia Pacific Oil & Gas:Bernstein APAC Oil: Oil price outlook and upside from here-260914》
权益市场与资金流
亚洲股市资金流向呈现显著分化,韩国、泰国、菲律宾表现较好,印尼、中国离岸、香港表现落后。科技硬件、资本品、电信服务板块领涨,软件服务、消费零售、房地产表现不佳。投资含义是在利率和油价双升环境下,不同亚洲市场对外部冲击的敏感性存在结构性差异。来源:机构《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》;机构《Exports and Beyond—Asia's Broadening AI Dividend-260914》
产业主题与板块
AI投资推动亚洲科技出口大幅增长,成为主要经济体GDP增长的关键驱动力。2026年科技出口对GDP增长的贡献预计在台湾达到7个百分点,在韩国、越南、马来西亚达到2-3个百分点。投资含义是科技出口对台湾、韩国等经济体GDP增长贡献显著,直接影响相关国家经济增长前景。来源:机构《Exports and Beyond—Asia's Broadening AI Dividend-260914》;机构《U.S. Semiconductors and Semicap Equipment Can you put the AI genie back in the bottle?-260914》
地产、消费与内需
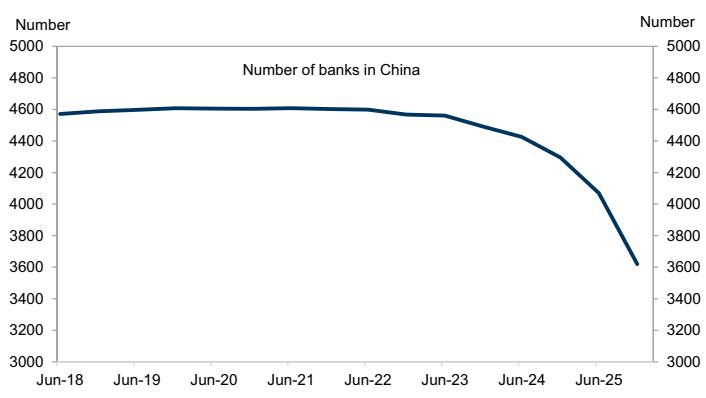
中国贸易顺差加速扩大,在大宗商品价格高涨背景下仍实现前八月累计8060亿美元,超出去年同期240亿美元。出口同比增长24.9%,进口同比增长28.2%,贸易顺差扩大至1190亿美元。投资含义是贸易顺差扩大支撑人民币汇率稳定和外汇储备积累。来源:机构《China Three Things in China-260913》;机构《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》
商品、能源与资源品
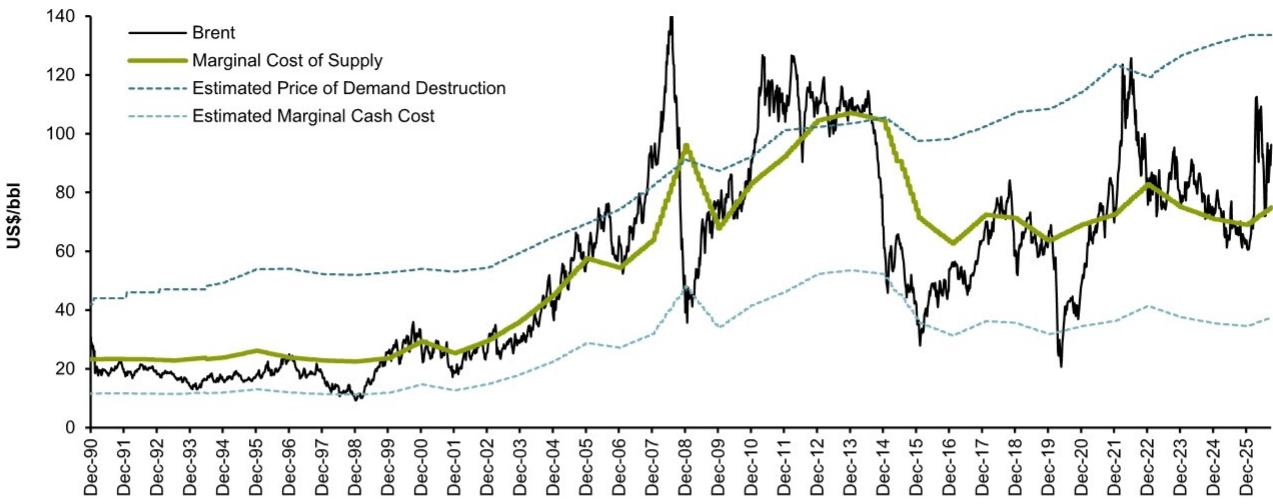
油价上涨风险进一步上升,Bernstein认为由于中东冲突持续且缓冲机制接近极限,油价存在进一步上涨风险,可能在中期选举前达到120-150美元/桶区间。中国石油进口开始回升,战略储备接近枯竭。投资含义是能源通胀风险和全球经济增长前景面临直接冲击。来源:机构《Asia Pacific Oil & Gas:Bernstein APAC Oil: Oil price outlook and upside from here-260914》;机构《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》
机构观点之间的共识与分歧
共识1:AI投资将继续推动亚洲经济增长。高盛和摩根士丹利均认为AI相关投资对亚洲经济体GDP增长贡献显著,台湾科技出口对GDP增长贡献预计达到7个百分点,韩国、越南、马来西亚贡献2-3个百分点。投资含义是AI供应链核心经济体将获得持续增长动力。
共识2:中东地缘政治风险推高油价。高盛和Bernstein均上调油价预期,认为中东冲突将持续影响全球石油供应,油价可能进一步上涨至120-150美元/桶区间。投资含义是能源通胀风险将持续影响全球经济增长和股市表现。
分歧1:AI资本支出放缓风险。市场担心AI安全担忧会压制半导体板块情绪,但Bernstein认为这种担忧被过度放大,AI推理需求持续强劲。投资含义是AI相关股票的投资逻辑存在分歧,影响板块配置策略。
分歧2:中国AI投资可持续性。摩根士丹利预测中国AI基础设施将投入8.5万亿元资本支出,但部分观点认为可能存在过度乐观预期。投资含义是中国AI投资规模的可持续性将影响相关产业链公司的长期增长预期。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | NVDA | NVIDIA | 观察偏多 | 逻辑强化 | AI半导体需求韧性超预期,安全担忧被高估 | Bernstein报告 |
| 看多 | AVGO | Broadcom | 观察偏多 | 逻辑强化 | AI领域首选投资标的,半导体需求保持强劲 | Bernstein报告 |
| 看多 | BABA | Alibaba | 观察偏多 | 数据改善 | 中国AI基础设施投资领先,云服务需求增长 | Morgan Stanley报告 |
| 看多 | TCEHY | Tencent | 观察偏多 | 数据改善 | 云服务提供商,现金流管理良好 | Morgan Stanley报告 |
| 看多 | CNOOC | 中国海洋石油 | 观察偏多 | 评级上调 | 推荐买入,目标价33.9港元,潜在上涨39% | Bernstein报告 |
| 看多 | PetroChina | 中国石油 | 观察偏多 | 评级上调 | 推荐买入,目标价13.0港元,潜在上涨30% | Bernstein报告 |
| 看空 | Sinopec | 中国石化 | 观察偏空 | 评级下调 | 建议减持,受国内需求疲软影响 | Bernstein报告 |
后续观察清单
-
美联储会议结果:为什么要看它,因为9月加息概率已达90%,会议结果将直接影响全球流动性环境和亚洲股市表现,验证紧缩预期的真实性。
-
中东地缘政治局势演变:为什么要看它,因为地缘政治风险直接影响油价走势,进而冲击亚洲股市盈利,当前油价已对MXAPJ收益造成约4%拖累。
-
AI资本支出指引变化:为什么要看它,因为AI安全担忧是否真正导致企业减少AI相关投资,将验证Bernstein关于需求韧性的判断。
-
中国AI基础设施执行进度:为什么要看它,因为8.5万亿资本支出计划的实际执行情况,将验证摩根士丹利关于计算能力扩张的预测。
-
油价上涨对通胀的传导效应:为什么要看它,因为油价飙升至109美元/桶,对通胀预期和央行政策路径的影响程度将决定后续紧缩力度。
-
亚洲股市资金流向变化:为什么要看它,因为EM Asia ex-China本周录得33亿美元资金流出,后续资金流向将反映投资者对地缘政治和政策风险的重新定价。
-
中国贸易数据可持续性:为什么要看它,因为贸易顺差扩大至1190亿美元,但进口增速略高于出口,需要观察这种趋势的持续性。