覆盖研报日期:2026-09-15
-
能源通胀强化加息预期:高盛数据显示布伦特原油单周上涨11.7%,TTF天然气价格预测上调至70欧元/兆瓦时,推动2026年底美债收益率预期升至4.30%和4.75%,通胀担忧显著升温。
-
中国房地产预售制改革重塑盈利格局:摩根大通分析显示预售制度改革将使开发商项目IRR从14%降至5%,2027年合约销售额预计下降20-30%,2029年盈利将相应下降约20%,行业基本面面临根本性挑战。
-
AI基础设施需求韧性凸显:高盛中国新能源车周度数据显示小米新车型发布带动订单环比增长724%,9月新能源车渗透率快速提升至72%-75%,AI相关硬件需求仍保持强劲增长动力。
-
中国金属需求结构性分化:摩根大通追踪显示铝去库存持续强劲(上周-19kt),但铜去库存速度弱于历史趋势,主要受高价格抑制消费影响,反映经济活动结构性差异。
-
AI编排平台重塑投资研究效率:Bernstein分析显示Perplexity Computer通过多模型协调和自动化工作流程,协调24个AI模型并实现月查询量超过15亿次,显著提升投资研究生产力。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出能源通胀推高利率预期对资产配置的直接冲击,以及预售制改革对房地产行业盈利的根本性重塑。
报告统计
| 指标 | 数量 |
|---|---|
| 源素材数量 | 70 |
| 重点覆盖报告 | 28 |
| 覆盖机构 | Goldman Sachs, J.P. Morgan, Bernstein, Morgan Stanley, Deutsche Bank, Nomura |
| 完整报告摘要 | 28 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、中国房地产、AI基础设施、金属需求、能源通胀 |
宏观、策略与大类资产配置
本期宏观策略最重要的变化是能源价格上涨显著强化通胀担忧,推动利率上升预期,同时中国房地产政策调整对全球流动性环境产生结构性影响。高盛大宗商品团队上调第四季度TTF天然气价格预测至70欧元/兆瓦时,布伦特原油单周上涨11.7%,强化了通胀担忧。
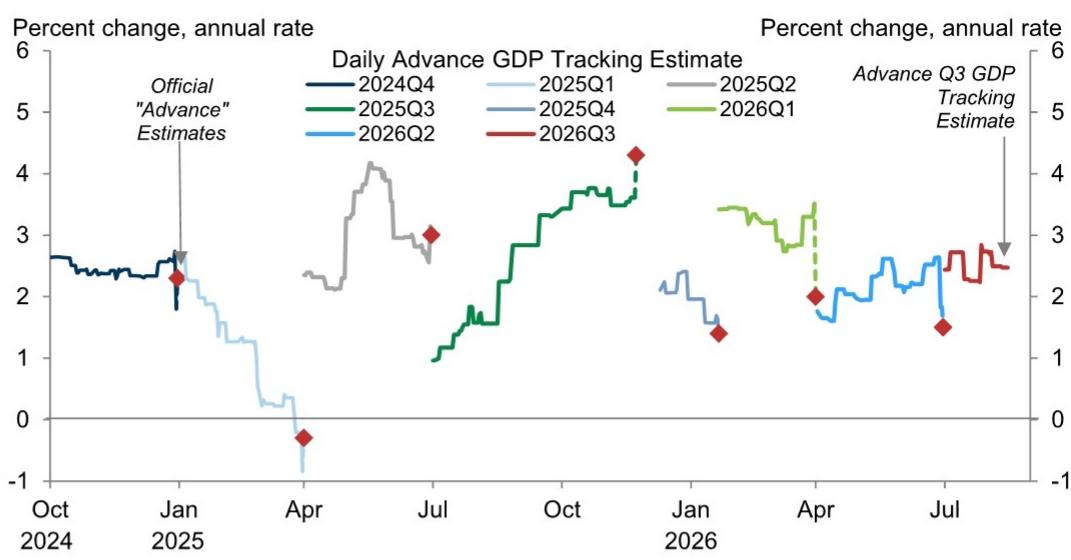
- 利率政策路径:高盛经济学家预期美联储9月FOMC会议将加息25个基点,利率策略师预测2026年底2年期和10年期美国国债收益率分别为4.30%和4.75%。投资含义是债券收益率上升对股市估值构成压力,后续验证变量为9月FOMC会议结果。
-
汇率与资金流分化:能源价格上涨推高通胀预期,对美元形成支撑。但中国房地产政策调整影响全球资本流动,新兴市场资金流向呈现显著分化。投资含义是外汇对冲策略需要重新评估,后续验证变量为中美利差变化。
-
权益策略与风格轮动:通胀担忧加剧推动资金流向抗通胀资产,价值股相对成长股表现占优。中国房地产政策调整对相关板块构成压力,但德国经济复苏预期支撑欧洲股市。投资含义是风格轮动加速,后续验证变量为通胀数据和政策执行情况。
-
商品与能源通胀风险:能源价格持续上涨对通胀预期构成上行风险,同时中国金属需求呈现结构性分化,铝去库存强劲而铜受高价格抑制。投资含义是能源通胀风险持续存在,后续验证变量为中东地缘政治局势和中国需求恢复情况。
主要来源:高盛《Global Weekly Kickstart Markets Struggle as Rates and Energy Rise-260914》;摩根大通《China Metals Activity Tracker-260914》
主线和热点
能源通胀推高利率预期,重塑全球流动性格局
能源价格上涨显著强化通胀担忧,推动利率上升预期。高盛数据显示布伦特原油单周上涨11.7%,TTF天然气价格预测从53欧元/兆瓦时上调至70欧元/兆瓦时。利率策略师预测2026年底2年期和10年期美国国债收益率分别为4.30%和4.75%,较前期预期显著上调。
关键数据方面,通胀预期上升直接推高债券收益率,对股市估值构成压力。德国经济复苏可见,GDP增长加速,制造业复苏,工厂订单改善。高盛认为德国盈利复苏被低估,预期2027年德国每股收益增长约17%,远超STOXX 600指数。
机制解释显示,能源成本上升直接推高通胀预期,央行被迫收紧货币政策以控制通胀,进而推高债券收益率并压制股市估值。共识与分歧在于,部分机构认为能源价格涨幅可能暂时性,但高盛认为供应紧张将持续。
后续观察变量包括9月FOMC会议结果、欧洲能源价格走势、德国财政刺激计划执行进度。主要来源:高盛《Global Weekly Kickstart Markets Struggle as Rates and Energy Rise-260914》
中国房地产预售制改革重塑盈利格局
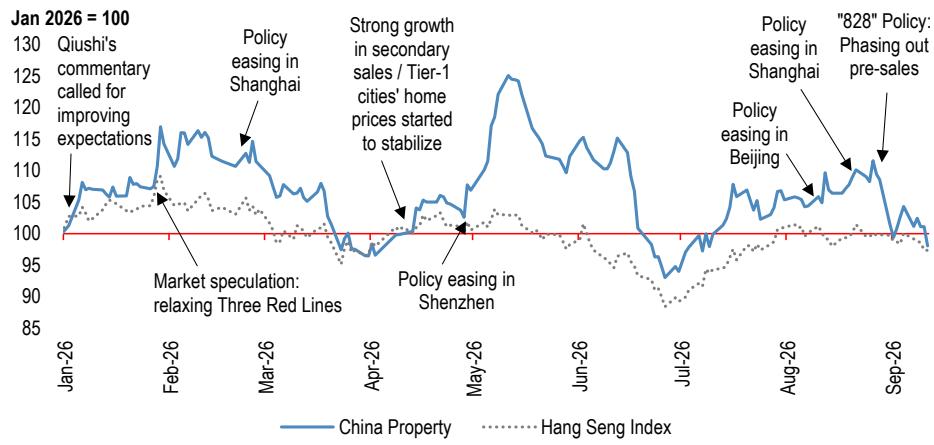
预售制度改革将根本性改变开发商现金流模式,项目IRR将大幅下降超过一半。摩根大通分析显示,由于828政策严格执行,开发商现金流管理受到严重冲击,项目内部收益率将从两位数降至个位数,销售规模预计2027年下降20-30%,进而导致2029年盈利相应下降约20%。
关键数据方面,预售制度改革使开发商从高周转模式转向更注重资产价值的模式。预售资金将延迟12-18个月到账,60-70%的预售资金受到影响。开发商当前PB估值0.44x,如回到历史低点0.36x仍有17%下行空间。
机制解释显示,预售制度改革改变了开发商的现金流回收模式,从预售阶段提前回收资金转向竣工后回收,大幅延长资金周转周期。一线城市房价稳定化趋势仍在,但需要更广泛城市的价格稳定才能推动板块重估。
后续观察变量包括预售制度改革执行力度、2027年合约销售额实际表现、开发商利润率恢复情况、更多城市房价稳定化进展。主要来源:摩根大通《China Property:Uncertainties in the post pre sales era may drive-260913》
AI基础设施需求韧性凸显,新车型发布带动新能源车增长
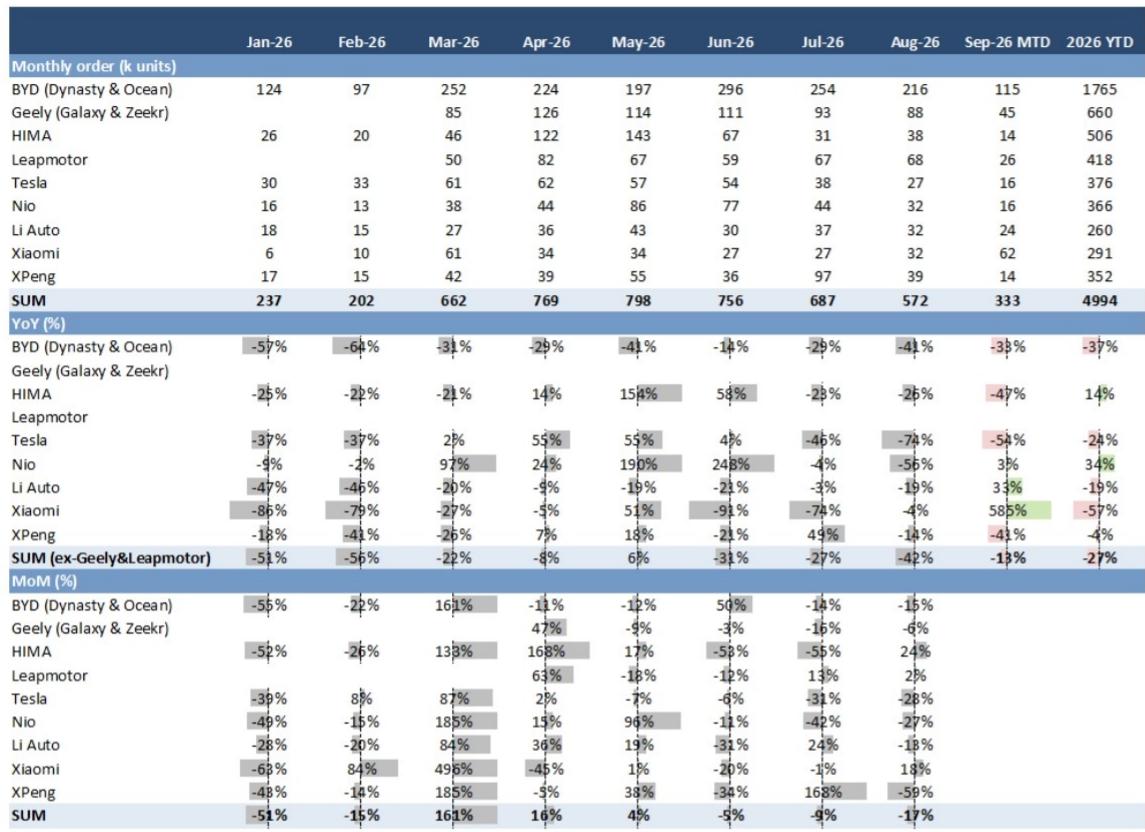
AI相关硬件需求仍保持强劲增长动力,新车型发布推动新能源车短期订单反弹。高盛中国新能源车周度数据显示,2026年第37周新能源车订单量环比增长32%,同比增长1%,主要驱动力来自新车型发布和促销活动。小米、特斯拉、吉利分别实现724%、67%、38%的环比增长。
关键数据方面,9月新能源车渗透率快速提升至72%-75%,较8月的65%-63%明显提升。小米Skynomad N70/N90、吉利Galaxy TT EV等新车型以及特斯拉的客户激励政策贡献显著。上游电池原材料碳酸锂价格继续下跌5%,有利于新能源车制造成本控制。
机制解释显示,短期订单增长主要由结构性因素驱动,而非行业整体复苏。市场竞争加剧,消费者偏好向新产品和差异化功能转移,比亚迪等传统龙头品牌月度同比持续下滑,而小米等新兴品牌实现爆发式增长。
后续观察变量包括比亚迪Denza N8L和Formula S等新车型上市后的市场表现、上游电池原材料价格走势、小米等新势力品牌增长可持续性。主要来源:高盛《CHINA NEW ENERGY VEHICLE WEEKLY CHARTBOOK-260915》
中国金属需求结构性分化,高价格抑制部分品种消费
中国金属去库存速度呈现结构性分化,铝去库存强劲而铜受高价格抑制。摩根大通追踪显示,截至9月11日当周,铝强于趋势的去库存持续(上周-19kt),总库存已回落至历史正常水平约80万吨。相比之下,铜去库存继续但近两月速度低于历史平均水平。
关键数据方面,铜去库存速度弱于历史趋势,主要受高价格抑制消费影响。中国铜消费同比下滑(7月-1.4%,前7月-4.6%)。锌价过去一月上涨5%,出口套利开启,中国去库存显著(上周-52kt)。铁矿石运费涨至巴西-中国42.4美元/吨,澳大利亚-中国17.9美元/吨,均处高位。
机制解释显示,高价格抑制终端消费需求,导致去库存速度放缓。铝市场供需偏紧,支撑价格表现。钢铁生产同比下降7%,需求下降4%,钢企利润率恶化至平均亏损超600元/吨,影响上游矿商需求。
后续观察变量包括美国是否实施精炼铜进口关税、锌出口套利持续性和价格回调、中国钢铁企业亏损程度和减产响应。主要来源:摩根大通《China Metals Activity Tracker-260914》
大类分类扫描
宏观与大类资产
能源通胀风险持续推高利率预期。全球股市上周表现疲软,欧洲下跌1.7%。高盛大宗商品团队上调第四季度TTF天然气价格预测至70欧元/兆瓦时。能源板块表现领先(+1.7%),布伦特原油上涨11.7%,强化了通胀担忧。高盛经济学家预期美联储9月FOMC会议将加息25个基点,利率策略师预测2026年底2年期和10年期美国国债收益率分别为4.30%和4.75%。来源:高盛《Global Weekly Kickstart Markets Struggle as Rates and Energy Rise-260914》
地缘、贸易与航运
中东冲突推高全球LNG市场紧张。Bernstein报告显示,由于中东冲突持续,全球LNG市场面临结构性紧张。欧洲天然气库存仅65%满仓,可能在9月底达到73%,远低于历史水平。卡塔尔出口受阻(约63 MTPA供应中断)和北田扩张延迟(减少5 MTPA预期供应)抵消了美国等地新项目投产。预计2026年JKM平均价格为22.8美元/MMBtu。来源:Bernstein《Global LNG: Winter gas super spike should only end with the conflict-260915》
权益市场与资金流
外资持续流入美国股票但流出美债压力缓解。野村证券数据显示,9月7-11日期间外国资金持续流入美国股票基金达24亿美元,与前一周持平,但美国债券基金仅录得5900万美元净流出,较前一周6.34亿美元大幅改善。韩国散户投资者净卖出4.9亿美元美国资产,台湾投资者对美元债券ETF的投资几乎为零。来源:野村证券《FX Insights:Foreign inflows into US equities remained robust but outflows from bonds slowed-260914》
产业主题与板块
AI编排平台重塑投资研究效率。Bernstein分析显示,Perplexity Computer作为AI编排平台,能够协调24个前沿和开源AI模型,结合企业数据连接器、自动化功能、持久记忆和协作工作空间,形成统一操作框架。核心优势包括多模型编排降低供应商锁定风险、可信数据连接、可审计答案追踪、实时工作同步等四大支柱。Stanley Druckenmiller等知名投资者已开始使用该工具进行投资决策。来源:Bernstein《Asia Quantitative Strategy:Gen AI in Asset Management-260915》
地产、消费与内需
中国啤酒行业8月进一步恶化。Bernstein中国啤酒行业8月更新显示,行业整体呈现进一步放缓态势。全国啤酒总销售额同比下降4%(7月为-2%),主要受线下渠道恶化驱动(8月线下渠道下降5%,7月为-1%)。百威亚太在中国市场表现持续恶化,8月销售额下降12%,为行业内最差表现。华润啤酒在行业整体放缓中仍保持韧性,8月微增1%。来源:Bernstein《APAC Food & Beverages:China Beer August update-260914》
商品、能源与资源品
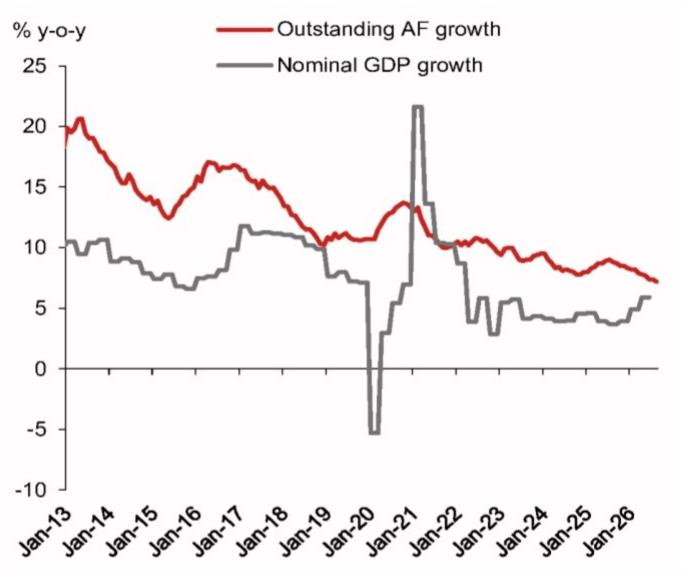
中国信贷扩张显著弱于预期。高盛分析显示,中国8月货币和信贷数据显著低于市场预期。新增人民币贷款仅60亿元,远低于高盛预测的300亿元和彭博一致预期的404亿元。社会融资规模增量为1660亿元,同样低于预期的2000-2122亿元。信贷疲软主要源于银行放贷放缓和政府债券发行减少。居民和企业贷款需求均保持疲弱状态。来源:高盛《China: Weaker than expected credit extension-260914》
机构观点之间的共识与分歧
共识方面:机构普遍认为能源价格上涨将推高通胀预期,进而影响央行政策路径。高盛、摩根大通等多家机构均上调了通胀预期和利率预期,认为能源价格持续上涨对全球流动性环境构成上行风险。
共识方面:中国房地产政策调整对行业基本面构成根本性挑战已成为市场共识。摩根大通、高盛等机构均认为预售制度改革将显著影响开发商现金流模式和盈利预期,行业面临长期结构性调整。
分歧方面:对于AI安全担忧是否会影响半导体资本支出存在分歧。Bernstein认为AI推理需求强劲,半导体需求仍将保持强劲增长,而部分市场观点担心AI安全监管会显著影响资本支出。
分歧方面:对于中国金属需求恢复程度存在分歧。部分机构认为高价格将抑制需求,而去库存速度放缓,而另一些机构认为结构性需求仍具备韧性。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 16.HK | Sun Hung Kai Properties | 逻辑强化 | 数据改善 | 业绩后股价下跌主要反映会计处理时点差异而非基本面问题,农地重划收益只是延迟确认 | J.P. Morgan《Mainland China Hong Kong Property-260913》 |
| 观察偏多 | 1109.HK | CR Land | 逻辑强化 | 数据改善 | 在行业整体放缓中保持相对韧性,市场份额持续提升 | J.P. Morgan《Mainland China Hong Kong Property-260913》 |
| 观察偏多 | 291.HK | China Resources Beer | 逻辑强化 | 数据改善 | 8月销售额微增1%,在行业整体放缓中保持相对韧性 | Bernstein《APAC Food & Beverages:China Beer August update-260914》 |
| 观察偏空 | 1876.HK | Budweiser Brewing Co APAC Ltd | 逻辑弱化 | 数据恶化 | 8月销售额下降12%,为行业内最差表现,持续下滑趋势明显 | Bernstein《APAC Food & Beverages:China Beer August update-260914》 |
| 观察偏空 | 168.HK/600600.CH | Tsingtao Brewery Co Ltd | 逻辑弱化 | 数据恶化 | 8月销售额下降4%,业绩恶化,从7月的-2%进一步下滑 | Bernstein《APAC Food & Beverages:China Beer August update-260914》 |
后续观察清单
-
9月FOMC会议结果:为什么要看它,因为高盛经济学家预期美联储将加息25个基点,会议结果将验证利率预期是否实现,直接影响全球流动性环境和资产配置。
-
预售制度改革执行进度:为什么要看它,因为摩根大通分析显示预售制度改革将根本性改变开发商现金流模式,政策执行严格程度直接影响开发商投资决策和行业格局变化。
-
新能源车新车型市场表现:为什么要看它,因为高盛数据显示小米等新车型发布带动订单大幅增长,但短期订单反弹能否持续验证新进入者增长可持续性。
-
欧洲天然气库存变化:为什么要看它,因为Bernstein报告显示欧洲天然气库存仅65%满仓,冬季缓冲能力薄弱,库存变化直接影响LNG价格走势和相关企业盈利。
-
中国信贷数据改善情况:为什么要看它,因为高盛和野村证券均显示中国信贷扩张显著弱于预期,后续数据改善将验证政策效果和经济内生增长动力恢复情况。
-
AI编排平台市场接受度:为什么要看它,因为Bernstein分析显示Perplexity等AI编排平台在资产管理中应用前景广阔,市场接受度将验证多模型编排策略的商业价值。
-
中国金属去库存分化趋势:为什么要看它,因为摩根大通追踪显示铝去库存强劲而铜受高价格抑制,分化趋势将验证中国经济活动结构性差异和通胀压力传导路径。