覆盖研报日期:2026-09-16
-
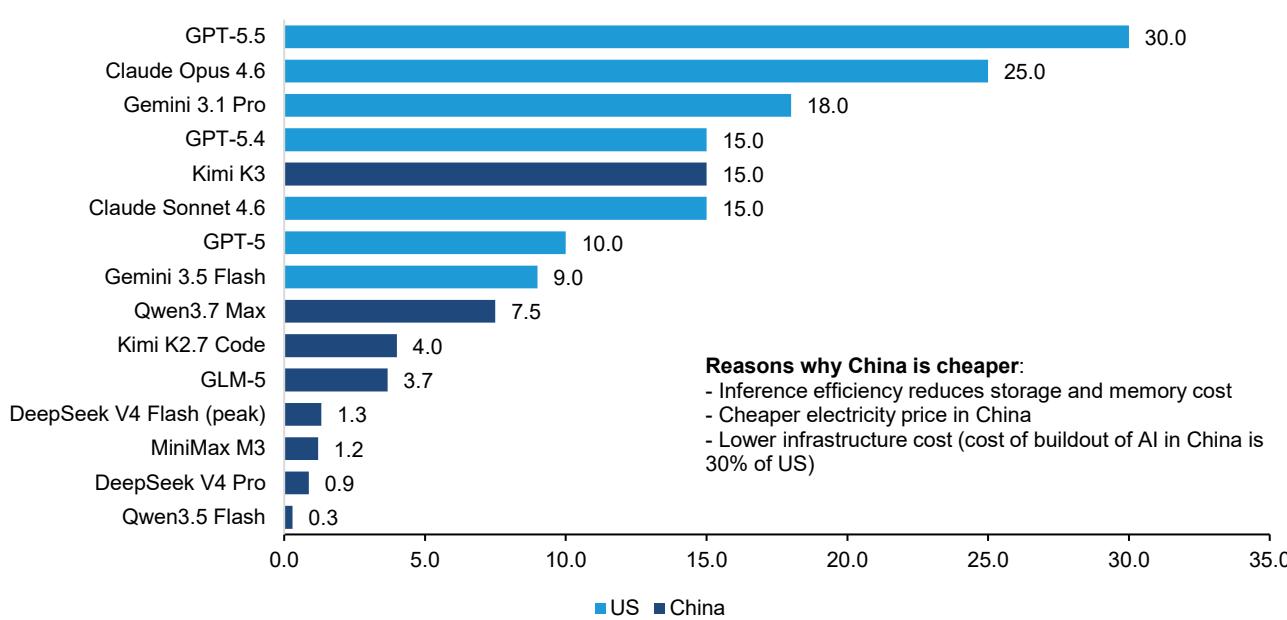
中国AI产业结构性成本优势显著:中国AI token成本远低于美国,数据中心电力需求将从2025年202TWh激增至2035年1476TWh,年复合增长24%,推动电网和储能基础设施大规模投资,CATL和Sungrow成为直接受益者。
-
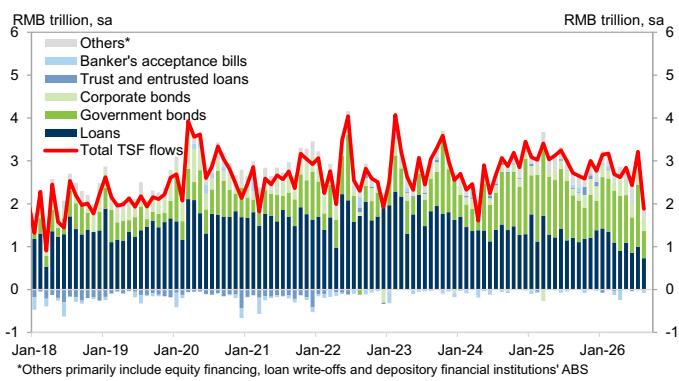
中国信贷扩张严重疲软:8月新增人民币贷款仅60亿元,远低于预期的404亿元,社融增量1660亿元同样显著低于预期,实体融资需求持续疲弱,可能影响货币政策宽松预期。
-
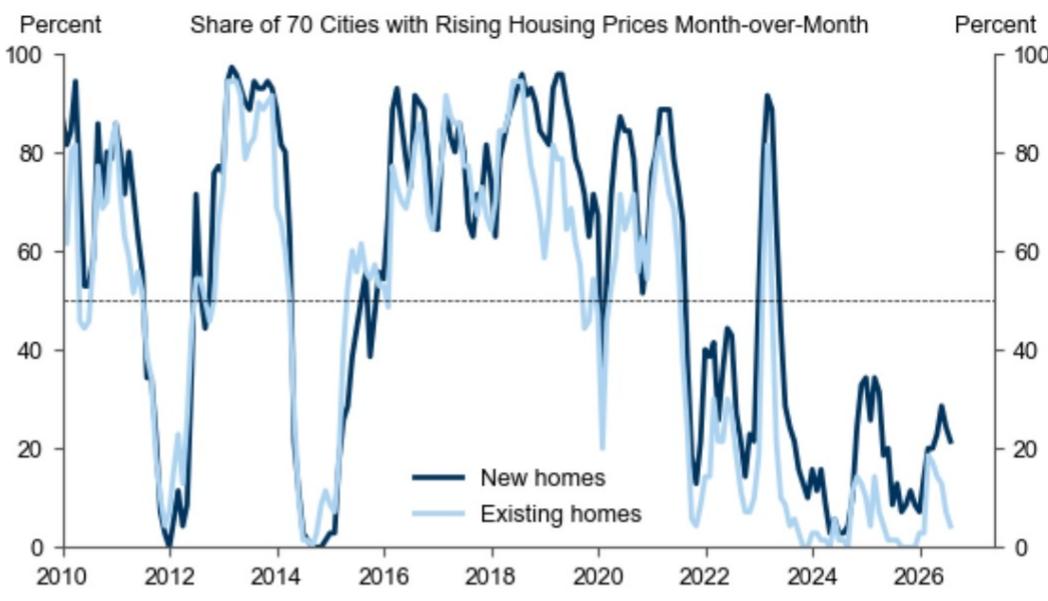
一线城市房地产率先企稳:70城新房价格环比跌幅收窄至0.4%,一线城市率先实现环比正增长2.4%,但二手房市场仍面临较大下行压力,房地产市场呈现新房与二手房分化格局。
-
日本金融条件显著收紧:日本金融条件指数出现显著收紧,但经济增长指标仍保持韧性,金融条件收紧与经济增长分化显示政策传导复杂性。
-
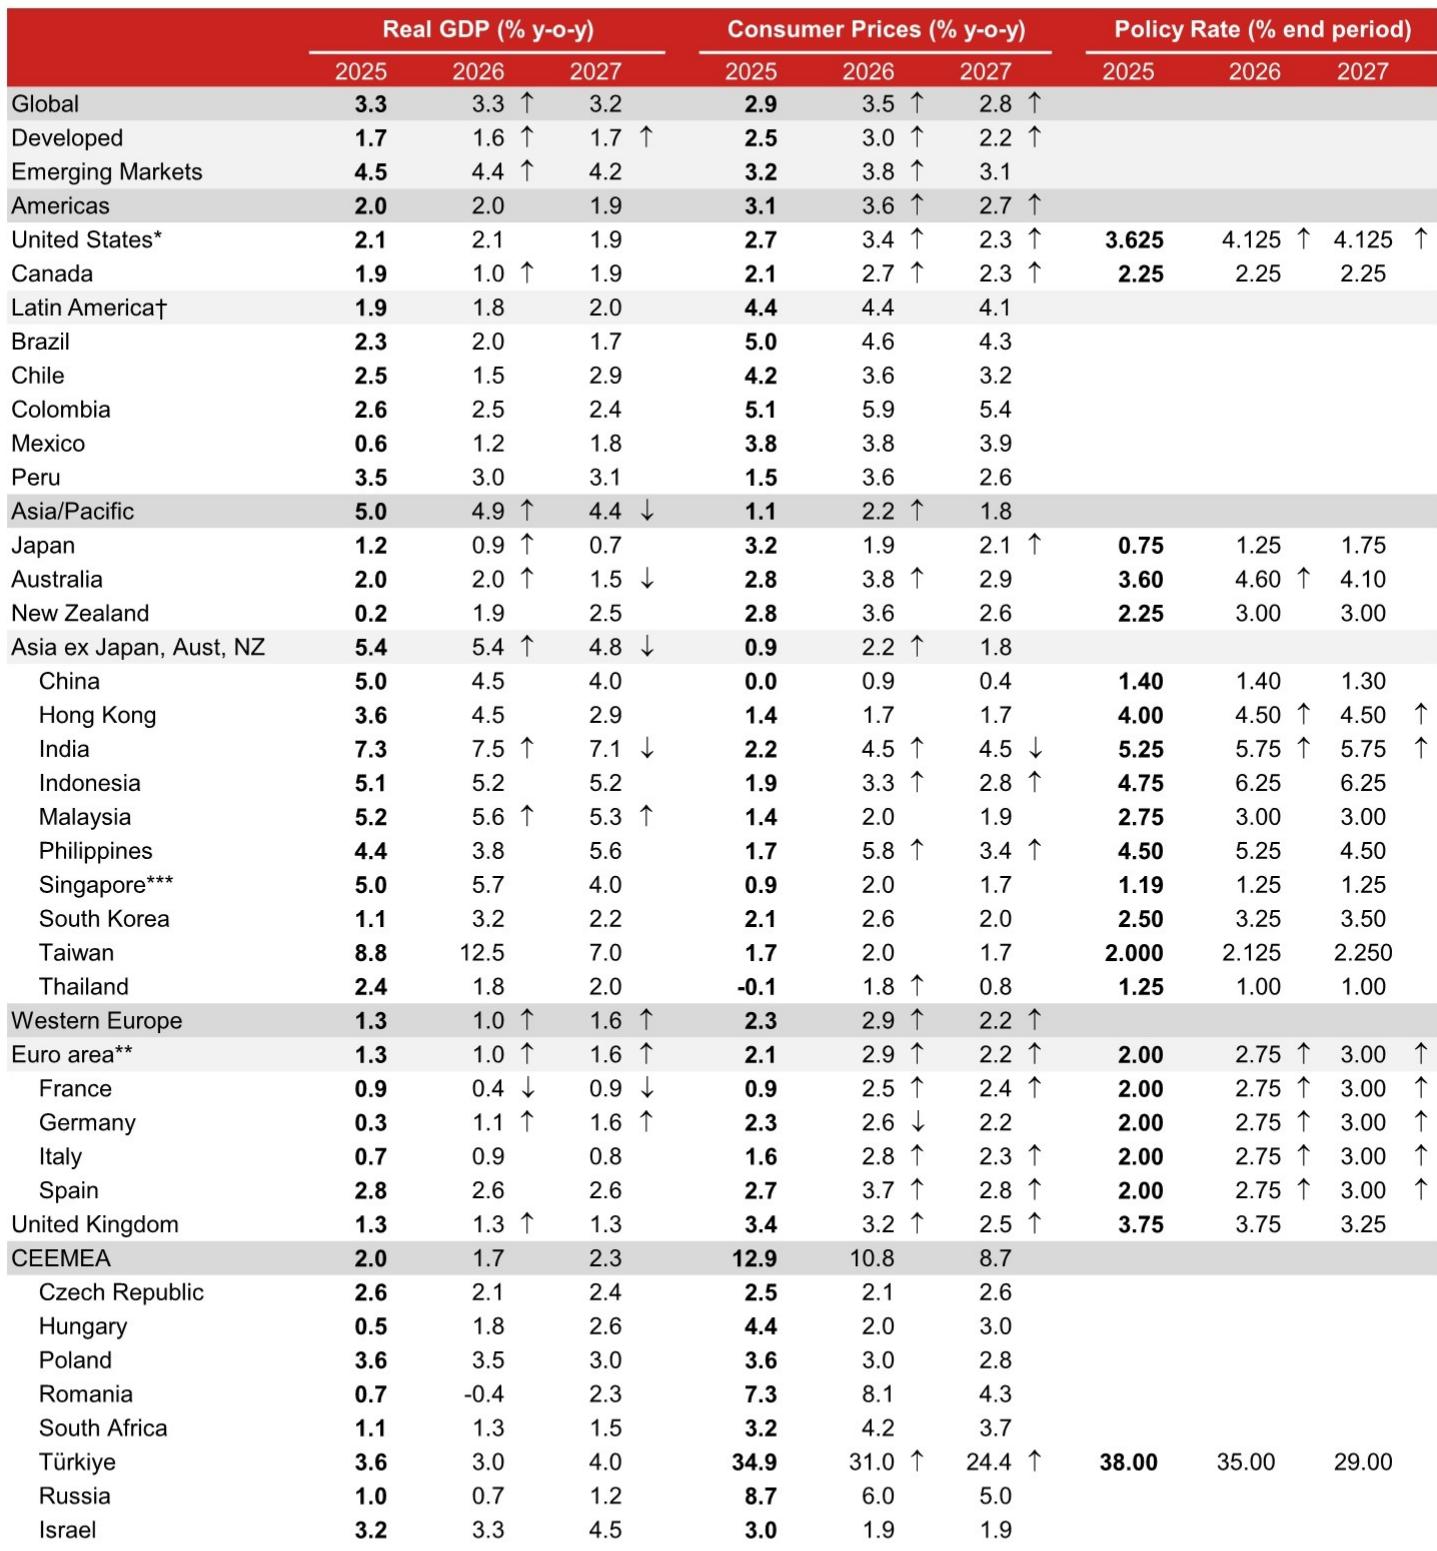
全球通胀压力推动央行政策校准:野村证券预测美联储加息幅度将低于市场预期,终端利率4.125%,成本推动型通胀限制央行过度加息空间。
-
亚洲财政刺激与货币紧缩政策错配:德银认为亚洲正经历财政刺激与货币紧缩的政策错配,可能延迟通胀下降并推高收益率,中国房地产转型与印度强劲增长成为区域关键变量。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 53 |
| 重点覆盖报告 | 20 |
| 覆盖机构 | Bernstein, Goldman Sachs, J.P. Morgan, Nomura, Deutsche Bank |
| 完整报告摘要 | 20 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | AI基础设施、宏观政策、房地产、消费、金融 |
宏观、策略与大类资产配置
本期宏观和大类资产最重要的变化是全球央行政策路径出现校准信号,同时中国信贷疲软与房地产分化格局并存。野村证券认为当前是加息周期的重新校准而非长期紧缩开始,主要因政策利率接近中性水平、成本推动型通胀对增长负面以及债券收益率上升收紧金融条件。德银分析显示亚洲面临财政刺激与货币紧缩的政策错配,可能延迟通胀下降并推高收益率。
- 利率政策校准:野村预测美联储终端利率4.125%(低于市场预期),欧央行2027年3月达到3.00%,日本央行9月、2027年1月和4月加息。投资含义是央行将进行有限度加息平衡控通胀与稳增长,后续验证变量为9月FOMC会议结果。
-
中国信贷环境收紧:高盛数据显示8月新增人民币贷款仅60亿元,远低于预期的404亿元,社融增量1660亿元同样显著低于预期。投资含义是金融体系流动性投放放缓,实体经济融资环境趋紧,后续验证变量为9月信贷数据改善情况。
-
汇率与资金流分化:高盛全球资金流向显示通胀保护债券基金持续获得资金流入,美国股票基金连续第三周净流出。投资含义是通胀预期持续存在,投资者寻求通胀保护工具,后续验证变量为通胀数据变化。
-
商品与能源通胀风险:德银分析显示CTA算法交易者仓位水平是金属价格短期走势关键触发点,黄金需跌破4220美元/盎司才有大规模抛售。投资含义是地缘政治风险提供贵金属支撑,后续验证变量为美联储政策会议结果。
主要来源:野村证券《Global Economic Outlook Monthly:Recalibrating monetary policies-260915》;高盛《China: Weaker-than-expected Credit Extension Mainly from Slow-260914》;德银《dbMetals:The Whole Flow Report:Is Chair Warsh a Serial Hiker?-260915》
主线和热点
中国AI电力需求推动基础设施投资,CATL和Sungrow直接受益
中国AI产业凭借结构性成本优势快速发展,预计数据中心电力需求将从2025年202TWh增长至2035年1476TWh。Bernstein报告指出,中国AI模型在保持竞争力的同时拥有显著成本优势,特别是token成本远低于美国,推动需求快速增长。数据中心电力需求年复合增长率达24%,需要数据容量从当前14GW扩张至214GW(15倍增长)。
关键数据方面,中国具备快速扩能能力(2025年新增500GW产能)、全球最低工业电价(约56美元/MWh)以及政策支持(东数西算、绿色数据中心要求)。政策要求新建国家枢纽数据中心绿色电力占比超过80%,推动储能和电网基础设施投资。
共识与分歧在于,部分机构可能低估中国AI电力需求增长速度,对中国本土芯片追赶速度的预期存在分歧。后续观察变量包括中国本土AI芯片效率提升进度、数据中心绿色电力采购进展、电网基础设施投资实际执行情况。
主要来源:Bernstein《Global Energy Storage China Next Winners-Powering China's AI Revolution-260916》
中国信贷扩张严重疲软,实体融资需求持续疲弱
8月新增人民币贷款仅60亿元,远低于高盛预测的300亿元和彭博一致预期的404亿元。高盛报告显示信贷增速放缓主要由政府债券净发行量下降(从7月的1450亿元降至635亿元)和银行贷款投放减少(从995亿元降至730亿元)驱动。企业和居民贷款需求均显疲弱,其中居民贷款减少203亿元,企业贷款增量仅260亿元。
机制解释为银行放贷意愿下降和政府债券发行放缓共同导致信贷供给收缩,同时实体融资需求疲弱进一步抑制信贷扩张。M2增速放缓至7.5%,主要反映非银金融机构存款增长放缓。
共识与分歧在于,此报告显示比近期共识预期更为悲观的信贷 outlook,可能影响货币政策宽松预期。后续观察变量包括9月信贷数据是否出现改善、货币政策是否会因信贷疲软而进一步宽松。
主要来源:高盛《China Weaker-than-expected Credit Extension Mainly from Slow-260914》
一线城市房地产率先企稳,新房与二手房分化显著
70城新房价格环比跌幅收窄至0.4%,一线城市价格率先转正环比年化上涨2.4%。高盛报告显示8月新房价格经季节调整后环比年化跌幅收窄至0.4%,较7月的0.9%明显改善。一线城市价格率先转正,其中北京领涨。二手房市场表现更弱,8月环比年化跌幅1.5%,过去一年累计下跌5-8%。
机制解释为地方政府价格管控措施和近期房贷政策放松开始发挥作用,但二手房反映真实市场供需关系,其持续下跌反映真实市场需求仍然不足。
共识与分歧在于,报告与过度悲观的房产 outlook 相矛盾,显示一线城市率先企稳复苏。后续观察变量包括一线城市房价能否持续正增长并带动二三线城市、二手房价格走势与新房价格分化是否会进一步扩大。
主要来源:高盛《China: 70 city average primary property price decline narrowed further in August, with Tier 1 cities posting sequential gains-260915》
日本金融条件显著收紧,经济增长韧性与政策传导分化
日本金融条件指数出现显著收紧,但3个月平均CAI仍维持+1.9%的相对较高水平。Goldman Sachs全球经济指标更新报告显示,日本8月CAI为+1.3%,但3个月平均值达到+1.9%,显示一定韧性。短期利用率指标显示日本经济运行低于潜在水平(-1.0%)。
机制解释为金融条件收紧会提高融资成本,抑制投资和消费,从而拖累经济增长,但日本经济增长指标与金融条件出现分化,显示政策传导机制的复杂性。
共识与分歧在于,通常金融条件收紧会立即反映在经济增长上,但日本3个月平均CAI仍维持相对较高水平。后续观察变量包括日本金融条件指数后续变化、日本经济增长指标与金融条件的背离是否持续。
主要来源:Goldman Sachs《Global: GS Economic Indicators Update: Financial Conditions Tighten in Japan-260914》
大类分类扫描
宏观与大类资产
全球央行政策路径出现校准信号,成本推动型通胀限制过度加息空间。野村证券认为当前是加息周期的重新校准而非长期紧缩开始,主要原因是政策利率接近中性水平、成本推动型通胀对增长负面以及债券收益率上升收紧金融条件。投资含义是央行将进行有限度加息平衡控通胀与稳增长。来源:野村证券《Global Economic Outlook Monthly:Recalibrating monetary policies-260915》;高盛《China: Weaker-than-expected Credit Extension Mainly from Slow-260914》
地缘、贸易与航运
亚洲贸易呈现结构性分化,中国房地产转型影响区域价值捕获。德银认为亚洲经济增长将加速至2026年的5.5%,主要受AI和半导体周期驱动,但各国国内价值捕获能力差异巨大,东盟与中国存在大规模贸易逆差。投资含义是技术升级需求带动设备投资和贸易活动,不同经济体受益程度不一。来源:德银《Asia Macro Insight:Fiscal Push, Monetary Pull-260914》;高盛《China: 70 city average primary property price decline narrowed further in August, with Tier 1 cities posting sequential gains-260915》
权益市场与资金流
亚洲股市面临利率和油价双升环境,不同市场敏感性存在结构性差异。高盛多因子模型分析显示不同亚洲市场对美国利率和油价变化的敏感性差异,韩国、中国、日本相对表现优于印度、菲律宾、印尼。投资含义是在外部冲击下,亚洲股市表现呈现显著分化。来源:高盛《ASIA PACIFIC WEEKLY KICKSTART:MXAPJ fell 1% as escalating Middle East tensions drove oil prices and bond yields higher》;野村证券《FX Insights:Foreign inflows into US equities remained robust but outflows from bonds slowed-260914》
产业主题与板块
AI末日论延续历史技术预测失败模式,过度悲观预测可能被证明错误。德银回顾历史上技术预测的失败案例,认为当前AI灾难性风险警告延续了一个世纪以来技术预测错误的历史模式。投资含义是如果历史模式成立,当前AI投资热潮中的恐慌情绪可能被过度放大。来源:德银《Thematic Research:AI doom: A brief history of bad tech predictions-260915》;高盛《China Consumer Staples:Assessing potential impact on price volatility of key input costs #2 Super El Niño poses further risk-260914》
地产、消费与内需
中国消费疲软持续,零售销售增长仅0.4%。野村报告显示中国8月社会消费品零售总额同比增长0.4%,进一步放缓于7月的0.6%,低于市场预期的0.8%,主要受汽车销售加速下滑拖累。投资含义是消费需求持续疲软,短期内消费板块面临压力。来源:野村《China consumer:Aug retail sales remained mediocre-260915》;高盛《China: 70 city average primary property price decline narrowed further in August, with Tier 1 cities posting sequential gains-260915》
商品、能源与资源品
超级厄尔尼诺现象推高农产品成本,影响中国消费品公司盈利能力。高盛评估超级厄尔尼诺现象对中国消费品公司原材料成本波动的潜在影响,预计2027年下半年成本风险将显现,因多数公司成本锁定期将在2026年底到期。投资含义是饮料、方便面、调味品行业将承受最大的成本压力。来源:高盛《China Consumer Staples:Assessing potential impact on price volatility of key input costs #2 Super El Niño poses further risk-260914》;德银《dbMetals:The Whole Flow Report:Is Chair Warsh a Serial Hiker?-260915》
机构观点之间的共识与分歧
共识1:中国信贷环境持续收紧。高盛、野村等多家机构均认为中国信贷扩张疲软,实体融资需求不足,这将影响经济增长动能和货币政策预期。投资含义是流动性收紧对经济复苏构成制约。
共识2:AI基础设施投资将成为重要增长驱动力。Bernstein、高盛等机构均看好AI相关基础设施投资,包括数据中心、电网扩容、储能系统等领域。投资含义是AI资本支出将推动相关产业链需求。
分歧1:央行政策路径预期存在显著差异。野村认为加息幅度将显著低于市场定价,而其他机构对政策紧缩程度的预期更为鹰派。投资含义是利率环境变化对资产配置的影响存在不确定性。
分歧2:中国房地产市场复苏前景存在分歧。部分机构认为一线城市率先企稳预示市场底部形成,而另一些机构认为二手房市场持续疲软反映真实需求不足。投资含义是房地产相关资产的估值逻辑存在不同判断。
个股与公司边际变化
本期无明确的个股评级变化、逻辑变化或催化信号,相关机构报告主要聚焦宏观趋势和行业分析。
后续观察清单
-
9月FOMC会议结果:为什么要看它,因为当前市场定价60%加息概率,实际结果将显著影响全球流动性环境和资产配置决策,验证美联储政策路径转向鹰派的真实性。
-
中国9月信贷数据改善情况:为什么要看它,因为8月信贷数据大幅低于预期,9月数据将验证信贷疲软是否为短期波动还是趋势性恶化,影响货币政策宽松预期。
-
一线城市房价持续性表现:为什么要看它,因为一线城市率先企稳是房地产市场复苏的关键信号,需观察是否能持续正增长并带动二三线城市,验证房地产市场底部区域判断。
-
日本金融条件与经济增长背离持续性:为什么要看它,因为日本金融条件收紧与经济增长指标分化,显示政策传导机制的复杂性,背离是否持续将影响对日本央行政策转向时机的判断。
-
AI电力需求增长验证:为什么要看它,因为Bernstein预测数据中心电力需求将从2025年202TWh增长至2035年1476TWh,实际增长进度将验证AI基础设施投资规模和时间表。
-
超级厄尔尼诺对农产品价格影响:为什么要看它,因为高盛预测2027年下半年成本风险将显现,国际糖价、棕榈油、大豆等价格走势将验证厄尔尼诺对消费品公司成本压力的影响程度。
-
中国消费复苏持续性:为什么要看它,因为8月零售销售增长仅0.4%,消费疲软持续将影响相关消费股投资逻辑,需观察后续数据是否出现改善迹象。