覆盖研报日期:2026-09-18
-
亚洲工业超级周期韧性超预期:摩根士丹利认为更高的利率和油价不会终结亚洲资本支出超级周期,私营部门资产负债表健康且杠杆率低于疫情前水平,AI投资仅占亚洲增量资本支出的11%,其他结构性驱动因素更为重要。
-
AI驱动全球信贷供应激增:高盛上调2027年AI相关债务发行预测至4200亿美元,超大规模企业将占主导地位并主要在美元投资级市场发行,AI相关债券在USD IG指数中占比已达12%。
-
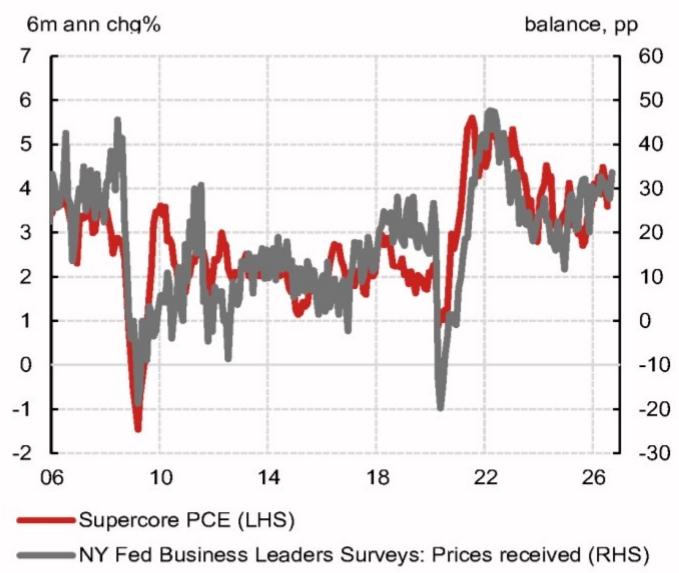
美联储鹰派立场强化美元强势:Nomura维持12月再加息25个基点预期,第三季度GDP追踪预估上调至4.0%,核心PCE通胀预计第四季度将达到3.4%,美元兑加元等交易策略获得支撑。
-
半导体可持续性韧性分化显著:巴克莱银行发现台积电在水资源、电力安全、气候适应和网络安全方面领先,中国半导体同行在可持续性指标上明显落后,2026-27年强厄尔尼诺周期构成短期风险。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出亚洲工业超级周期的韧性验证以及美联储鹰派立场对美元强势的进一步强化。
报告统计
| 统计项目 | 数量 |
|---|---|
| 源素材数量 | 87 |
| 重点覆盖报告 | 33 |
| 覆盖机构 | 8家(Goldman Sachs, Morgan Stanley, J.P. Morgan, Nomura, Barclays, Bernstein, Bofa, HSBC) |
| 完整报告摘要 | 29 |
| 公司/个股信号 | 6 |
| 主要覆盖方向 | AI资本支出、亚洲工业周期、半导体、货币政策、外汇策略 |
宏观、策略与大类资产配置
结论:全球流动性环境呈现AI资本支出推动信贷扩张与货币政策紧缩并存的复杂格局,美元强势格局在美联储鹰派立场下进一步强化。
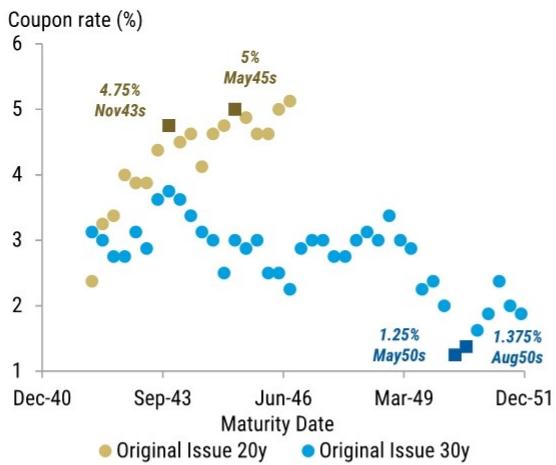
- 利率政策与信贷扩张:高盛上调2027年AI相关债务发行预测至4200亿美元,较此前4000亿美元上调,超大规模企业资本支出周期延长推动美元投资级市场AI相关债券占比已达12%。摩根士丹利发现美国国债期货实际定价为当前CTD与概率加权方法的混合体(56%当前CTD+44%概率加权),USZ6合约面临CTD切换风险,收益率上行20-30bp将使期货PV01增加46%。
-
汇率与资金流分化:J.P. Morgan基于系统性框架转向适度看多美元,但美国经济增长例外论仍不存在(美元在增长模型中权重-40%),欧元和英镑在增长动能指标中表现强劲。Nomura在FOMC会议后维持看多美元立场,提出做多台币兑韩元(目标45.0)和做多美元兑加元(目标1.44)等新交易策略。
-
权益策略与通胀风险:高盛认为股权风险溢价回落至1990年代末水平,资本成本上升推高债券收益率,但盈利增长仍是股权回报主要驱动力。美银牛熊指标维持9.5卖出信号,全球市场3Ps(仓位、资金流、政策立场)全部见顶,AI相关科技股泡沫破裂迹象显现。
-
商品与能源通胀:高盛维持2027年底金价5400美元/盎司预测,央行多元化购金仍是主要结构性驱动力,月度购金量达91吨远超历史均值。石油价格上涨构成通胀风险,柴油价格6.40美元与>5%CPI历史规律相符,炼油厂产能已满负荷运行限制进一步上涨空间。
主要来源:高盛《GLOBAL CREDIT TRADER:An Update on AI Related Debt Issuance-260917》;摩根士丹利《US Rates Strategy:Treasury Futures Don't Trade Like You Think-260916》;J.P. Morgan《FX Macro Quant:More constructive on USD, but not on growth exceptionalism-260917》;Nomura《FX Insights:Post FOMC strategy thoughts-260917》
主线和热点
亚洲工业超级周期韧性超预期,AI投资占比有限但结构性驱动因素强劲
摩根士丹利认为更高的利率和油价将对亚洲资本支出超级周期构成温和周期性阻力,但强劲的私营部门资产负债表将防止这些阻力演变为更深层次的经济放缓。亚洲(不含中国)企业债务占GDP比重为73%,低于疫情前水平,显示企业财务状况健康,能够承受周期性压力。AI资本支出仅占亚洲增量资本支出的11%,大部分增长来自能源、国防和其他工业资本支出,即使AI投资增速低于预期,仍有其他结构性驱动力支持亚洲资本支出超级周期。
关键数据方面,政策制定者通过燃料价格上限、补贴等方式有效缓冲油价上涨对消费者的冲击,本地货币油价上涨34%但汽油价格仅上涨13%。当前亚洲实际政策利率虽较2月低点上升50个基点,但仍比最近峰值低160个基点,经济增长势头加强提供了承受高利率的空间。
共识与分歧在于市场普遍担忧油价和利率冲击,但该报告认为影响可控,对AI投资放缓的容忍度高于市场共识。后续观察变量包括油价是否突破130-150美元/桶并维持6个月以上,以及AI采用者是否能产生有意义的生产力提升。
主要来源:摩根士丹利《Asia Economics:The Viewpoint: Will higher rates and oil prices break the capex super cycle?-260916》
AI驱动全球信贷扩张超预期,超大规模企业债务发行激增至4200亿美元
高盛上调AI相关债务发行预测,预计2027年超大规模企业债务发行将达到4200亿美元,较此前预测的4000亿美元上调,反映了资本支出预期的适度上调。相比2026年全年2500亿美元直接全球超大规模企业投资级债务发行增长超过60%。美元投资级市场AI相关债券占比已达12%,欧洲市场为3%,AI相关债券已成为投资级市场重要组成部分。
AI相关债务发行的结构性变化体现在超大规模企业仅占AI相关债务发行的40%,显示AI相关敞口在全球信贷市场的广泛性。高盛认为AI相关利差表现分化持续存在,建议投资者在AI硬件领域保持选择性,因该领域面临更大信用压力风险。
投资含义在于AI建设推动超大规模企业资本支出周期延长,USD IG市场AI相关债券占比持续增长将改变信贷指数构成和风险特征,影响被动投资策略的表现。后续验证变量包括超大规模企业实际资本支出执行情况和AI相关信贷利差与非AI信贷利差的分化程度。
主要来源:高盛《GLOBAL CREDIT TRADER:An Update on AI Related Debt Issuance-260917》
半导体可持续性韧性分化显著,台积电领先中国同行落后
巴克莱银行重新评估亚洲半导体公司在水资源、电力、气候适应和网络安全方面的韧性,发现台积电在所有四个领域都处于领先地位,而中国内存和代工同行明显落后。台积电在台湾相对低水压力市场集中度高,水压力风险仅影响约1% EBITDA,而三星面临约5% EBITDA风险。
短期风险包括2026-27年强厄尔尼诺周期对水资源的影响,台湾和韩国对液化天然气依赖度高,面临中东能源中断风险。各公司正扩大产能以满足AI需求,但水耗和能耗持续上升。SK海力士股票获得超配评级但债券被降级为减持,体现了股票和信用分析的不同视角。
投资逻辑在于半导体制造高度依赖水资源和电力,且面临气候变化和网络安全威胁。台积电获得超配评级因其在可持续性韧性方面领先,而中国同行普遍落后。后续观察变量包括2026-27年厄尔尼诺周期对台湾和韩国水资源的影响以及中东地缘政治对亚洲液化天然气供应的影响。
主要来源:巴克莱银行《Sustainable Investing:Asia semiconductors: revisiting today's disruptions and tomorrow's challenges-260916》
日本电信行业竞争格局根本性改善,从价格战转向ARPU增长驱动
高盛认为日本电信行业竞争环境正在改善,移动业务正转向ARPU驱动的增长阶段。四家主要移动网络运营商聚合移动通信服务收入同比增长2.5%,增长加速。尽管用户增长因KDDI和Softbank控制短期用户获取而放缓,但移动ARPU普遍呈上升趋势。
关键变化在于KDDI和Softbank的价格上调被市场接受,KDDI移动ARPU同比增长3.8%,价格上调效果显现。Rakuten Mobile市场份额虽呈上升趋势,但由于KDDI与Rakuten Mobile漫游协议变更(10月生效),网络质量敏感用户可能持观望态度。
投资逻辑在于行业从价格战转向价值增长的拐点,NTT DoCoMo移动业务盈利见底迹象显现,NTT目标价191日元(当前177日元),Softbank目标价290日元(当前249日元)。后续验证变量包括NTT DoCoMo是否会跟进价格上调以及Rakuten Mobile漫游协议变更后的用户净增情况。
主要来源:高盛《JAPAN TELECOM SERVICES:Sector investment strategy: Signs of easing in mobile competition, shifting to growth phase on higher ARPU; Buy on NTT Softbank-260917》
大类分类扫描
宏观与大类资产
全球流动性呈现AI资本支出推动信贷扩张与货币政策紧缩并存格局。高盛上调2027年AI相关债务发行预测至4200亿美元,美元投资级市场AI相关债券占比已达12%。美联储鹰派立场强化,Nomura维持12月再加息25个基点预期,第三季度GDP追踪预估上调至4.0%。美银牛熊指标维持9.5卖出信号,全球市场3Ps(仓位、资金流、政策立场)全部见顶。来源:高盛《GLOBAL CREDIT TRADER:An Update on AI Related Debt Issuance-260917》;Nomura《US Economic Weekly:Hawk take-260917》;Bofa《The Flow Show Peaks and shovels-260917》
地缘、贸易与航运
中东地缘政治风险持续推高能源价格。石油价格上涨构成通胀风险,柴油价格6.40美元与>5%CPI历史规律相符,炼油厂产能已满负荷运行限制进一步上涨空间。高盛维持2027年底金价5400美元/盎司预测,央行多元化购金仍是主要结构性驱动力,月度购金量达91吨远超历史均值。来源:高盛《PRECIOUS ANALYST:Fed Hikes to Slow, Rather than Derail, the Gold Rally-260918》;Bofa《The Flow Show Peaks and shovels-260917》
权益市场与资金流
AI相关科技股泡沫破裂迹象显现。美银牛熊指标维持9.5卖出信号,蓝领半导体跌幅达31%,资金从AI赋能者转向金融股。高盛认为股权风险溢价回落至1990年代末水平,资本成本上升推高债券收益率,但盈利增长仍是股权回报主要驱动力。印度股市存在价值670亿美元的AI基础设施受益者群体,2026年上涨约60%。来源:Bofa《The Flow Show Peaks and shovels-260917》;高盛《GLOBAL STRATEGY VIEWS:Competition for Capital-260917》;高盛《India Strategy:India AI Complex, Part 1: 'AI Enablers' Hiding Beneath A Laggard Index-260917》
产业主题与板块
AI药物发现商业化得到验证。汇丰银行认为中国AI药物发现行业商业化得到验证,资产选择权扩大带来长期市场空间提升。Insilico 1H26收入同比增长287%,实现盈亏平衡,其AI设计的Rentosertib进入IPF适应症的III期临床试验。AI广告采用先转移份额再扩大市场的模式,72%的AI用户重新分配现有广告预算而非扩大总规模。来源:HSBC《China AIDD:Monetisation validated, asset optionality expands; watch BD, clinical proof and agentic AI-260916》;摩根士丹利《China Internet AI Advertising From Attention to Outcomes-260916》
地产、消费与内需
中国消费复苏持续疲弱。汇丰银行报告显示8月零售销售同比增长仅0.4%,远低于预期的0.8%和7月的0.6%,显示消费增长势头仍然疲软。汽车(-18.5%)、金银珠宝(-17.5%)、建材(-11.8%)跌幅最大,通讯设备(+27.3%)仍是最大增长贡献者。高盛中国旅游休闲追踪显示夏季假期旅游需求呈现波动性特征。来源:HSBC《China Consumer Tracker:Recovery remains weak-260916》;高盛《China Travel & Leisure Tracker:Choppy travel data in summer. Golden Week demand could see a longer tail as in recent holidays.-260917》
商品、能源与资源品
全球锂市场将持续短缺至2029年。J.P. Morgan分析2026年8月全球电动汽车销售数据:全球BEV销量同比增长1%至96.7万辆,全球BEV渗透率达27%。中国BEV渗透率达45%,销量反弹8%至69.8万辆;美国BEV销量增长3%但累计同比下降31%;欧盟10国BEV销量下降14%但仍同比增长40%。锂供需分析显示未来几年仍将短缺但缺口收窄。来源:J.P. Morgan《Lithium:Global BEV sales+1% YoY in Aug but flat YTD, penetration rates steady-260917》;高盛《Global Metals and Mining:Coverage summary, forecasts and spot pricing scenarios-260918》
机构观点之间的共识与分歧
共识方面:多数机构认同AI资本支出推动的结构性变化,无论是AI驱动的信贷扩张、半导体需求增长还是工业超级周期,都获得了跨机构验证。同时,美联储鹰派立场和通胀压力持续也成为普遍共识,支撑美元强势和利率上升预期。
共识方面:全球流动性环境呈现紧缩趋势,AI相关投资成为重要的结构性驱动力,地缘政治风险推高能源价格和通胀预期。
分歧方面:对AI投资可持续性的判断存在显著分歧,美银认为AI相关科技股泡沫破裂,而高盛、摩根士丹利等机构认为AI基础设施投资具有长期结构性支撑。在亚洲经济前景判断上,摩根士丹利相对乐观,而部分机构对中国经济复苏持谨慎态度。
分歧方面:AI投资周期的可持续性存在分歧,对美元长期走势的判断分化,以及对通胀压力持续性的预期差异。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 9432.T | NTT | 逻辑强化 | 目标价上调 | 移动业务见底迹象显现,目标价上调至191日元 | 高盛《JAPAN TELECOM SERVICES》 |
| 看多 | 9434.T | Softbank | 逻辑强化 | 目标价上调 | 移动提价、企业AI、PayPay多重驱动高增长,目标价上调至290日元 | 高盛《JAPAN TELECOM SERVICES》 |
| 看多 | 3696.HK | Insilico Medicine | 数据改善 | 目标价上调 | 1H26收入同比增长287%,实现盈亏平衡,目标价85.90港元 | 汇丰银行《China AIDD》 |
| 观察偏多 | 002472.CH | 双环传动 | 逻辑强化 | 评级上调 | 谐波减速器必要性被高估,双环传动综合齿轮技术优势,目标价60元 | 贝恩斯坦《Asia Emerging Robotics》 |
| 看空 | 688017.CH | 力矩传动 | 逻辑弱化 | 评级下调 | 谐波减速器在人形机器人中必要性被高估,给予减持评级 | 贝恩斯坦《Asia Emerging Robotics》 |
| 观察偏多 | 4062.T | Ibiden | 数据改善 | 推荐强化 | 日本ABF基板生产价值同比增长68.1%,维持顶级推荐股地位 | J.P. Morgan《Electronic Components Sector》 |
后续观察清单
-
AI资本支出执行进度:为什么要看它,因为高盛上调2027年AI相关债务发行预测至4200亿美元,实际执行情况将验证AI投资周期的可持续性,影响相关科技股和信贷市场表现。
-
亚洲工业超级周期验证:为什么要看它,因为摩根士丹利认为亚洲资本支出超级周期韧性超预期,AI投资仅占11%但其他结构性驱动因素强劲,实际资本支出数据将验证这一判断。
-
美联储政策路径:为什么要看它,因为Nomura维持12月再加息25个基点预期,第三季度GDP追踪预估上调至4.0%,政策路径将直接影响美元强势格局和全球流动性环境。
-
半导体可持续性风险:为什么要看它,因为巴克莱银行发现台积电在水资源、电力安全等方面领先,中国同行落后,2026-27年强厄尔尼诺周期构成短期风险,影响供应链稳定性。
-
中国消费复苏持续性:为什么要看它,因为汇丰银行显示8月零售销售仅增长0.4%,消费复苏疲弱,后续数据将验证内需恢复情况和相关消费股投资逻辑。
-
AI药物发现商业化进展:为什么要看它,因为汇丰银行认为中国AI药物发现商业化得到验证,Insilico收入大幅增长,Rentosertib III期临床试验结果将是关键验证点。
-
日本电信行业竞争格局:为什么要看它,因为高盛认为行业从价格战转向ARPU增长驱动,KDDI提价成功,NTT移动业务见底,后续价格策略和用户增长将验证竞争格局改善的持续性。