覆盖研报日期:2026-09-19
-
美联储鹰派信号强化全球利率曲线平坦化:高盛认为鹰派信号将在短期内巩固收益率曲线平坦化背景,美国10年期国债收益率预测维持在4.95%现货→4.40% 1Q28,直到市场明确加息终点。
-
AI驱动的半导体周期重塑亚洲贸易格局:高盛数据显示科技出口经济体表现显著优于能源进口国,韩国经常账户预测从GDP的6.5%大幅上调至19%(2026年),台湾上调至GDP的25%。
-
台湾股市在美联储鹰派环境下仍实现正收益:TAIEX本周上涨2.2%,跑赢亚太指数2个百分点,半导体板块表现突出,但外资持续净卖出TSMC显示行业内部分化加剧。
-
中国啤酒行业面临渠道去中心化结构性挑战:高盛下调青岛啤酒评级至中性,中国啤酒行业2026年销量增长预测为-3.5%,平均售价增长预测为+1.0%,外卖即时零售市场预计2026年底达1.2万亿元。
-
韩国经济因科技繁荣实现强劲复苏:摩根士丹利预计2026-27年GDP增长率分别为3.8%和3.3%,远超历史平均水平,但通胀压力上升促使终端利率目标上调至3.75%。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出美联储鹰派加息对全球利率曲线的平坦化影响,以及AI驱动的半导体周期对亚洲贸易格局的根本性重塑。
报告统计
| 统计项目 | 数量 |
|---|---|
| 源素材数量 | 81 |
| 重点覆盖报告 | 25 |
| 覆盖机构 | 6家(Goldman Sachs、J.P. Morgan、Morgan Stanley、Nomura、Barclays、Deutsche Bank) |
| 完整报告摘要 | 25 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、大类资产配置、半导体周期、亚洲贸易、货币政策 |
宏观、策略与大类资产配置
本期宏观和大类资产最重要的变化是美联储鹰派信号强化全球利率曲线平坦化环境,同时AI驱动的半导体周期重塑亚洲贸易格局。 高盛全球利率交易团队认为美联储鹰派信号将在短期内巩固收益率曲线平坦化背景,但长期收益率将维持在更高区间直到加息终点明确。亚洲方面,科技出口经济体因AI需求受益显著,经常账户表现出现显著分化。
- 利率政策转向鹰派:美联储伴随一致加息决定发布更多鹰派信号,市场定价隐含约三次加息至2027年中期,高于高盛经济学家基准预期。投资含义是短期收益率曲线平坦化将持续,后续验证变量为美联储加息终点确认时点。
-
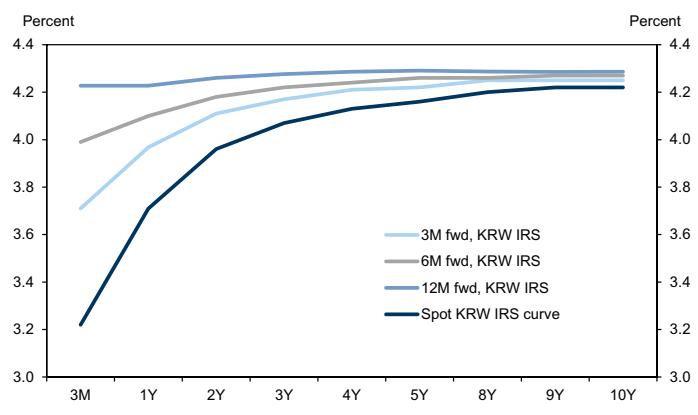
汇率与资金流分化:高盛推荐做多MYR/THB(目标8.60)、接收KRW 2年期IRS(目标3.60%),人民币预计每年升值3-5%对美元。投资含义是科技出口经济体货币相对表现更好,后续验证变量为能源价格波动对各国利率的影响程度。
-
权益策略与风格轮动:全球股权基金流入显著回升至80亿美元(前一周10亿美元),美国基金成为主要驱动力。投资含义是风险偏好改善但新兴市场内部存在明显分化,后续验证变量为美国股权基金流入是否持续。
- 商品与能源通胀风险:中东冲突推升布伦特原油突破100美元/桶,天然气和精炼产品价格在欧洲冬季前仍将保持高位。投资含义是能源价格上涨对股市反而是正面因素,后续验证变量为欧洲央行对能源价格变动的政策反应强度。
主要来源:高盛《GLOBAL RATES TRADER: Hiking More or Less-260918》;高盛《EM ASIA FX RATES VIEWS: Positioning for Higher Energy, Elevated Core Yields and Further AI Investment-260918》;高盛《WEEKLY FUND FLOWS: Pickup in Global Equity Inflows-260918》
主线和热点
AI驱动的半导体周期重塑亚洲贸易格局,科技出口经济体表现显著优于能源进口国
AI需求推动的半导体出口强劲增长正在重塑亚洲贸易结构。 高盛数据显示,科技出口经济体如韩国和台湾受益显著,经常账户预测大幅上调至GDP的19%和25%。这一趋势与能源进口依赖的国家形成鲜明对比。
关键数据/事实:韩国经常账户预测从GDP的6.5%大幅上调至19%(2026年vs 6.5%在2025年),台湾上调至GDP的25%(2026年vs 20%在2025年)。机制解释:AI相关出口推动经常账户改善,抵消能源进口成本上升。共识与分歧:市场普遍认同AI需求强劲,但对持续时间和传导机制存在分歧。后续观察变量:AI相关出口增长的可持续性和全球需求见顶信号。
主要来源:高盛《EM ASIA FX RATES VIEWS: Positioning for Higher Energy, Elevated Core Yields and Further AI Investment-260918》
台湾股市在美联储鹰派加息环境下仍实现正收益,半导体板块领涨但资金流向分化
台湾股市TAIEX本周上涨2.2%,跑赢亚太指数2个百分点,半导体板块表现突出。 尽管美联储鹰派加息,但半导体板块强劲表现抵消了货币政策紧缩的负面影响,外资流向显示市场结构性分化加剧。
关键数据/事实:TAIEX本周上涨2.2%,跑赢亚太指数2个百分点,半导体板块领涨(TSMC涨2%,其他半导体涨5%)。机制解释:半导体板块强劲表现抵消了货币政策紧缩的负面影响。共识与分歧:市场对TSMC持续被减持的原因存在分歧。后续观察变量:外资对TSMC的持续净卖出是否会扩大。
主要来源:高盛《TAIWAN WEEKLY KICKSTART: TAIEX +2.2%, led by semis, with all sectors posting gains despite a hawkish Fed hike; QFIIs remained net sellers but bought US$3.4bn on Friday and sharply reduced net short futures positions-260》
中国啤酒行业面临渠道去中心化结构性挑战,高端化进程困难威胁头部企业优势
中国啤酒行业正经历周期性需求疲软,面临渠道去中心化和消费分化的结构性挑战。 高盛下调青岛啤酒评级至中性,外卖即时零售市场快速发展改变传统分销模式,区域品牌可绕过全国分销网络直接触达消费者。
关键数据/事实:中国啤酒行业2026年销量增长预测为-3.5%,平均售价增长预测为+1.0%,外卖即时零售市场规模预计2026年底达1.2万亿元。机制解释:外卖渠道快速发展降低传统分销壁垒,推动区域品牌绕过全国网络。共识与分歧:市场普遍认为啤酒行业高端化将持续,但高盛强调渠道去中心化和竞争加剧的负面影响。后续观察变量:堂食餐饮零售销售恢复情况和外卖即时零售啤酒渗透率变化。
主要来源:高盛《CHINA BREWING: Revisiting M&A framework on strong FCF and attractive valuation despite N T pressure; Portfolio strategy to navigate disruptions; Changing M&A rank for Bud APAC; Tsingtao H down to Neutral-260917》
韩国经济因科技繁荣实现强劲复苏,GDP增长预期显著上调但通胀压力上升
韩国正从半导体超级周期中获得历史性经济回报,经济增长预期大幅上调。 摩根士丹利预测2026年韩国经济增长3.4%,2027年增长2.7%,远超2025年的1.1%,但通胀压力上升促使央行终端利率目标上调至3.75%。
关键数据/事实:2026-27年GDP增长率预计分别为3.8%和3.3%,远超历史平均水平,终端利率目标上调至3.75%。机制解释:AI驱动的全球半导体需求持续强劲,带动出口、投资和消费全面增长。共识与分歧:相比市场普遍预期,该报告对韩国中长期增长潜力更为乐观。后续观察变量:半导体出口增长持续性和AI需求见顶信号。
主要来源:摩根士丹利《Korea Economics: Reaping the Economic Rewards from the Semiconductor Windfall-260917》;J.P. Morgan《Korea Economic Outlook: Macroeconomic implications of the tech boom-260918》
大类分类扫描
宏观与大类资产
全球利率曲线平坦化趋势强化,鹰派政策信号主导市场。 美联储鹰派信号巩固收益率曲线平坦化背景,美国10年期国债收益率维持在4.95%现货→4.40% 1Q28的区间。欧洲央行对能源价格的鹰派反应函数保护中期远期收益率,英国央行量化紧缩计划利好长期国债。投资含义是短期利率相关资产面临波动性上升风险。来源:高盛《GLOBAL RATES TRADER: Hiking More or Less-260918》;高盛《EUROPE WEEKLY KICKSTART: Higher rates, resilient earnings-260918》
地缘、贸易与航运
中东冲突推升能源价格,影响全球贸易格局。 布伦特原油稳定在100美元/桶以上,全球炼油产能低于战前水平。AI相关出口推动韩国、台湾成为亚洲前三科技出口国,经常账户预测大幅上调。投资含义是能源价格上涨对股市反而是正面因素。来源:高盛《EM ASIA FX RATES VIEWS: Positioning for Higher Energy, Elevated Core Yields and Further AI Investment-260918》;高盛《GLOBAL RATES TRADER: Hiking More or Less-260918》
权益市场与资金流
全球股权基金流入显著回升,风险偏好改善但新兴市场分化明显。 截至9月16日当周,全球股权基金净流入大幅回升至80亿美元,较前一周的10亿美元显著改善。美国基金成为主要驱动力,韩国基金持续流出。投资含义是短期市场情绪转向积极,但新兴市场内部存在明显分化。来源:高盛《WEEKLY FUND FLOWS: Pickup in Global Equity Inflows-260918》;高盛《EM WEEKLY KICKSTART: MSCI EM fell 0.7% w w amid a hawkish Fed hike; Oil US yields eased from highs; Turkey saw sharp declines from regulatory actions; Focusing on CEE markets amid Gas risks and Local catalysts-260918》
产业主题与板块
AI驱动的半导体设备需求持续强劲增长。 摩根士丹利预测中国晶圆厂设备(WFE)市场规模将在2027/28年实现23%的同比增长,达到2028年的686亿美元。增长主要由内存驱动,国内DRAM和NAND制造商增加产能并本土化关键工艺步骤。投资含义是国产设备厂商获得更大市场份额提升空间。来源:摩根士丹利《Greater China Semiconductors: China WFE: Stronger for Longer-260917》;高盛《CHINA WEEKLY KICKSTART-260918》
地产、消费与内需
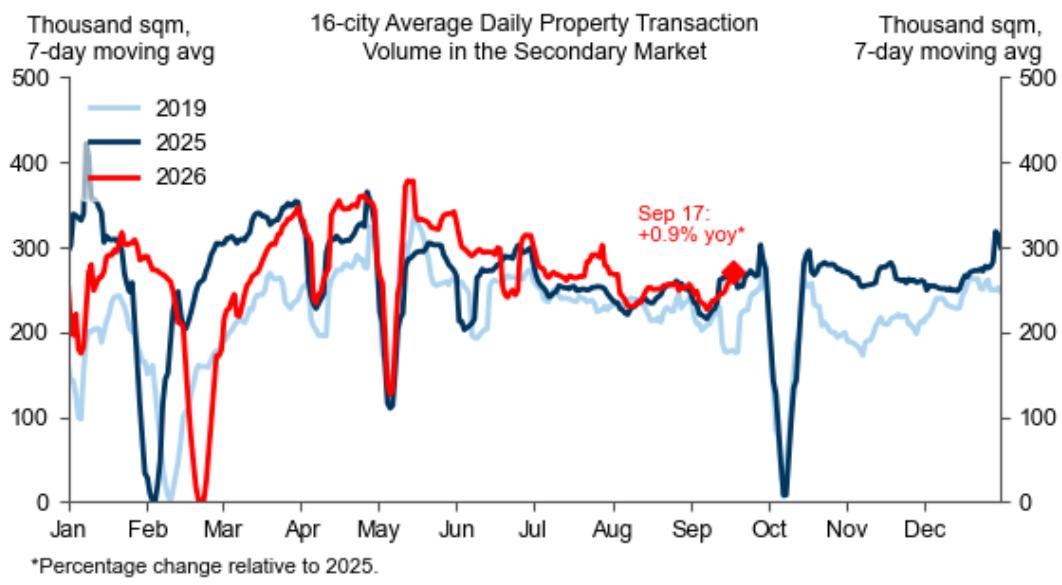
中国房地产市场继续疲软,政策支持力度加大。 30城新房日均成交量基本持平但低于去年同期,二手房市场相对新房市场表现稍好。政策制定者自7月以来密集出台多项支持政策,包括先进制造业发展、智能家居消费促进、算力网络建设等。投资含义是房地产作为经济增长重要驱动力表现疲软。来源:高盛《China Economic Activity and Policy Tracker: Sep 18-260918》;高盛《CHINA BREWING: Revisiting M&A framework on strong FCF and attractive valuation despite N T pressure; Portfolio strategy to navigate disruptions; Changing M&A rank for Bud APAC; Tsingtao H down to Neutral-260917》
商品、能源与资源品
全球铜库存结构分化,美国境内库存激增而其他地区库存紧张。 全球可见铜库存从3月的137万吨降至104万吨,主要受上海期货交易所及中国保税仓库库存下降推动。然而,美国境内的伦敦金属交易所和纽约商品交易所库存继续上升,因市场预期关税而积累。投资含义是库存分布直接影响全球铜供应格局和价格走势。来源:J.P. Morgan《Copper Dashboard: Global exchange inventories fall as US located stocks keep rising, tariff noise remains the key price driver; remain positive on larger copper miners-260918》;高盛《EM ASIA FX RATES VIEWS: Positioning for Higher Energy, Elevated Core Yields and Further AI Investment-260918》
机构观点之间的共识与分歧
共识1:美联储鹰派政策路径将推动全球利率曲线平坦化 多家机构(高盛、J.P. Morgan、摩根士丹利)均认为美联储鹰派信号将在短期内巩固收益率曲线平坦化背景,这将对全球流动性环境和资产配置产生重要影响。
共识2:AI驱动的半导体需求将持续强劲 高盛、摩根士丹利、J.P. Morgan等机构均认为AI相关需求推动的半导体周期具有持续性,将对相关经济体和企业产生显著影响。
分歧1:对韩国经济增长前景的判断存在显著差异 摩根士丹利预测韩国2026年GDP增长3.4%,2027年增长2.7%;而J.P. Morgan预测2026年实际GDP增长将达到3.8%,2027年为3.3%,显著高于前者。
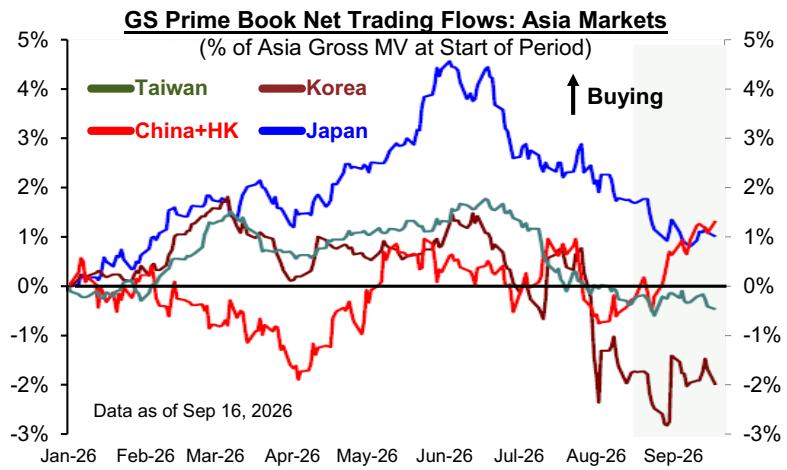
分歧2:对新兴市场资金流向的判断存在分化 高盛显示韩国外资持续大幅流出,成为EM Asia ex-China市场资金流出的主要驱动力;但同时中国股票在9月出现净敞口恢复,显示对冲基金对中国市场情绪改善。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看空 | 0168.HK/600600.SS | 青岛啤酒 | 评级下调 | 评级下调 | 下调评级至中性,目标价调降至43.0港元 | 高盛《CHINA BREWING: Revisiting M&A framework on strong FCF and attractive valuation despite N T pressure; Portfolio strategy to navigate disruptions; Changing M&A rank for Bud APAC; Tsingtao H down to Neutral-260917》 |
| 观察偏多 | 1876.HK | 百威亚太 | 并购概率提升 | 逻辑强化 | 提升并购评级从3至2(中等概率),引入15%并购成分调整目标价至7.3港元 | 高盛《CHINA BREWING: Revisiting M&A framework on strong FCF and attractive valuation despite N T pressure; Portfolio strategy to navigate disruptions; Changing M&A rank for Bud APAC; Tsingtao H down to Neutral-260917》 |
| 逻辑强化 | 2330 | TSMC | 资金流向分化 | 数据改善 | 外资持续净卖出但其他半导体公司获得资金青睐,显示半导体行业内部分化加剧 | 高盛《TAIWAN WEEKLY KICKSTART: TAIEX +2.2%, led by semis, with all sectors posting gains despite a hawkish Fed hike; QFIIs remained net sellers but bought US$3.4bn on Friday and sharply reduced net short futures positions-260》 |
后续观察清单
-
美联储加息终点确认时点:为什么要看它,因为加息周期终点确认将触发收益率曲线重新陡峭化,当前市场定价隐含约三次加息至2027年中期,验证美联储政策路径转向鹰派的真实性。
-
韩国半导体出口增长持续性:为什么要看它,因为摩根士丹利预测韩国2026-27年GDP增长率分别为3.8%和3.3%,半导体出口是核心驱动力,持续性将验证经济增长的可持续性。
-
中国啤酒行业堂食消费恢复情况:为什么要看它,因为高盛下调青岛啤酒评级至中性,堂食消费持续疲软是关键制约因素,恢复情况将影响行业整体前景。
-
台湾股市外资流向分化趋势:为什么要看它,因为TAIEX本周上涨2.2%但外资持续净卖出TSMC,资金流向分化显示市场结构性变化,趋势持续性影响市场表现。
-
全球铜库存流向变化:为什么要看它,因为J.P. Morgan显示全球铜库存结构分化,美国境内库存激增而其他地区库存紧张,流向变化将影响价格走势。
-
AI相关出口对亚洲贸易的贡献持续性:为什么要看它,因为高盛数据显示科技出口经济体表现显著优于能源进口国,持续性将验证AI驱动的贸易格局重塑。
-
中国房地产政策执行效果:为什么要看它,因为高盛追踪显示房地产市场继续疲软,政策支持力度加大,执行效果将影响经济复苏进程。