覆盖研报日期:2026-09-28
-
美国10年期国债收益率飙升至5.2%历史高位,UBS分析显示标普500指数走势将主要由美联储路径决定:温和加息路径下股市有望反弹,但全面加息周期将压制表现,当前市场已定价约88个基点加息处于温和路径边缘。
-
AI先进制程需求大幅上调,UBS将2028年N2制程代工总需求量预测从230kwpm大幅上调至320kwpm,主要受服务器CPU和AI计算部署加速推动,TSMC资本支出预测上调至2027年900亿美元。
-
中国奢侈品消费复苏前景黯淡,Bernstein分析显示中国宏观经济放缓比GDP数据显示更深,传统财富创造引擎失效,全球奢侈品行业需适应无中国增长新常态,预计行业增长率将从过去30年接近8%降至4-5%。
-
半导体分销商渠道价格持续上涨,UBS追踪显示9月环比增长1%,同比增长16%,库存下降3%m-o-m,渠道补库预期增强,看好德州仪器和意法半导体。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出美联储政策路径对股市的决定性影响以及AI先进制程需求超预期上调对半导体产业链的结构性重塑。
报告统计
| 指标 | 数量 |
|---|---|
| 源素材数量 | 49 |
| 重点覆盖报告 | 14 |
| 覆盖机构 | Goldman Sachs, UBS, J.P. Morgan, Bernstein |
| 完整报告摘要 | 14 |
| 公司/个股信号 | 2 |
| 主要覆盖方向 | 宏观策略、半导体、奢侈品、能源 |
宏观、策略与大类资产配置
本期宏观和大类资产最重要的变化是美联储政策路径不确定性显著影响股市估值,同时通胀预期保持稳定为温和政策路径提供空间。UBS分析显示美国10年期国债收益率已飙升至5.2%,较一年移动平均线高出80个基点,达到过去40年仅出现过7次的历史高位,标普500指数NTM市盈率自去年11月以来下跌17%,接近衰退水平。
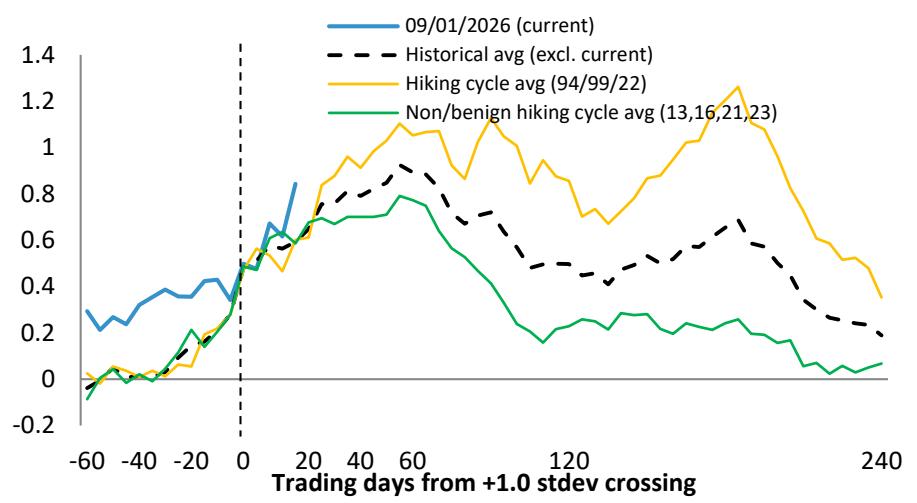
- 利率政策路径分化:历史数据显示,如果美联储在未来一年内加息幅度小于100个基点(温和路径),标普500指数在6个月和12个月后平均上涨10.4%和17.7%;但如果进入全面加息周期(加息超过100个基点),股市表现将转为负面。当前市场已定价约88个基点的加息,处于温和路径边缘。投资含义是政策路径的微小变化将对股市产生显著影响,后续验证变量为美联储未来一年加息幅度。
-
通胀预期保持稳定:当前收益率上升主要由实际收益率驱动而非通胀预期,通胀预期基本稳定减少了美联储大幅加息的紧迫性。高盛经济学家预测headline PCE通胀将在2027年9-10月达到2%目标,核心PCE通胀则需到2028年底才能基本达标。投资含义是通胀压力正在缓解,后续验证变量为房租通胀放缓速度和关税影响消退情况。
-
权益策略与估值修复:企业基本面强劲支撑估值,销售增长率和现金流回报率提升推高隐含市盈率至24倍以上,当前实际市盈率低于模型隐含值,存在修复空间。J.P. Morgan认为科技板块去估值已基本完成,半导体相对于软件的配对交易具备吸引力。投资含义是基本面强劲的板块存在估值修复机会,后续验证变量为半导体vs软件相对表现。
-
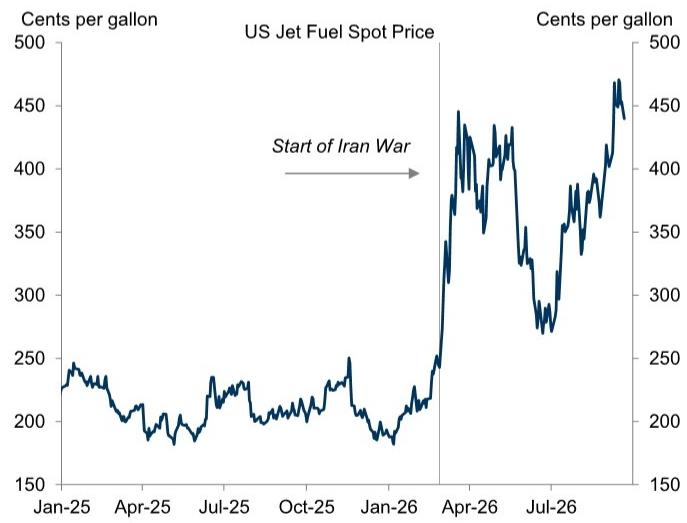
商品与能源通胀风险:高盛预测AI采用推动核心PCE通胀上升超过0.4个百分点,但对核心CPI影响有限。能源价格回落、关税影响减弱将成为通胀下行的主要驱动力。投资含义是新兴技术对通胀的结构性影响需要关注,后续验证变量为原油价格是否突破115-120美元/桶区间。
主要来源:机构《US Equity Strategy Rates spike and equities: what's next?-260928》;机构《US ECONOMICS ANALYST:Inflation Through Year end-260927》
主线和热点
美联储政策路径决定美股走势,温和加息预期下股市有望反弹
UBS分析显示标普500指数走势将主要由美联储路径决定,当前美国10年期国债收益率已飙升至5.2%的历史高位,市场已定价约88个基点的加息处于温和路径边缘。如果美联储在未来一年内加息幅度小于100个基点,标普500指数在6个月和12个月后平均上涨10.4%和17.7%;但如果进入全面加息周期,股市表现将转为负面。
关键数据方面,美国10年期国债收益率较一年移动平均线高出80个基点,达到过去40年仅7次的历史高位,标普500指数NTM市盈率自去年11月以来下跌17%,接近衰退水平。机制解释是收益率突破1.5标准差阈值后,后续走势主要取决于美联储政策路径,当前通胀预期稳定减少了美联储大幅加息的紧迫性。
共识与分歧在于,当前市场定价的88个基点加息处于温和路径边缘,进一步大幅加息需要通胀预期显著上升。投资含义是政策路径的微小变化将对股市产生显著影响,后续观察变量为美联储未来一年加息幅度和通胀预期变化。
主要来源:机构《US Equity Strategy Rates spike and equities: what's next?-260928》;机构《US ECONOMICS ANALYST:Inflation Through Year end-260927》
AI先进制程需求超预期上调,N2制程总需求预测大幅上调39%
UBS将2028年N2制程代工总需求量预测从230kwpm大幅上调至320kwpm,相比此前预测大幅上调39%,主要由服务器CPU和AI加速器需求驱动,预计服务器CPU和加速器将占2028年N2代工需求的54%(此前为44%)。TSMC资本支出预测上调至2027年900亿美元、2028年1050亿美元。
关键数据包括N2制程总需求量预测从230kwpm上调至320kwpm,TSMC N2制程产能预计2028年达210kwpm(此前为160kwpm),TSMC资本支出预测上调至2027年900亿美元。机制解释是更强的下游需求推动代工厂扩大N2和N3制程产能投资,AI计算需求和服务器CPU升级周期加速,ASIC项目批量生产。
共识与分歧在于,N2需求预测大幅上调可能高于市场普遍预期,成熟制程乐观预期与部分厂商对智能手机需求疲软的担忧存在分歧。投资含义是AI驱动的先进制程需求超预期,后续观察变量为TSMC N2制程客户订单转化率和良率进展。
主要来源:机构《UBS Global I O Semiconductors Foundry: Much larger N2 TAM and faster A14 expansion; mature foundry upcycle underway-260928》;机构《US Semiconductors and Semi Equipment:SemiBytes,QCOM Event, Semicap Valuation , MU Debates-260928》
中国奢侈品消费复苏前景黯淡,传统财富创造引擎失效
Bernstein分析显示中国奢侈品消费复苏前景黯淡,传统财富创造引擎(房地产、金融)不再提供支持,消费者信心持续低迷,储蓄被提取但消费未恢复,全球奢侈品行业需适应无中国增长新常态,预计行业增长率将从过去30年接近8%降至4-5%。
关键数据包括中国零售销售增长连续5个月低于1%,中国房价跌幅自2021年以来约40%,中国青年失业率达18.9%,LVMH FY27E OSG预测从此前+5%大幅下调至+1.8%。机制解释是传统财富创造引擎失效导致高收入群体减少,家庭财富因房价下跌平均缩水40%,影响消费能力和信心。
共识与分歧在于,与市场普遍预期的中国消费复苏形成分歧,质疑官方GDP数据真实性,认为实际经济活动更弱。投资含义是中国需求疲软将影响全球奢侈品增长,后续观察变量为奢侈品公司财报中中国业务表现和定价策略调整。
主要来源:机构《Global Luxury Goods Global Luxury Goods & China Macrofinancial: The hoped for Ushaped recovery looks in fact like an L-260928》;机构《China: Three things in China-260927》
半导体分销商渠道价格持续上涨,渠道补库预期增强
UBS半导体分销商追踪数据显示周期继续向好,9月分销商价格持续上涨1%m-o-m(同比上涨16%),库存下降3%m-o-m,主要由二极管库存大幅下降17%驱动,增加了未来几个季度渠道补库的可能性,看好德州仪器和意法半导体。
关键数据包括分销商库存下降3%m-o-m,价格持续上涨1%m-o-m(同比增长16%),电容器价格涨幅最高环比增长5%,MCU价格环比下降1%但仍同比增长5%。机制解释是库存去化推动供需失衡,价格上涨环境具有支撑性,公司层面库存数据显示STMicro、ON等公司库存持续下降。
共识与分歧在于,与普遍认为半导体周期已经见顶的观点不同,此报告认为周期继续向上。投资含义是渠道补库预期增强将利好相关公司,后续观察变量为分销商库存变化趋势和STMicro、TI的渠道库存变化。
主要来源:机构《Semiconductors UBS Evidence Lab: Semis Distributor Tracker – the cycle continues-260928》;机构《US Semiconductors and Semi Equipment:SemiBytes,QCOM Event, Semicap Valuation , MU Debates-260928》
大类分类扫描
宏观与大类资产
全球通胀将逐步回落至目标水平但路径不均匀,UBS预测美国通胀将在2027年中期达到美联储2%目标,但核心PCE通胀放缓更为渐进,预计到2028年底才基本达到目标。核心PCE与核心CPI通胀出现历史性的负向分化,差值达-0.87个百分点。来源:机构《US Equity Strategy Rates spike and equities: what's next?-260928》;机构《US Economic Perspectives:Chartbook with focus on inflation-260928》
地缘、贸易与航运
中美关系将维持现状至2026年支持国际会议成功,高盛报告指出特朗普-习近平峰会后双方都希望维持现状至2026年以支持APEC和G20会议成功,但稀土等双边紧张局势仍未解决。中国央行关注防止人民币过度升值和羊群行为。来源:机构《China: Three things in China-260927》;机构《OIL ANALYST:Modeling Potential US Diesel Export Restrictions-260926》
权益市场与资金流
半导体相对于软件的配对交易机会显现,J.P. Morgan认为科技板块去估值已基本完成,半导体相对于软件的配对交易具备吸引力,因为半导体企业盈利持续上修(过去三个月上涨30%),而软件企业几乎无盈利上调。超大规模云服务商估值已降至十年低位。来源:机构《Equity Strategy:Tech de rating became advanced in a number of areas-260928》;机构《US Equity Strategy Rates spike and equities: what's next?-260928》
产业主题与板块
AI代理harness将成为战略资产,Bernstein分析中国AI代理应用层竞争格局,认为AI模型提供推理能力,但harness通过添加持久记忆、工具调用和工作流程编排功能,使AI更像人类同事。腾讯的Workbuddy和阿里的Qwen Work代表两种不同路径。来源:机构《China Internet:China Next Winners: AI harnesses, and the battle for context lock in-260928》;机构《Equity Strategy:Tech de rating became advanced in a number of areas-260928》
地产、消费与内需
中国白酒行业中秋消费表现平淡,高盛报告显示2026年中秋节期间尽管客运量增长,但国内白酒市场需求依然面临阻力,零售端需求疲软,渠道去库存持续,中秋礼品需求显著下降。茅台批发价稳定在1710-1730元区间。来源:机构《China Spirits Tracker: Mid Autumn Festival feedback: Overall demand remained muted despite pax mobility growth; Moutai stayed relatively-260928》;机构《Global Luxury Goods Global Luxury Goods & China Macrofinancial: The hoped for Ushaped recovery looks in fact like an L-260928》
商品、能源与资源品
全球储能电池市场呈现结构性分化,Bernstein报告显示全球储能电池行业呈现多区域分化态势,韩国储能招标规模翻倍至1180MW,三星SDI、SK On、LGES三巨头竞争激烈。LFP电池包成本降至72美元/kWh,钠离子电池商业化进程加快。来源:机构《Global Energy Storage:Battery Weekly 28 September-260928》;机构《OIL ANALYST:Modeling Potential US Diesel Export Restrictions-260926》
机构观点之间的共识与分歧
共识1:科技板块去估值已基本完成,J.P. Morgan和UBS都认为科技/AI生态系统在过去几个月经历了去估值过程,定位更加清洁,为后续投资提供了更好的起点。
共识2:AI资本支出周期仍将持续,多家机构都认为AI相关的资本支出需求强劲,特别是在先进制程和基础设施方面,这将支撑相关产业链表现。
分歧1:通胀前景判断存在差异,高盛预测通胀将在2027年中期达到2%目标,而UBS预测相对更为鸽派,认为通胀下行幅度超市场预期约0.25个百分点。
分歧2:中国消费复苏预期分化,部分机构认为中国消费将逐步复苏,而Bernstein等机构认为中国奢侈品消费复苏前景黯淡,传统U型复苏预期转为L型长期低迷。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | AAPL | Apple | 看多 | 数据改善 | iPhone 18 Pro lead times in China now tracking ahead of prior year while Pro Max gap narrows, suggesting demand recovery | J.P. Morgan |
| 观察偏多 | AAPL | Apple | 看多 | 催化 | Limited moderation in iPhone 18 Pro lead times suggests healthy demand continues post-launch surge | J.P. Morgan |
后续观察清单
-
美联储未来一年加息幅度:为什么要看它,因为这是决定标普500指数走势的关键变量,温和加息路径下股市有望反弹,全面加息周期将压制表现。
-
N2制程客户订单转化率:为什么要看它,因为这是验证TSMC等代工厂N2需求预测能否实现的关键验证点,直接影响先进制程产业链投资逻辑。
-
中国奢侈品公司财报表现:为什么要看它,因为这将直接反映中国需求变化和企业应对策略有效性,验证全球奢侈品行业无中国增长新常态的判断。
-
半导体分销商库存变化趋势:为什么要看它,因为库存变化直接影响渠道补库时机和规模,是判断半导体周期的关键指标。
-
中美关系实际执行情况:为什么要看它,因为峰会后双方表态与实际行动的差异可能影响贸易关系和相关政策执行。
-
AI代理商业化进展:为什么要看它,因为这将验证腾讯Xiaowei和阿里Qwen Work等产品的用户采用率和商业化潜力。
-
中国白酒四季度销售表现:为什么要看它,因为四季度是白酒销售关键期,将决定全年业绩表现和消费复苏预期。