覆盖研报日期:2026-09-29
-
中国AI原生资管引领全球:Bernstein数据显示,中国量化基金通过AI驱动策略实现20%超额收益,管理资产规模一年内翻倍至2.6万亿元,在企业AI架构方面领先全球同行,推动传统金融数据提供商快速适应AI集成。
-
美联储路径决定风险资产走向:高盛预测S&P 500将在12个月内达到8700点,较当前上涨12.4%,但需关注AI资本支出3000亿美元年收入盈亏平衡点能否实现,美国10年期国债收益率预计将从5.2%降至4.5%。
-
AI分销担忧错杀北欧财险:高盛认为北欧财产险股因担忧Agentic AI分销颠覆而大幅下跌6-7%属过度反应,萨姆波因年均2亿欧元技术投入被看好,目标价10.8欧元。
-
储能电池需求结构性分化:韩国储能招标规模翻倍增长至1180MW,EVE能源与Fluence签署206GWh供应合同推动股价上涨6.9%,但中美贸易壁垒推动技术授权模式创新。
-
中国工业部门出现环比改善:高盛数据显示8月工业利润同比增长4.9%,环比增长0.6%,结束7月下滑趋势,上游行业利润增长加速至19.8%,但下游仅0.5%。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出中国AI原生资管架构领先以及美联储政策路径对风险资产的决定性影响。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 62 |
| 重点覆盖报告 | 22 |
| 覆盖机构 | Bernstein, Goldman Sachs, J.P. Morgan, Morgan Stanley, Nomura, UBS |
| 完整报告摘要 | 22 |
| 公司/个股信号 | 1 |
| 主要覆盖方向 | AI金融应用、北欧保险、储能电池、宏观策略、自动驾驶 |
宏观、策略与大类资产配置
结论:全球流动性环境呈现AI资本支出推动信贷扩张与货币政策紧缩并存格局,美联储政策路径不确定性显著影响风险资产估值,中国政策宽松进入第三阶段。
- 利率政策路径分化:高盛预测S&P 500将在12个月内达到8700点,较当前上涨12.4%,但美国10年期国债收益率预计将从5.2%降至4.5%。UBS分析显示当前市场已定价约88个基点加息,处于温和路径边缘,政策路径的微小变化将对股市产生显著影响。
-
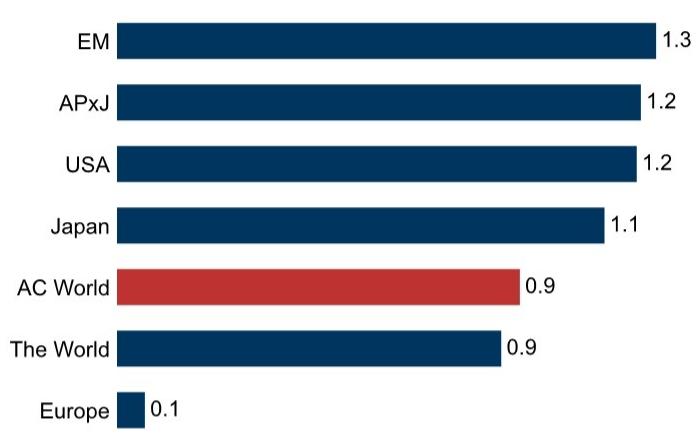
汇率与资金流分化:高盛全球资金流向显示新兴市场领涨全球股市1.3%,韩国KOSPI年初至今涨幅达68%,台湾TWSE涨幅65.8%,远超其他主要市场。中国央行关注防止人民币过度升值和羊群行为。
-
权益策略与风格轮动:J.P. Morgan认为科技板块去估值已基本完成,半导体相对于软件的配对交易具备吸引力。AI资本支出激增,美国超大规模企业预计2026年投入8000亿美元,2027年1.2万亿美元。
-
商品与能源通胀风险:铜价上涨1.3%,金价下跌1.6%,布伦特原油基本稳定。锂碳酸锂现货价格同比上涨90%但环比仅上涨1%,显示价格波动趋于稳定。
主要来源:高盛《Global Weekly Kickstart:EM and Technology Lead Equities Higher-260928》;UBS《US Equity Strategy Rates spike and equities: what's next?-260928》
主线和热点
中国AI原生资管引领全球企业AI架构前沿
中国资产管理行业在AI采用方面领先全球同行,特别是在企业AI架构方面树立了新标准。 Bernstein研究显示,中国量化基金通过AI驱动的投资策略获得了显著超额收益,推动了行业快速发展。
关键数据方面,中国量化基金2025年实现20%超额收益,管理资产规模不到一年翻倍至2.6万亿元人民币,新量化产品发行数量达6,296个。机制解释是开放权重模型生态系统推动本地化部署,结合监管指导和资金支持,加速了AI在投资流程中的整合。
共识与分歧在于,该报告认为中国在企业AI架构方面领先全球,与普遍认为美国在AI金融应用方面领先的共识存在分歧。后续观察变量包括中国量化基金AI策略的持续超额收益能力以及监管政策对AI在资产管理中应用的具体实施情况。
主要来源:Bernstein《Asia Quantitative Strategy China Next Winners: China's AI Native Asset Managers...Leading the Next Frontier of Enterprise AI Architecture-260928》
北欧财险AI分销担忧属过度反应,萨姆波等龙头迎买入机会
北欧财产险股因担忧Agentic AI分销颠覆而大幅下跌属过度反应,提供买入机会。 高盛认为市场误判了北欧财险盈利模式的核心驱动力,错杀优质标的创造估值修复空间。
关键数据显示,北欧财险股上周大幅跑输斯托克600指数,萨姆波跌6.5%,特里格跌6.8%,Gjensidige跌6.0%,Alm. Brand跌4.7%。机制解释是北欧消费者已习惯在线比价和议价,AI只是加速现有趋势而非引入全新动态,大型上市险企凭借技术投资和规模优势将在AI时代获得更多市场份额。
共识与分歧在于,与市场普遍看空北欧财险的共识相反,认为下跌是买入机会。后续观察变量包括Agentic AI大规模应用时间表以及北欧财险客户满意度和续保率变化。
主要来源:高盛《Insurance: Property & Casualty: Agentic AI disruption driven sell off an attractive opportunity to buy Nordic P&C-260928》
储能电池需求结构性分化,韩国招标翻倍增长
全球储能电池市场呈现结构性分化态势,韩国储能招标规模翻倍增长至1180MW。 本周全球储能电池行业呈现多区域分化态势,AI资本支出推动相关企业盈利增长。
关键数据显示,EVE能源与Fluence签署206GWh供应框架合同,相当于EVE去年出货量的近3倍,推动股价上涨6.9%。韩国储能招标规模较去年第一轮招标翻倍增长至1180MW。机制解释是政府政策支持和电网稳定性需求驱动,三星SDI等韩国电池厂商订单机会增加。
共识与分歧在于,与看空中国电池出口的共识相反,技术授权模式可能成为绕过贸易壁垒的新路径。后续观察变量包括CATL美国技术授权谈判进展以及韩国储能招标最终结果及订单分配。
主要来源:Bernstein《Global Energy Storage:Battery Weekly 28 September-260928》
日本企业改革进入深化阶段,ROE将加速向10-11%迈进
日本企业改革正进入新阶段,从外部驱动转向企业自主推动长期价值创造。 摩根大通认为日本企业改革不再依赖外部压力如活跃投资者,而是企业内生动力推动价值提升。
关键数据显示,TOPIX ROE预测FY2026超过10%,FY2027接近11%,FY2028中期达到11%以上。TOPIX公司资本支出年增长率FY2022-25期间约为+11%。机制解释是政策引导企业从关注股东回报转向增长投资和长期价值创造,ROIC改善使增长投资更具有效性。
共识与分歧在于,与市场担忧改革放缓的共识相反,认为改革正在深化。后续观察变量包括TOPIX ROE实际改善速度以及企业增长投资的实际回报率。
主要来源:摩根大通《Japan Equity Strategy:Corporate reforms in 2026: Deepening rather than slowing, with companies taking the lead instead of activist investors-260928》
大类分类扫描
宏观与大类资产
全球流动性环境呈现AI资本支出推动信贷扩张与货币政策紧缩并存格局。 高盛预测S&P 500将在12个月内达到8700点,较当前上涨12.4%,AI资本支出激增,美国超大规模企业预计2026年投入8000亿美元。美国10年期国债收益率预计将从5.2%降至4.5%。来源:高盛《Global Weekly Kickstart:EM and Technology Lead Equities Higher-260928》;UBS《US Equity Strategy Rates spike and equities: what's next?-260928》
地缘、贸易与航运
中美关系维持战略稳定但实质性成果有限。 UBS分析中美总统会晤结果,认为尽管修辞温暖但实质性成果少于预期,同意减少300亿美元非敏感商品关税,中国承诺2027-2028年每年进口1000万吨美国煤炭。年度四次峰会频率创历史新高,显示双方管控分歧意愿增强。来源:UBS《China Economic Perspectives:China US presidential meeting: Warm rhetoric, fewer tangibles than expected-260929》
权益市场与资金流
新兴市场和科技板块引领全球股市上涨。 上周全球股市上涨0.9%,其中新兴市场领涨1.3%,欧洲基本持平0.1%。科技板块(+3.3%)和通信服务(+1.6%)表现突出,而公用事业下跌2.5%。半导体相对于软件的配对交易具备吸引力。来源:高盛《Global Weekly Kickstart:EM and Technology Lead Equities Higher-260928》;摩根大通《Equity Strategy:Tech de rating became advanced in a number of areas-260928》
产业主题与板块
AI药物发现行业正从分子设计转向转化生物学。 从2023年到2026年第三季度,AIDD公司的管线数量增长超过四倍,从47个增至219个资产,AI相关授权交易价值占中国起源授权活动的约25%。真正的赢家将不仅是纯AI公司,而是拥有湿实验室验证能力、专有生物数据集和端到端开发能力的整合者。来源:Bernstein《China Pharma and Biotech China Next Winners: More than AIDD drug development in the AI age-260929》
地产、消费与内需
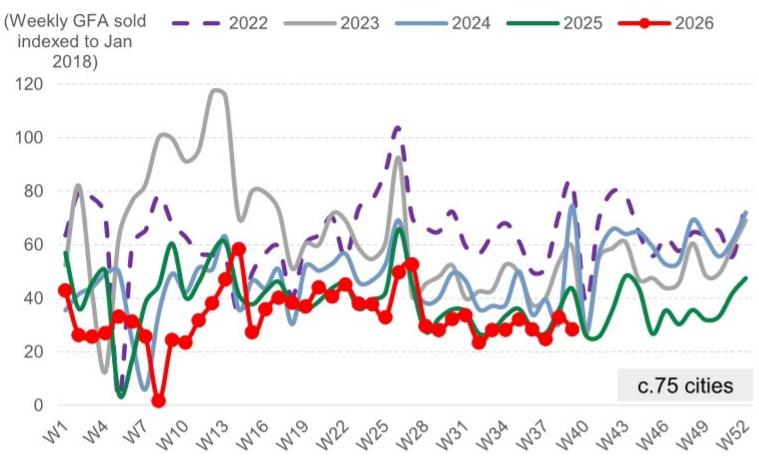
中国房地产市场在政策放松后仍持续恶化。 第39周新房销售量环比下降14%,同比下降35%,二手房交易量环比下降39%,同比下降30%。开发商合同销售预计9月同比下滑13%,较8月的-4%进一步恶化。估值方面,离岸开发商平均较2026年末NAV折价40%,市净率0.4倍,处于历史底部区域。来源:高盛《China Property Weekly Wrap:Week 39 Wrap volume pulled back with weakening leading indicators; BJ SH unveiled implementation rules for Aug 28 reform-260929》
商品、能源与资源品
中国基础金属去库存势头强劲,但钢铁产量同比下降6%。 截至9月25日当周,中国基础金属去库存趋势持续强劲,铜去库存加速至-16千吨,主要受中秋节前采购推动,现货溢价维持在110美元/吨以上;铝去库存保持强势(-55千吨)。然而,钢铁产量年化运行在8.8亿吨,同比下降6%,显示下游需求存在压力。来源:摩根大通《China Metals Activity Tracker:China base metals de stocking remains strong ahead of mid Autumn holiday-260928》
机构观点之间的共识与分歧
共识1:AI资本支出推动相关行业增长 - 高盛、Bernstein等机构均认为AI资本支出将持续强劲,推动半导体、云计算等产业链需求增长,成为股市上涨的主要驱动力。
共识2:美联储政策路径影响风险资产 - 多家机构认为美联储政策路径的不确定性显著影响股市估值,温和加息路径下股市有望反弹,但全面加息周期将压制表现。
分歧1:AI分销对传统行业的冲击程度 - 高盛认为北欧财险股因AI分销担忧而下跌属过度反应,但市场普遍看空北欧财险,认为AI将加剧行业分化。
分歧2:AI药物发现的临床成功率 - 与市场对AI药物发现过于乐观的预期存在分歧,Bernstein强调AI在临床成功率方面尚未显著超越传统制药模式,配体发现不等于药物发现。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | SAMPO.HE | Sampo | 逻辑强化 | 目标价上调 | 因年均2亿欧元技术投入和英国市场竞争经验被看好,目标价上调至10.8欧元 | 高盛《Insurance: Property & Casualty: Agentic AI disruption driven sell off an attractive opportunity to buy Nordic P&C-260928》 |
后续观察清单
-
AI相关企业收入变现进度:为什么要看它,因为高盛预测AI资本支出规模巨大但需3000亿美元年收入才能盈亏平衡,AI投资能否产生足够收入回报直接影响科技股估值。
-
中国量化基金AI策略持续性:为什么要看它,因为Bernstein数据显示中国量化基金通过AI驱动策略实现20%超额收益,需要验证AI驱动的超额收益是否可持续,以及是否会因竞争加剧而收敛。
-
北欧财险客户满意度变化:为什么要看它,因为高盛认为北欧财险高利润率源于客户满意度而非客户惯性,客户满意度和续保率变化将验证高利润率的真实驱动因素。
-
韩国储能招标最终结果:为什么要看它,因为Bernstein显示韩国储能招标规模翻倍至1180MW,最终结果及订单分配将影响韩国三大电池厂商市场份额和业绩预期。
-
中国工业利润环比改善持续性:为什么要看它,因为高盛显示8月工业利润同比增长4.9%,环比增长0.6%,结束7月下滑趋势,持续性将验证经济动能企稳回升的可靠性。
-
美联储利率政策变化:为什么要看它,因为利率变动直接影响股市估值和资金流动,美联储政策路径的微小变化将对股市产生显著影响。
-
中国房地产政策执行效果:为什么要看它,因为高盛追踪显示房地产市场继续疲软,政策支持力度加大,执行效果将影响经济复苏进程和相关产业链表现。