覆盖研报日期:2026-10-01
-
中国政策刺激规模显著低于预期:UBS和Nomura均认为房贷补贴等新政策仅能节省200-300亿元利息支出,远低于市场预期,六网建设成为财政政策核心载体,预计15年规划期间投资总额达23-26万亿人民币。
-
人民币升值导致A股外汇损失激增:2026年上半年A股非金融企业外汇损失达1070亿元,占净利润比例-5.5%,创2015年以来新高,但外资对中国股市兴趣仍高,等待政策可见性。
-
AI数据中心市场预期大幅上调:美银证券将2026-30年AI数据中心系统可寻址市场预期从1.8万亿上调至2.2万亿美元,年复合增长率40%,云资本支出预计2030年达2-3万亿美元。
-
中国汽车行业面临结构性挑战:J.P. Morgan预计2027年汽车行业表现最多与MSCI中国指数同步,因国内需求疲软、成本上升、政策不确定性及海外贸易壁垒等四大挑战。
-
废铜供应链瓶颈支撑铜价:高盛实地调研发现废铜供应链因增值税监管加强出现结构性瓶颈,约50万吨年化供应受限,同时煤炭供应政策反转超预期。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出中国政策刺激规模有限但六网建设成为核心抓手,以及人民币升值对A股企业盈利的结构性影响。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 52 |
| 重点覆盖报告 | 18 |
| 覆盖机构 | Bernstein, Bofa, Goldman Sachs, J.P. Morgan, Nomura, UBS |
| 完整报告摘要 | 18 |
| 公司/个股信号 | 10 |
| 主要覆盖方向 | 宏观政策、AI基础设施、中国房地产、大宗商品 |
宏观、策略与大类资产配置
本期宏观和大类资产最重要的变化是中国政策刺激规模显著低于预期,但六网建设成为财政政策核心载体,同时人民币升值对A股企业盈利产生结构性影响。政策路径的分化将显著影响不同资产类别的表现。
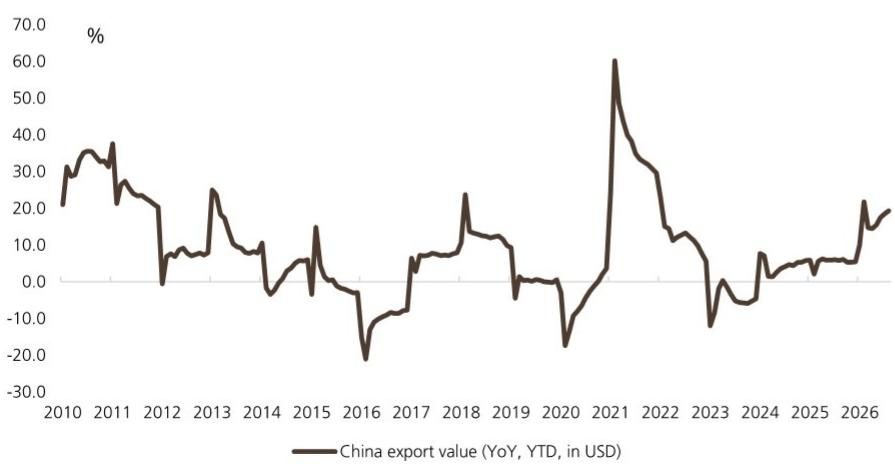
- 利率政策与财政刺激分化:J.P. Morgan提出四种中国刺激情景,基准情景为六网建设框架内的预算执行追赶,预计带来超过7万亿人民币2026年投资。投资含义是相关产业链公司将经历订单积压、收入确认、经营杠杆释放的过程,后续验证变量为六网相关财政支出执行进度。
-
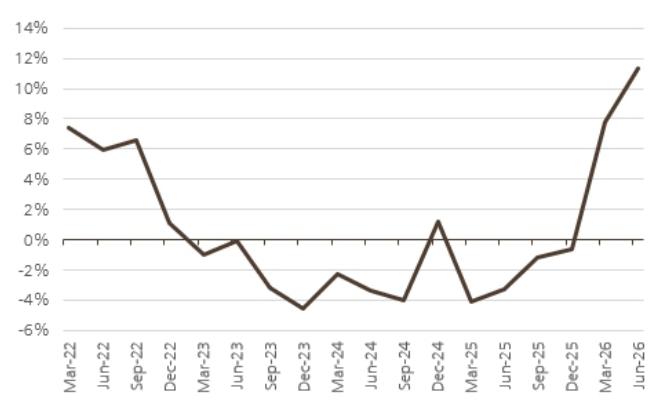
汇率与资金流结构性影响:UBS数据显示2026年上半年A股非金融企业外汇损失达1070亿元人民币,占净利润比例高达-5.5%,创2015年以来新高。投资含义是人民币升值虽然利好人民币资产吸引力,但对出口导向型企业盈利产生显著负面影响,后续验证变量为人民币对美元及一篮子货币走势。
-
权益策略与政策催化:外资对中国股市情绪转谨慎,主要因GDP增长弱于预期、房地产政策收紧及AI供应链不确定性。投资含义是政策响应将成为推动股市反弹的关键催化剂,后续验证变量为十月中政治局会议和十二月中央经济工作会议的政策信号。
-
商品与能源通胀风险:高盛实地调研发现废铜供应链因增值税监管加强出现结构性瓶颈,约50万吨年化供应受限,同时煤炭供应政策反转超预期。投资含义是结构性供应瓶颈将支撑相关商品价格,后续验证变量为TC/RC谈判结果对铜冶炼厂生产决策的影响。
主要来源:J.P. Morgan《China Equity Strategy:Four stimulus scenarios and stock screens-260930》;UBS《China Equity Strategy:Do FX losses warrant concern?-260930》;高盛《CHINA COMMODITIES:China commodity trip (2H26): The stranded copper scrap, the revamp of coal supply, and uncertainties from ODI and El Ni-o-260929》
主线和热点
六网建设成为财政政策核心载体,投资规模超预期
六网建设代表了中国财政政策从传统基建向新型基础设施转型的核心方向,J.P. Morgan预计15年规划期间相关投资总额达23-26万亿人民币。其中计算网络4万亿、电网5万亿+、水利6万亿+、地下管网5万亿+、电信网络3.8万亿直接投资拉动7万亿供应链产出。这一规模远超市场预期,将驱动未来3-5年相关产业链的订单、收入和盈利转换。
关键数据方面,六网建设2026年投资规模将超过7万亿人民币,AI计算需求推动数据中心资本支出从2026年550-690亿美元翻倍至2029年950-1510亿美元。机制解释是政策资金通过政府债券发行、财政存款投放、政策银行融资等方式流入相关项目,转化为订单、收入和盈利。
共识与分歧体现在不同机构对政策执行力度的判断上,部分机构认为执行可能不及预期。后续观察变量为六网相关财政支出执行进度和五中全会政策信号。
主要来源:J.P. Morgan《China Equity Strategy:Four stimulus scenarios and stock screens-260930》
人民币升值导致A股外汇损失创历史新高
2026年上半年A股非金融企业外汇损失达1070亿元人民币,占净利润比例-5.5%,创2015年以来新高。这一结构性问题是人民币升值与企业海外收入占比上升双重作用的结果。中国企业海外收入占比从2010年的不到10%升至2025年的18.7%,且海外业务毛利率普遍高于国内业务2.8个百分点。
关键数据方面,人民币自2025年4月以来对美元升值约9.5%,外汇对冲比例仅为30%,远低于日本制造业80%和美国企业55-64%的水平。机制解释是人民币升值降低了以外币计价收入转换为人民币的价值,产生汇兑损失,而对冲比例偏低放大了汇率波动对企业盈利的影响。
共识与分歧体现在外汇损益对核心业务内在价值影响的判断上,部分观点认为对内在价值影响有限。后续观察变量为人民币对美元及一篮子货币走势和各行业海外收入占比变化。
主要来源:UBS《China Equity Strategy:Do FX losses warrant concern?-260930》
AI数据中心市场预期大幅上调至2.2万亿美元
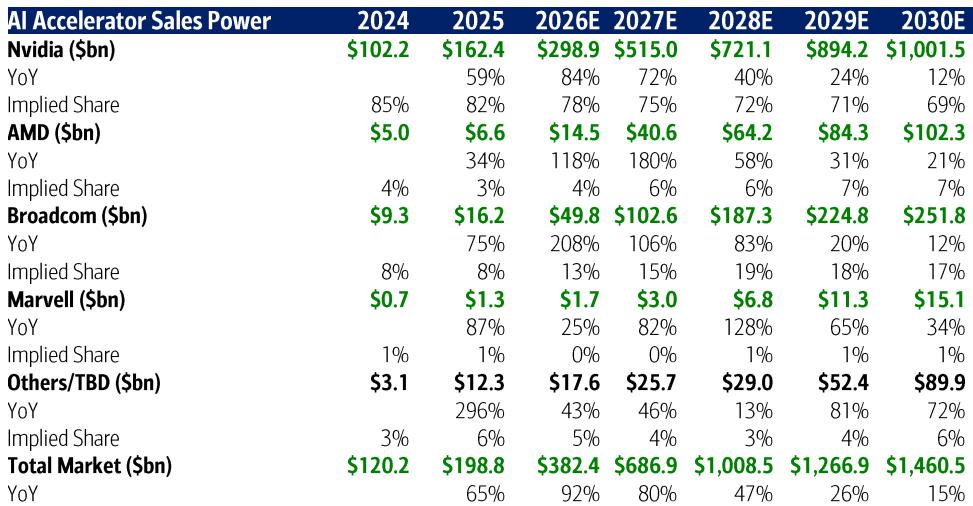
美银证券将2026-30年AI数据中心系统可寻址市场预期从1.8万亿上调至2.2万亿美元,年复合增长率40%。这一上调反映了代理AI竞赛加速、消费者和企业对AI工具需求增加的现实。安全护栏的增加将提升而非减少计算需求,并将更多需求从训练转向推理。
关键数据方面,AI加速器市场规模预计达到1.5万亿美元,AI网络连接市场规模4000亿美元,服务器CPU市场将从2026年的610亿美元增长至2030年的2100亿美元。机制解释是AI模型训练和推理需要大量计算资源,推动数据中心建设和硬件采购,云服务商资本支出预计在2030年达到2-3万亿美元。
共识与分歧体现在AI数据中心增长预测的乐观程度上,该报告比市场共识更乐观。后续观察变量为云服务商实际资本支出执行情况和AI模型训练推理的实际算力需求增长。
主要来源:Bofa《US Semiconductors Accelerating the Frontier Agentic race expands AI TAM to $2.2T-260929》
中国汽车行业面临四大结构性挑战
J.P. Morgan预计2027年中国汽车行业表现最多与MSCI中国指数同步,因结构性挑战开始反映在股票表现中。行业面临四大结构性挑战:国内需求疲软(乘用车销量预计持平至下降5%)、输入成本进一步上涨如存储芯片、政策不确定性以及关税和非关税措施限制估值。
关键数据方面,2027年国内乘用车需求预测为持平至下降5%,中国品牌全球市场份额截至2026年8月超过8%,预计2030年达30-40%。机制解释是这些负面因素将影响企业盈利预期和估值水平,导致股价表现承压,海外扩张受阻将限制估值提升空间。
共识与分歧体现在对中国新能源车出海前景的判断上,部分机构认为前景乐观。后续观察变量为车企2026年下半年业绩表现和欧盟工业加速器法案实施进展。
主要来源:J.P. Morgan《China Auto Industry 2027: Policy headwinds, earnings risk and exit strategy-260929》
大类分类扫描
宏观与大类资产
中国新一轮支持性措施规模有限且未能有效解决实际增长障碍。野村认为PSL利率下调25个基点至1.5%,房贷补贴计划每年仅能节省200-30亿元利息支出,对刺激房地产市场作用微弱。投资含义是政策刺激效果有限,需关注结构性改革进展。来源:野村《Asia Insights:China: The new round of supportive measures is not sufficient to bolster growth-260929》
地缘、贸易与航运
海外政策风险限制中国OEM估值并影响全球市场份额扩张。摩根大通分析显示欧盟关税和非关税措施将放缓中国OEM在海外市场的扩张,工业加速器法案市场准入限制和可能的插电混动车关税构成主要风险。投资含义是贸易壁垒增加出口成本和复杂性。来源:J.P. Morgan《China Auto Industry 2027: Policy headwinds, earnings risk and exit strategy-260929》
权益市场与资金流
外资对中国股市情绪转谨慎但仍保持高度兴趣。UBS调查显示投资者仓位较2026年6月已减轻,但最关心政府对经济放缓的政策回应。银行股因其约10%的收入增长、高于历史平均的股息收益率与全球同行相比的便宜估值而获得关注。投资含义是政策响应将是推动股市反弹的关键催化剂。来源:UBS《China Equity Strategy:Top Q&As from Asia and US investor meetings-260930》
产业主题与板块
人形机器人行业正从原型阶段转向规模化生产部署。UBS最新研报显示,尽管AI技术仍是关键瓶颈,但中国在人形机器人商业化方面领先欧洲1-2年,企业采用意愿更强。投资含义是行业进入商业化加速期,将影响相关供应链公司的投资机会。来源:UBS《Humanoid Robot Insight: Capacity scales, scrutiny intensifies; Insights from the latest China and Europe C suite surveys-260930》
地产、消费与内需
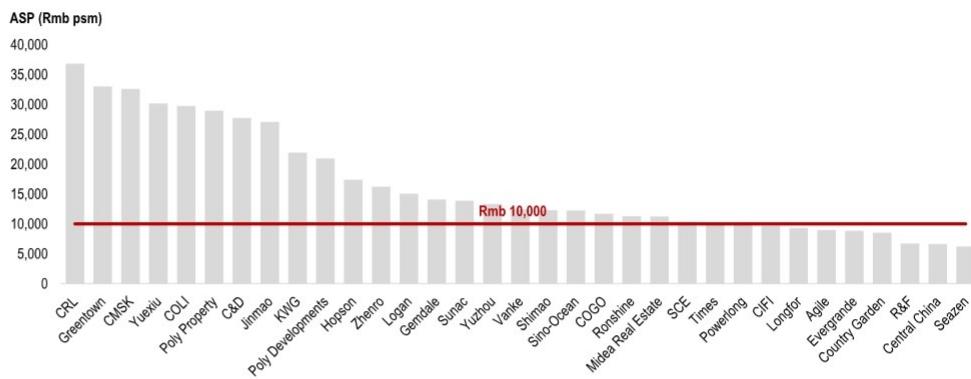
房贷补贴政策覆盖范围窄于预期,仅限首套房购买者。高盛分析显示政策仅覆盖首套房、面积不超过120平米、总价不超150万元的商业贷款,年度总补贴规模约150亿元人民币。投资含义是对消费提振作用有限,主要影响新增购房需求。来源:高盛《China Property:Mortgage interest subsidy introduced; scope narrower than expected but potential headroom for expansion-260930》
商品、能源与资源品
废铜供应链结构性瓶颈支撑铜价。高盛实地调研发现,约50万吨年化铜供应将长期受限,占中国铜需求的14%,同时煤炭供应政策反转超预期,产能恢复速度快于预期导致煤价承压。投资含义是结构性供应瓶颈将支撑铜价,煤炭供应恢复将压制煤价。来源:高盛《CHINA COMMODITIES:China commodity trip (2H26): The stranded copper scrap, the revamp of coal supply, and uncertainties from ODI and El Ni-o-260929》
机构观点之间的共识与分歧
共识1:中国政策刺激规模低于市场预期。UBS、高盛、野村等机构均认为新推出的房贷补贴等政策覆盖范围有限,刺激力度不及预期,对整体经济提振作用微弱。
共识2:AI基础设施投资将持续强劲增长。美银证券、J.P. Morgan等机构均看好AI数据中心、服务器等基础设施的长期增长前景,认为代理AI竞赛将推动需求持续增长。
分歧1:中国房地产市场复苏前景。部分机构认为政策刺激有限,房地产市场将继续承压;而另一些机构认为政策虽力度有限但为起点,未来存在扩容空间。
分歧2:AI硬件需求增长的可持续性。部分机构认为AI资本支出将推动硬件需求长期增长,而另一些机构担心AI相关科技股可能存在泡沫风险。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看空 | MNDY | Monday.com | 逻辑强化 | 评级下调 | 下调至中性评级,因AI颠覆压力和增长轨迹不明确 | J.P. Morgan |
| 观察偏多 | 9926.HK | Akeso | 逻辑强化 | 数据改善 | AZN 20亿美元投资验证ivonescimab全球价值 | J.P. Morgan |
| 观察偏多 | 0144.HK | China Merchants Port | 逻辑强化 | 催化 | 港口拥堵增强处理费谈判地位 | UBS |
| 观察偏多 | 6503.T | Mitsubishi Electric | 逻辑强化 | 催化 | AI服务器合作和防务业务扩张潜力 | UBS |
| 看多 | 3017.TW | Asia Vital Components | 逻辑强化 | 评级上调 | 首次覆盖给予超配评级,AI冷却升级周期受益 | J.P. Morgan |
后续观察清单
-
六网建设财政支出执行进度:为什么要看它,因为J.P. Morgan预计2026年六网相关投资超过7万亿人民币,实际执行情况将验证政策刺激的真实力度和相关产业链订单转化率。
-
人民币对美元汇率走势:为什么要看它,因为UBS数据显示人民币升值导致A股外汇损失创历史新高,汇率变化将直接影响A股非金融企业财务表现和外资配置决策。
-
云服务商资本支出执行情况:为什么要看它,因为美银证券预测2030年云资本支出将达到2-3万亿美元,实际执行情况将验证AI数据中心需求增长的可持续性。
-
欧盟工业加速器法案实施进展:为什么要看它,因为摩根大通认为该法案将限制中国车企海外扩张,实施情况将影响中国汽车股估值和全球市场份额。
-
TC/RC谈判结果对铜冶炼厂生产决策:为什么要看它,因为高盛发现废铜供应链结构性瓶颈支撑铜价,谈判结果可能影响更多冶炼厂减产,加剧铜供应紧张。
-
五中全会政策信号:为什么要看它,因为J.P. Morgan认为五中全会可能成为政策刺激的潜在催化剂,政策信号将决定六网建设等财政刺激的执行力度。
-
中国9月信贷数据改善情况:为什么要看它,因为野村分析显示当前经济疲软需要清理不良债务,信贷数据将验证政策传导效果和流动性投放情况。