覆盖研报日期:2026-10-02
- 全球信用市场供应激增:高盛预测2027年AI相关融资需求将推动美元投资级债券供应增至2.4万亿美元,信用利差面临进一步扩宽风险,法国财政风险成为欧元区信用分化关键因素。
- 中国流动性充裕支撑曲线陡峭化:野村预计四季度政府债券净发行量将大幅升至月均1.1万亿元,30年期国债多头仓位过重,维持12月1s5s NDIRS steepener交易建议。
- 中国PMI全面改善验证政策效果:制造业重返扩张区间,建筑业大幅跃升至50.3首次进入扩张区间,价格指数显著上涨预示PPI通胀将进一步上升,重申Q4 GDP增长4.6%预测。
- 印尼镍供应约束支撑价格底部:UBS识别出印尼镍供应六大结构性瓶颈,实际可交付供应将低于理论产能,支撑镍价底部至20,000美元/吨附近。
- 技术产品成中国出口增长核心引擎:半导体和面板出口激增超过260%成为最大增量贡献者,对美出口增速大幅加速至35%,显示中美贸易关系积极变化。
- 美联储官员普遍转向政策耐心立场:10月加息概率降至28%,官员们重申通胀仍过高但未表现出近期收紧政策的紧迫性,供应冲击频率变化挑战传统货币政策框架。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 67 |
| 重点覆盖报告 | 17 |
| 覆盖机构 | Bernstein, BofA Securities, Bofa, Deutsche Bank, Goldman Sachs, J.P. Morgan, Nomura, UBS |
| 完整报告摘要 | 17 |
| 公司/个股信号 | 6 |
| 主要覆盖方向 | 宏观策略、信用市场、中国政策、AI资本支出、镍供应链 |
宏观、策略与大类资产配置
全球信用市场正面临AI资本支出推动的供应激增压力,同时美联储政策耐心信号缓解短期紧缩预期。 信用市场方面,高盛上调2027年全球信用供应预测,AI相关融资需求成为美元投资级和高收益债券供应增长的主要驱动力,美元投资级债券供应量将增至2.4万亿美元。欧元区方面,法国财政政治风险成为信用分化故事,法国10年期OAT-Bund利差达到130bp,为2011-2012年欧债危机以来最宽水平。
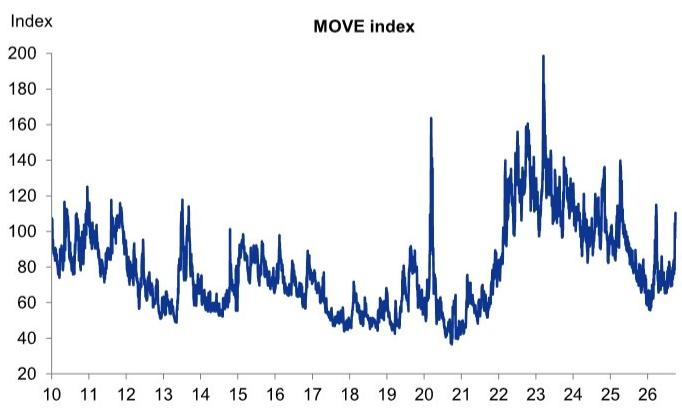
汇率与资金流方面,美联储官员普遍释放政策耐心信号,联邦基金期货显示10月加息概率已降至28%,副主席Jefferson表示需要更多时间确定下一步行动。中国方面,野村预计四季度流动性将保持充裕,DR001维持在1.35-1.45%区间,但政府债券月均净发行量预计达1.1万亿元,远超往年同期。
权益策略方面,Bofa报告指出当前市场呈现极度集中化特征,AI科技股泡沫与19世纪铁路泡沫存在相似性风险,但AI资本支出占GDP比例仍低于历史峰值。债券方面,长期国债收益率创百年最差表现,反而构成买入机会。
主要来源:高盛《GLOBAL CREDIT TRADER:Completing our IG and HY Supply Outlook-261001》;野村《Asia Insights:China rates: Q4 outlook-260930》;UBS《US Economic Perspectives:Fed officials signal patience-261001》
主线和热点
AI资本支出推动全球信用供应激增,法国财政风险成欧元区分化关键
AI相关融资需求正成为2027年全球信用市场供应增长的核心驱动力。 高盛上调了2027年美元投资级债券供应预期至2.4万亿美元,较2026年预测的2.3万亿美元有所上升,美元高收益债券供应量也将增至3750亿美元。AI相关融资是推动高收益市场供应增长的主要动力,用途结构发生显著变化,用于AI项目的比例从此前可忽略不计跃升至13%。
关键数据:美元投资级债券供应量2.4万亿美元,美元高收益债券供应量3750亿美元,AI相关债券在USD IG指数中占比已达12%。法国10年期OAT-Bund利差达到130bp,为2011-2012年欧债危机以来最宽水平。
机制解释:AI数据中心建设大量进行,2029年到期墙陡峭,推动大量债券发行需求。同时,法国债务负担高企(GDP的118%-119%),政治不确定性增加(2027年总统选举),主权风险向企业信用溢出,金融股因国内暴露度更高而首先承压。
共识与分歧:市场共识认为AI投资将推动相关融资需求,但对供应压力的具体规模和影响程度存在分歧。高盛认为供应压力将对信用利差形成显著压力,特别是如果利率波动性继续上升。
后续观察:需关注AI相关债券发行的实际进度和规模,以及法国银行与德国/西班牙银行信用利差的分化程度。
主要来源:高盛《GLOBAL CREDIT TRADER:Completing our IG and HY Supply Outlook-261001》
中国PMI全面改善验证政策效果,建筑业大幅跃升进入扩张区间
中国9月PMI数据全面改善,制造业重返扩张区间,建筑业大幅跃升至50.3首次进入扩张区间。 德意志银行分析显示,制造业PMI上升0.3个百分点至50.1,21个行业中12个超过荣枯线。建筑业PMI跃升3.4个百分点至50.3,首次进入扩张区间,反映政府主导的基础设施投资加速。
关键数据:制造业PMI 50.1,建筑业PMI 50.3,输入品价格指数跳升4.2至60.8,出厂价格指数上升3.6至54.0。重申Q3 GDP增长4.4%、Q4增长4.6%的预测。
机制解释:政府主导的基础设施建设加速,特别是"六网建设"等重大项目推进,推动建筑业活动显著改善。价格指数大幅上涨,输入品价格指数跳升4.2至60.8,出厂价格指数上升3.6至54.0,预示9月PPI通胀将进一步上升。
共识与分歧:市场对中国经济动能存在分歧,部分机构认为内需疲弱,但该报告强调财政刺激开始见效,PMI改善表明经济动能增强。
后续观察:需关注10月制造业PMI数据,特别是新订单和出口订单分项的变化趋势,以及PPI通胀数据验证价格指数上涨趋势。
主要来源:德意志银行《China Macro:September PMI:Construction activity accelerated-260930》
技术产品成为中国出口增长核心引擎,对美出口增速大幅加速至35%
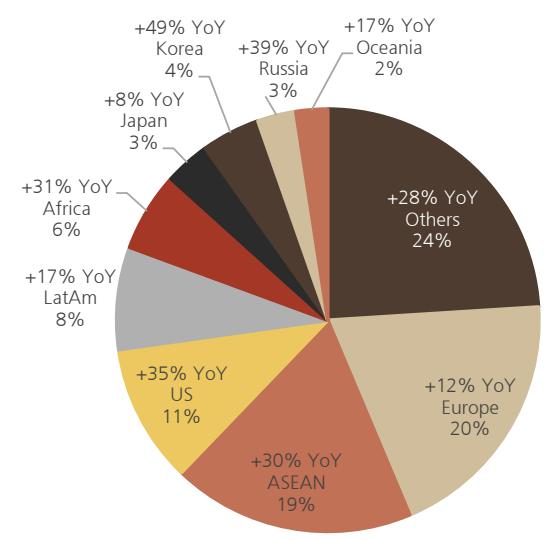
技术产品成为2026年8月中国出口增长的最大贡献者,半导体和面板出口激增超过260%。 UBS基于其证据实验室的中国出口监测数据显示,2026年8月中国出口同比增长25%,技术行业同比增长61%,其中半导体和面板均激增超过260%,成为增量出口价值的近45%贡献者。
关键数据:中国总体出口同比增长25%,对美出口增速从7月的17%跃升至35%,技术产品出口同比增长61%,半导体和面板增长超过260%。对欧出口增速放缓至12%,对东盟出口保持强劲但略有放缓至30%。
机制解释:技术产品高附加值特性使其成为出口价值增量的主要贡献者,半导体和面板出口激增反映了中国在高科技制造领域的竞争力提升。对美出口增速大幅加速,主要由技术产品(增长52%)、公用事业(增长50%)和工业品(增长46%)驱动。
共识与分歧:市场普遍预期中国出口放缓,但该报告揭示了技术产品出口的超预期增长,与市场共识形成分歧,显示中国制造业升级和全球供应链地位的提升。
后续观察:需关注对欧出口是否继续放缓,技术产品出口增长可持续性,以及中美贸易政策变化对出口表现的影响。
主要来源:UBS《China Economics and Industries:Going global: Breakdown of China's exports (August 2026)-260930》
印尼镍供应面临六大结构性瓶颈,支撑镍价底部至20,000美元/吨附近
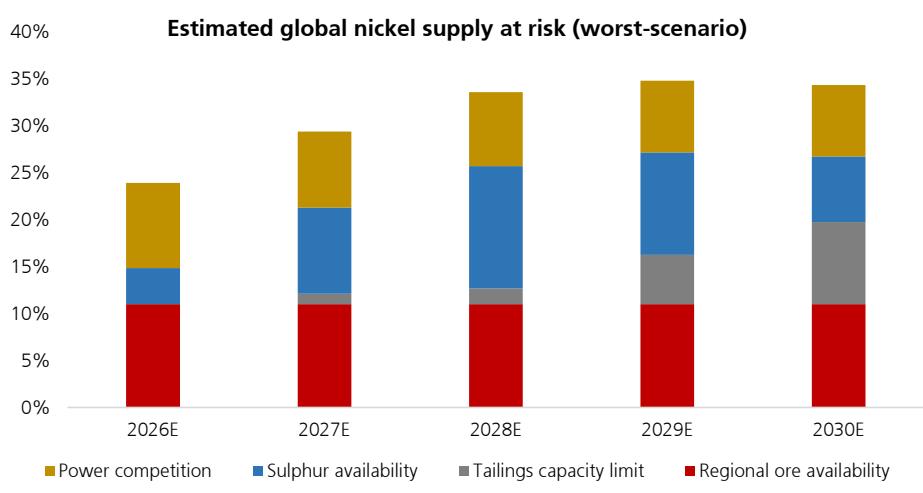
印尼镍供应面临可交付性约束而非储量约束,六大结构性瓶颈将减缓供应增长并支撑镍价底部。 UBS认为市场忽视了印尼镍瓶颈问题,实际有效供应将低于理论产能,印尼占全球镍供应约65%,其供应增长放缓将显著影响全球镍供需平衡。
关键数据:全球供应风险比例29-35%,镍价底部支撑20,000美元/吨,镍生产商2026-28年净利润预测下调2-21%。印尼镍供应的区域性特征明显,Morowali工业区面临最紧张的镍矿供应平衡。
机制解释:印尼镍供应面临六大结构性瓶颈:区域矿石不平衡、矿山到冶炼厂兼容性、RKAB配额、尾矿库容量、硫磺供应、电力竞争。这些瓶颈限制了实际可交付镍供应,而非理论产能。
共识与分歧:市场共识关注印尼丰富的镍储量和资源,但该报告指出辩论正从矿石可用性转向可交付镍供应,与市场共识存在分歧。
后续观察:需关注RKAB配额分配情况、硫磺供应状况、尾矿库扩建进度,以及Morowali工业区的供应平衡情况。
主要来源:UBS《Indonesian Metals Sector:APAC Focus: When deliverability constraints set the nickel floor-260930》
大类分类扫描
宏观与大类资产
全球信用市场供应激增与货币政策分化并存。 高盛预测2027年AI相关融资需求将推动信用供应大幅增长,美元投资级债券供应增至2.4万亿美元,欧元区投资级净发行量3100亿欧元。美联储官员普遍转向政策耐心立场,10月加息概率降至28%,但通胀仍高于目标水平。野村维持中国12月1s5s NDIRS steepener头寸,基于宽松流动性、大量债券供给和长期债券过度配置的判断。
来源:高盛《GLOBAL CREDIT TRADER:Completing our IG and HY Supply Outlook-261001》;UBS《US Economic Perspectives:Fed officials signal patience-261001》;野村《Asia Insights:China rates: Q4 outlook-260930》
地缘、贸易与航运
中美贸易关系出现积极变化,对美出口增速大幅加速。 UBS数据显示,中国对美出口增速从7月的17%跃升至35%,主要由技术产品驱动。高盛分析美国柴油出口禁令的全球经济影响,拉美地区面临约1%的GDP下行风险,其中墨西哥受影响最严重。精炼产品利润率自3月以来显著扩大,柴油受工业供应链刚性需求和中东俄炼油厂罢工影响尤为严重。
来源:UBS《China Economics and Industries:Going global: Breakdown of China's exports (August 2026)-260930》;高盛《Global Economics Comment: Who Would Be Exposed to a Ban on US Diesel Exports?-261002》
权益市场与资金流
市场呈现极度集中化特征,AI科技股泡沫与19世纪铁路泡沫相似。 Bofa报告指出当前AI资本支出占GDP约3.5-4%,虽低于铁路泡沫时期的5%峰值,但仍需警惕过度集中风险。400只标普成分股跌破50日均线,300只跌破200日均线,市场广度严重收缩。Bofa牛熊指标当前读数8.8,高于8.0卖出阈值,显示过度乐观情绪。
来源:Bofa《The Flow Show A Tail of Two Cities-261001》;高盛《GLOBAL CREDIT TRADER:Completing our IG and HY Supply Outlook-261001》
产业主题与板块
AI资本支出推动半导体和面板出口激增,技术产品成出口增长核心。 UBS数据显示,半导体和面板出口同比激增超过260%,成为增量出口价值的近45%贡献者。高盛更新AI采用追踪报告,美国企业AI采用率上升1.4个百分点至23.8%,AI相关硬件投资较2022年水平增加5550亿美元,半导体公司收入预计年底达8680亿美元。
来源:UBS《China Economics and Industries:Going global: Breakdown of China's exports (August 2026)-260930》;高盛《AI ADOPTION TRACKER September 2026: Adoption Rises to 23.8%-261001》
地产、消费与内需
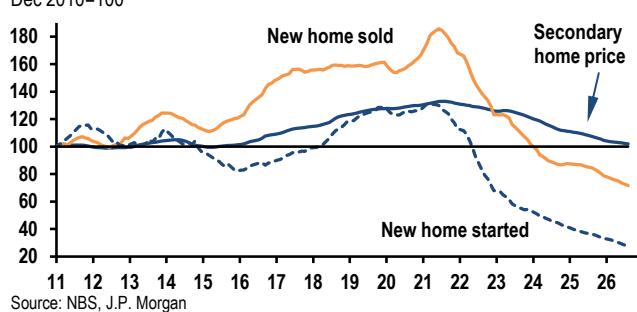
中国房地产市场政策刺激规模有限,但PMI改善显示政策开始见效。 J.P. Morgan认为中国政策紧迫性上升但刺激措施仍保持针对性,PSL等定向工具虽能部分绕过弱信贷需求约束,但传导效果有限。德意志银行分析显示,建筑业PMI跃升3.4个百分点至50.3,首次进入扩张区间,反映政府主导的基础设施投资加速。
来源:J.P. Morgan《China: Urgency Rises, Stimulus Remains Targeted-260930》;德意志银行《China Macro:September PMI:Construction activity accelerated-260930》
商品、能源与资源品
印尼镍供应面临六大结构性瓶颈,支撑镍价底部。 UBS识别出印尼镍供应的六大约束因素:区域矿石约束、矿山到冶炼厂兼容性、矿石配额(RKAB)、尾矿库容量、硫磺库存和电力供应竞争。全球供应风险比例达29-35%,镍价可能获得20,000美元/吨的底部支撑。
来源:UBS《Indonesian Metals Sector:APAC Focus: When deliverability constraints set the nickel floor-260930》;高盛《Global Economics Comment: Who Would Be Exposed to a Ban on US Diesel Exports?-261002》
机构观点之间的共识与分歧
共识1:AI资本支出推动相关融资需求增长。 高盛和UBS均认为AI相关投资将推动债券发行需求,高盛预测2027年AI相关债务发行将达4200亿美元,UBS数据显示AI相关硬件投资较2022年水平增加5550亿美元。这一共识支撑了对信用市场供应增长的预期。
共识2:美联储政策转向耐心立场。 UBS、高盛等多家机构均指出美联储官员在政策沟通中表现出更多耐心,10月加息概率降至28%,这与市场此前的鹰派预期形成对比,为风险资产提供支撑。
分歧1:中国政策刺激效果评估。 J.P. Morgan认为中国政策刺激规模有限且传导效果不佳,而德意志银行则认为PMI数据改善显示政策开始见效,对经济前景判断存在显著分歧。
分歧2:AI投资回报可持续性。 高盛数据显示AI采用率上升至23.8%,但企业层面AI曝光度与利润率增长无明显关系,Bofa报告则警告AI科技股泡沫风险,对AI投资的长期回报存在不同看法。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | HPE.US | Hewlett Packard Enterprise | 逻辑强化 | 数据改善 | HPE raises FY27 networking revenue target to high teens-low 20% range from 14-17% due to AMD Helios partnership | UBS《Hewlett Packard Enterprise(HPE.US)Helios lifts the FY27 networking outlook while switch related AI demand drives a + LT revision-260930》 |
| 看多 | HPE.US | Hewlett Packard Enterprise | 逻辑强化 | 数据改善 | HPE Data Center Networking expected to grow low to high 50s% CAGR FY26-FY29 driven by AI scale-out/scale-up use cases | UBS《Hewlett Packard Enterprise(HPE.US)Helios lifts the FY27 networking outlook while switch related AI demand drives a + LT revision-260930》 |
| 观察偏多 | 0268.HK | Kingdee | 逻辑强化 | 催化 | AI-native products show strong traction with 159% YoY contract value growth, positioning as key subscription growth driver | Goldman Sachs《Kingdee (0268.HK): AI native products with Lingee AI OS as key growth drivers; Continuous improving profitability ahead; Neutral-260930》 |
| 看空 | 0268.HK | Kingdee | 评级下调 | 评级下调 | Maintain Neutral rating with target price cut to HK$10.5 on lower large enterprise revenue expectations | Goldman Sachs《Kingdee (0268.HK): AI native products with Lingee AI OS as key growth drivers; Continuous improving profitability ahead; Neutral-260930》 |
| 看空 | 688363 | Unitree Yushu Technology | 评级下调 | 评级下调 | BofA initiates Unitree at Underperform with RMB350 PO citing stretched valuation at 43x 2027E sales vs peers' 14x average | BofA Securities《Unitree Yushu Technology (A)(688363)Initiate at Underperform with RMB350 PO; Scaling the body, building the brain-260930》 |
| 逻辑强化 | 688363 | Unitree Yushu Technology | 逻辑强化 | 数据改善 | Global humanoid robot unit sales expected to reach 1.2mn in 2030 driven by labor shortages and AI improvements, but 'ChatGPT moment' still awaited | BofA Securities《Unitree Yushu Technology (A)(688363)Initiate at Underperform with RMB350 PO; Scaling the body, building the brain-260930》 |
后续观察清单
-
AI相关债券发行进度:为什么要看它,因为高盛预测2027年AI相关债务发行将达4200亿美元,实际发行情况将验证AI融资需求对信用市场供应的推动作用,影响2027年供应预测准确性。
-
法国银行与德国/西班牙银行信用利差分化程度:为什么要看它,因为高盛认为法国财政风险向金融系统传导的程度将影响欧元区信用市场相对表现,反映主权风险向企业信用的溢出效应。
-
中国建筑业PMI持续性:为什么要看它,因为德意志银行指出建筑业PMI跃升3.4个百分点至50.3首次进入扩张区间,持续性将验证政府主导的基础设施投资政策效果。
-
对美出口增长可持续性:为什么要看它,因为UBS数据显示对美出口增速从7月的17%跃升至35%,可持续性将验证中美贸易关系改善的真实性和深度。
-
印尼RKAB配额分配情况:为什么要看它,因为UBS识别出RKAB配额是印尼镍供应的六大结构性瓶颈之一,直接影响印尼镍矿开采量和供应增长。
-
美联储10月FOMC会议政策信号:为什么要看它,因为UBS数据显示10月加息概率已降至28%,10月会议将验证美联储政策耐心立场的持续性。
-
30年期国债多头仓位变化:为什么要看它,因为野村指出30年期国债多头仓位过重,期货持仓达到历史高位后回落,仓位变化将影响长期债券价格走势和曲线平坦化风险。