覆盖研报日期:2026-10-03
-
美联储政策转向鸽派:野村证券认为美联储将在10月暂停加息,核心PCE通胀年率被年度修订大幅下调至2.98%,远低于预期的3.3%,为政策转向提供数据支撑。
-
AI基础设施仍是全球盈利增长核心驱动力:高盛预计Q3 2026标普500 EPS同比增长27%,AI基础设施相关股票将贡献超过50%的增长,日本AI相关股票预计贡献FY26/FY27 TOPIX每股收益增长的三分之一。
-
台湾股市创历史新高但外资流出:TAIEX上涨0.9%至历史新高,TPEx因小盘股轮动大涨3%,但外资净卖出2亿美元,主要减持台积电,显示资金结构分化。
-
全球资金流向呈现结构性分化:韩国和台湾基金流入明显降温,韩国甚至出现净流出,而中国基金成为新兴市场资金流入的主要驱动力,中国基金净流入37.09亿美元。
-
AI融资放缓属暂时性调整:摩根士丹利认为AI融资放缓只是暂时现象而非撤资信号,2027年超大规模企业资本支出估计约为1.4万亿美元,远高于市场共识。
-
后续验证关键:10月FOMC会议结果将验证美联储暂停加息预期,AI云收入增长是否达到Q3预期的55%同比增长将验证投资回报率。
报告统计
| 指标 | 数量 |
|---|---|
| 源素材数量 | 66 |
| 重点覆盖报告 | 29 |
| 覆盖机构 | 高盛、摩根士丹利、野村证券、瑞银、贝莱德 |
| 完整报告摘要 | 29 |
| 公司/个股信号 | 14 |
| 主要覆盖方向 | AI基础设施、全球利率、新兴市场、半导体 |
宏观、策略与大类资产配置
结论:全球利率环境正接近拐点,美联储鸽派信号与欧洲主权风险重燃共同推动避险情绪,但AI资本支出周期仍支撑长期增长预期。
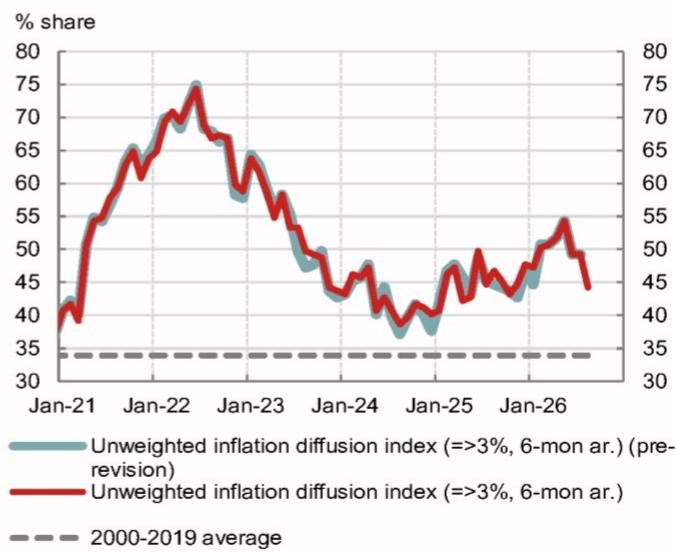
- 利率政策转向鸽派:野村证券基于核心PCE通胀年率被年度修订大幅下调至2.98%(低于预期3.3%)和9月非农就业仅增29千人,认为美联储将在10月暂停加息。高盛也指出美国收益率抛售潮正在触及极限,金融条件收紧支持长期久期。投资含义是美债收益率可能见顶,后续验证变量为10月FOMC会议结果。
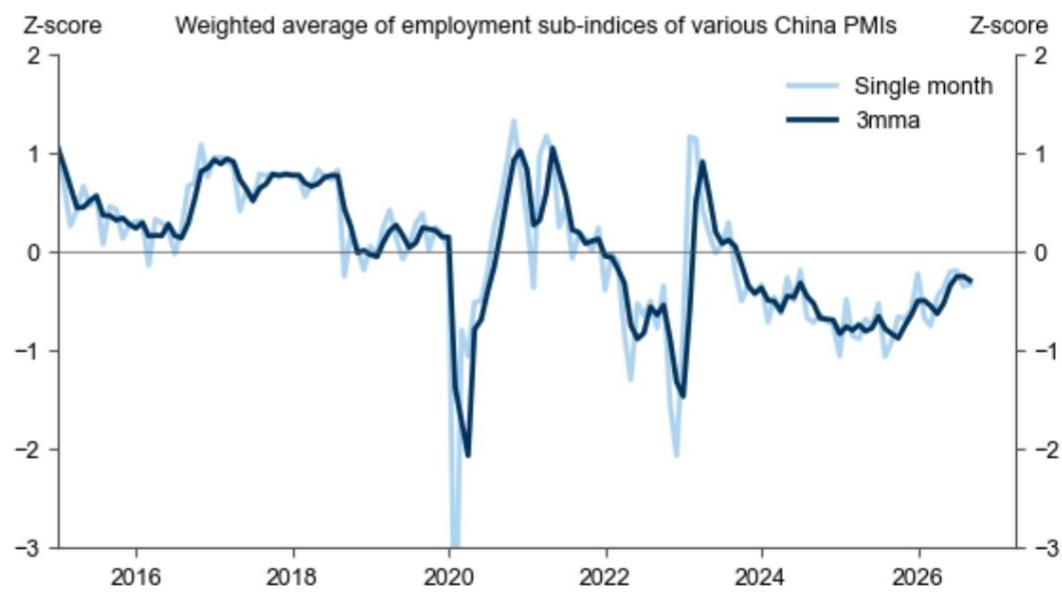
-
欧洲主权风险重燃:高盛发现OAT-Bund利差扩大至150bp以上,远超基本面解释范围,证明了Bund收益率上涨的边界条件。这推动德国公债收益率下降表现优于美债。投资含义是欧元区财政脆弱性构成对德债收益率上涨的技术性限制,后续验证变量为法国2027年预算谈判进展。
-
汇率与资金流分化:高盛指出美元强势更多反映carry trade unwind而非基本面优势,建议系统性淡化极端头寸。瑞银分析显示美元将进一步走强主要由美国实际收益率上升驱动,南非兰特和墨西哥比索面临下行压力。投资含义是外汇市场波动性将增加,后续验证变量为美国经济数据是否持续超预期强劲。
- 信用市场供应压力:摩根士丹利认为AI相关债务在投资级指数中占比已达5.3%,2027年超大规模企业资本支出估计约为1.4万亿美元,远高于市场共识的1-1.1万亿美元。投资含义是信用利差面临上行压力,后续验证变量为2027年超大规模企业资本支出实际执行情况。
主要来源:野村证券《US Economic Weekly Fed officials signal an October pause-261002》;高盛《GLOBAL RATES TRADER Reaching Limits-261002》;瑞银《Global Strategy:DM rates rout: Where are the weak links in EM?-261001》;摩根士丹利《Global Credit Strategy & Securitized Products Research The State of AI Financing A Pause, Not a Pullback-261001》
主线和热点
美联储暂停加息预期强化,通胀数据大幅下调支撑政策转向
野村证券认为美联储将在10月暂停加息,主要基于三个关键数据:核心PCE通胀年率被年度修订大幅下调至2.98%(低于预期3.3%),9月非农就业仅增加29千人,失业率小幅上升至4.175%。美联储官员释放鸽派信号,纽约联储主席威廉姆斯表示无需紧迫性。关键数据显示投资管理服务价格指数修正导致同比降幅超预期,为政策转向提供依据。机制是通胀压力缓解和就业市场放缓减少美联储紧缩紧迫性。共识与分歧在于FOMC多数委员仍预期3.4%通胀水平,而实际数据支持更低预期。后续观察10月FOMC会议结果验证暂停加息预期。
主要来源:野村证券《US Economic Weekly Fed officials signal an October pause-261002》;瑞银《US Economics Weekly On track for on hold in October-261002》
AI基础设施驱动全球盈利增长,Q3标普500 EPS预计增长27%
高盛预计Q3 2026标普500每股收益将实现27%同比增长,主要由AI基础设施和超大规模云服务商驱动。AI基础设施相关股票预计将贡献超过一半的标普500指数盈利增长,其中英伟达和美光科技合计贡献超过三分之一的增长。关键数据显示超大规模云服务商资本支出预计同比增长116%,AI云收入增长预计从Q2的48%加速至Q3的55%。机制是资本支出转化为云服务收入增长,推动相关硬件和软件公司盈利。共识与分歧在于私人股权投资收益扭曲效应将在Q3减弱,关税退款继续为企业提供约6%税前利润支撑。后续观察AI云收入增长是否达到预期的55%同比增长。
主要来源:高盛《US WEEKLY KICKSTART:Q3 2026 earnings season preview-261002》;摩根士丹利《Global Credit Strategy & Securitized Products Research The State of AI Financing A Pause, Not a Pullback-261001》
台湾股市创历史新高但外资流出,小盘股轮动推动TPEx大涨3%
台湾股市TAIEX本周上涨0.9%至历史新高,TPEx因小盘股轮动大涨3%,显示市场内部结构健康。能源、化工和资本品等周期性板块领涨,银行和房地产等防御性板块下跌。关键数据显示外资(QFIIs)净卖出2亿美元,主要减持台积电和金融股,但国内资金净买入3.5亿美元。机制是宏观经济数据改善(制造业PMI升至56.7,消费者信心升至68.8)提升企业盈利预期。共识与分歧在于台积电ADR溢价升至20%,逆转指数GSSRTSMR达+0.6,提示潜在逆转信号。后续观察外资对台积电的持续减持和小盘股轮动的可持续性。
主要来源:高盛《TAIWAN WEEKLY KICKSTART:TAIEX rose 1% to a fresh ATH, while TPEx gained 3% on small cap rotation-26》;高盛《WEEKLY FUND FLOWS:Cooling Inflows to Korea and Taiwan-261002》
日本AI半导体生态系统占TOPIX市值25%,盈利增长预期强劲
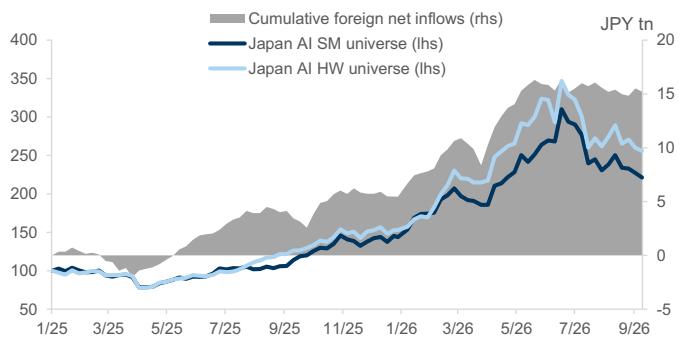
日本AI相关股票占TOPIX市值25%,亚洲同类市场35%,预计贡献FY26/FY27 TOPIX每股收益增长的三分之一。AI相关股票驱动了日经225指数表现,贡献了2026年至今76%的日经涨幅和50%的TOPIX涨幅。关键数据显示AI半导体股票FY26预期EPS增长+105%,AI硬件股票FY26预期EPS增长+67%。机制是AI需求推动全球超大规模云服务商资本支出增长,从2026年的8000亿美元增至2028年的1.3万亿美元。共识与分歧在于AI相关股票面临更高波动性风险,特别是在美国利率上升期间。后续观察AI相关股票在下一财报季的盈利基本面验证情况。
主要来源:高盛《JAPAN PORTFOLIO STRATEGY More than meets the AI: a new framework for Japan's expanding AI universe-261001》;高盛《JAPAN WEEKLY KICKSTART:More than meets the AI-261003》
全球资金流向呈现结构性分化,中国成为新兴市场资金流入主力
全球股权基金净流入160亿美元(前值-100亿美元),但资金流向呈现结构性分化。韩国和台湾基金流入明显降温,韩国甚至出现净流出,而中国基金成为新兴市场资金流入的主要驱动力。关键数据显示中国基金净流入37.09亿美元,韩国基金4周累计净流出达37.83亿美元。机制是投资者在经历前期抛售后重新配置权益资产,但选择性地避开高风险地区。共识与分歧在于低贝塔资产获得净流入而高贝塔资产流出,反映投资者转向防御性配置。后续观察韩国和台湾资金流向是否持续恶化。
主要来源:高盛《WEEKLY FUND FLOWS:Cooling Inflows to Korea and Taiwan-261002》;高盛《EM WEEKLY KICKSTART:MSCI EM fell 1% w w led by EM Europe amid rising bond yield worries-261002》
大类分类扫描
宏观与大类资产
全球利率环境接近拐点,政策分化加剧资产配置挑战。美联储鸽派信号与欧洲主权风险共同推动避险情绪,但AI资本支出周期仍支撑长期增长预期。主要来源:野村证券《US Economic Weekly Fed officials signal an October pause-261002》;高盛《GLOBAL RATES TRADER Reaching Limits-261002》
地缘、贸易与航运
中美贸易关系出现积极变化,技术产品成出口增长核心。中国对美出口增速从7月的17%跃升至35%,主要由半导体和面板出口驱动,技术产品出口同比激增超过260%。主要来源:UBS《Global Trade & Shipping Weekly: China-US trade relations show positive changes-261002》
权益市场与资金流
市场呈现极度集中化特征,AI科技股泡沫风险显现。400只标普成分股跌破50日均线,300只跌破200日均线,市场广度严重收缩,BofA牛熊指标当前读数8.8,高于8.0卖出阈值。主要来源:BofA《Equity Strategy Weekly: Market concentration and bubble risks-261002》
产业主题与板块
AI资本支出推动半导体设备需求强劲复苏。日本半导体生产设备供应商8月销售额同比增长50%,全球WFE市场预计2026年增长26.3%,2027年增长32.6%,主要驱动力来自DRAM和NAND存储器资本支出增长。主要来源:贝莱德《Global Semiconductor Capital Equipment Global Semicap Tracker (Aug 26): Japan SPE +50% YoY-261002》
地产、消费与内需
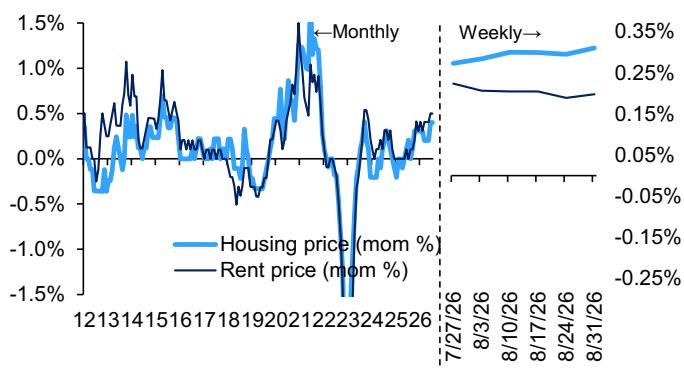
中国房地产市场政策刺激规模有限但PMI改善。房贷补贴政策覆盖范围窄于预期,仅限首套房购买者,年度总补贴规模约150亿元人民币,但制造业PMI重返扩张区间,建筑业大幅跃升至50.3。主要来源:高盛《China Property:Mortgage interest subsidy introduced; scope narrower than expected-260930》;德意志银行《China Economic Activity: PMI improvements validate policy effects-261002》
商品、能源与资源品
印尼镍供应面临六大结构性瓶颈支撑价格底部。UBS识别出印尼镍供应的六大约束因素:区域矿石约束、矿山到冶炼厂兼容性、矿石配额(RKAB)、尾矿库容量、硫磺库存和电力供应竞争,全球供应风险比例达29-35%。主要来源:UBS《Commodities Weekly: Indonesia nickel supply constraints support price floor-261002》
机构观点之间的共识与分歧
共识方面:1)美联储政策将转向更加耐心的立场,10月暂停加息概率上升;2)AI资本支出周期仍将持续,尽管融资节奏有所放缓;3)全球资金流向呈现结构性分化,中国资产相对吸引力增强。
分歧方面:1)对AI融资放缓性质的判断,高盛认为是暂时现象,而部分机构担心结构性撤资风险;2)对美元走势的判断,高盛认为强势更多反映carry trade unwind,瑞银认为将由实际收益率上升驱动;3)对中国政策刺激效果的评估,野村认为规模有限,而高盛认为六网建设将带来超预期投资。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 700.HK | 腾讯控股 | 逻辑强化 | 目标价上调 | 野村给予买入评级,目标价695港元,看好AI办公代理WorkBuddy | 野村证券《China Internet & New Media:AI Office Agent: a new battleground-261001》 |
| 看多 | 6723.T | 瑞萨电子 | 逻辑强化 | 数据改善 | CFO表示PMIC市场将十倍增长(2025-2030),AI基础设施驱动 | 瑞银《Renesas Electronics(6723.T)Meeting with the CFO-261002》 |
| 看多 | 373220.KS | LG能源解决方案 | 逻辑强化 | 数据改善 | 预计30+GWh美国储能出货,2026年实现盈亏平衡 | 野村证券《LG Energy Solution(373220.KS)Investor call takeaway _2027F a turning point”-261002》 |
| 观察偏多 | 9984.T | 软银集团 | 逻辑强化 | 数据改善 | OpenAI年收入达到700亿美元,显示AI商业化加速 | 瑞银《SoftBank Group(9984.T)Closely monitoring investments in robots-261002》 |
后续观察清单
-
10月FOMC会议结果:为什么要看它,因为野村证券认为美联储将在10月暂停加息,核心PCE通胀年率被大幅下调至2.98%,验证政策转向预期的真实性。
-
AI云收入增长验证:为什么要看它,因为高盛预计AI云收入增长将从Q2的48%加速至Q3的55%,这是验证AI投资回报率的关键指标。
-
韩国和台湾资金流向:为什么要看它,因为高盛发现韩国基金4周累计净流出达37.83亿美元,台湾流入明显放缓,验证亚洲科技重镇资金情绪分化趋势。
-
中国PMI持续性:为什么要看它,因为制造业重返扩张区间,建筑业大幅跃升至50.3首次进入扩张区间,持续性将验证政策刺激效果。
-
AI相关债券发行进度:为什么要看它,因为摩根士丹利预测2027年AI相关债务发行将达4200亿美元,实际发行情况将验证AI融资需求对信用市场供应的推动作用。
-
台积电外资流向:为什么要看它,因为高盛数据显示外资净卖出台积电5亿美元,但国内资金积极买入,资金流向分化影响台湾股市整体表现。
-
印尼镍供应配额分配:为什么要看它,因为UBS识别出RKAB配额是印尼镍供应的六大结构性瓶颈之一,直接影响全球镍供应格局和价格走势。