覆盖研报日期:2026-10-04
-
全球利率环境发生重大转折:美国十年期国债收益率突破5.28%创2007年来新高,各国央行从年初预期降息转向加息100个基点以上,金融条件收紧对风险资产构成系统性压力,美国实际收益率突破技术模式预示风险资产面临类似2022年的下行压力。
-
亚洲资金流出压力显著加剧:韩国和印度继续面临外资持续抛售压力,韩国今年累计外资流出已达1264亿美元,对冲基金连续第四个月净卖出亚洲股票,特别是韩国AI相关头寸减持最为显著,MXAPJ因美国收益率压力回落1.3%。
-
AI基础设施需求仍强劲但面临估值压力:美光超预期营收指引证实存储芯片需求强劲,但AI资本支出激增90%构成通胀上行风险,高估值和紧缩金融条件使科技股对盈利失望高度敏感,日本半导体设备投资者情绪改善但AI资本支出可持续性仍是主要担忧。
-
中国政策刺激与外部压力并存:国务院会议后推出组合式定向财政货币宽松措施,包括PSL降息25个基点和首次抵押贷款利息补贴,但美国利率上升对中国离岸股市构成历史性负面冲击,MXCN/CSI300周跌幅1.9%/1.8%。
-
欧洲主权债务风险扩散:法债-德债利差扩大至140个基点接近主权债务危机水平,法国风险开始蔓延至更广泛市场,欧洲通胀压力超预期,德国通胀率达3.3%,法国3.4%,意大利4.1%,欧央行面临紧缩政策与经济放缓之间的权衡。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出全球利率冲击开始影响更广泛的金融条件,亚洲资金流出压力显著加剧,以及欧洲主权债务风险扩散对全球金融稳定的系统性影响。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 101 |
| 重点覆盖报告 | 35 |
| 覆盖机构 | 未知机构 |
| 完整报告摘要 | 35 |
| 公司/个股信号 | 4 |
| 主要覆盖方向 | 宏观策略、大类资产配置、亚洲市场、科技股、货币政策 |
宏观、策略与大类资产配置
全球利率冲击开始重塑金融条件,各国央行政策路径发生重大转变。九月全球利率大幅上行,美国2-10年期收益率曲线陡峭化50个基点,各国央行从年初预期降息转为加息100个基点以上,这将影响信贷成本和经济增长前景。
- 利率政策路径分化加剧:美国十年期国债预计2026年底达到5.00%,美联储寻求限制性立场,当前利率水平尚未足够限制经济活动。各国央行立场从年初预期的降息转向加息100个基点以上,美国实际收益率突破与2022年相似的技术模式,预示风险资产可能面临类似2022年的下行压力。
-
汇率与资金流分化明显:EURUSD将继续测试年内低点,预计年底降至1.15,美元强势趋势仍有进一步运行空间。新兴市场货币抛售已创造选择性价值机会,PHP和KRW在调整宏观预期后显得便宜,但整体新兴市场外汇仍比基本面贵10%以上。
-
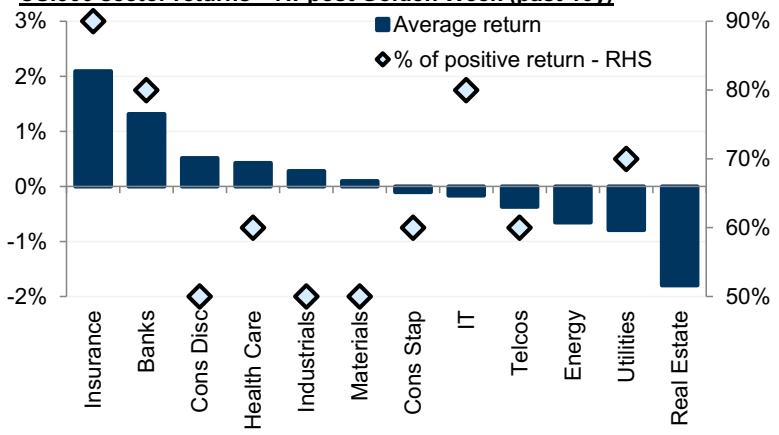
权益策略与估值压力:十年期美债收益率连续第七个月上升,创2011年以来最长连涨纪录,9月份大幅攀升53个基点。银行股下跌主要由十年期国债收益率突破5%驱动,而非银行业基本面恶化,市场担忧2027年银行业务活动水平面临下调风险。
-
商品与能源通胀风险:地缘政治紧张局势推升油价,美国伊朗冲突升级导致布伦特原油较6月底上涨42%,引发全球债券抛售潮。AI投资热潮构成显著通胀上行风险,资本支出激增90%并将继续扩大。
主要来源:机构《BofA Securities Global Rates Weekly Start of rates bite 261002》;机构《Deutsche Bank Early Morning Reid Macro Strategy 261001》;机构《BofA Securities Global FX weekly Deja EUR 261002》
主线和热点
全球利率冲击重塑金融条件,十年期美债突破5%创2007年新高
十年期美债收益率突破5.28%创2007年来新高,全球债券市场面临系统性抛售压力,而非短期流动性问题。地缘政治紧张局势推升油价,美国伊朗冲突升级导致布伦特原油较6月底上涨42%,引发全球债券抛售潮。各国央行从年初预期降息转向加息100个基点以上,金融条件收紧对风险资产构成系统性压力。
关键数据/事实:十年期美债收益率连续第七个月上升,创2011年以来最长连涨纪录,9月份大幅攀升53个基点至5.28%;三十年期收益率达5.63%创2002年来新高;布伦特原油较6月底低点上涨42%。
机制解释:能源价格上涨传导至通胀预期,推高实际和名义收益率,同时增加央行政策紧缩压力。美国8月核心PCE通胀数据向下修正至3.0%,缓解了美联储10月加息紧迫性,但长期收益率持续攀升至2007年以来新高。
共识与分歧:市场普遍预期债券抛售为短期现象,但本报告强调系统性压力的持续性;主流观点认为PCE数据修正将推动降息预期,但长期收益率仍在上升。
后续观察变量:美国非农就业数据将测试美联储政策路径,法德十年期国债利差是否突破150个基点可能触发欧洲央行干预。
主要来源:机构《Deutsche Bank Early Morning Reid Macro Strategy 261001》;机构《BofA Securities Global Rates Weekly Start of rates bite 261002》
亚洲资金流出压力显著加剧,韩国印度成重灾区
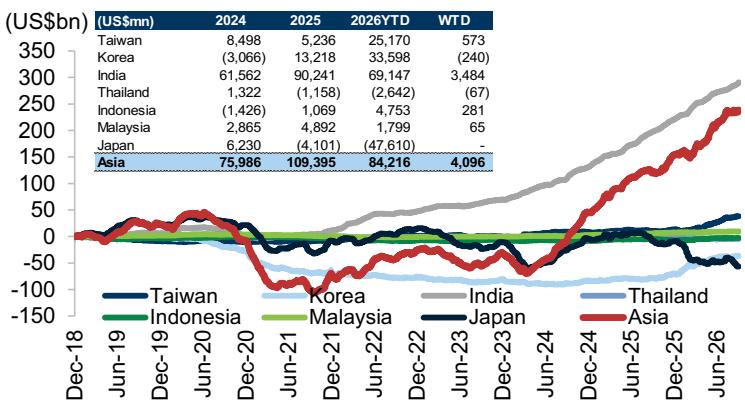
韩国和印度继续面临外资持续抛售压力,成为新兴市场亚洲最弱的两个市场。对冲基金连续第四个月净卖出亚洲股票,特别是韩国AI相关头寸减持最为显著。MXAPJ因美国收益率压力回落1.3%,新兴市场亚洲(除中国)本周外资净流出103亿美元,主要由韩国(-62亿美元)和印度(-25亿美元)驱动。
关键数据/事实:韩国今年累计外资流出已达1264亿美元,台湾为379亿美元,印度为283亿美元流出;对冲基金连续第四个月净卖出亚洲股票,9月Z-score为-0.9;韩国对冲基金AI相关头寸的持续减持是其外资流出的重要组成部分。
机制解释:美国收益率上升压力重新出现,触发广泛的资金从亚洲市场流出。韩国和印度股市面临进一步下行压力,亚洲股市短期内面临额外的抛售压力,机构投资者的系统性减仓行为放大市场波动,减少流动性。
共识与分歧:与部分机构认为亚洲市场资金面改善的观点存在分歧,该报告显示韩国、印度等关键市场持续资金外流。
后续观察变量:韩国外资流出是否加速,对冲基金亚洲配置是否继续减持,南向资金流向变化。
主要来源:机构《Goldman Sachs EM WEEKLY FUND FLOWS MONITOR Korea, India continue to see foreign selling this week 261002》;机构《Goldman Sachs ASIA PACIFIC WEEKLY KICKSTART MXAPJ retreated 1% as renewed US yield pressure triggered broad based outflows across Asian markets 261003》
AI基础设施需求强劲但估值压力凸显,科技股高波动性加剧
AI基础设施需求持续强劲,存储芯片领域需求超预期,美光超预期营收指引证实存储芯片需求强劲。但AI资本支出激增90%构成通胀上行风险,高估值和紧缩金融条件使科技股对盈利失望高度敏感。日本半导体设备投资者情绪改善,多数投资者不预期股价下跌趋势持续至年底。
关键数据/事实:费城半导体指数创2008年来最差月度表现;美光营收指引超预期;AI资本支出预计今年增长90%,明年再增长36%;日本半导体设备板块投资者情绪改善,但对2028年后AI资本支出可持续性存在担忧。
机制解释:科技股呈现高估值特征,对业绩不及预期的容忍度降低。投资者对AI基础设施需求预期推高相关公司股价,但同时关注实际盈利能力验证。紧缩的金融条件增加融资成本,对高估值成长股形成压力。
共识与分歧:该报告比市场共识更强调宏观逆风对科技股的压力,可能与过于乐观的AI主题报告存在分歧。
后续观察变量:科技股盈利指引变化,AI基础设施资本支出实际落地情况,美债收益率变化。
主要来源:机构《Deutsche Bank Cross Discipline Thematic Research CHARTBOOK Q3 Tech Performance Review AI euphoria meets macro headwinds 261001》;机构《Goldman Sachs Japan Technology Semiconductors Investor feedback Sentiment improving despite concerns about AI investment higher interest rates 261002》
中国政策刺激与外部压力并存,离岸股市承压
中国政府在国务院会议后推出组合式定向财政货币宽松措施,包括PSL降息25个基点、扩大支持范围和首次抵押贷款利息补贴,显示稳增长决心。但美国利率上升对中国离岸股市构成历史性的负面冲击,特别是科技和材料板块受影响较大,MXCN/CSI300周跌幅1.9%/1.8%。
关键数据/事实:PSL利率下调25个基点,抵押贷款利息补贴年度规模约150亿元人民币;MXCN/CSI300周跌幅1.9%/1.8%;9月制造业、建筑业和服务业PMI均上升,工业利润和收入环比改善。
机制解释:政策刺激将改善流动性环境,支撑房地产需求和基建投资,提振市场信心。但中美利差收窄影响资金流向,同时增加中国企业的融资成本,降低风险资产吸引力。
共识与分歧:More optimistic on materials sector (overweight) vs. market consensus;Lower 2026 GDP forecast (4.5%) compared to some other houses。
后续观察变量:国庆假期后A股开市表现,美联储12月议息会议结果,10月经济数据发布。
主要来源:机构《Goldman Sachs China Weekly Kickstart Markets lost 2%; Targeted fiscal and monetary easing measures follow State Council call; Higher PMIs in September 261003》;机构《Goldman Sachs WEEKLY KICKSTART 261003》
欧洲主权债务风险扩散,法债-德债利差接近危机水平
欧洲主权债务利差扩大,特别是法债-德债利差扩大至140个基点接近主权债务危机水平,反映欧元区内部融资条件分化和政治风险。欧洲通胀压力超预期,德国通胀率达3.3%,法国3.4%,意大利4.1%,加剧了欧央行鹰派政策预期。
关键数据/事实:法债-德债10年期利差扩大至140个基点,接近主权债务危机水平;欧元区9月HICP通胀率升至3.76%yoy,创三年新高;服务通胀升至3.22%yoy,显示劳动力成本压力。
机制解释:通胀压力迫使欧央行维持鹰派立场,加剧成员国间金融分化。法国风险开始蔓延至更广泛市场,EURCHF终于因法国风险蔓延而突破。
共识与分歧:与市场普遍认为EURCHF会保持韧性观点存在分歧,法国风险蔓延程度超出预期。
后续观察变量:法债-德债利差是否突破150个基点,欧元区通胀数据验证,欧央行政策应对。
主要来源:机构《BofA Securities Europe Economic Weekly Tight and tightening 261002》;机构《Goldman Sachs Euro Area Another Leg Higher in Energy Pushes Headline Inflation Up, with Core Pressures Still Contained 261002》
大类分类扫描
宏观与大类资产
全球利率环境进入系统性收紧阶段,十年期美债收益率突破5%创多年新高,各国央行政策路径从降息转向加息。欧洲主权债务风险扩散,法债-德债利差扩大至140个基点接近危机水平。美元强势趋势仍有进一步运行空间,受基本面和技术面双重支撑,EURUSD预计年底降至1.15。新兴市场货币经历抛售后创造了选择性价值,PHP和KRW在调整宏观预期后显得便宜。
来源:机构《BofA Securities Global Rates Weekly Start of rates bite 261002》;机构《BofA Securities Global FX weekly Deja EUR 261002》;机构《Deutsche Bank Early Morning Reid Macro Strategy 261001》
地缘、贸易与航运
美伊冲突升级推升油价42%,成为通胀和债券收益率上升的核心驱动因素。地缘政治风险推升能源价格,成为通胀和债券收益率上升的重要驱动因素。中国对美出口增速大幅加速至35%,主要由技术产品驱动,显示中美贸易关系积极变化。韩国9月出口激增,贸易顺差创纪录,主要由半导体出口推动(同比增长262.8%)。
来源:机构《Deutsche Bank Early Morning Reid Macro Strategy 261001》;机构《Nomura Korea Chip led export growth accelerates again 261001》;机构《Goldman Sachs ASIA PACIFIC WEEKLY KICKSTART MXAPJ retreated 1% as renewed US yield pressure triggered broad based outflows across Asian markets 261003》
权益市场与资金流
市场呈现极度集中化特征,AI科技股泡沫与19世纪铁路泡沫存在相似性风险。对冲基金连续第四个月净卖出亚洲股票,韩国仍是最大卖出市场。银行股下跌主要由十年期国债收益率突破5%驱动,而非银行业基本面恶化。新兴市场亚洲基金9月下跌1%,但年初至今仍保持强劲正收益,韩国和印度继续面临外资持续抛售压力。
来源:机构《BofA Securities The Flow Show A Tail of Two Cities 261001》;机构《Goldman Sachs EM WEEKLY FUND FLOWS MONITOR Korea, India continue to see foreign selling this week 261002》;机构《UBS U.S. Large Cap Banks & Consumer Finance The 10 year remains undefeated 261001》
产业主题与板块
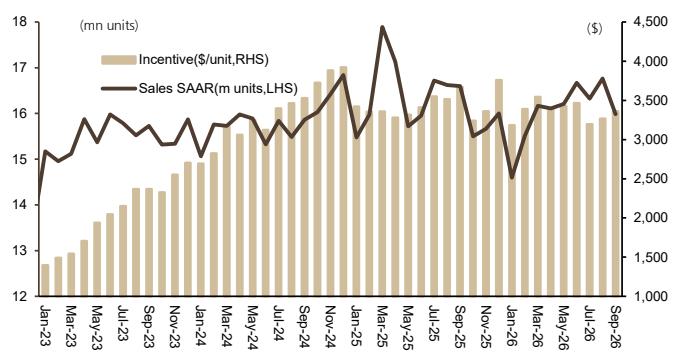
AI基础设施需求持续强劲,存储芯片领域需求超预期,美光超预期营收指引证实需求强劲。日本半导体设备投资者情绪改善,但对2028年后AI资本支出可持续性存在担忧。数据中心建设成为租赁需求的重要驱动力,相关需求同比增长8.1%。AI资本支出激增90%构成通胀上行风险,预计今年同比增长90%,明年再增长36%。
来源:机构《Deutsche Bank Cross Discipline Thematic Research CHARTBOOK Q3 Tech Performance Review AI euphoria meets macro headwinds 261001》;机构《Goldman Sachs Japan Technology Semiconductors Investor feedback Sentiment improving despite concerns about AI investment higher interest rates 261002》;机构《Bernstein European Business Services US Rental Equipment Rental Rates and Demand remain strong into the end of Summer 261002》
地产、消费与内需
中国政策刺激组合拳将支持经济增长和股市表现,国务院会议后推出的定向财政货币政策组合将提振市场信心。高收入消费者向下迁移至价值零售渠道,年轻城市消费者成为增长主力。韩国芯片出口驱动的强劲增长超预期加速至83.5%同比,但国内经济疲软限制央行加息空间。中国抵押贷款利息补贴政策对房地产市场提供边际改善,年化约150亿元人民币。
来源:机构《Goldman Sachs WEEKLY KICKSTART 261003》;机构《Bernstein US Broadlines Retail Consumer Survey 2026, Part II Value & experience drive visits 261002》;机构《Nomura Korea Chip led export growth accelerates again 261001》
商品、能源与资源品
地缘政治紧张局势推升油价,美国伊朗冲突升级导致布伦特原油较6月底上涨42%。AI投资热潮构成显著通胀上行风险,资本支出激增90%并将继续扩大。印尼镍供应面临六大结构性瓶颈,支撑镍价底部至20,000美元/吨附近。废铜供应链因增值税监管加强出现结构性瓶颈,约50万吨年化供应受限。
来源:机构《Deutsche Bank Early Morning Reid Macro Strategy 261001》;机构《UBS Commodities Weekly: Indonesia nickel supply constraints support price floor-261002》;机构《Goldman Sachs CHINA COMMODITIES:China commodity trip (2H26): The stranded copper scrap, the revamp of coal supply, and uncertainties from ODI and El Ni-o-260929》
机构观点之间的共识与分歧
共识1:全球利率环境进入收紧阶段 - 各机构均认为十年期美债收益率突破5%标志着金融条件收紧,各国央行从预期降息转向实际加息,这对风险资产构成系统性压力。
共识2:AI资本支出推动需求增长但面临通胀风险 - 机构普遍认同AI基础设施需求强劲,但担忧其对通胀的推动作用和对利率敏感资产的负面影响。
分歧1:亚洲市场前景判断 - 高盛维持对亚洲市场的乐观预期,认为季节性因素将在Q4转向有利,而其他机构强调资金流出压力和美国利率上升的负面影响。
分歧2:欧洲主权债务风险评估 - 部分机构认为法国风险仅限于特异性因素,而其他机构警告风险可能向更广泛市场扩散,EURCHF突破显示风险蔓延。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | SUNB | Sunbelt Rentals | 看多 | 评级维持 | 维持跑赢评级和97美元目标价,租赁需求同比增长4.8%,利用率升至75% | 机构《Bernstein European Business Services US Rental Equipment Rental Rates and Demand remain strong into the end of Summer 261002》 |
| 观察偏多 | URI | United Rentals | 看多 | 评级维持 | 维持跑赢评级和1317美元目标价,设备租赁行业需求和利用率保持强劲 | 机构《Bernstein European Business Services US Rental Equipment Rental Rates and Demand remain strong into the end of Summer 261002》 |
| 逻辑强化 | JPM/COF/FITB | JPM/COF/FITB | 看多 | 逻辑强化 | 相对防御性标的,银行股下跌主要反映对未来盈利能力担忧而非当前基本面问题 | 机构《UBS U.S. Large Cap Banks & Consumer Finance The 10 year remains undefeated 261001》 |
| 数据改善 | AMX | America Movil | 看空 | 数据恶化 | 九月回购金额创两年新高达29.57亿比索,但股价仍下跌13%反映基本面担忧 | 机构《UBS TMT Daily AMX September Buybacks set a new two year high; TikTok Shop's Discovery Commerce Strategy Attracts Large Brands 261001》 |
后续观察清单
-
美国非农就业数据:为什么要看它,因为这是测试美联储政策路径的关键数据,将影响终端联邦基金利率定价和债券收益率走势。
-
法债-德债利差是否突破150个基点:为什么要看它,因为超过150个基点可能触发欧洲央行干预和其他支撑机制,影响欧元区金融稳定。
-
韩国外资流出加速情况:为什么要看它,因为韩国今年已流出1264亿美元,如继续加速可能触发市场调整和风险传染。
-
AI资本支出实际增长数据:为什么要看它,因为验证AI投资热潮对通胀的传导效应和科技股基本面支撑。
-
对冲基金亚洲配置是否继续减持:为什么要看它,因为连续四个月减持如延续将对亚洲股市造成持续压力。
-
十年期美债收益率是否继续突破5%:为什么要看它,因为这是影响银行股表现的关键驱动因素,也是全球金融条件收紧的标志。
-
中国政策宽松措施的实际效果:为什么要看它,因为政策变化对亚洲经济和市场有重要影响,影响资金流动和风险偏好。