覆盖研报日期:2026-10-06
-
美国数据中心电力短缺成为AI发展新瓶颈:摩根士丹利量化显示2026-2028年美国面临32吉瓦净电力短缺,将重塑半导体产业竞争格局,英伟达和博通因高能效优势受益,下游组件面临更大风险。
-
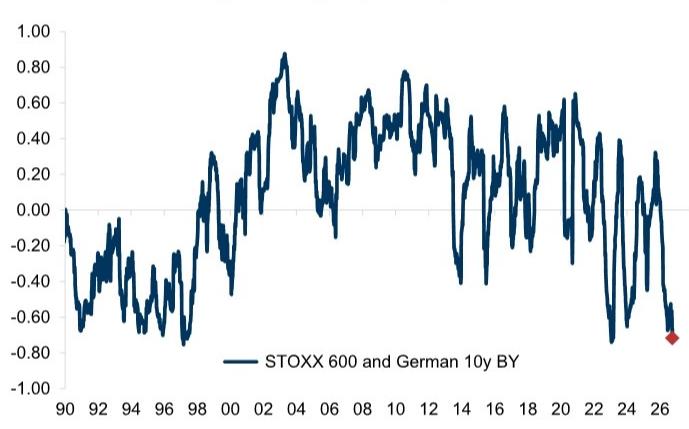
全球利率冲击持续发酵,欧洲股市承压:高盛数据显示德国10年期国债收益率每上升10个基点,STOXX 600下跌约1.2%,欧洲股市对利率敏感性达到近三十年最严重水平,盈利韧性难抵利率上升压力。
-
AI内存瓶颈将通过技术绕过而非等待供应:摩根士丹利认为行业将通过去规格化、工作负载分离等技术手段绕过内存短缺,CXL市场规模因AI需求扩展至约60亿美元,创造结构性投资机会。
-
外资持续流入美国资产,资金流向分化加剧:野村数据显示韩国散户单周净买入13亿美元美国资产,台湾投资者净买入6.1亿美元美元债券ETF,资金从新兴市场向美国资产分流趋势延续。
-
跨日期强化:相比前期AI资本支出推动全球信贷供应激增趋势,本日更突出AI电力约束成为新瓶颈,以及全球利率冲击对欧洲股市的系统性压制。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 52 |
| 重点覆盖报告 | 14 |
| 覆盖机构 | Goldman Sachs, Morgan Stanley, Bernstein, Nomura, UBS |
| 完整报告摘要 | 14 |
| 公司/个股信号 | 3 |
| 主要覆盖方向 | 宏观策略、半导体、AI基础设施、资金流 |
宏观、策略与大类资产配置
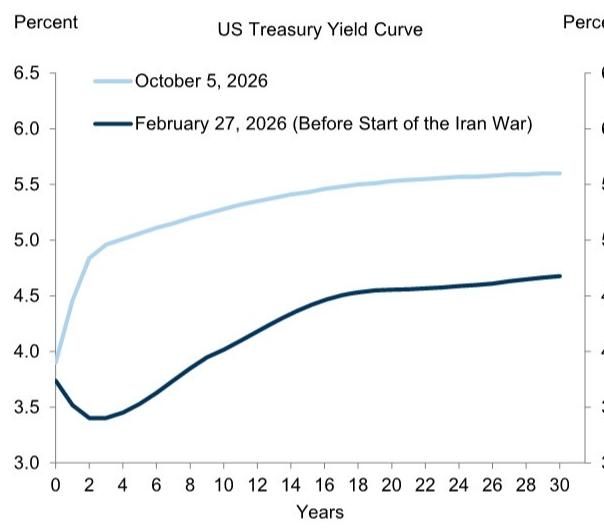
全球利率环境正对风险资产构成系统性压制,特别是对利率敏感的欧洲股市。 各国央行政策路径从年初预期降息转向加息,美国十年期国债收益率突破5.28%,欧洲主权债务风险扩散,资金流向呈现结构性分化。
- 利率政策路径分化加剧:高盛分析显示高利率将对美国经济增长产生约0.2个百分点拖累,若当前利率水平持续,拖累将超过0.5个百分点。美联储预计12月再加息一次后从2027年下半年开始降息,10年期国债收益率将从当前5.3%降至2027年底4.4%。投资含义是美债收益率见顶预期支撑长期久期,后续验证变量为10月FOMC会议结果。
-
汇率与资金流结构性分化:野村数据显示外资持续流入美国股债基金(单周6.56亿美元),而新兴市场基金遭遇2.73亿美元流出。韩国散户单周净买入13亿美元美国资产,台湾投资者净买入6.1亿美元美元债券ETF。投资含义是资金从新兴市场向美国资产分流,后续验证变量为亚洲投资者配置行为的持续性。
-
权益策略与估值压力:高盛全球周报显示欧洲股市对利率敏感性极高,德国10年期国债收益率与STOXX 600的6个月相关性达-0.7,为1990年代末以来最低。每10个基点收益率上升对应STOXX 600约1-1.2%下跌。投资含义是欧洲股市估值面临持续压制,后续验证变量为德国收益率变化。
-
商品与能源通胀风险:高盛维持对铜的积极看法,认为供应约束和政策驱动的贸易错位将继续收紧实物铜市场,支撑价格和区域溢价。铜价预测上调至2026年第四季度6.40美元/磅。投资含义是工业金属受益于供应约束,后续验证变量为智利和秘鲁天气相关干扰对产量的实际影响。
主要来源:高盛《US ECONOMICS ANALYST:How Will Higher Rates Affect the US Economy?-261005》;野村《FX Insights:Weekly foreign inflows into US portfolio funds contrast with outflows from EM portfolio funds-261005》;高盛《GLOBAL WEEKLY KICKSTART:Rising Yields Challenge Earnings Strength-261005》;高盛《EUROPE METALS & MINING:Constructive on copper; looking through a softer SepQ-261005》
主线和热点
AI电力短缺重塑半导体竞争格局,英伟达博通因高能效优势受益
美国数据中心电力短缺将成为AI发展的主要约束,而非供应瓶颈。 摩根士丹利量化显示2026-2028年美国数据中心面临57吉瓦电力短缺,净短缺32吉瓦(占需求34%),这一约束将重塑半导体产业竞争格局。
关键数据/事实:美国数据中心面临32吉瓦净电力短缺,占需求34%,超大规模云厂商将获得60-95%的新增数据中心容量。英伟达拥有80家云合作伙伴,其中55家位于美国以外,地理分散化提供战略优势。
机制解释:在电力受限环境下,高能效产品将获得优先部署权。GPU相比ASIC具有更高token/瓦特效率,将获得竞争优势。大型超大规模云厂商凭借信用实力和规模优势优先获得电力资源。
共识与分歧:市场普遍认为供应约束是主要瓶颈,但本报告强调电力约束将成为新瓶颈。对英伟达和博通2027目标的乐观预期可能与部分看空中期前景的报告相悖。
后续观察变量:英伟达和博通能否实现2027年AI收入目标,时间换电解决方案(BTM发电、燃料电池)实际部署进度,下游组件(内存、光学器件)订单取消或延期情况。
主要来源:摩根士丹利《Global Thematics & US Semiconductors What Does the Power Shortfall Mean for Semis-261005》
AI内存瓶颈通过技术绕过,CXL市场因AI需求扩展至60亿美元
AI内存短缺将通过去规格化、工作负载分离等技术手段绕过,而非等待供应增加。 摩根士丹利认为内存短缺将在整个AI周期内制约建设,但行业不会等待DRAM工厂建成,而是通过技术创新解决瓶颈。
关键数据/事实:Rubin GPU HBM配置从288GB降至192GB,CXL市场预期规模2030年达约60亿美元,LLM上下文窗口增长速度每年约5倍。
机制解释:通过去规格化、工作负载分离和CXL池化技术提高内存使用效率,但这会将瓶颈从DRAM转移到NAND和网络带宽。新的内存架构需要专用硬件支持,创造结构性增长机会。
共识与分歧:与认为内存短缺会限制AI发展的观点不同,本报告认为行业会通过技术手段绕过瓶颈,这改变了市场对AI硬件需求增长的线性预期。
后续观察变量:Rubin GPU实际发货配置与标准规格的差异程度,CXL在AI服务器中的实际采用率和部署规模,工作负载分离架构在主要云服务商中的部署进展。
主要来源:摩根士丹利《Semiconductors How can the AI ecosystem work around memory bottlenecks-261005》
欧洲股市对利率敏感性达三十年最严重水平,盈利韧性难抵利率上升
欧洲股市韧性主要由盈利驱动,但利率上升正成为越来越难以消化的负面因素。 高盛分析显示债券-股票负相关性达到近三十年来最严重水平,每10个基点收益率上升对应STOXX 600约1-1.2%下跌。
关键数据/事实:STOXX 600与德国10年期国债收益率6个月相关性达-0.7,为1990年代末以来最低。每10个基点收益率上升导致STOXX 600下跌1-1.2%。2026年下半年预期EPS同比增长22%(剔除能源为15%)。
机制解释:盈利修正解释了今年至今约70%的行业相对收益,但债券-股票相关性转为强负相关,利率上升成为压制股市的关键负面因素。主权风险溢价上升进一步拖累欧洲股市估值。
共识与分歧:与认为欧洲结构性劣势的观点相反,本报告强调欧洲盈利韧性,但更关注利率上升对估值的系统性压制,与普遍看淡欧洲的共识形成对比。
后续观察变量:德国10年期国债收益率与STOXX 600的相关性是否继续恶化,法国预算辩论和选举前的政治动态对OAT-Bund利差的影响,Q3财报季实际EPS表现与22%同比增长预期的差距。
主要来源:高盛《Strategy Espresso:Growth is good,but Rates bite-261005》
全球AI资本支出为欧洲GDP增长贡献0.10pp,受益渠道明确
全球AI资本支出周期将为欧洲GDP增长贡献0.05pp至0.15pp,平均约0.10pp。 高盛通过多种方法验证,欧洲虽非AI投资主战场,但仍能通过数据中心建设和半导体设备出口两条渠道获得显著溢出效应。
关键数据/事实:全球AI投资超过1万亿美元,欧洲AI投资对GDP增长贡献0.05pp-0.15pp,AI相关出口增速比其他出口快3个百分点,AI相关企业盈利预期提升约120亿欧元。
机制解释:通过输入输出模型分析全球AI支出在各国各行业的分配,结合欧洲工业生产和贸易数据追踪供应链传导效应。制造业经济体如德国、爱尔兰、荷兰将从全球AI投资中获得更多收益。
共识与分歧:可能与市场对欧洲增长前景的共识存在上行空间,与其它分析师对数据中心地理分配的看法不同。
后续观察变量:欧洲AI相关出口增速是否持续跑赢整体出口,数据中心建设投资在北欧和伊比利亚的实际落地情况,AI投资是否开始挤出其他类型的投资。
主要来源:高盛《Spillovers from the Global AI Capex Cycle-261005》
大类分类扫描
宏观与大类资产
高利率对美国经济增长拖累约0.2个百分点,但若持续高位将超过0.5个百分点。 高盛分析显示主要拖累来自住宅投资(减少2个百分点)、消费支出(减少0.2个百分点)和企业投资(减少0.3个百分点)。两个额外风险:高利率可能抑制股市表现影响财富效应,财政可持续性担忧加剧。主要来源:高盛《US ECONOMICS ANALYST:How Will Higher Rates Affect the US Economy?-261005》
地缘、贸易与航运
本期线索有限。来源:本期无明确报告支撑
权益市场与资金流
外资持续流入美国股债基金,资金从新兴市场向美国资产分流。 2026年9月28日至10月2日期间,外资流入美国股债基金总额达6.56亿美元,新兴市场基金遭遇2.73亿美元资金流出。韩国散户单周净买入13亿美元美国资产,台湾投资者净买入6.1亿美元美元债券ETF。主要来源:野村《FX Insights:Weekly foreign inflows into US portfolio funds contrast with outflows from EM portfolio funds-261005》
产业主题与板块
半导体设备公司将在财报季大幅超预期,WFE运行率将超越2000亿美元。 摩根士丹利分析显示8月半导体销售强劲增长,DRAM销售额同比增长387.7%,NAND销售额同比增长540.8%。预计2026年第四季度WFE运行率将超过2000亿美元,同比增长63%,DRAM将成为下半年加速的主要驱动力。主要来源:摩根士丹利《Semiconductors Weekly SPE Earnings Thoughts & August SIA-261005》
地产、消费与内需
美国消费者对AI态度呈现复杂态势,生成式AI增长势头放缓。 UBS调查显示2026年9月生成式AI认知度从6月的87.6%下降至85.5%,使用率从40.6%降至39.9%。代理式AI认知度改善但接受度仍谨慎,仅17%认为是好主意。消费者在高信任度场景下仍偏好人工服务。主要来源:UBS《US Softlines Retail:What US Consumers Say About AI-261005》
商品、能源与资源品
东芝计划大幅扩增HDD产能,对上游供应链构成积极影响。 东芝宣布计划将其近线HDD产能在FY27前翻倍,投资约3.8亿美元菲律宾工厂,目标市场份额提升至30%(当前约11%)。这对HDD组件供应链构成积极影响,特别是TDK(硬盘磁头)、HOYA(玻璃基板)、Resonac(HD媒体)等日本供应商将受益。主要来源:高盛《Global Technology: Reported HDD capacity additions by Toshiba: Framing implications for the HDD supply chain-261005》
机构观点之间的共识与分歧
共识1:AI资本支出周期强劲但面临约束 - 摩根士丹利和高盛均认为AI投资需求强劲,但摩根士丹利强调电力短缺成为新瓶颈,高盛则关注AI融资需求推动信用供应激增,两者都认为AI投资将重塑相关产业链格局。
共识2:利率上升对风险资产构成系统性压力 - 高盛和摩根士丹利均认为高利率环境将对经济增长和股市估值产生拖累,特别是对利率敏感的欧洲股市和成长股构成下行压力。
分歧1:AI内存瓶颈解决路径 - 摩根士丹利认为行业将通过技术手段绕过内存瓶颈,而非等待供应增加;而部分报告可能认为供应约束会限制AI发展,这种观点差异直接影响对AI硬件需求增长的预期。
分歧2:欧洲股市前景判断 - 高盛强调欧洲股市的盈利韧性和广度优势,但同时指出利率上升的负面冲击;而其他报告可能更关注欧洲结构性劣势,这种分歧影响对欧洲资产的配置策略。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | NVDA.O | NVIDIA Corp. | 逻辑强化 | 数据改善 | 电力约束环境下高通量/瓦特效率优势,全球布局战略 | 摩根士丹利《Global Thematics & US Semiconductors What Does the Power Shortfall Mean for Semis-261005》 |
| 看多 | AVGO.O | Broadcom Inc. | 逻辑强化 | 数据改善 | 电力约束环境下网络芯片龙头竞争优势,2027目标可实现 | 摩根士丹利《Global Thematics & US Semiconductors What Does the Power Shortfall Mean for Semis-261005》 |
| 观察偏多 | MU | 美光科技 | 逻辑强化 | 催化 | 存储器销售强劲增长,DRAM销售额同比增长387.7%,NAND同比增长540.8% | 摩根士丹利《Semiconductors Weekly SPE Earnings Thoughts & August SIA-261005》 |
| 观察偏多 | SNDK | 西部数据 | 逻辑强化 | 催化 | 存储器销售强劲增长,维持增持评级,受益于AI需求 | 摩根士丹利《Semiconductors Weekly SPE Earnings Thoughts & August SIA-261005》 |
| 观察偏多 | LRCX | 拉姆研究 | 逻辑强化 | 催化 | 设备供应链推荐标的,AI资本支出周期推动需求 | 摩根士丹利《Semiconductors Weekly SPE Earnings Thoughts & August SIA-261005》 |
| 观察偏多 | KLAC | 科磊 | 逻辑强化 | 催化 | 设备供应链推荐标的,CXL内存控制器主要供应商 | 摩根士丹利《Semiconductors Weekly SPE Earnings Thoughts & August SIA-261005》;摩根士丹利《Semiconductors How can the AI ecosystem work around memory bottlenecks-261005》 |
| 观察偏多 | ALAB | Astera Labs | 逻辑强化 | 催化 | CXL内存控制器主要供应商,AI需求推动CXL市场规模扩展 | 摩根士丹利《Semiconductors How can the AI ecosystem work around memory bottlenecks-261005》 |
| 观察偏多 | CBRS | Cerebras | 逻辑强化 | 催化 | 工作负载分离架构主要受益者,AI内存瓶颈技术解决方案 | 摩根士丹利《Semiconductors How can the AI ecosystem work around memory bottlenecks-261005》 |
后续观察清单
-
美国数据中心电力短缺缓解进度:为什么要看它,因为摩根士丹利量化显示32吉瓦净电力短缺将重塑半导体竞争格局,实际缓解程度将验证英伟达和博通的高能效优势能否持续。
-
德国10年期国债收益率变化:为什么要看它,因为高盛数据显示每10个基点收益率上升对应STOXX 600约1-1.2%下跌,这是验证欧洲股市利率敏感性的关键变量。
-
AI相关债券发行实际进度:为什么要看它,因为摩根士丹利预测2027年AI相关债务发行将达4200亿美元,实际发行情况将验证AI融资需求对信用市场供应的推动作用。
-
生成式AI使用率变化趋势:为什么要看它,因为UBS调查显示认知度和使用率在季度层面出现下降,变化趋势将验证AI技术在消费者中的渗透速度。
-
东芝HDD扩产计划执行进度:为什么要看它,因为高盛分析显示东芝计划将市场份额提升至30%,实际执行进度将验证对上游供应链的积极影响。
-
韩国散户美国资产配置行为:为什么要看它,因为野村数据显示韩国散户单周净买入13亿美元美国资产,持续性将验证亚洲资金向美国资产分流的趋势。
-
半导体设备公司财报表现:为什么要看它,因为摩根士丹利预计SPE公司将在财报季大幅超预期,实际业绩将验证半导体资本支出周期的强劲程度。