覆盖研报日期:2026-10-07
- AI代理将推动CPU市场空间从290亿美元激增至3000亿美元,年复合增长率60%,花旗银行上调AMD目标价至800美元,反映代理型AI工作负载对计算资源需求的量级级增长。
- 中国新能源车订单呈现环比复苏但同比承压态势,2026年第40周订单环比增长9%但同比下降52%,HIMA、Leapmotor、Geely因新车型发布表现突出,显示行业分化加剧。
- 亚洲资金流向呈现结构性分化,9月外国投资者净卖出韩国股权170亿美元、印度股权41亿美元,但主动型GEM基金增加对中国和台湾的配置,反映风险偏好分化。
- 锂市场基本面发生根本性逆转,高盛预计从2026年16%短缺转向2027-2028年8-18%过剩,基准价格预测下调至2027年13700美元/吨,2028年进一步降至11000美元/吨。
- 台积电业绩超预期,2026年Q3毛利率预计超过指引上限达67.5%,全年营收指引上调至40-45%增长区间,联电因硅光子业务获目标价上调36%至188元新台币。
- 跨日期延续:相比前期AI电力约束成为新瓶颈趋势,本日更突出AI代理对CPU需求的结构性冲击,以及中国新能源车市场在环比复苏中的结构性分化特征。
报告统计
| 项目 | 数量 |
|---|---|
| 源素材数量 | 64 |
| 重点覆盖报告 | 13 |
| 覆盖机构 | 5家 |
| 完整报告摘要 | 13 |
| 公司/个股信号 | 21 |
| 主要覆盖方向 | 宏观策略、半导体、新能源车、锂业、IT服务 |
宏观、策略与大类资产配置
全球资金流向呈现结构性分化特征,亚洲新兴市场股权面临外资流出压力,但主动型基金配置出现结构性调整,反映出投资者在宏观不确定性下的风险偏好分化。
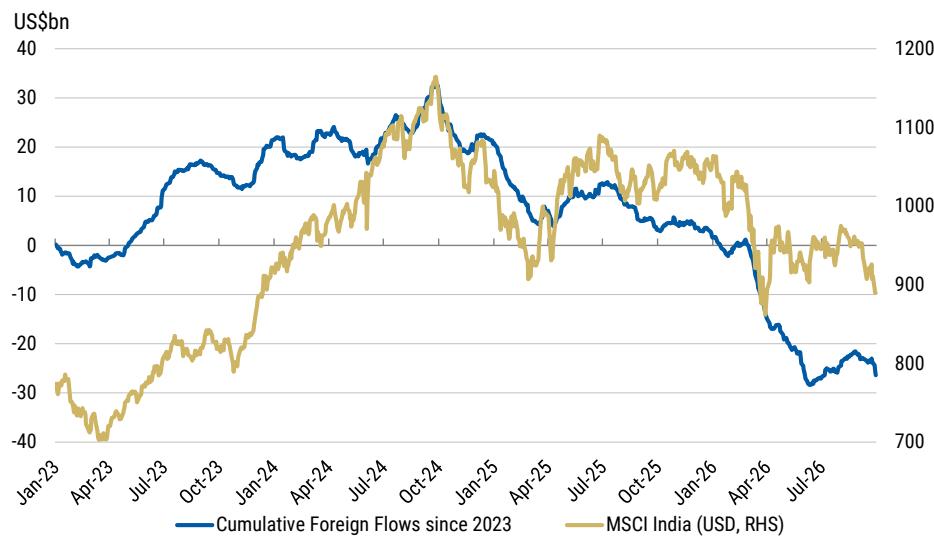
- 亚洲资金流分化加剧:摩根士丹利数据显示,9月外国投资者净卖出韩国股权170亿美元、印度股权41亿美元、台湾股权23亿美元,而同期净买入日本股权114亿美元。主动型GEM基金在8月增加了对中国和台湾的主动权重配置,资金来源为减少南非、印度和巴西的配置。
-
ETF与主动基金流向背离:ETF资金流入新兴股权,但主动型外资基金录得净流出,亚洲对冲基金总敞口降至近12个月低点127%,重建速度较美国缓慢且不一致,显示机构投资者风险偏好谨慎。
-
日本成为资金避风港:在地缘政治不确定性下,日本股权获得净买入,投资者偏好转向相对稳定的发达市场,这与韩国等新兴市场股权被抛售形成鲜明对比。
-
半导体行业获得增持:主动型基金在8月增持半导体行业,银行、材料和科技硬件被减持,反映AI需求驱动的投资逻辑仍在发挥作用。
主要来源:摩根士丹利《Asia EM Equity Strategy Flows & Positioning Guide-261006》;高盛《GLOBAL RATES TRADER Reaching Limits-261002》
主线和热点
AI代理驱动CPU需求激增,AMD目标价上调至800美元
AI代理将推动CPU市场空间从290亿美元激增至3000亿美元,年复合增长率60%,花旗银行上调AMD目标价至800美元,反映代理型AI工作负载对计算资源需求的量级级增长。
关键数据方面,CPU总市场空间预计将从2025年的290亿美元增长至2030年的3000亿美元,年复合增长率达60%。其中,代理型CPU应用将以247%的年复合增长率增长至1570亿美元,占2030年市场的52%。单个Muse用户平均需要0.0020个英伟达GB200类GPU,1亿用户对应70-190亿美元的英伟达收入。
机制解释是,与传统聊天机器人不同,持续运行的AI代理将带来计算、内存和网络需求的量级级增长。CPU-to-GPU比例从训练阶段的1:8变为推理的1:4再到代理型AI的1:1或更大,CPU成为新的瓶颈。
共识与分歧在于,市场普遍关注GPU需求,但该报告强调CPU在代理型AI中的核心作用和供需失衡风险。后续观察变量包括Muse日活跃用户数增长情况和AMD服务器业务营收增长。
主要来源:花旗银行《US Semiconductors Meta Muse Personal Agent Implications – AMD to $80-261006》
中国新能源车订单分化加剧,HIMA等品牌因新车型表现突出
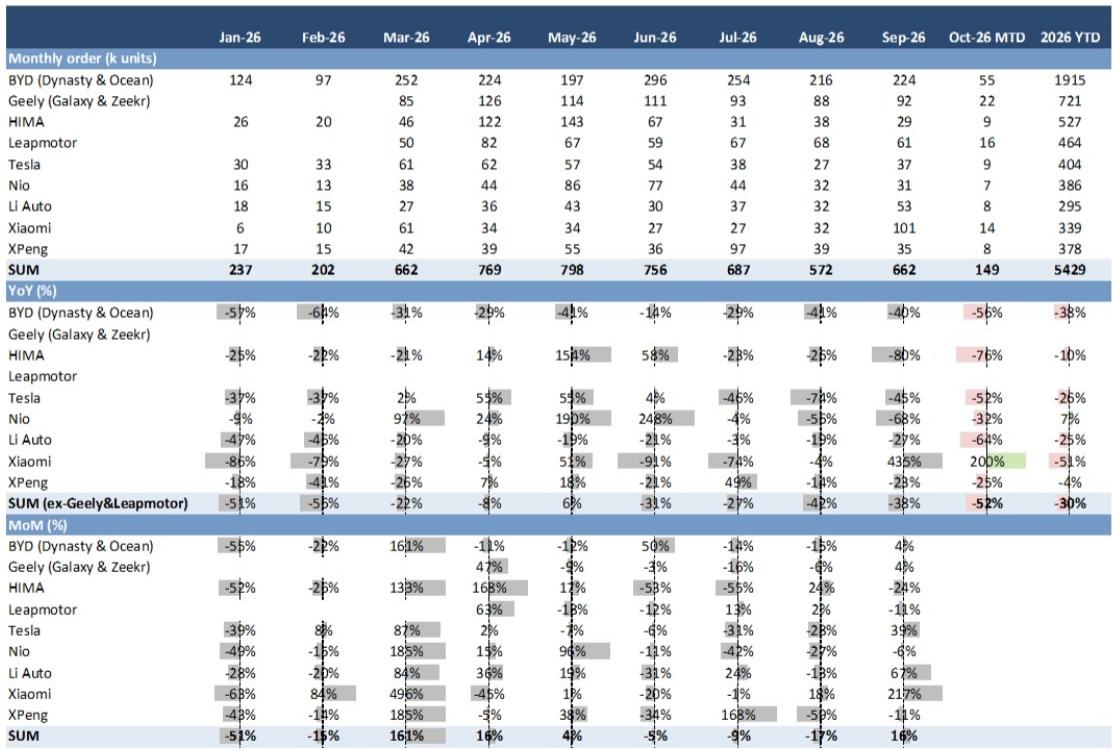
中国新能源车订单呈现环比复苏但同比承压态势,2026年第40周订单环比增长9%但同比下降52%,HIMA、Leapmotor、Geely因新车型发布表现突出,显示行业分化加剧。
关键数据显示,2026年第40周新能源车订单环比增长9%,但同比下降52%,零售和批发渗透率分别达到66%和70%,较8月有所提升。HIMA、Leapmotor、Geely分别实现+56%、+15%、+9%的周环比增长,主要受益于Luxeed RX EV等新车型发布。
机制解释是,新车型发布带动部分品牌增长,但整体市场环境疲软导致同比大幅下滑。电池原材料价格保持稳定,碳酸锂价格维持在12.5万元/吨,有利于新能源车制造成本控制。
共识与分歧在于,虽然渗透率继续提升显示新能源车在乘用车市场的主导地位进一步巩固,但同比大幅下滑反映去年同期基数较高或当前市场环境承压。后续观察变量包括10月13日比亚迪Great Han车型发布和10月10-11日CPCA汽车产销数据。
主要来源:高盛《CHINA NEW ENERGY VEHICLE WEEKLY CHARTBOOK:2026 Week 40 Weekly order +9% 52% wow yoy, retail wholesale NEV penetration 66% 70%-261006》
锂市场基本面发生根本性逆转,供需格局从短缺转向过剩
锂市场将从2026年16%短缺转为2027-2028年8-18%过剩,高盛下调基准锂价预测至2027年13700美元/吨,2028年进一步降至11000美元/吨,反映基本面恶化。
关键数据显示,全球锂市场将从2026年大部分时间的16%短缺转向2026年第四季度接近平衡,再到2027-2028年的8-18%过剩。需求方面,预计2027-2028年表观需求增长将停滞,仅为+1%和-1%。供应方面,项目估算显示2027年供应量将增长32%,2028年增长19%。
机制解释是,非洲(如Manono)、澳大利亚(如Greenbushes扩产)和中国的新项目将在2027-2028年大量投产,供应增长32%和19%,而电动汽车和储能系统需求增速放缓,库存回补步伐显著放缓。
共识与分歧在于,与市场普遍预期相比,该报告对2027-2028年锂价更为悲观,预测价格显著低于当前水平。后续观察变量包括津巴布韦锂辉石出口禁令实施情况和江西云母矿复产进度。
主要来源:高盛《GLOBAL METALS & MINING:Lithium refreshing our global S D balance, maintain cautious view on 2027E and 2028E-261006》
台积电业绩超预期,AI需求推动毛利率扩张至67.5%
台积电2026年Q3业绩超预期,毛利率预计超过指引上限达67.5%,全年营收指引上调至40-45%增长区间,联电因硅光子业务获目标价上调36%至188元新台币。
关键数据显示,台积电2026年Q3毛利率预计超过指引上限达到67.5%,预计2027年晶圆价格上涨5-10%推动毛利率接近70%。台积电资本支出预计2026年为640亿美元,2027年增至750-800亿美元。联电目标价大幅上调36%至188元新台币。
机制解释是,AI芯片对先进制程和先进封装需求激增,推动台积电产能利用率和定价权提升。联电通过硅光子技术和三星DDI外包业务实现差异化增长,抵消传统业务下滑影响。
共识与分歧在于,摩根士丹利对联电前景比市场共识更为乐观,对台积电资本支出预测也高于其他分析师。后续观察变量包括台积电德州新厂合作和产能扩张的具体计划。
主要来源:摩根士丹利《Greater China Semiconductors Correction The Foundry Floorplan TSMC 3Q26 Earnings Preview UMC Preliminary 2027 Positives-261006》
大类分类扫描
宏观与大类资产
中性利率回升至约2%支撑长期利率上升,德意志银行认为后GFC时代均衡利率下降趋势正在逆转,美元日元利差交易成为当前最重要的跨市场错位机会。结构性驱动因素包括私人部门去杠杆转向AI资本支出、财政紧缩转向持续刺激、以及负面供应冲击替代正面冲击。GPIF资产配置调整受法规约束,短期内大幅修改政策资产配置目标难以实现。来源:德意志银行《Rates outlook: Moving along the five stages of grief-261006》;德意志银行《Japan Macro & Fixed Income Strategy:GPIF 101: the real picture of the world's largest public pension fund-261006》
地缘、贸易与航运
AI助手将重塑航空分销格局,但航空公司将以谨慎、风险管控的方式采用AI分销,而非AI初创公司的快速迭代模式。AI分销将成为航空业的第四个独立渠道,预计将主要侵蚀直销份额而非间接渠道。首个具备购物和预订功能的MCP API预计在2028-2029年部署,AI渠道的显著交易量出现在2030年左右。来源:Bernstein《Global Air Tech: Killer Instinct vs a Muse ing diversion. AI assistants and the future of airline distribution-261007》
权益市场与资金流
IT服务行业面临宏观压力,预订活动持续疲软将导致公司开始下调2027年收入增长预期。IBM因软件交易恢复存在上行空间,特别是主机和软件交易从第二季度推迟后逐步完成,以及咨询业务加速增长。GLOB等受宏观冲击较大的公司面临下行风险,因其在专业服务、旅游和媒体等垂直领域的业务受到宏观疲软影响。来源:高盛《Americas Technology:IT Services,3Q Earnings Preview: Expect macro pressures to result in unchanged guidance; sentiment remains weak, but off the lows-261007》
产业主题与板块
AI代理将重塑旅游分销格局,目前AI搜索结果中OTA网站被推荐48%,酒店官网仅30%,显示现有SEO技能仍占优势。AI平台信任度已超越传统旅游公司,但仍低于人类推荐。行业担忧AI同质化问题,但期待AI最终奖励最佳运营体验而非算法操控。来源:Bernstein《Global Hotels & Leisure Global Lodging: 10 things I learned at the Skift AI & Data summit-261007》
地产、消费与内需
奢侈品牌在中美两市场表现分化,Chanel和Zegna成为唯一在中美两个市场都保持持续势头的品牌,而Dior和Gucci未能实现跨区域全面的品牌复兴。LVMH和Hermès需要时间解决创意更新和产品调整问题,不确定的宏观经济趋势将使投资者偏好品牌势头和自救故事。来源:Bernstein《Global Luxury Goods: Chinese & Western Social Media Boxing Ring 3Q26 Chanel and Zegna remain hot-261006》
商品、能源与资源品
维持对铜的积极看法,高盛将2027年铜价预测上调至每磅6.3美元,主要基于全球库存低位和美国可能对铜征收关税的预期。尽管能源成本上升,全球采矿业仍受益于精炼金属市场紧张、盈利上调周期以及行业并购和投资组合优化。多元化矿商估值已回升至7-8倍NTM EBITDA,接近历史高位。来源:高盛《AUSTRALIA METALS & MINING:Remain positive copper, revisiting base metal vs. diversified valuations and Global Mining M&A landscape; preview Sep Q-261007》
机构观点之间的共识与分歧
共识1:AI代理将重塑多个行业格局。花旗银行、Bernstein等机构都认为AI代理将对半导体、航空分销、旅游等行业产生结构性影响,推动新的商业模式和竞争格局。
共识2:宏观不确定性压制传统行业增长。高盛、摩根士丹利等机构都指出宏观压力对IT服务、奢侈品等传统行业的负面影响,导致预订活动疲软和增长预期下调。
分歧1:AI对不同行业的影响程度存在分歧。花旗银行认为AI代理将推动CPU市场空间激增至3000亿美元,而其他机构对AI对传统中介的冲击持更谨慎态度,认为现有SEO优势仍占主导。
分歧2:锂价走势预期存在显著分歧。高盛对2027-2028年锂价更为悲观,预测价格显著低于当前水平,而市场普遍预期可能更为乐观,反映对供需平衡判断的差异。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | AMD | AMD | 显著上调 | 目标价上调 | 目标价从575美元上调至800美元,反映Meta Muse等AI代理对AMD服务器业务的积极影响 | 花旗银行《US Semiconductors Meta Muse Personal Agent Implications – AMD to $80-261006》 |
| 看多 | 2330.TW | 台积电 | 逻辑强化 | 业绩预期上调 | Q3毛利率预计超过指引上限达67.5%,全年营收指引上调至40-45%增长区间 | 摩根士丹利《Greater China Semiconductors Correction The Foundry Floorplan TSMC 3Q26 Earnings Preview UMC Preliminary 2027 Positives-261006》 |
| 看多 | 2303.TW | 联电 | 评级上调 | 目标价上调 | 目标价大幅上调36%至188元新台币,主要基于AI网络相关业务增长,特别是硅光子PIC解决方案 | 摩根士丹利《Greater China Semiconductors Correction The Foundry Floorplan TSMC 3Q26 Earnings Preview UMC Preliminary 2027 Positives-261006》 |
| 看空 | 1772.HK/002460.SZ | 赣锋锂业 | 评级下调 | 盈利预测下调 | 维持中性评级,2026E-2028E盈利预测分别调整+33%/+120%/-76%,反映锂价下跌预期 | 高盛《CHINA METALS & MINING:Chinese lithium sector earnings revision-261006》 |
| 看空 | 9696.HK/002466.SZ | 天齐锂业 | 评级下调 | 盈利预测下调 | 维持卖出评级,2026E-2028E盈利预测分别调整+14%/+45%/-62%,反映锂价下跌预期 | 高盛《CHINA METALS & MINING:Chinese lithium sector earnings revision-261006》 |
| 观察偏多 | 000792.SZ | 盐湖股份 | 逻辑强化 | 评级上调 | 获得买入评级,因产能扩张加速和首次十年分红预期,与其他锂业公司不同 | 高盛《CHINA METALS & MINING:Chinese lithium sector earnings revision-261006》 |
| 数据改善 | 6146.T | DISCO | 逻辑强化 | 业绩超预期 | Q2非合并销售额¥123.9bn超预期,beat主要驱动因素为耗材,维持买入评级 | 高盛《DISCO (6146.T) Preliminary non consolidated sales: 2Q shipments beat on consumables; expect shipment value to gradually increase from 3Q; reiterate Buy-261006》 |
| 数据改善 | 6146.JP | DISCO | 逻辑强化 | 业绩超预期 | Q2 FY27 shipment beat with 60% YoY growth,公司对HBM despec担忧进行反驳 | Bernstein《Disco Corp(6146.JP)Quick Take: DISCO 2Q27 prelim beat; pushing back on HBM despec concern-261006》 |
| 催化 | 6762.T | TDK | 逻辑强化 | 并购预期 | 东芝和希捷 reportedly competing to acquire TDK's magnetic head business for hundreds of billions of yen | 高盛《TDK (6762.T): Bloomberg reports Toshiba and Seagate both looking to acquire magnetic head business-261006》 |
| 催化 | CEG.US | Constellation Energy | 逻辑强化 | 合同签署 | 与谷歌签署3.6GW核能PPA,将合同核能容量从13%提升至28% | 高盛《Constellation Energy Corp. (CEG.US) Announces PPAs with Google for total of 3.6 GW of nuclear in PJM; continued positive momentum on contracting-261006》 |
后续观察清单
-
Muse日活跃用户数增长情况:为什么要看它,因为用户规模直接影响GPU和CPU需求,验证花旗银行关于AI代理驱动3000亿美元CPU市场空间预测的基础。
-
锂价实际走势与预测偏离程度:为什么要看它,因为锂价是影响所有锂业公司盈利的核心变量,实际走势将验证高盛关于2027-2028年锂市场从短缺转向过剩的判断。
-
台积电德州新厂合作和产能扩张计划:为什么要看它,因为这将影响台积电海外扩张战略和客户关系管理,验证其在AI时代的技术竞争力。
-
AI分销MCP API部署进度:为什么要看它,因为首个具备购物和预订功能的MCP API预计在2028-2029年部署,标志着AI分销进入实用阶段。
-
IT服务行业预订活动恢复情况:为什么要看它,因为预订活动是未来收入的先行指标,恢复情况将影响2027年增长预期。
-
GPIF 9月底资产配置数据:为什么要看它,因为11月6日发布的数据将验证市场对GPIF日元回流的预期是否属实。
-
新能源车与传统燃油车经销商折扣率变化:为什么要看它,因为价格竞争态势直接影响车企盈利能力和市场份额,验证新能源车市场竞争格局。