覆盖研报日期:2026-10-08
- 宏观与大类资产:中国出口增长逻辑发生结构性切换,从“需求/利润驱动”转向“供给驱动”,尽管新兴市场国际收支约束加剧,但进口替代效应支撑未来几年约8%的实际出口增速。
- 最强主线(科技):人形机器人产业跨越硬件原型期,进入真实场景雇佣验证阶段。任务成功率、有效运行时长及政府主导的数据飞轮成为估值分化核心,整机厂商面临财务纪律重塑。
- 产业主题(资源):全球锂市场将于2026Q4由短缺转向平衡,2027-2028年面临结构性过剩。高资本开支导致矿企自由现金流承压,建议超配低成本防御型资产,减持高扩张标的。
- 公司边际变化:Baker Hughes (BKR) 因Chart收购整合完成具备相对防御性,2027年EBITDA共识存在上行空间;Pilbara Minerals (PLS) 因高额资本开支风险被看空。
- 主要风险/验证点:需密切关注低收入EM国家贸易逆差占外汇储备比例是否突破临界点,以及人形机器人整机厂商ASP与毛利率在公开披露中的实际表现。
报告统计
| 指标 | 数值/内容 |
|---|---|
| 源素材数量 | 39 |
| 重点覆盖报告 | 10 |
| 覆盖机构 | Goldman Sachs, Morgan Stanley, Deutsche Bank, BofA Securities, Nomura |
| 完整报告摘要 | 10 |
| 公司/个股信号 | 3 |
| 主要覆盖方向 | 宏观策略、人形机器人、锂矿、油服、半导体设备、白酒、造船、创新药、猪肉加工 |
宏观、策略与大类资产配置
本日宏观研究的核心发现是中国出口增长的可持续性逻辑已发生根本性转变。高盛指出,与2001-07年伴随工业利润上升的“中国冲击1.0”不同,当前的“冲击2.0”呈现典型的供给驱动特征:出口量攀升但利润率受压(如汽车出口额翻倍但利润率从6.4%降至4.8%)。这意味着出口扩张不再依赖国内盈利改善,而完全取决于海外市场的吸收能力。尽管对华贸易逆差超GDP 3%的国家数量激增至82个,但面板回归显示贸易伙伴存在显著的进口替代效应(对华逆差每升1%GDP,对非中国逆差降0.7%),且东盟因供应链重构呈现完全对冲。测算显示,中国占全球非矿产进口份额有望从17.6%升至19.2%-27.6%,每提升1个百分点可拉动中国出口增长5.5%,叠加全球贸易趋势增速,预计未来几年中国实际出口增速可维持在8%左右。
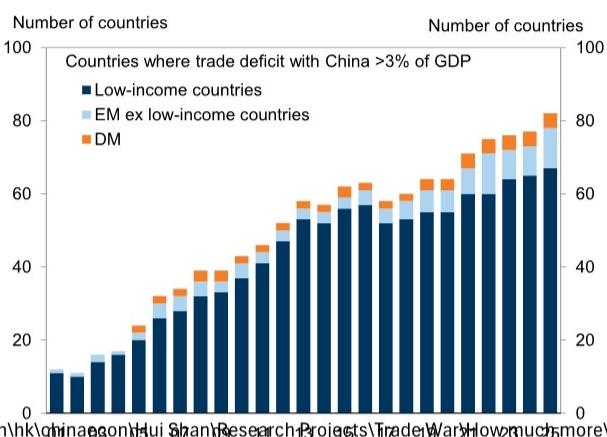
这一逻辑的投资含义在于,中国制造业的盈利周期与人民币汇率压力需重新定价。市场此前担忧关税和BoP硬着陆,但报告论证了未来3-5年仍有显著增速跑道。然而,长期增长受制于进口国经济复苏,若全球增长失速,替代效应将耗尽。后续验证变量包括低收入EM国家贸易逆差占外汇储备比例(警惕突破50%临界点引发资本管制)以及中国出口商供应商融资规模(警惕转化为隐性坏账)。
主要来源:Goldman Sachs《Asia Economics Analyst:How Much More Can China’s Exports Grow?-261007》
主线和热点
人形机器人从“硬件制造”转向“真实场景雇佣验证”,估值逻辑重塑
结论:人形机器人行业已进入早期商业化部署阶段,投资焦点从供应链产能与降本转向实际雇佣场景与可靠性指标。资本市场正通过S-4/IPO披露迫使行业从“订单/产能叙事”转向ASP、毛利率与现金消耗验证,可能引发整机标的估值重估。
关键事实与机制: * 泛化能力突破:Figure AI的Helix 2.5模型在未见家庭环境中实现56%全流程成功率(对比从零训练的9%),小米CyberOne在特定工厂任务中实现98%成功率。这表明预训练大模型显著降低新环境数据需求,零样本泛化取得实质性突破。 * 政策驱动数据飞轮:中国、韩国、新加坡等政府不仅提供资金,更直接指定真实训练场地。这种“地理属性”控制了数据生成路径与硬件准入,加速物理AI数据飞轮形成,并构建本土厂商护城河。 * 财务纪律引入:Agility Robotics的S-4文件与宇树科技上市使ASP、毛利率及资本开支透明化。公开市场开始用财务纪律约束商业化叙事,产业链利润向上游“大脑”(半导体/软件)与核心部件迁移。
分歧与风险: * 部分市场共识仍聚焦于2027-2028年大规模出货量,但本报告强调当前核心是“场景验证与数据积累”而非单纯出货量。 * 特斯拉Optimus产能爬坡至每周数百台,但手部装配、传感器可靠性及内存配置削减(主动削减至72GB/144GB,低于行业>200GB预期)暴露早期量产工程瓶颈。
后续观察变量: * 各国政府指定真实训练场地的落地进度与数据共享机制。 * 人形机器人整机厂商的ASP趋势与毛利率变化(2026年报/2027Q1)。 * 美国GUARD法案立法进展及对中国机器人出口的实际限制。
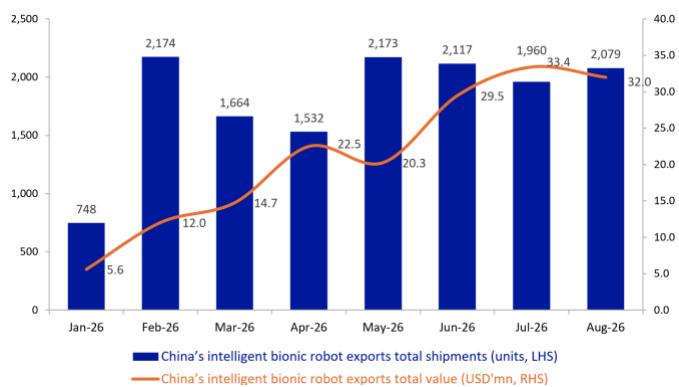
主要来源:Morgan Stanley《Robotics Humanoid Horizons Putting the Robots to Work-261006》;Deutsche Bank《Humanoid Robot Pulse:Model evolution;China humanoid exports;Tesla production ramp up (3Q26 edition)-261007》
澳洲锂矿板块步入产量扩张期,但供需过剩压制价格与现金流
结论:全球锂市场将于2026Q4由短缺转向平衡,并在2027-2028年出现8-18%的结构性过剩。受电动车及储能增速放缓影响,高盛下调碳酸锂及锂辉石中长期价格预期。更重要的是,增长性资本开支(Growth Capex)推高全成本与FCF盈亏平衡点,导致多数生产商在现货价格下仍维持负自由现金流。
关键数据与机制: * 价格中枢下移:碳酸锂2028年预期降至1.1万美元/吨,锂辉石长期价微调至1300美元/吨。价格向全球成本曲线80分位及边际项目成本回归。 * 现金流陷阱:尽管澳洲2027年锂辉石供应将增加超100万吨,但FY27E大规模增长性资本开支将推高FCF盈亏平衡点。即便现货价格高于AISC(维持性全成本),企业中期仍因扩产投入维持负自由现金流。 * 估值溢价压缩:澳洲锂矿股相对全球同业存在1-3年远期估值溢价,但在高资本开支与价格下行背景下,该溢价缺乏基本面支撑。
投资建议与分歧: * 买入IGO:低成本、低资本开支风险且分红稳定,具备防御性。 * 卖出PLS:面临超25亿澳元P2000项目资本开支风险及价格下行高敏感性。 * 与市场共识的“锂价短期反弹”叙事相悖,明确强调结构性过剩与价格向成本回归。
后续观察变量: * PLS P2000项目最终投资决策(FID)及资本开支规模。 * 柴油价格回升对AISC的冲击(能源成本占比高)。 * Greenbushes优化进展与TLEA JV分红指引(验证IGO防御逻辑)。
主要来源:Goldman Sachs《Australia Metals & Mining: Lithium sector returning to growth as price outlook softens; Preview Sep Q; Buy IGO, Sell PLS-261008》
油服行业Q3预览:偏好BKR与FTI的防御性与订单韧性
结论:在宏观不确定性背景下,高盛偏好Baker Hughes (BKR) 与 TechnipFMC (FTI)。BKR因Chart收购完成,盈利结构转向长周期工业与LNG/电力设备,具备相对防御性;FTI因订单驱动模式与iEPCI 2.0工业化推进,海工业务利润率扩张路径清晰。
关键逻辑: * BKR防御性:Chart整合与IET订单转化支撑未来数年盈利增长,预计合并EBITDA CAGR约10%,2027年EBITDA共识存在约3%上行空间。 * FTI利润率扩张:iEPCI 2.0工业化方法推广至海工价值链,预计2031年海工EBITDA利润率可达~29%。 * SLB与HAL分化:SLB因中东活动持续放缓下调2026-2028年EBITDA预测约5%;HAL受益于北美压裂活动与拉美增长,长期盈利有望上调。
后续观察变量: * BKR Chart整合进展与IET订单转化节奏。 * FTI 2027订单前景与iEPCI 2.0利润率扩张进展。 * 中东油服活动恢复节奏与修井服务需求。
主要来源:Goldman Sachs《AMERICAS ENERGY SERVICES:Updating Large Caps: Highlight BKR, FTI as Stocks with Most Positive 2027 Consensus Revisions Amid Macro Uncertainty-261007》
大类分类扫描
a. 宏观与大类资产
结论:中国出口进入“供给驱动、利润受压”新阶段,进口替代效应支撑中期增速,但需警惕EM国家BoP约束。 * 出口逻辑切换:中国出口份额已升至15%,但利润率下滑(如汽车从6.4%降至4.8%)。增长依赖海外市场吸收能力,替代弹性为0.7pp。 * EM风险:对华逆差超GDP 3%的国家增至82个,其中67个为低收入EM国家。需跟踪其外汇储备消耗速度。 来源:Goldman Sachs《Asia Economics Analyst:How Much More Can China’s Exports Grow?-261007》
b. 地缘、贸易与航运
结论:全球造船业处于中期上行周期中后段,替换需求支撑新造船价格至2032年,中国船厂份额持续提升。 * 替换需求主导:2026-32E新订单中替换需求占52%,贸易增长占33%,环保法规占15%。 * 中国份额提升:中国船厂全球新接订单份额预计从2025年64%升至2026/27E的76%/77%,产能扩张是机遇而非风险。 * 价格高位运行:订单簿覆盖年数维持>3年至2032年,2024-29E价格峰值与谷值差距仅6%。 来源:Goldman Sachs《GLOBAL SHIPBUILDING:2027 outlook: should capacity expansion be a concern now?-261007》
c. 权益市场与资金流
结论:国庆白酒动销整体疲软,品牌与区域分化加剧,渠道库存健康但批发价承压。 * 动销下滑:国庆白酒动销同比下滑约10-15%,双节合计较2024年下滑超30%。华东地区受政策影响最显著,下滑20-30%。 * 品牌分化:飞天茅台保持双位数增长,非标茅台及次高端承压。飞天批发价小幅回落至1725元/瓶。 * 库存健康:渠道策略转向动销考核,飞天库存约1周,五粮液约1个月,低于去年同期。 来源:Goldman Sachs《China Spirits Tracker: Golden Week Feedback: Sell through remained muted and down DD% in some regions while East China stayed under-261007》
d. 产业主题与板块
结论:中国半导体设备与材料行业处于多年上行周期,无EUV路线推动刻蚀与沉积设备需求增速超过光刻。 * TAM扩张:预计2026-2030年中国WFE累计市场规模达4073亿美元,CAGR约19%。 * 技术路线影响:多重曝光技术大幅增加刻蚀与沉积工艺步骤,利好Piotech、AMEC、NAURA。 * 自给率分化:去胶设备80-90%,刻蚀50-60%,光刻仅1-2%。新建产线本土化率40-60%。 来源:Nomura《ANCHOR REPORT:China semiconductor equipment and materials-261007》
e. 地产、消费与内需
结论:WH集团3Q26盈利承压,中国包装肉吨利下滑,美国业务受饲料成本飙升拖累。 * 盈利下滑:WH集团3Q26营业利润预计同比下滑近30%。中国包装肉吨利同比降约10%至4674元/吨。 * 成本压力:美国混合饲料成本同比飙升15%,猪价低迷与成本上行形成利润剪刀差。 * 边际修复:4Q26中国业务营业利润预计恢复低个位数增长,但海外业务仍是核心风险点。 来源:Goldman Sachs《CHINA CONSUMER STAPLES Pork: 3Q26 preview: Ongoing OP weakness with continued pressure from China & International business-261007》
f. 商品、能源与资源品
结论:2026 ESMO大会是中国ADC及双抗管线密集验证期,临床数据将决定商业化格局与估值重估。 * 关键数据读出:科伦博泰、恒瑞、康方、信达等将在肺癌、胃癌、乳腺癌领域公布关键III期数据。 * 估值体系转变:WACC差异(8.5%-13.1%)反映市场对临床成功率和政策风险的定价分化。 * 催化剂:license-out交易进展和临床数据超预期可能成为估值修复核心。 来源:BofA Securities《Healthcare China (H A) :2026 ESMO Congress: key titles from China pharma and biotech companies-261006》
机构观点之间的共识与分歧
共识: 1. AI基础设施需求强劲但面临瓶颈:多家机构确认AI资本支出激增,但指出电力短缺(摩根士丹利)、内存瓶颈(摩根士丹利)和估值压力(高盛)正在显现。投资含义是上游算力与核心部件确定性高于整机应用。 2. 中国出口/制造业具备韧性但逻辑切换:高盛与野村均指出中国出口/半导体设备市场仍在增长,但驱动因素从外部需求/通用扩张转向供给驱动/本土替代。投资含义是需精选具备成本优势或政策支持的细分领域。
分歧: 1. 锂价中长期走势:高盛明确看空,认为2027-2028年将出现结构性过剩,价格回归成本曲线80分位;而部分市场共识仍期待短期反弹。投资含义是高盛建议规避高资本开支矿企,转向防御性资产。 2. 人形机器人商业化节奏:摩根士丹利强调当前阶段核心是“场景验证与数据积累”,对整机估值持谨慎态度;而部分市场观点仍聚焦于2027-2028年大规模出货量。投资含义是短期应关注上游核心部件与数据飞轮构建者,而非单纯押注整机放量。
个股与公司边际变化
注:只呈现券商报告中的评级变化、逻辑变化、催化和数据变化,不构成交易建议。
AI 半导体与基础设施
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 6645.T | Omron Corporation | 逻辑强化 | 数据改善 | FY27-29经营利润预估上调~5%,AI与半导体资本支出抵消中国电池业务下行风险。 | Goldman Sachs |
自动驾驶与机器人
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | PONY.US | Pony AI Inc. | 逻辑强化 | 催化 | Gen-4平台使自动驾驶套件成本降低70%,加速商业化;但车队扩张时间表延长导致营收预测下调。 | Goldman Sachs |
储能与电池/资源品
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | IGO | IGO Ltd | 评级上调 | 逻辑强化 | 低成本、低资本开支风险及高分红潜力,具备防御性。 | Goldman Sachs |
| 看空 | PLS | Pilbara Minerals | 评级下调 | 逻辑弱化 | 面临超25亿澳元P2000项目资本开支风险及价格下行高敏感性。 | Goldman Sachs |
能源服务
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | BKR | Baker Hughes | 逻辑强化 | 数据改善 | Chart收购整合完成,盈利结构转向长周期工业,2027年EBITDA共识存在~3%上行空间。 | Goldman Sachs |
| 看多 | FTI | TechnipFMC | 逻辑强化 | 逻辑强化 | iEPCI 2.0推进,海工业务EBITDA利润率有望在2031年达到~29%。 | Goldman Sachs |
| 观察偏多 | SLB | Schlumberger | 逻辑弱化 | 数据改善 | 中东活动放缓导致2026-2028年EBITDA预测下调~5%,但长期受益拉美与数字化。 | Goldman Sachs |
半导体设备与材料
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 688072 CH | Piotech | 首次覆盖 | 评级上调 | 首次覆盖,买入评级,目标价913元。PECVD/ALD/键合设备供应商,存储设备敞口高。 | Nomura |
| 看多 | 688012 CH | AMEC | 恢复覆盖 | 评级上调 | 恢复覆盖,买入评级,目标价480元。刻蚀与MOCVD设备龙头。 | Nomura |
| 看多 | ACMR US | ACM Research | 恢复覆盖 | 评级上调 | 恢复覆盖,买入评级,目标价118美元。清洗与ECP设备供应商。 | Nomura |
| 看多 | 002371 CH | NAURA | 恢复覆盖 | 评级上调 | 恢复覆盖,买入评级,目标价900元。平台型设备商,估值基准。 | Nomura |
后续观察清单
- 低收入EM国家贸易逆差占外汇储备比例:为什么要看它,因为触及50%临界点可能引发资本管制或债务重组,直接切断中国出口吸收渠道,验证出口可持续性风险。
- 人形机器人整机厂商ASP与毛利率:为什么要看它,因为S-4/IPO披露将迫使行业财务透明化,验证规模化制造能力与盈利路径,是财务纪律落地的核心指标。
- PLS P2000项目最终投资决策(FID):为什么要看它,因为超25亿澳元项目若推进将加剧FCF压力与债务风险,若推迟则可能释放短期现金流,直接影响锂矿股估值逻辑。
- BKR Chart整合进展与IET订单转化:为什么要看它,因为这是BKR盈利增长与防御性逻辑的核心验证点,决定其能否实现10%的合并EBITDA CAGR。
- 美国FCC禁令执行力度及Q4中国对美机器人出口量价:为什么要看它,因为8月出口量逆势增长但ASP骤降,需确认是短期订单前置还是长期结构切换,评估政策对出海企业盈利能力的实质影响。
- 2026年12月IMO净零框架会议结果:为什么要看它,因为若通过,环保法规驱动造船需求占比可能从15%上调,加速替代燃料船舶订单,影响造船周期长度与瓦锡兰等供应商收入。
- ESMO 2026关键III期临床数据读出:为什么要看它,因为直接决定ADC及双抗药物获批路径、医保谈判筹码及license-out交易估值,是中国Biotech估值重估的核心催化剂。