覆盖研报日期:2026-10-09
- 亚洲正进入由AI、能源和国防驱动的资本支出超级周期:摩根士丹利预计2026-2030年亚洲资本支出将以7%复合年增长率增长,远超2023-25年2.5%的增速,成为主导性投资主题。
- AI基础设施需求强劲但测试环节仍是规模化瓶颈:摩根士丹利分析显示CPO供应链测试环节标准化程度低,自动化困难,但WIN Semi等测试设备供应商将受益于NVLink规模扩展带来的阶跃式增长。
- 全球利率冲击持续发酵,资金从新兴市场向美国资产分流:野村数据显示韩国散户单周净买入13亿美元美国资产,台湾投资者净买入6.1亿美元美元债券ETF,资金流向分化加剧。
- 中国房地产国庆销售表现鼓舞人心但库存压力仍显著:新房网签量同比增长34%,但库存月数维持在27.0个月高位,开发商估值分化明显,国企表现优于民企。
- AI电力约束成为新瓶颈,将重塑半导体竞争格局:摩根士丹利量化显示2026-2028年美国面临32吉瓦净电力短缺,英伟达和博通因高能效优势受益,下游组件面临更大风险。
- 跨日期强化:相比前期AI电力约束成为新瓶颈趋势,本日更突出亚洲资本支出超级周期的启动,以及AI基础设施需求在测试环节面临的规模化挑战。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 101 |
| 重点覆盖报告 | 18 |
| 覆盖机构 | 摩根士丹利、高盛、野村、摩根大通、贝恩斯坦、美银 |
| 完整报告摘要 | 18 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、半导体、房地产、消费、能源 |
宏观、策略与大类资产配置
全球资金流向呈现结构性分化,亚洲新兴市场面临外资流出压力,但AI资本支出超级周期为亚洲股市提供结构性支撑。 机构普遍认为资金从新兴市场向美国资产分流趋势延续,同时利率环境对风险资产构成系统性压力。
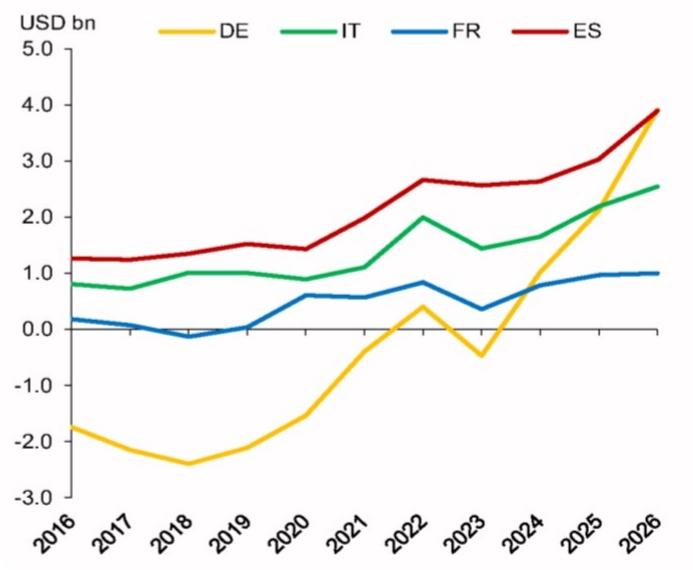
- 利率政策路径分化加剧:高盛分析显示高利率将对美国经济增长产生约0.2个百分点拖累,若当前利率水平持续,拖累将超过0.5个百分点。美联储预计12月再加息一次后从2027年下半年开始降息,10年期国债收益率将从当前5.3%降至2027年底4.4%。投资含义是美债收益率见顶预期支撑长期久期。
-
汇率与资金流结构性分化:野村数据显示外资持续流入美国股债基金(单周6.56亿美元),而新兴市场基金遭遇2.73亿美元流出。韩国散户单周净买入13亿美元美国资产,台湾投资者净买入6.1亿美元美元债券ETF。投资含义是资金从新兴市场向美国资产分流,后续验证变量为亚洲投资者配置行为的持续性。
-
权益策略与估值压力:高盛全球周报显示欧洲股市对利率敏感性极高,德国10年期国债收益率与STOXX 600的6个月相关性达-0.7,为1990年代末以来最低。每10个基点收益率上升对应STOXX 600约1-1.2%下跌。投资含义是欧洲股市估值面临持续压制。
-
商品与能源通胀风险:高盛维持对铜的积极看法,认为供应约束和政策驱动的贸易错位将继续收紧实物铜市场,支撑价格和区域溢价。铜价预测上调至2026年第四季度6.40美元/磅。投资含义是工业金属受益于供应约束。
主要来源:高盛《US ECONOMICS ANALYST:How Will Higher Rates Affect the US Economy?-261005》;野村《FX Insights:Weekly foreign inflows into US portfolio funds contrast with outflows from EM portfolio funds-261005》;高盛《GLOBAL WEEKLY KICKSTART:Rising Yields Challenge Earnings Strength-261005》;高盛《EUROPE METALS & MINING:Constructive on copper; looking through a softer SepQ-261005》
主线和热点
亚洲资本支出超级周期启动,AI、能源、国防成三大驱动力
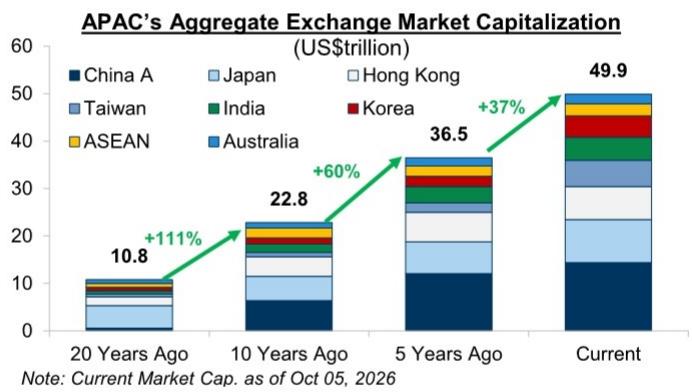
摩根士丹利认为亚洲新兴市场正进入由AI、能源和国防支出驱动的资本支出超级周期,预计2026-2030年将以7%复合年增长率增长。 这一超级周期将重塑亚洲股市结构,推动相关产业链公司业绩增长。
关键数据方面,能源相关投资预计以9%复合年增长率增长,成为最重要驱动力。AI超大规模支出预计将从当前约800亿美元增至2030年4000亿美元,增长5倍。投资组合应集中于半导体/存储器、科技硬件、工业/资本品、材料和能源等资本支出相关领域。
机制解释是全球AI发展、能源转型需求和地缘政治紧张推动结构性资本支出需求,企业加大在数据中心、半导体制造、可再生能源、核能和防务装备上的投资。共识与分歧在于,摩根士丹利对中国/香港市场看法更为悲观,已下调目标价因通缩压力持续。
主要来源:摩根士丹利《Asia EM Equity Strategy 2026 October Update – Retain Capex vs. Consumer Preference-261007》
AI基础设施测试环节成规模化瓶颈,设备供应商迎阶跃式增长机遇
摩根士丹利分析显示CPO供应链测试环节仍是规模化关键瓶颈,整个CPO测试流程尚未最终确定,但测试设备需求将在NVLink规模扩展中迎来阶跃式增长。 测试环节标准化程度低限制了自动化进程,但为测试设备供应商创造投资机会。
关键数据显示,台积电光学引擎实际出货量预测2027年1773万单位,2028年7387万单位。FOCI在英伟达业务依赖度急剧上升,但市场份额预期从35%降至8-10%。测试设备需求将迎来阶跃式增长,因NVLink连接相比交换机连接需要更多测试设备投入。
机制解释是随着CPO从试点转向大规模部署,测试环节成为产能扩张的关键制约因素。整个CPO测试流程包含5个插入测试阶段,每个阶段测试内容和技术要求不同,目前标准尚未统一。共识与分歧在于摩根士丹利对FOCI持谨慎态度,与部分券商的乐观观点形成对比。
主要来源:摩根士丹利《Greater China Technology Semiconductors Time to revisit CPO and its testing packaging supply chain-261008》
中国央行坚持市场化汇率机制,拒绝通过快速升值解决贸易失衡
中国央行明确表态人民币汇率由市场驱动,拒绝承认低估和竞争性贬值指控,认为全球失衡需结构性改革而非汇率调整解决。 这一立场直接影响人民币汇率走势预期,决定中国如何应对国际社会对贸易顺差的压力。
关键数据显示,2025年中国对美贸易顺差达1.2万亿美元创新高,对欧盟顺差从2020年1320亿美元增至2025年2920亿美元。IMF估算人民币低估幅度约20%,成为施压升值的重要依据。2026年1-8月中国对欧盟月均贸易顺差约300亿美元。
机制解释是央行认为资本流动比贸易余额更能影响汇率,结构性改革比汇率调整更能解决失衡。央行认为汇率与经常账户无直接线性关系,韩国日元贬值但有顺差,美元强势但有逆差。共识与分歧在于央行明确表示即使有巨额经常账户顺差,资本流出也会抵消升值压力,这与传统汇率理论形成鲜明对比。
主要来源:野村《Asia Insights:China: The PBoC's stance on RMB and global imbalances-261008》
中国石化需求疲软主要由短期去库存驱动,不具备可持续性
高盛分析显示中国石化行业石油需求下降主要由下游去库存驱动(占73%),而非原料切换,这一疲软状况不可持续,预计将在未来几个月反弹。 这将减少对中国需求疲软平衡全球石油市场的贡献。
关键数据显示,2026年二季度中国石化用油需求同比下降0.40百万桶/日,其中73%来自石化产品产量减少,仅19%来自油煤切换,8%来自石脑油乙烷切换。近三分之一的二季度需求下降已在8月逆转。油煤切换空间有限,煤化工产能仅为油化工五分之一且利用率已很高。
机制解释是通过微观工厂层面数据分析各因素对需求下降的贡献度,发现生产端因素占绝对主导,说明需求疲软主要由库存调整驱动。即使油价上涨,煤化工替代规模也有限,因煤化工处理成本高于石油化工。共识与分歧在于这与市场认为能源替代效应将可持续减少中国油需求的观点相矛盾。
主要来源:高盛《Oil Analyst:China Petchem Oil Demand Weakness Likely Mostly Unsustainable-261008》
大类分类扫描
宏观与大类资产
全球利率环境正对风险资产构成系统性压制,特别是对利率敏感的欧洲股市。 高盛分析显示德国10年期国债收益率每上升10个基点,STOXX 600下跌约1.2%,欧洲股市对利率敏感性达到近三十年最严重水平。主要来源:高盛《GLOBAL WEEKLY KICKSTART:Rising Yields Challenge Earnings Strength-261005》
地缘、贸易与航运
中国贸易顺差持续扩大,面临通过汇率调整缓解失衡的外部压力。 2025年中国对美贸易顺差达1.2万亿美元创新高,对欧盟顺差从2020年1320亿美元增至2025年2920亿美元。主要来源:野村《Asia Insights:China: The PBoC's stance on RMB and global imbalances-261008》
权益市场与资金流
外资持续流入美国资产,资金从新兴市场向美国资产分流趋势延续。 2026年9月28日至10月2日期间,外资流入美国股债基金总额达6.56亿美元,新兴市场基金遭遇2.73亿美元资金流出。主要来源:野村《FX Insights:Weekly foreign inflows into US portfolio funds contrast with outflows from EM portfolio funds-261005》
产业主题与板块
半导体设备公司将在财报季大幅超预期,WFE运行率将超越2000亿美元。 摩根士丹利分析显示8月半导体销售强劲增长,DRAM销售额同比增长387.7%,NAND销售额同比增长540.8%。主要来源:摩根士丹利《Semiconductors Weekly SPE Earnings Thoughts & August SIA-261005》
地产、消费与内需
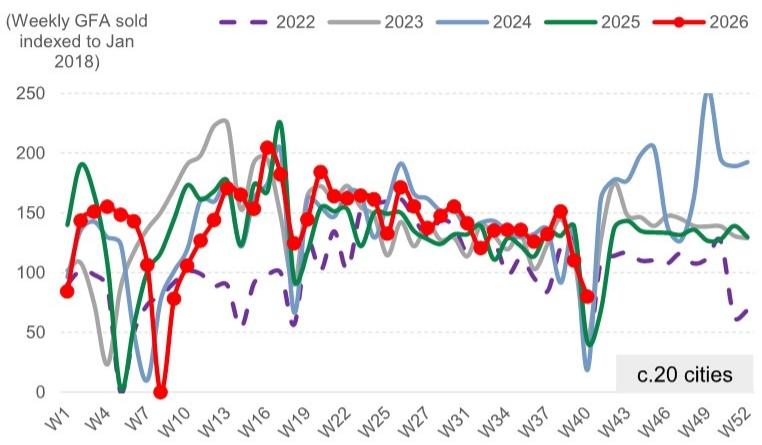
中国房地产市场在国庆假期期间表现鼓舞人心,新房销售量同比增长34%,进入"银十"传统旺季。 但库存压力仍然显著,库存月数维持在27.0个月的高位。主要来源:高盛《CHINA PROPERTY WEEKLY WRAP:Week 40 Wrap primary volume inspiring entering the Silver” October-261009.pdf》
商品、能源与资源品
中国石化行业石油需求疲软主要源于生产端去库存化,而非原料替代。 研究发现,2026年二季度中国石化用油需求下降中,73%来自石化产品产量减少,仅19%来自油煤切换。主要来源:高盛《Oil Analyst:China Petchem Oil Demand Weakness Likely Mostly Unsustainable-261008》
机构观点之间的共识与分歧
共识1: 全球利率环境对风险资产构成系统性压力,特别是对利率敏感的欧洲股市和成长股。高盛、摩根士丹利等机构均认为高利率将抑制经济增长和股市表现。
共识2: AI资本支出周期正在重塑全球资本配置格局,AI相关发行人占美国投资级总供应量的四分之一,推动半导体、数据中心等产业链需求强劲增长。
分歧1: 对中国汇率政策的看法存在分歧。中国央行认为贸易顺差与汇率无直接线性关系,拒绝通过快速升值解决贸易失衡,而国际社会普遍认为人民币低估是造成顺差的重要原因。
分歧2: 对AI需求可持续性的判断存在分歧。相比市场对AI需求见顶的担忧,部分机构更乐观地看待需求持续性,认为AI投资正接近宏观边界条件但需求仍然强劲。
个股与公司边际变化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | 3363.TWO | FOCI | 逻辑弱化 | 评级下调 | 从超配降级至均等权重,因FAU市场竞争加剧 | 摩根士丹利《Greater China Technology Semiconductors Time to revisit CPO and its testing packaging supply chain-261008》 |
| 看多 | 3105.TWO | WIN Semi | 逻辑强化 | 评级上调 | 从减持上调至均等权重,因CPO测试设备需求将迎阶跃式增长 | 摩根士丹利《Greater China Technology Semiconductors Time to revisit CPO and its testing packaging supply chain-261008》 |
| 看多 | 3711.TW | ASE | 逻辑强化 | 维持评级 | 维持超配评级,因OSAT环节仍具稀缺性 | 摩根士丹利《Greater China Technology Semiconductors Time to revisit CPO and its testing packaging supply chain-261008》 |
| 看多 | VLO | Valero Energy | 数据改善 | 目标价上调 | 目标价上调至496美元,因全球炼油基本面紧俏 | 高盛《Americas Energy: Oil Refining: Refreshing Estimates Ahead of 3Q Results》 |
| 看多 | MPC | Marathon Petroleum | 数据改善 | 目标价上调 | 目标价上调至519美元,因规模优势和中游分配支持 | 高盛《Americas Energy: Oil Refining: Refreshing Estimates Ahead of 3Q Results》 |
| 看多 | DINO | HF Sinclair | 数据改善 | 目标价上调 | 目标价上调至142美元,因小盘股风险收益吸引力 | 高盛《Americas Energy: Oil Refining: Refreshing Estimates Ahead of 3Q Results》 |
后续观察清单
-
亚洲资本支出超级周期实际落地情况:为什么要看它,因为摩根士丹利预计2026-2030年亚洲资本支出将以7%复合年增长率增长,实际投资进度将验证AI、能源、国防三大驱动力的持续性。
-
CPO测试标准化进程:为什么要看它,因为摩根士丹利认为测试环节仍是CPO规模化关键瓶颈,标准化程度提升将推动自动化进程,加速CPO规模化。
-
人民币汇率政策执行情况:为什么要看它,因为央行明确表态人民币汇率由市场驱动,实际干预频次和幅度变化将验证市场化汇率机制的坚持程度。
-
中国石化库存去化进度:为什么要看它,因为高盛分析显示石化需求下降主要由去库存驱动,库存去化接近极限将推动需求反弹。
-
美国数据中心电力短缺缓解进度:为什么要看它,因为摩根士丹利量化显示32吉瓦净电力短缺将重塑半导体竞争格局,实际缓解程度将验证英伟达和博通的高能效优势能否持续。
-
外资流向亚洲市场的持续性:为什么要看它,因为野村数据显示资金从新兴市场向美国资产分流,持续性将影响亚洲股市表现和估值水平。
-
AI相关债券发行实际进度:为什么要看它,因为摩根士丹利预测2027年AI相关债务发行将达4200亿美元,实际发行情况将验证AI融资需求对信用市场供应的推动作用。