覆盖研报日期:2026-10-10
- 宏观与大类资产:2027年全球信用违约风险高度集中于尾部(CCC级)与特定行业,而非系统性危机;区域配置出现结构性反转,看好美元高收益债优于欧元,但欧元杠杆贷款优于美元。 这一判断基于再融资成本上升与LMEs操作拉长违约周期的机制,提示投资者关注回收率下行带来的实际损失恶化。
- 最强主线:AI半导体需求在云厂商资本开支驱动下持续扩张,台积电凭借CoWoS产能与先进制程定价权实现盈利结构升级,联发科因切入Google TPU供应链迎来估值重塑。 产业链利润向上游芯片与先进封装环节集中,中国本土AI算力需求亦推动国产替代标的订单增长。
- 产业主题:光伏产业链供给纪律显著改善,多晶硅开工率降至30%附近支撑价格企稳,利润向中下游组件与玻璃环节迁移;欧盟拟对PHEV实施关税配额,倒逼中国车企加速欧洲本土化产能布局。
- 资金流向:9月外资主动基金转为净流出并大幅向金融防御板块调仓,南向资金显著回流与国家队ETF小幅托底形成对冲,市场呈现内外资金分化与风险偏好谨慎整固格局。
- 主要风险/验证点:法国2027年预算案投票(10月20日及27日)可能加剧财政担忧并打压欧元;美国FCC限制中国实验室测试电子产品的投票(10月29日)构成潜在科技摩擦风险。
报告统计
| 源素材数量 | 重点覆盖报告 | 覆盖机构 | 完整报告摘要 | 公司/个股信号 | 主要覆盖方向 |
|---|---|---|---|---|---|
| 45 | 20 | Goldman Sachs, Morgan Stanley, Nomura, J.P. Morgan, Deutsche Bank, Bernstein, BofA Securities, Barclays | 20 | 1 | 宏观策略、AI半导体、全球信用、光伏新能源、消费原材料 |
宏观、策略与大类资产配置
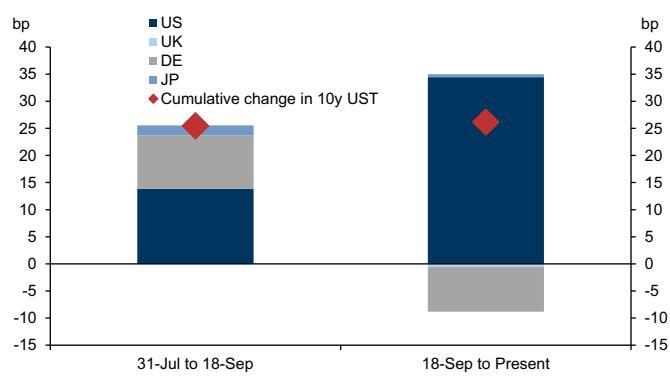
本日宏观与大类资产的核心变化在于全球信用风险的结构性分化与美债收益率的技术性见底。高盛明确指出,2027年违约风险并非广泛扩散,而是高度集中于资本结构薄弱的尾部发行人(CCC级)及软件/科技服务板块;同时,美债收益率近期飙升主要由情绪与技术面驱动,随着MBS凸性归零及资管久期敞口削减,技术性抛压已出清,建议战术性做多久期。
利率与央行路径: 美联储预计10月暂停加息,12月进行最后一次25bp加息。尽管核心PCE仍近3%,但PCE年度数据修订大幅下调通胀读数构成“鸽派惊喜”,且长端利率上升未被FOMC视为政策紧缩的完全替代品。然而,AI资本开支与地缘能源价格构成结构性上行风险,支撑“higher for longer”环境。后续需验证10月CPI/PPI数据及FOMC官员对AI通胀的表态。
汇率与资金流: 人民币升值趋势由贸易顺差与企业结汇行为主导,已脱离传统利差定价框架(中美2年期利差走阔至3.2pp但人民币仍升值)。央行声明旨在回应欧美批评并管理升值节奏,年末外交会议与季节性结汇可能引发短期超调。另一方面,美元强势支撑依然完整,高油价与美债收益率上行构成核心支撑,法国预算案投票是短期最大下行风险。
权益策略与风格: A-H轮动模型提示未来三个月港股相对A股有望温和跑赢,主要得益于南向资金持续流入(9月净流入77亿美元)与HSTECH指数12月扩容至50只成分股的流动性改善。美股方面,2027年股权净供给将创2000年以来新高,但强劲的企业回购(预计1.7万亿美元)与家庭/外资流入将有效吸收供给,牛市格局不变。
商品与信用: 全球高收益债与杠杆贷款违约率预计温和上升,但回收率趋势性下行(美元HY回收率降至~$30)将放大实际损失。配置上建议超配美元信用优于欧元,但在杠杆贷款中偏好欧元,并看好CLO夹层优于杠杆贷款。
主要来源:Goldman Sachs《Global Credit Trader:2027 Default Rates:Higher Risk Within The Left Tail-261009》;Goldman Sachs《GLOBAL RATES TRADER:Establishing a Foothold-261009》;Nomura《US Economic Weekly:Cooling inflation to seal the October pause-261009》;Goldman Sachs《China: PBOC defends its FX policy amid growing external pressures-261009》
主线和热点
AI半导体需求高景气,台积电先进封装与联发科TPU供应链重塑估值
结论:超大规模云厂商资本开支驱动AI半导体需求持续扩张,台积电凭借CoWoS产能瓶颈与先进制程定价权实现盈利结构升级,联发科因深度参与Google TPU供应链迎来从手机SoC向AI定制芯片核心供应商的估值重塑。
关键数据显示,全球超大规模云厂商资本开支预计2027/2028年达1.5-1.6万亿美元,直接拉动AI GPU与定制ASIC需求。台积电AI半导体收入占比预计2026年超30%,2029年达60%,并有望在2027年上调先进制程晶圆价格5-10%。CoWoS总需求2027年预计达250万片,HBM需求达440亿Gb。联发科通过COT模式承接Google TPU v8t/v9订单,2029年TPU相关收入有望突破700亿美元。
机制上,AI芯片性能提升高度依赖先进封装(CoWoS)与高带宽内存(HBM),台积电主导产能扩张并获得定价权。同时,CSP为优化TCO加速自研ASIC,联发科等厂商切入I/O Die与子系统整合,价值量显著提升。此外,DeepSeek等低成本推理模型激发中国本土AI算力需求,推动中芯国际、北方华创等国产链订单增长。
共识与分歧在于,部分观点担忧AI ASIC挤压GPU份额,但报告验证GPU与ASIC将并行放量,且NVIDIA Vera CPU推动Agentic AI算力需求,CPU编排TAM在2026-2030年CAGR达251%。
后续观察变量包括台积电3Q26业绩与4Q26指引、CoWoS产能扩张至260kwpm进度,以及NVIDIA芯片价格上调落地情况。
主要来源:Morgan Stanley《Investor Presentation Global China AI Semis TSMC MediaTek Preview, China CoWoS Memory, CPO NPO-261009》
全球信用风险左尾集中,美元HY与欧元LL具备相对价值
结论:2027年全球高收益债与杠杆贷款违约风险并非系统性扩散,而是高度集中于资本结构薄弱的尾部发行人(CCC级)及软件/科技服务板块;区域与资产偏好出现交叉反转,建议超配美元高收益债优于欧元,但欧元杠杆贷款优于美元。
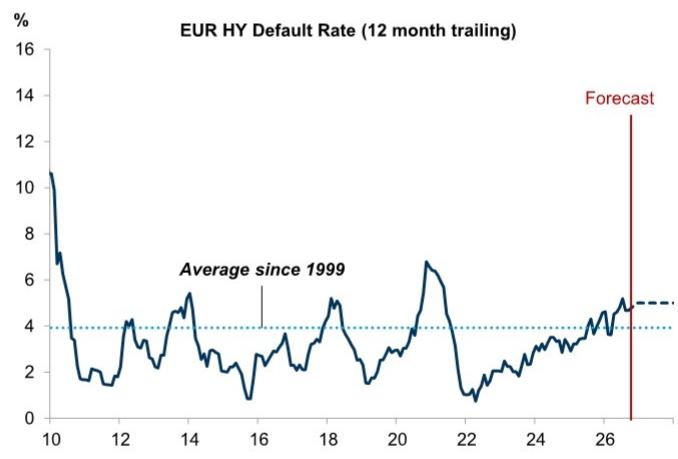
事实层面,高盛预测2027年美元高收益债违约率温和升至4%,略低于长期均值;欧元高收益债因到期墙更陡峭且能源/消费板块集中,违约率将维持在5%的较高水平。杠杆贷款方面,美元市场受软件与科技服务板块拖累及浮动利率传导,违约率预计维持在5%;欧元贷款违约率将升至4%。
机制解释指出,全球收益率与信用利差双升推高再融资全在成本,尤其对尾部发行人形成双重逆风。债务管理操作(LMEs)常态化将拉长违约周期并推高“重复违约者”比例,叠加回收率趋势性下行(美元HY回收率从2022年的$48降至~$30),实际损失率将恶化。
分歧在于,市场共识可能担忧广泛性违约周期,但本报告明确风险高度集中;部分观点认为LMEs有效化解风险,但报告指出其仅推迟违约并推高重复违约率。
后续验证变量包括2028-2029年杠杆贷款到期墙定价(交易价格低于80美分的比例)、ECB与Fed货币政策路径对浮动利率贷款利息负担的传导,以及季度回收率数据更新。
主要来源:Goldman Sachs《Global Credit Trader:2027 Default Rates:Higher Risk Within The Left Tail-261009》
光伏供给纪律改善支撑再平衡,欧盟PHEV配额倒逼本土化
结论:多晶硅环节通过行业协同减产与枯水期成本约束实现供给纪律改善,叠加组件端需求边际回暖,光伏产业链正从底部走向再平衡;欧盟拟对中国PHEV实施关税配额(TRQ),短期压制出口增速,但加速中国车企欧洲本土化产能布局,中长期影响中性。
光伏方面,多晶硅10月排产环比下降20%至95.6kt,行业开工率降至约29%,旨在消化约30万吨过剩库存。价格方面,棒硅/颗粒硅较7月底部反弹30%+,短期有望维持在40元/kg上方。产业链利润迁移呈现上游承压、中游磨底、下游相对稳健的格局,光伏玻璃因冷修力度大、库存去化明确,盈利弹性可能率先释放。
汽车方面,欧盟拟采用关税配额(TRQ)机制限制中国PHEV进口,相比单纯关税更具限制性。但由于中国主要车企对欧PHEV销量占集团总销量比例极低(2%-5%),整体盈利敞口可控。测算显示,欧洲本土化生产在产能爬坡后,凭借节省的关税与物流成本,单车盈利可媲美甚至优于出口模式。
后续观察变量包括多晶硅行业实际开工率是否维持在30%附近、欧盟最终TRQ配额规模及车企间分配机制,以及中国车企欧洲工厂实际投产进度。
主要来源:Deutsche Bank《China Solar Sector:Improving supply discipline supports market rebalancing-261008》;Bernstein《Asian Autos Global Autos: EU proposing higher trade barriers on Chinese hybrids Our thoughts-261009》
大类分类扫描
a. 宏观与大类资产
结论:美债收益率技术性抛压出清,建议战术性做多久期;法国预算案投票是短期最大风险。 - 技术面看,MBS指数凸性已接近零,资管机构久期敞口自9月以来已削减约400-450亿美元10年期等值,进一步凸性抛压风险显著下降。 - 外资官方美债持仓下降实为美元走强下的被动外汇干预,而非结构性主动抛售,缓解长端美债风险溢价。 - 德债(Bunds)具备多条收益率下行路径,表现将优于其他欧洲主权债,受益于避险资金流入与欧元区融资条件收紧。 来源:Goldman Sachs《GLOBAL RATES TRADER:Establishing a Foothold-261009》
b. 地缘、贸易与航运
结论:欧盟拟对中国PHEV实施关税配额,加速中国车企欧洲本土化;光模块若面临65%美国成分门槛,头部厂商业务连续性受影响有限。 - 欧盟拟议的IAA法案要求70%欧盟原产地含量,进一步强化“欧洲制造”门槛。 - 若美国对光模块实施“美国成分占比超65%方可豁免禁令”的规则,中国头部光模块厂(中际旭创、新易盛)可通过增加美国芯片采购满足条件,但BOM成本上升,利润向上游美国芯片商迁移。 来源:Bernstein《Asian Autos Global Autos: EU proposing higher trade barriers on Chinese hybrids Our thoughts-261009》;Nomura《Global AI Trend Tracker:What if US content reaches 65% of transceiver BOM cost?-261009》
c. 权益市场与资金流
结论:9月外资主动基金转为净流出并防御性调仓,南向资金与国家队ETF提供流动性缓冲。 - 外资录得18亿美元净流出,终结连续两月流入,行业配置从资本品、材料转向银行、保险与医药。 - 南向资金单月大幅增至77亿美元,国家队ETF在8月净卖出后转为9月净买入12亿美元。 - 公共部门SAA再平衡预计10月带来约220亿美元全球股票净卖出压力(亚洲约90亿美元),构成短期流动性逆风。 来源:Morgan Stanley《China Equity Strategy:China HK Flows and Positioning Monthly Tracker – September 2026-261008》;Goldman Sachs《EM WEEKLY FUND FLOWS MONITOR:Foreign selling continues led by Korea India while Brazil saw strong inflows post First Round Elections...-261009》
d. 产业主题与板块
结论:AI半导体需求高景气,光伏供给改善,运动服饰进入去库周期。 - AI半导体:台积电AI收入占比提升,联发科TPU收入预期达700亿美元。 - 光伏:多晶硅开工率降至29%,价格企稳;光伏玻璃冷修力度大,盈利弹性率先释放。 - 运动服饰:全球行业进入库存调整期,2027年Q1前需求谨慎;Adidas、On、Hoka表现优于Nike,后者复苏依赖新品创新。 来源:Morgan Stanley《Investor Presentation Global China AI Semis TSMC MediaTek Preview...-261009》;Deutsche Bank《China Solar Sector:Improving supply discipline supports market rebalancing-261008》;Bernstein《U.S. Apparel & Specialty Retail Global Sportswear: Current trends in US, Europe and China (October channel checks)-261009》
e. 地产、消费与内需
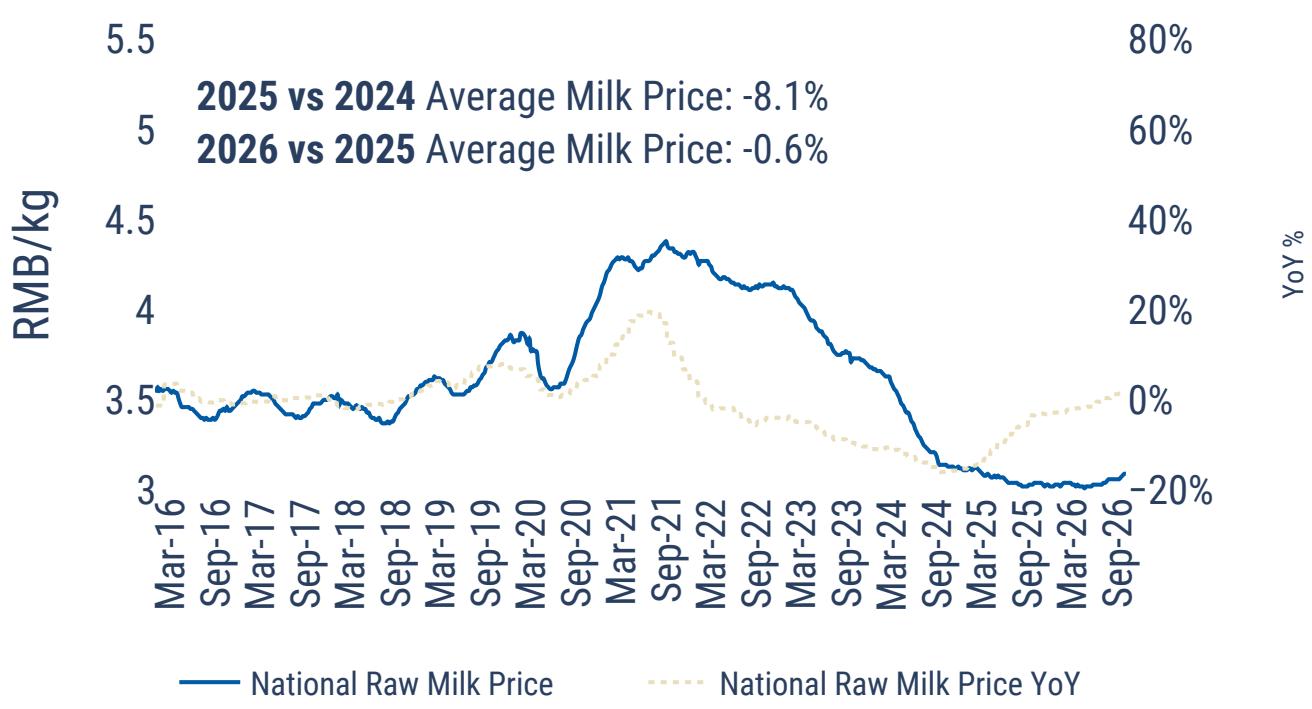
结论:国庆楼市销售反弹为政策驱动短期现象,消费原材料价格分化影响利润率。 - 内地住宅销售受房贷补贴政策刺激,26城二手房成交同比大增59%,但可持续性存疑,需验证后续网签数据。 - 乳制品原奶价格企稳支撑盈利修复;家电与啤酒受铜、铝、大麦成本上行压力,净利润预计受显著拖累。 - 东鹏饮料PET成本锁定但需求疲软,淡季动销成为验证关键。 来源:J.P. Morgan《Mainland China HK Property:First look at Golden Week-261009》;Morgan Stanley《China Consumer: Raw Materials Price Chartbook - Asia Pacific,Raw Material Price Movements (Sept 26) and Stock Implications-261008》
f. 商品、能源与资源品
结论:炼化板块Q3盈利动能强劲,LNG中游受益现货利润改善。 - 裂解价差与重质原油套利维持高位,SMID cap炼厂具备资本回报与SRE期权价值。 - LNG中游(如Venture Global)未签约产能将显著受益于2027年现货LNG利润改善,EBITDA较一致预期存在约37%上行空间。 - 钢铁铝业(Steel Dynamics)铝产能爬坡与HRC价格滞后兑现将推升EBITDA与FCF。 来源:Goldman Sachs《Energy, Utilities & Mining Pulse: Investors Asking: Where Do We See Positive Momentum on Q3 Earnings and Q4 Guidance?-261009》
机构观点之间的共识与分歧
共识: 1. AI基础设施资本开支持续强劲: 多数机构(MS, GS, Nomura)认同云厂商资本开支将在2027-2028年达到峰值,驱动半导体、先进封装及电力设备需求。投资含义是AI硬件供应链(台积电、CoWoS、HBM)具备确定性增长逻辑。 2. 全球利率高位运行抑制风险资产估值: 机构普遍认可美债收益率上行对股市(尤其是欧洲股市和高估值科技股)构成压力,且美联储降息路径缓慢。投资含义是久期策略需谨慎,偏好盈利确定性强或具备防御属性的资产。
分歧: 1. 中国出口与宏观驱动力: 高盛认为中国出口已从“需求驱动”转向“供给驱动”,进口替代效应支撑中期增速;而部分观点(如Barclays)强调AI对中国的宏观拉动主要靠出口,国内投资贡献有限,且AI在中国呈现通缩属性。分歧在于对中国内需复苏潜力和出口可持续性的判断,影响对中概股和人民币资产的配置权重。 2. AI商业化路径与变现模式: BofA指出中国消费端AI订阅变现空间有限,商业化将转向广告/交易转化;而部分市场共识仍期待订阅模式快速放量。分歧在于对AI应用层盈利模式的预期,影响对互联网平台公司ARPU和利润率的预测。
个股与公司边际变化
注:只呈现券商报告中的评级变化、逻辑变化、催化和数据变化,不构成交易建议。
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 2330.TW | 台积电 | 逻辑强化 | 数据改善 | AI半导体收入占比预计2026年超30%,2029年达60%;有望在2027年上调先进制程晶圆价格5-10%。 | Morgan Stanley |
| 看多 | 2454.TW | 联发科 | 逻辑强化 | 催化 | 深度参与Google TPU供应链,2029年TPU相关收入有望达700亿美元,估值逻辑从手机SoC转向AI定制芯片。 | Morgan Stanley |
| 看多 | 3800.HK | GCL Tech | 评级上调 | 逻辑强化 | 多晶硅价格修复及正极材料新业务,估值0.5x P/B,德银短期首选。 | Deutsche Bank |
| 看多 | 2865.HK | Drinda | 评级上调 | 逻辑强化 | 卫星太阳能业务占比快速提升,FY27-28E贡献55-69%利润,具备独立于光伏周期的重估逻辑。 | Deutsche Bank |
| 看空 | 0625.HK | Shein Global | 评级下调 | 逻辑变化 | BofA首次覆盖给予Underperform,预计2026年调整后净利率降至2.5%,受合规与关税成本上升拖累。 | BofA Securities |
| 观察偏多 | 700.HK | 腾讯控股 | 逻辑强化 | 数据改善 | 企业微信用户时长超越钉钉并扩大差距,具备消费与企业AI Agent双赛道优势,被列为首选标的。 | BofA Securities |
后续观察清单
- 法国2027年预算案投票结果(10月20日及27日):为什么要看它,因为若反对派抵制将加剧财政担忧,导致OAT-Bund利差走阔并打压欧元,是短期G10汇率最大风险事件。
- 台积电3Q26业绩与4Q26指引:为什么要看它,因为验证AI半导体收入占比、毛利率指引及先进制程涨价落地情况,直接影响产业链盈利预期。
- 多晶硅行业实际开工率:为什么要看它,因为若开工率回升至35%以上,供给收缩逻辑将被破坏,价格反弹不可持续,需验证光伏再平衡的持续性。
- 美国FCC限制中国实验室测试电子产品的投票(10月29日):为什么要看它,因为潜在中美科技摩擦升级信号,可能扰动半导体与硬件板块风险偏好。
- HSTECH指数12月调样生效前的资金流向:为什么要看它,因为被动资金调仓窗口临近,需跟踪成分股纳入名单与资金流向变化,验证港股科技板块流动性改善逻辑。
- 10月CPI与PPI实际公布值:为什么要看它,因为验证核心CPI 0.227%与核心PCE 0.202%的预测,决定10月FOMC前的市场定价及美联储12月加息概率。
- 东鹏饮料Q4淡季核心SKU动销与渠道库存:为什么要看它,因为验证需求疲软是否持续,判断成本优势能否转化为实际利润,决定短期股价催化剂。