覆盖研报日期:2026-10-12
- 宏观与汇率:人民币升值由微观结汇驱动而非资本流入。 尽管中美利差走阔且美元反弹,但出口商结汇比例从常年的45%跃升至63%,成为支撑人民币汇率的核心力量;央行维持流动性充裕但避免全面降息,长端国债收益率仍有下行空间。
- 最强主线:高性能NAND(HBF)有望突破AI推理“内存墙”。 高盛指出,HBF混合架构可使系统级推理成本降低约30%,但其3.5倍于传统NAND的晶圆消耗系数将显著挤压产能,延长NAND景气周期并可能压制GPU出货量增速。
- 产业主题:中国构建独立AI生态,形成“双寡头”格局。 中国AI资产已分裂为“出口龙头”(受益全球Capex)与“国内冠军”(受益政策内需)两类;在电力、光模块及物理AI应用层具备全球竞争力,但在先进制程上仍存代际差距。
- 消费与出海:欧盟混动配额限制短期承压,本土化是长期胜负手。 欧盟拟将中国混动进口配额减半至年均40万辆,但模型显示欧洲本地生产的单位经济效益在成熟期可优于出口模式,利好加速建厂的比亚迪与吉利。
- 主要风险/验证点: 需密切关注非OECD商业库存变动对油价公允价值的扰动,以及美国30年期国债收益率是否站稳5.5%以上,这将决定全球估值因子的进一步压缩风险。
报告统计
| 指标 | 数值/内容 |
|---|---|
| 源素材数量 | 42 |
| 重点覆盖报告 | 15 |
| 覆盖机构 | Goldman Sachs, Bernstein, J.P. Morgan, UBS, Nomura, Barclays |
| 完整报告摘要 | 15 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | AI半导体与存储、全球宏观与汇率、新能源车与电池、储能(ESS)、消费电子与硬件 |
宏观、策略与大类资产配置
本日宏观与大类资产的核心特征是“汇率与基本面的背离”以及“利率对估值因子的结构性压制”。尽管国内需求疲软促使政策适度宽松,但强劲的出口结汇支撑人民币在美元走强背景下依然升值;同时,美日长端收益率飙升导致全球权益市场出现狭窄的AI主题动量反弹,而质量(Quality)与估值(Valuation)因子普遍承压。
1. 人民币汇率:微观结汇行为颠覆传统利差逻辑 * 事实与机制: 9月底USD/CNY升至6.70,尽管同期DXY反弹2%且中美利差走阔。核心驱动力并非资本流入,而是出口商结汇比例从常年的45%大幅跃升至63%。央行通过中间价和口头指引管理升值节奏,防止单边预期过度积累。 * 投资含义: 传统基于利差的汇率预测模型失效,贸易顺差和微观主体行为成为主导。这支持了人民币资产的短期稳定性,但需警惕年底季节性结汇高峰带来的超调风险。 * 后续验证: APEC和G20峰会期间的中美互动,以及11-12月的实际结汇数据。
2. 利率与债券:货币政策“适度宽松”但不降息,长债牛市延续 * 事实与机制: 为实现全年增长目标,政策层推出PSL降息等定向工具,但受限于银行净息差,全面降息概率低。银行间流动性稳定(DR007 < 1.40%),推动10年期国债收益率降至1.68%,曲线趋平。 * 投资含义: 固收投资者应继续做多长端国债,收益率曲线趋平交易将持续。权益市场中,高利率环境(美30年期>5.5%)持续压制估值扩张,导致美股上涨高度集中于AI主题,非AI板块面临估值和质量的双重挤压。 * 后续验证: 2027年超长期特别国债的发行计划,以及美国30年期国债收益率能否站稳5.5%。
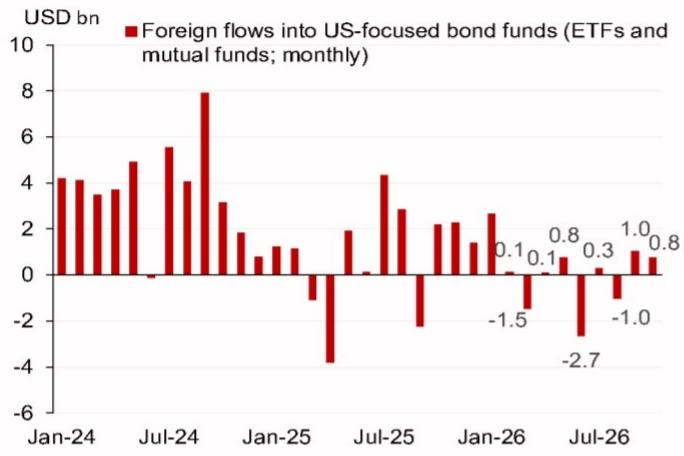
3. 全球资金流:外资加速涌入美股,EM资金流向逆转 * 事实与机制: 10月上旬外国资金净流入美国焦点基金达35亿美元,其中美股基金流入29亿美元。与此同时,新兴市场(EM)ETF资金流向由出转进,单周净流入3.31亿美元。 * 投资含义: 美股的赚钱效应仍在吸引全球配置资金,但EM资金的回流表明全球风险偏好并未完全极化,存在多元化配置需求。 * 后续验证: 韩国散户及台湾投资者对美国资产的持续买入行为。
主要来源:Goldman Sachs《China FX Rates Monitor: Measured Easing, Resilient CNY and Low Rates-261011》;J.P. Morgan《Global Factor Performance Summary:September 2026 AI Reassessment Meets Long End Yields Surge-261012》;Nomura《FX Insights:Foreign inflows into US portfolio assets remained robust amid US equities outperformance-261012》
主线和热点
HBF混合内存架构重塑AI推理成本与NAND供需格局
结论: 高性能NAND(如HBF)通过混合内存架构有望突破AI推理“内存墙”,在显著降低超算中心推理成本与CapEx的同时,重塑NAND供需格局并延长行业景气周期。这一技术变革对纯DRAM/HBM厂商构成边际利空,但对NAND原厂及先进封装环节利好。
- 关键数据/事实: HBF单栈容量达512GB,顺序读取带宽逼近HBM4,可使系统级推理成本降低约30%。乐观情景下,2028年HBF渗透率达50%将带来约1500亿美元TAM。更重要的是,HBF单位容量晶圆消耗量为传统NAND的3.5倍,即使比特份额仅占4%,也将占用超9%的晶圆产能。
- 机制解释: AI推理负载向长上下文迁移,KV Cache激增导致内存容量瓶颈。HBF通过TSV与UCIe互连堆叠3D NAND,填补HBM与SSD间的层级空白。混合架构(HBM负责实时解码,HBF负责静态权重与KV Cache)优化负载分配,提升GPU利用率,从而减少同等吞吐量所需的GPU数量。
- 共识与分歧: 市场普遍预期AI将无限拉动HBM需求,但本报告指出混合架构下HBM容量需求可能见顶,甚至引发“降规”趋势,削弱Micron等侧重HBM厂商的定价权。同时,GPU出货量增速可能因系统效率提升而结构性放缓,这与“算力需求线性增长”的共识存在分歧。
- 后续观察变量: CY27 HBF商业样品出货进度与定价($/GB);实际推理负载中KV Cache的读写比例波动;超算厂商(Alphabet, Meta等)对HBF混合架构的采购指引。
主要来源:Goldman Sachs《Global Technology:Semiconductors Memory:High performance NAND could help crumble the AI _memory wall” while driving meaningful CapEx savings-261012.pdf_; filename_=utf-8''Goldman Sachs-Global Technology:Semiconductors》
全球EV销量停滞但电池需求结构性走强,LFP加速出海
结论: 2026年8月全球电动车销量因中美政策退坡而停滞,但电池需求增速(+15% YTD)显著跑赢整车销量(+4% YTD),主因是单车带电量提升及BEV占比提高。同时,LFP技术在非中国市场渗透率翻倍,重塑全球供应链格局。
- 关键数据/事实: 8月全球xEV销量同比持平(176万辆),但电池需求同比+9%。非中国市场LFP装机占比从16%跃升至31%。CATL全球市占率巩固至38%,而韩系电池厂(LGES, SDI)因美国产能利用率不足,销量同比大幅下滑。
- 机制解释: 车企为提升续航与产品力,持续增加单车电池包容量,使得电池总装机量(GWh)增速脱离整车销量增速束缚。海外车企为降本引入LFP路线,中国厂商凭借成本优势与技术迭代(如CTP、快充)快速响应,挤压了依赖NMC的韩系厂份额。
- 共识与分歧: 市场此前聚焦BEV关税,对混动的政策风险定价不足。本报告指出LFP在海外的快速渗透是一个结构性拐点,直接利空海外NMC正极厂商,利好中国LFP供应链。
- 后续观察变量: 9-10月美国EV销量同比数据以验证低基数效应;欧洲主流车企LFP车型定点与量产进度;韩系电池厂ESS订单签约与产能利用率数据。
主要来源:Bernstein《Global Energy Storage:EV TRACKER August 2026: China EV sales stall despite diesel spike-261012》
中国AI生态形成“双寡头”格局,建议双轨配置策略
结论: 全球AI格局正演变为中美“双寡头”体系,中国已构建起涵盖电力、基础设施及物理应用的内部循环AI生态。建议通过“出口龙头”(受益于全球Capex)与“国内冠军”(受益于政策与内需)的双轨策略配置中国AI资产,以对冲地缘政治风险。
- 关键数据/事实: 自2025年DeepSeek时刻以来,中国AI相关上市公司市值增长近5万亿美元,占A股和H股总市值比例达42%。出口导向型AI企业360+家(市值1.7万亿美元,海外收入占比66%),国内导向型企业880+家(市值3.2万亿美元)。中国在稀土、电力设备、PCB、光模块等领域占据全球>50%份额。
- 机制解释: 技术进步降低了对西方技术的依赖,政策资金填补了资本开支缺口,使得中国能在半导体受限背景下,通过系统级创新(如电力、散热、应用层)维持AI竞争力。出口型企业受益于全球AI Capex浪潮,内销型企业受益于国内数字化转型和自主可控政策。
- 共识与分歧: 多数报告强调中国在尖端芯片上的落后,本报告强调系统级优势和内部生态的完整性,重新定义了中国AI的全球角色。
- 后续观察变量: 美国对华贸易政策及制裁升级;国内AI资本开支(Capex)增速;中国在先进封装和DUV商业化上的进展。
主要来源:Goldman Sachs《CHINA STRATEGY:AI Changes The Game: China is coming-261011》
大类分类扫描
a. 宏观与大类资产
结论: 美债收益率技术性抛压出清,建议战术性做多久期;法国预算案投票是短期最大风险。 * MBS指数凸性已接近零,资管机构久期敞口自9月以来已削减约400-450亿美元10年期等值,进一步凸性抛压风险显著下降。 * 德债(Bunds)具备多条收益率下行路径,表现将优于其他欧洲主权债,受益于避险资金流入与欧元区融资条件收紧。 来源:Goldman Sachs《GLOBAL RATES TRADER:Establishing a Foothold-261009》
b. 地缘、贸易与航运
结论: 欧盟拟对中国PHEV实施关税配额,加速中国车企欧洲本土化;光模块若面临65%美国成分门槛,头部厂商业务连续性受影响有限。 * 欧盟拟议的IAA法案要求70%欧盟原产地含量,进一步强化“欧洲制造”门槛。 * 若美国对光模块实施“美国成分占比超65%方可豁免禁令”的规则,中国头部光模块厂可通过增加美国芯片采购满足条件,但BOM成本上升,利润向上游美国芯片商迁移。 来源:Bernstein《Global Autos: EU hybrid quota a near term hurdle for Chinese OEMs; Localization remains the endgame-261012》
c. 权益市场与资金流
结论: 9月外资主动基金转为净流出并防御性调仓,南向资金与国家队ETF提供流动性缓冲。 * 外资录得18亿美元净流出,终结连续两月流入,行业配置从资本品、材料转向银行、保险与医药。 * 南向资金单月大幅增至77亿美元,国家队ETF在8月净卖出后转为9月净买入12亿美元。 来源:Goldman Sachs《China: PBOC defends its FX policy amid growing external pressures-261009》
d. 产业主题与板块
结论: AI半导体需求高景气,光伏供给改善,运动服饰进入去库周期。 * AI半导体:台积电AI收入占比提升,联发科TPU收入预期达700亿美元。 * 光伏:多晶硅开工率降至29%,价格企稳;光伏玻璃冷修力度大,盈利弹性率先释放。 * 运动服饰:全球行业进入库存调整期,2027年Q1前需求谨慎;Adidas、On、Hoka表现优于Nike。 来源:UBS《US Semiconductors and Semi Equipment SemiBytes: Earnings Previews (LRCX, TXN, WDC)-261012》
e. 地产、消费与内需
结论: 国庆楼市销售反弹为政策驱动短期现象,消费原材料价格分化影响利润率。 * 内地住宅销售受房贷补贴政策刺激,26城二手房成交同比大增59%,但可持续性存疑。 * 乳制品原奶价格企稳支撑盈利修复;家电与啤酒受铜、铝、大麦成本上行压力,净利润预计受显著拖累。 来源:Goldman Sachs《CHINA RESTAURANTS:Sep update: Catering demand remained unexciting with continued divergence; FMD was resilient against high base-261012》
f. 商品、能源与资源品
结论: 上调2026年12月布伦特原油价格预测至90美元/桶,维持2027年均值80美元/桶;核心逻辑在于中东供应适应性强但风险溢价消退缓慢,叠加非OECD库存低位引发的补库需求。 * 非OECD商业库存低位推高现货公允价值约6美元。 * 若2027年海湾产量较2026年2月水平低5mb/d,布伦特均价可能达125美元。 来源:Goldman Sachs《Oil Analyst:Supply Adaptation Meets Global Restocking Demand-261011》
机构观点之间的共识与分歧
共识: 1. AI基础设施资本支出持续强劲: 无论是高盛对HBF的分析,还是UBS对LRCX的预判,均确认半导体设备与AI硬件环节处于超级周期中,供应链出现“预建系统”行为,表明下游需求远超预期。 * 投资含义: 设备龙头(LRCX)及具备技术壁垒的材料/封装厂商(SK Hynix, SanDisk)具备确定性Alpha。 2. 中国内需复苏乏力,政策托底但传导受阻: 高盛、巴克莱等多份报告指出,尽管有财政追加额度和节假日刺激,但人均消费下滑、房地产库存高企,显示内生增长动力不足。 * 投资含义: 避免过度博弈国内消费反弹,优选具备出海能力或政策直接支持的板块(如电网、储能)。
分歧: 1. HBM vs. HBF/NAND的未来地位: 市场普遍看多HBM量价齐升,但高盛指出HBF混合架构可能分流部分HBM容量需求,引发HBM“降规”趋势,削弱纯DRAM厂商定价权。 * 投资含义: 对Micron等侧重HBM的厂商需保持谨慎,转而关注具备NAND+DRAM全栈能力的三星、SK海力士。 2. 美国EV市场的前景: 部分共识认为美国EV需求将在IRA补贴滞后释放后复苏,但Bernstein指出美国市场持续萎缩(8月安装量同比降37%),韩系电池厂被迫转向储能。 * 投资含义: 规避过度依赖美国EV市场的标的,重点关注在中国及欧洲(特别是德国大型储能)有布局的企业。
个股与公司边际变化
注:只呈现券商报告中的评级变化、逻辑变化、催化和数据变化,不构成交易建议。
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | SNDK | SanDisk | 逻辑强化 | 技术受益 | HBF技术联合主导方,低资本开支制造模式使其在HBF量产中具备成本与产能优势。 | Goldman Sachs |
| 看多 | 000660.KS | SK Hynix | 逻辑强化 | 技术受益 | HBF架构提出者与封装技术领导者,有望主导HBF商业化与标准制定。 | Goldman Sachs |
| 观察偏多 | MU | Micron | 逻辑弱化 | 竞争劣势 | 侧重DRAM/HBM,未加入HBF联盟,HBF普及可能削弱其HBM定价权,受益程度有限。 | Goldman Sachs |
| 看多 | 300750.CH | CATL | 数据改善 | 份额提升 | 全球动力电池绝对龙头,市占率38%,LFP技术出海核心受益者;储能电池YTD市场份额21.4%。 | Bernstein |
| 看空 | 373220.KS | LGES | 数据恶化 | 销量下滑 | 受美国本土需求不及预期拖累,产能利用率低下导致销量同比-22%,短期被迫向储能转型。 | Bernstein |
| 看多 | 1211.HK | BYD | 逻辑强化 | 本土化优势 | 匈牙利工厂即将投产,本地化经济模型最优,欧盟混动配额限制对其影响中性偏多。 | Bernstein |
| 看多 | LRCX | Lam Research | 评级上调 | 指引超预期 | 半导体设备供应链出现“预建系统”行为,FQ2:27营收指引预计显著高于市场预期(~$9B vs Street ~$8.54B)。 | UBS |
| 看多 | NVDA | Nvidia | 逻辑强化 | 生态投资 | 投资d-Matrix获取3D堆叠内存技术,解决AI推理阶段内存带宽瓶颈,巩固垄断地位。 | UBS |
后续观察清单
- CY27 HBF商业样品出货进度与定价:为什么要看它,因为定价与良率直接决定超算厂商的TCO模型切换意愿,是HBF TAM兑现的核心前置指标,验证高盛关于NAND供需重构的逻辑。
- 美国30年期国债收益率是否站稳5.5%以上:为什么要看它,因为长端利率飙升对估值因子构成系统性压力,若持续高位将引发成长股大幅回调,验证J.P. Morgan关于因子分化的判断。
- 出口商结汇比例的持续性:为什么要看它,因为这是当前人民币升值的核心微观驱动力,若回落至常年水平,汇率将面临利差走阔带来的贬值压力,验证高盛汇率逻辑。
- 欧盟混动配额具体分配机制细节:为什么要看它,因为明确配额是按品牌还是按产地分配,将决定中国车企(如比亚迪、吉利)在欧洲的实际受影响程度及本土化战略紧迫性。
- 非OECD地区商业库存变动:为什么要看它,因为高盛指出其低位推高油价公允价值约6美元,验证补库需求是否持续,直接影响原油现货价格底部判断。
- LRCX管理层对C2026 WFE指引的具体数值:为什么要看它,因为验证半导体设备“预建系统”行为是否转化为真实的资本支出上行,确认行业超级周期的强度。
- 中国地方债实际发行速度及资金投向:为什么要看它,因为财政部追加5500亿额度但存量3万亿未用,验证是否存在执行瓶颈,以及资金是否有效流入实体经济以支撑增长目标。