覆盖研报日期:2026-10-13
- 大类资产配置出现方向性切换:高盛将3个月股票重回超配、12个月转为超配债券并低配信用,核心依据是估值已收缩、盈利稳健且市场对央行加息定价(Fed三次以上)大幅鹰于其基线(各仅一次),债券正从组合逆风转为对冲工具;同日利率研报建议做多久期,形成宏观配置层面最强的共鸣。
- 美债收益率上行的主因是政策预期重估(约70%、55bp)而非供给失控,5y5y高于公允价值40-50bp、债券基金久期极端低配、MBS负凸性归零,三重证据支持收益率回落方向,年底10Y目标4.75%。
- 最强产业主线:3Q26半导体财报季焦点从“需求是否真实”切换为“供给约束何时缓解”——云capex共识CY26/27/28达$950B/$1.42T/$1.55T,存储缺口至CY28(20%/19%/15%)、HBM累计短缺23周,设备端pre-building证据指向LRCX 12月季大超共识。
- 中欧混动贸易谅解是地缘边际拐点但细节未明:欧盟拟以年35万辆关税配额(次年起+6%/年)限制中国混动进口,Nomura强调“减半”是相对反事实基线、法律机制未披露,短期不宜量化冲击;跨日期看,此主题延续并实质化(此前仅为拟议关税预期)。
- 公司边际变化密集:Apple iPhone 18周期转向ASP驱动、Salesforce由跑输上调至买入、台积电目标价上调至TWD3,800、UBS下调北方稀土至中性;LVMH 3Q时尚皮具-5%印证中国奢侈品需求疲软(跨日期延续10月初奢侈品分化主题)。
- 主要风险/验证点:hyperscaler财报(10月最后一周、约70%标普市值届时披露)验证AI盈利集中度;混动谅解法律工具文本、人民币结汇率、LRCX 10/21财报WFE指引为关键证伪节点。
报告统计
| 项目 | 数量/内容 |
|---|---|
| 源素材数量 | 76 |
| 重点覆盖报告 | 33 |
| 覆盖机构 | Goldman Sachs(17)、J.P. Morgan(3)、UBS(3)、Nomura(3)、Bernstein(2)、Morgan Stanley(2)、BofA Securities、Deutsche Bank、HSBC |
| 完整报告摘要 | 33 |
| 公司/个股信号 | 15 |
| 主要覆盖方向 | 宏观策略与跨资产(12)、半导体/AI硬件、中国地产与消费、能源与大宗、医疗与工控 |
宏观、策略与大类资产配置
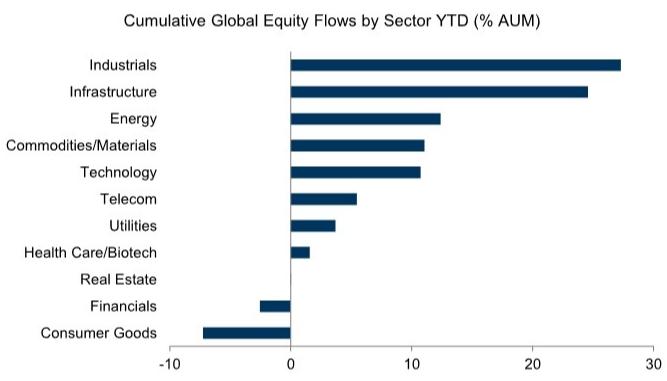
本日宏观与跨资产最重要的变化是高盛在资产配置层面明确提出“债券从逆风转为对冲”的再平衡框架:3个月股票重回超配、12个月超配债券、低配信用,风格上采用“AI受益股+利率敏感高股息低波动”杠铃。这一判断与其利率团队“做多久期”的报告形成同机构内的双线呼应,也与资金流数据(政府债基金流入$162亿、Z-score 2.70,货币基金单周暴增$1,664亿)交叉印证——资金正同时堆积现金与利率债,久期需求结构性回升而信用偏好收缩。
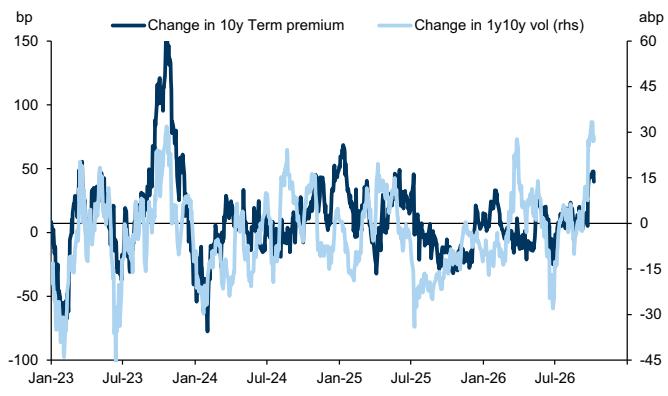
- 利率/央行:高盛拆解10Y年内上行130bp的驱动,政策预期重估贡献约70%(55bp),债务供给吸收并非持续性压力;且市场定价(Fed三次以上加息)大幅鹰于GS经济学家基线(各仅一次),前端存在鸽派重定价空间。DM通胀2026年持续净向下惊喜(GS经济指标周报),为宽松空间背书。投资含义:久期多头具备估值(5y5y偏贵40-50bp)+仓位(极端低配)+技术面(MBS凸性归零)三重安全边际。验证变量:后续DM CPI、央行会议定价收敛进度、信用利差是否持续走宽构成“刹车机制”。
- 汇率/资金流:德银解读央行人民币声明——央行不将升值视为削减外部失衡的工具、不盯住特定水平,且用对冲比率与结汇率上升作为政策容忍度提高的代理变量,继续通过期权做空USD/CNH。跨日期看,这与10月12日“结汇驱动升值”判断一致并强化。资金流端,巴西大选后股票基金单周流入$23.3亿(Z-score 4.45)为全表最强,USD与BRL FX需求最强、CNY净流出。验证变量:结汇率/对冲比率走势、巴西第二轮大选。
- 权益策略:GS预计Q3财报季再超预期但中位数股票EPS增速从14%放缓至9%,盈利集中度(AI基础设施贡献标普一半以上EPS增长)是市场宽度风险——BofA数据显示9月仅27%个股跑赢指数、仅40%主动基金跑赢,但Small Cap基金逆势YTD+3.04%或预示宽度扩散苗头。亚洲科技估值已重置至18x fwd PE(10年均值-0.7SD)但PS口径仍贵,Bernstein建议quality为主、value逆向。验证变量:hyperscaler披露周(10月最后一周)、盈利上修平衡是否见顶。
- 商品/黄金:GS对Brent大幅看空(12个月$75,-28.4%)与黄金看多($5,235,+25.1%)构成非典型组合;UBS判断黄金鹰派利空已定价,历史三轮收益率见顶回落后金价反弹5.9%-14.4%。但需注意GS跨资产报告将年末金价目标由$4,900下调至$4,650,内部存在张力。验证变量:美国就业/通胀数据、能源风险消退的可信度。
主要来源:Goldman Sachs《GOAL: Global Opportunity Asset Locator-261012》;Goldman Sachs《Global Markets Daily: The Factors Behind the Rise in US Yields-261012》;Deutsche Bank《Asia Macro Strategy Notes: RMB-261009》;Goldman Sachs《WEEKLY FUND FLOWS-261012》
主线和热点
半导体财报季:辩论从需求切换到供给,电力成为新增门控变量
为什么重要:JPM 3Q26前瞻给出本季最核心的叙事重定位——不是AI需求是否真实,而是先进制程代工、HBM、先进封装和电力能否跟上,电力首次被列为门控变量。SMH YTD +68%后,选股逻辑从需求beta转向供给约束受益者。
关键数据:3Q26前两月半导体销售QTD +24% Q/Q(季节性仅+7-8%);云capex共识CY26-28为$950B/$1.42T/$1.55T;存储CY26/27/28缺口约20%/19%/15%,CY28 HBM累计短缺23周;WFE CY26/27/28 +31%/+38%/+17%。机制上,多年期承诺使AI订单可见性延伸,而cleanroom交付期与电力约束限制供给响应速度。
共识与分歧:JPM与GS(Nanya read-across:DRAM ASP环比+60%、OPM 80%)在存储紧缺上高度一致;分歧在设备端——UBS对LRCX C2028 EPS高出共识约30%(pre-building证据:UCT产品增速mid-teens vs LRCX Systems >30%环比),而JPM在AMAT等个别票预测低于共识。UBS对HDD“周期性正面、结构性负面”(TDK磁头外购、东芝回归)是与市场结构化看多叙事的直接对立。
后续观察:LRCX 10/21财报WFE指引、MU/SNDK的SCA/LTA披露与CY27 HBM定价(2027年1月1日重置)、9月WSTS数据。
主要来源:J.P. Morgan《3Q26 Sector Preview-261012》;Goldman Sachs《Nanya Tech 3Q26 read across-261012》;UBS《SemiBytes: Earnings Previews (LRCX, TXN, WDC)-261012》
中欧混动贸易谅解:从关税威胁到配额框架,但量化冲击为时尚早
为什么重要:这是跨日期主题的实质化节点——10月10日仅为拟议关税预期,本日中欧TIC达成16点成果,含混动(HEV+PHEV)出口谅解、中方下调近€40亿欧盟产品MFN关税并便利稀土/永磁出口许可,政策工具从单边加税转向自愿管理+双向让利。
关键事实:欧盟拟年35万辆关税配额(12月1日生效、次年起每年+6%、为期四年);中国OEM欧盟五大国份额已从FY25的8.0%升至12.4%,BYD近乎翻倍至2.8%。机制上,配额逐年扩张意味着若出口增速放缓,实际约束力逐年下降。
共识与分歧:JPM认为落地后VW/Stellantis/Renault/Toyota获“温和”缓解;Nomura明确纠偏——“减半”是相对四年无政策变化的反事实基线,法律机制、基线、产品覆盖均未披露,不能假设BEV价格承诺机制适用,也不宜推断配额水平。1981年日本对美VER先例显示出口额未必随数量等比例下降。
后续观察:欧洲理事会本周最终决策、混动谅解法律工具文本、巴黎车展中国车企反馈、12月起欧盟五大国月度份额。
主要来源:J.P. Morgan《Global Autos: EU Curbing down Chinese Hybrid Imports-261012》;Nomura《EU China trade tensions: A reprieve-261012》
AI落地重构服务业分销:LLM搜索偏向直销,酒店业盈利与估值双催化
为什么重要:Morgan Stanley用AlphaWise实测数据将“AI代理改变分销”从概念变为可量化交易——LLM搜索中品牌官方直销链接出现率74-97%(传统搜索仅8-13%),忠诚度会员身份几乎100%改变推荐结果,这是首次被系统量化验证的AI分销发现。
量化影响:LLM分销成本低个位数% vs OTA佣金10-20%;基准假设250-400bps渠道迁移+50-75bps佣金下降,驱动Hotel REITs 2028年利润率扩张60-80bps,叠加0.5x倍数上修,PT +8-18%;EXPE因大连锁敞口'27/'28 EBITDA下调1%/6%(每100bp take rate变动影响约30% EBITDA),BKNG稳健。
分歧与风险:MS自身承认REITs上修主要靠估值倍数而非盈利(其对2028 EBITDA仍-4%到+3% vs 共识);最大失效条件是LLM大规模商业化推荐位,届时可能反而强化OTA定价权。跨日期看,此主题延续10月7日“AI重塑旅游分销”判断并首次给出量化sizing。
后续观察:LLM monetization进程、直销预订占比季度披露、BKNG/EXPE take rate。
主要来源:Morgan Stanley《Agentic AI in Travel — Lodging Distribution Deflation-261012》
800V供电与AI电力主题:延迟叙事被过度定价,OCP峰会是验证节点
为什么重要:Morgan Stanley切割了“原生800V机架延迟(至2028年Feynman代际)”与“800V整体机会”——sidecar已按2H26出货、Power Center 2027年就绪,GTC后约50%重估已完全回吐而NTM收入增速从12%加速至27%、一致预期上调11%且无一下调,估值与基本面背离提供事件前配置窗口。
延伸判断:800V叠加模拟数据中心需求,可能使成熟制程(除中国和TI外)利用率明年触红线出现短缺,MS整体看多模拟板块。HSBC从ESG侧补充逆向视角:并网瓶颈推动BTM天然气自发电、数据中心大州电价涨幅超全国均值、纽约与德州暂停令,数据中心面临化石燃料式搁浅资产风险定价。后续观察:OCP峰会800V专场、州级暂停令扩散、trailing edge利用率。
主要来源:Morgan Stanley《The Open Compute Project Conference Should Clarify the 800 Volt Debate-261012》;HSBC《Beyond power: AI and data centre sustainability-261012》
中国地产:量升价弱与估极值并存,出险股投机行情进入时间窗口尾部
为什么重要:GS周报与JPM问答共同界定地产当前格局——高频前瞻指标改善(带看+8%、认购+3%)但经纪人涨价预期CSI环比-1.8pp走弱,GSe预计10月百强销售同比降幅扩大至15%;离岸开发商0.4X P/B、40% NAV折让已低于2008/2011/2014历次周期底部。JPM进一步提示:黄金周二手房成交同比+40%是抵押贷补贴的膝跳反应(历史政策脉冲仅持续1-2个月),且COLI被部分对冲基金列为做空候选(股价已接近恢复至828政策前水平)——国企龙头也被视为政策反弹定价充分,是非共识信号。出险房企行情(Shimao周涨123%)呈“低流动性股大涨、高流动性代理不涨”的轮动结构,历史持续15-25天,本轮已14天。
后续观察:10月百强销售(11月初)、CSI能否随量企稳、COLI做空信号、出险股第15-25天窗口。
主要来源:Goldman Sachs《China Property Weekly Wrap Week 41-261013》;J.P. Morgan《Top 3 Questions This Week-261011》
大类分类扫描
a. 宏观与大类资产 结论:久期再配置成为跨机构共鸣,但黄金目标存在内部张力。 - GS全球周报给出完整点位锚:S&P 500目标8700(+11.4%)、APxJ +28.1%、10Y降至4.4%;但Bull/Bear指标68%分位、Shiller PE 98%分位提示估值风险。 - BofA基金监测:9月窄宽度下Value基金中位-0.78%、高主动份额基金-1.20%,被动与小盘占优,被动化趋势获业绩支撑。 来源:Goldman Sachs《Global Weekly Kickstart-261012》;BofA Securities《Global Fund Performance Monitor-261012》
b. 地缘、贸易与航运 结论:贸易缓和与航运成本冲击并存,运费重塑能源利润分配。 - 油轮运价年初以来上涨10-50倍,全球平均原油运费达$30/bbl,Dated Brent对WTI溢价$40/bbl创纪录;GS量化公司敞口——北美/北海生产商及美国炼厂最受益,亚洲炼厂(韩日)增量运费超$20/bbl承压最重,且部分负担被生产商更宽贴水吸收。 - 中欧稀土/永磁出口许可便利是北京的谈判筹码,快速通道延续但控制框架保留。 来源:Goldman Sachs《Quantifying transportation costs by oil company-261012》;Nomura《EU China trade tensions: A reprieve-261012》
c. 权益市场与资金流 结论:AI盈利集中度主导指数,被动与小盘边际占优。 - GS Q3前瞻:标普EPS共识+27%,AI基础设施贡献超一半;欧股盈利驱动、共识+23%,欧元走弱+PMI改善支持小幅beat。 - Bernstein亚洲科技:YTD市值加权+78%,估值18x fwd PE便宜但3.6x PS仍贵,momentum拥挤见顶,建议quality+value逆向。 来源:Goldman Sachs《Global Weekly Kickstart-261012》;Bernstein《Asia Tech Strategy 4Q26-261013》
d. 产业主题与板块 结论:AI主线向供给端细分环节深化,上游材料与设备是边际增量。 - UBS上调FR4 CCL价格预测(YE26 Rmb383/1H27 Rmb443),E-glass织机瓶颈支撑电子布缺口2027E前维持10%+;PTFE导入从2029E提前至2H27/28E,SYT为独家通过Nvidia认证供应商。 - GS医疗设备:9月招投标+28%全由量增驱动、ASP稳定,影像VBP影响有限,联影/迈瑞维持买入。 - Nomura工控:Airtac电池下游同比-10%且中国实质停止受理电池扩产申请、产能调控纳入十五五,电池capex前景承压。 来源:UBS《China CCL Sector-261012》;Goldman Sachs《Sep 2026 China hospital equipment bidding-261012》;Nomura《China factory automation data-261013》
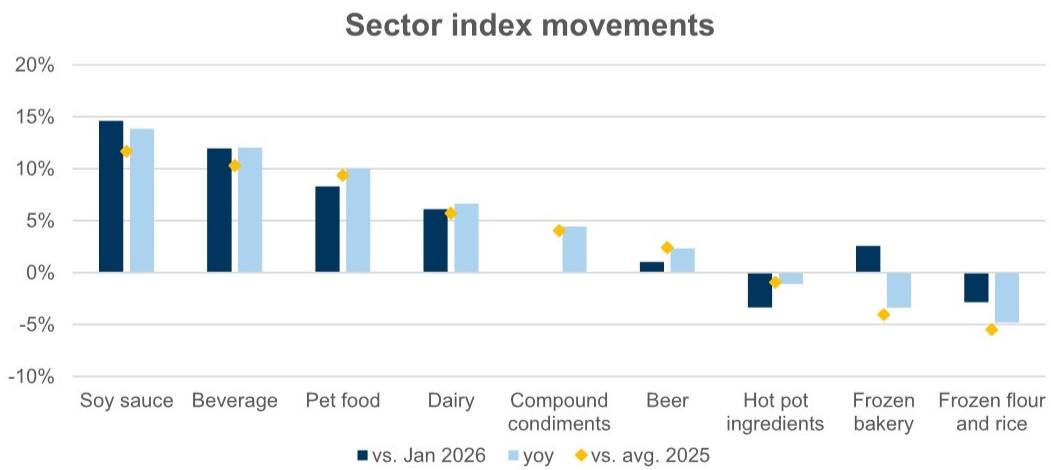
e. 地产、消费与内需 结论:内需呈结构性分化而非全面复苏。 - 高端商场9月同店销售low-teens加速(中秋错期+营销),但国庆客流仅mid-single-digit、低于预期,9月加速含透支成分;户外(Arc'teryx高teens、Salomon >25%)为最强alpha。 - 成本端:PET创Rmb9.5k/吨新高(同比+62%),酱油/饮料成本环比最强,啤酒大麦锁价相对受益、宠物食品转为承压(GPM -4%~-8%);原奶价同比转正,乳业利润向上游迁移。 - IP零售分化:Miniso 3Q26 GMV+25-30%超指引、YOYO IP破Rmb10亿;Pop Mart线上-44%为高基数所致,但美国需求向内容授权IP倾斜构成结构性压力。 来源:Nomura《High end shopping malls saw recovering momentum in Sep-261012》;Goldman Sachs《China Consumer Staples Cost Index Tracker Sep 2026-261013》;Goldman Sachs《China IP Retailer and Toy Tracker-261012》
f. 商品、能源与资源品 结论:柴油是最紧缺环节,政策干预不改结构性短缺;核电催化密集但股价背离。 - GS油市:全球海运柴油出口同比-20%(-1.4mb/d),美国库存-14%;100mb SPR释放估压柴油公允价值约$11/bbl,俄800k吨仅1-2美元;Brent含$24/bbl风险溢价。 - GS核电:Google-Constellation通过存量增容新增890MW、NRC首份SMR建设许可落地,但核能股三个月-21%大幅跑输,铀现货$90在2009年以来最低成交量下企稳,Sprott约210万磅潜在采购是方向变量。 - Bernstein储能:韩系加速LFP绑定(POSCO-Samsung SDI KRW 6tn协议),四小时储能在43个市场度电成本低于OCGT;锂现货单月回调14-15%。 来源:Goldman Sachs《Oil Tracker-261012》;Goldman Sachs《Nuclear Nuggets-261012》;Bernstein《Global Energy Storage: Battery Weekly-261012》
机构观点之间的共识与分歧
共识一:半导体供给约束是本轮周期的核心变量。 JPM(代工/HBM/封装/电力门控)、GS(Nanya验证DRAM紧缺至2027全年)、UBS(LRCX pre-building)、Morgan Stanley(trailing edge明年触红线)从不同环节得出同一结论。投资含义:供给受限+具备定价权的环节(存储、先进制程、设备龙头)盈利上修概率系统性更高,beat-and-raise仍是基准情形。
共识二:债券的收益不对称性正在改善。 GS配置报告(12个月超配债券)与GS利率团队(做多久期、年底10Y 4.75%)及资金流数据(政府债强流入、高收益流出)三线印证。投资含义:久期从逆风转为对冲,组合层面应逐步增加长久期敞口、降低信用相对权重。
分歧一:AI资本开支的利率反身性。 GS利率报告将AI capex识别为长端收益率上行的结构性驱动(贡献部分10-15bp残差),但GS配置报告同时看多AI股票与债券——AI融资需求加剧债券供给竞争与看多债券之间存在内在张力。若AI capex预期下修,可能同时冲击AI股票与压低收益率,是杠铃策略的关键情景。
分歧二:市场宽度与AI集中行情的持续性。 GS/主流叙事强调盈利集中于AI巨头、指数对其高度敏感;BofA数据显示Small Cap基金YTD +3.04%为所有组别最佳、EM基金近9个月最佳,暗示宽度扩散可能已启动。投资含义:若扩散确认,等权/小盘/EM相对超大盘AI的补涨空间打开;若证伪,momentum平仓风险(7月式)仍是尾部。
分歧三:HDD结构化叙事。 市场共识“无新增产能、价格持续上涨”,UBS以TDK磁头外购与东芝回归DC HDD为证看空结构、下调WDC目标价至$470,指向2028末/2029初下行周期。
个股与公司边际变化
以下仅呈现券商报告中的评级变化、逻辑变化、催化与数据变化,不构成交易建议。
AI半导体与基础设施
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 2330.TW | 台积电 | 逻辑强化 | 数据改善 | 维持买入,目标价由TWD3,400上调至TWD3,800,先进制程定价权受AI需求支撑 | 汇丰 |
| 看多 | MSFT.US | 微软 | 观察偏多 | 催化 | Maia芯片家族扩展至吉瓦级部署,将成为微软服务主要推理系统 | 摩根大通 |
| 看多 | AMZN.US | 亚马逊 | 逻辑强化 | 数据改善 | AWS AI服务ARR超$200亿(Q1为$150亿),订单积压翻倍 | 汇丰 |
| 看多 | GOOGL.US | Alphabet | 逻辑强化 | 催化 | 据报道博通为Anthropic租赁TPU的$600亿贷款提供担保,强化云订单可见性 | 汇丰 |
| 看多 | META.US | Meta | 逻辑强化 | 催化 | 新模型达前沿水平,支撑个人agent与企业API,重申增持、目标价$920 | 摩根大通 |
| 看多 | LRCX | Lam Research | 看多 | 逻辑强化 | pre-building证据下12月季营收料超共识约$450MM,C2028 EPS $16.79高出共识约30%,买入PT $435 | UBS |
| 看空 | 3008.TW | 大立光 | 看空 | 逻辑强化 | 维持卖出:核心手机镜头疲弱超过CPO进展,CPO成功已大体定价 | UBS |
| 看多 | 600183.SS | 生益科技 | 看多 | 评级上调/逻辑强化 | PTFE导入提前至2H27/28E、独家通过Nvidia认证,首选之一PT Rmb209 | UBS |
| 看多 | 1888.HK | 建滔积层板 | 看多 | 数据改善 | FR4涨价+织机瓶颈受益,2027/28E盈利上调31%/11% | UBS |
消费与平台
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | AAPL.US | 苹果 | 观察偏多 | 逻辑变化 | iPhone 18周期收入驱动转向ASP(高端SKU提价约10%)而非出货量,维持增持并上调长期目标价 | 摩根大通 |
| 观察偏多 | AAPL.OQ | 苹果 | 观察偏多 | 数据变化 | Pro系列全球平均交货周期低于上年同期,Pro Max需求更强,焦点转向iPhone Duo预订 | 美银 |
| 看多 | CRM.US | Salesforce | 看多 | 评级上调 | 由跑输上调至买入、目标价$285:大企业不太可能替换既有平台,AI加深平台依赖 | 美银 |
| 看空 | LVMH.PA/MC.FP | LVMH | 观察偏空 | 数据恶化 | 3Q26时尚皮具有机增长-5%(2Q为+1%),中国需求疲软,除日亚太-5%,对行业有传导意义 | 高盛/Bernstein |
| 看多 | MNSO | Miniso | 看多 | 数据改善 | 3Q26中国GMV+25-30%超指引、YOYO IP破Rmb10亿、美国同店转正,买入TP $15.0 | 高盛 |
| 观察偏空 | 9992.HK | Pop Mart | 观察偏空 | 数据恶化 | 9月线上-44%(高基数)、美国3Q信用卡销售-58%,内容IP结构性劣势,中性TP HK$139.5 | 高盛 |
资源与稀土
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 中性 | 600111.SS | 北方稀土 | 中性 | 评级下调 | 目标价上调至Rmb36.18但评级由买入下调至中性:美国防部NdPr地板价$110/kg使海外轻稀土项目加速,约束公司成长 | UBS |
支付与酒店
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | V/MA | Visa/Mastercard | 看多 | 逻辑强化 | 消费支出强劲+颠覆风险重估(稳定币/Agentic AI转向有利),财报前首选 | 高盛 |
| 观察偏空 | EXPE | Expedia | 看空 | 数据恶化 | Agentic AI下'27/'28 EBITDA下调1%/6(take rate风险),跑输评级 | 摩根士丹利 |
| 看多 | MU/SNDK | 美光/闪迪 | 看多 | 逻辑强化 | SCA/LTA框架锁定>75% FY27产出、CY27 HBM定价上调,存储重估催化 | 摩根大通 |
后续观察清单
- Hyperscaler财报(10月最后一周):届时约70%标普市值已完成披露,AI盈利集中度使指数对少数巨头高度敏感,是AI主线与Q3财报季setup的最集中验证点。
- LRCX 10/21财报的C2026 WFE指引:验证pre-building与WFE上修逻辑,UBS对C2028 EPS高出共识约30%的分歧将在此兑现或证伪。
- 混动谅解法律工具文本与欧洲理事会决策:配额/税率机制、基线与产品覆盖决定中欧汽车贸易冲击的可量化性,是本周边际拐点的落地条件。
- 美国CPI与央行官员讲话(本周):验证“DM通胀下行惊喜”能否延续、前端鹰派定价是否向各仅加息一次的基线收敛,直接决定久期多头论据的成立速度。
- 人民币结汇率与外汇对冲比率(月度/季度):德银以对冲结构变化作为央行容忍度代理变量,若回落将动摇做空USD/CNH的交易逻辑。
- 10月中国百强开发商销售(11月初):GSe预测同比降幅扩大至15%,验证高频量改善与百强销售之间传导是否失效,界定地产“量升价弱”格局的持续性。
- OCP峰会800V专场与州级数据中心暂停令扩散:分别验证800V部署路径(估值-基本面背离的兑现)与AI基建的社会经营许可风险,两条AI主题的边界条件。