覆盖研报日期:2026-10-14
- 高盛量化高利率对发达市场的冲击:利率每上升100bp拖累DM平均GDP约0.6%,但基准预测利率不会停留在高位——政策利率与长端利率预测均低于市场定价,属明确的鸽派分歧;同日高盛指出美元IG信用利差/利率相关性转正,信用缓冲机制失效,建议以carry为主、控制久期,宏观配置主线从“追逐风险”转向“管理利率冲击”。
- 亚洲资产出现拐点性调仓:摩根大通将亚洲久期由低配转中性、亚洲FX升至超配(经由OW CNH),年底USD/CNY预测下调至6.60;野村同步高确信度推荐韩国与香港利率互换,亚洲利率在全球债市抛售中仅上行约10bp的韧性被判断为可持续。
- 最强产业主线:AI半导体周期未见走弱信号——8月WSTS整体收入同比+156%,TSMC 2027年提价范围扩大至成熟制程(本轮首次)、capex上调至86/100bn美元,HBM ASP假设上调至2027年+54%,ASIC预计2027年超越NVIDIA成为最大HBM消费方;高盛提出中国AI“双寡头”叙事,AI股已占A/H市值42%。
- 高盛反驳“AI通胀”鹰派叙事:AI目前仅推升core PCE约45bp,其中约一半是统计计量偏差,预计2026年底见顶50bp、2027年底回落至10bp,不改变通胀向2%回落路径,与美联储官员Waller等鹰派言论形成正面分歧。
- 公司边际变化密集:巴克莱上调Viking至增持、JPM首次覆盖浙江鼎力给予增持(美国AI数据中心建设为结构性驱动)、高盛下调CR Beverage至卖出、白酒板块3Q26被确认为盈利底部但古井贡由买入下调至中性。
- 跨日期看,法国预算投票(10/20、10/27)与人民币升值逻辑(结汇驱动→PBoC引导)延续并强化;美股财报季焦点从“AI需求是否真实”切换为“供给约束与盈利兑现”,本期UBS与Barclays一致确认“低门槛+强修正”的财报季setup。
报告统计
| 指标 | 数值 |
|---|---|
| 源素材数量 | 89 |
| 重点覆盖报告 | 33 |
| 覆盖机构 | 高盛、摩根大通、摩根士丹利、UBS、Barclays、Bernstein、BofA、野村(8家) |
| 完整报告摘要 | 33 |
| 公司/个股信号 | 15 |
| 主要覆盖方向 | 宏观策略13、跨境资产8、行业主题8、周度监测4 |
宏观、策略与大类资产配置
本日宏观与跨资产最重要的变化,是机构对“高利率环境”的定价从恐慌转向结构化管理:高盛一边量化利率上行的增长拖累(100bp→DM GDP -0.6%),一边坚持利率预测低于市场定价的鸽派分歧;摩根大通则在亚洲市场做出拐点性调仓,判断亚洲利率与FX的相对韧性可持续。配置含义是从单纯规避久期风险,转向在利率、信用、汇率之间寻找错位定价。
利率与央行:AI通胀叙事被量化反驳,鸽派分歧构成核心交易锚点。 高盛拆解AI对core PCE的贡献仅约45bp,其中软件及配件渠道19bp中16bp为计量偏差(PCE借用CPI平减指数放大内存涨价权重),消费电子渠道15bp将随内存ASP增速从近300%降至约30%而在2027年消退。这一判断直接反驳美联储官员以AI为由的鹰派转向,若兑现则前端利率定价存在下修空间。验证变量:每次PCE发布中软件与电脑外设读数、内存均价走势、FOMC官员表态。主要来源:Goldman Sachs《US Economics Analyst: The Impact of AI Demand on Inflation-261013》。
汇率与资金流:亚洲FX转超配,人民币走出独立行情。 JPM将亚洲FX由中性升至超配,核心逻辑是10月季节性逆转、年底企业换汇、低收益率国家(韩、马、泰、中)FX存款高企构成实体部门美元多头,一旦解除将放大反弹;年底USD/CNY预测由6.70下调至6.60。UBS则提示美元“逢低买入而非追高”,并证伪“日本抛售法国债→资金回流日本”共识(日本对法国长债敞口已降至历史低位7.3%,抛售资金流向美国资产)。验证变量:10-11月企业换汇与FX存款变化、10/20与10/27法国预算投票、PBoC中间价信号。主要来源:J.P. Morgan《EM Asia Local Markets Compass-261013》;UBS《FX Compass: Fragile calm belies pending risks-261014》。
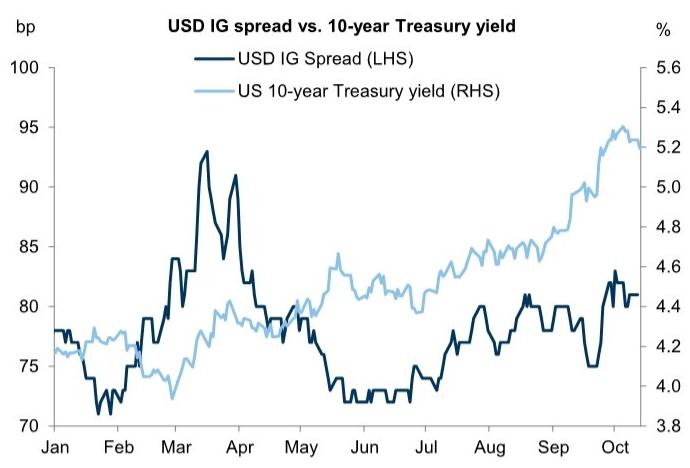
信用:利差/利率相关性转正,缓冲机制失效。 高盛指出USD IG信用利差占全收益收益率比重从2019-21均值45%降至15%以下,利差与利率同向上行使未对冲信用组合面临双重逆风;建议carry为主,偏好USD优于EUR、BBB优于AA/A、曲线中段优于长端,约6.6%的10年+全收益收益率在利率波动受控时仍支撑需求。验证变量:利率波动率、油价(通胀性驱动)、法国OAT与欧洲财政进展。主要来源:Goldman Sachs《Global Markets Daily: Credit-261013》。
商品与黄金:黄金定价框架出现机构分歧。 BofA认为黄金短期承压(ETF“被困多头”+实物需求放缓16.6%),仅靠财政赤字担忧不足以推升金价,见底需加息周期结束;Morgan Stanley则认为央行购金(2Q26达289吨、年化1,155吨)与ETF创纪录流入正使黄金脱离利率框架,目标2027年2Q达5,000美元/oz,且长端收益率因财政担忧上行反而利好黄金。两者共同点:中期均看涨,分歧在短期见底时点与驱动机制。验证变量:ETF持仓变化、央行月度购金、10/28 Fed决议、11/4再融资公告。主要来源:BofA Securities《Global Metals Weekly-261012》;Morgan Stanley《Gold: More Than a Rates Trade-261013》。
主要来源:Goldman Sachs《GLOBAL ECONOMICS ANALYST: DM Growth Rules of Thumb for Higher Rates-261013》;Nomura《Asia rates: High conviction views to receive Korea and Hong Kong-261013》
主线和热点
AI半导体周期未见走弱:TSMC成熟制程首次提价与HBM假设上调是本期最强边际
8月WSTS数据显示AI算力需求仍在加速:整体半导体收入同比+156%(7月为131%),逻辑芯片+45%为连续第36个月增长,存储ASP同比+210%。最关键的边际变化是定价权扩散:TSMC 2027年提价范围从先进制程(N3/N2约10%)扩大到成熟制程(N7及以上低至中个位数),为本轮上行周期首次,意味着AI景气外溢至成熟代工厂。JPM同时上调TSMC capex至2027/28年86/100bn美元,HBM ASP增速假设上调至54%/25%,HBM TAM 2027/28年达160/282bn美元。
需求结构出现重要切换:ASIC系统出货同比+102%(vs NVIDIA +15%),预计2027年ASIC以48%占比超越NVIDIA(43%)成为最大HBM消费方,降低存储供应商单一客户集中度风险,直接利好SK hynix。AI capex可持续性亦有财务面支撑:云厂商净债务/权益仅约13%、云收入2Q26同比+43%、CSP capex 2027年预计+65%。分歧点在于内存价格假设——整个通胀回落与盈利链预测均依赖内存ASP从300%降至30%的内部假设,存在模型间依赖风险。后续观察:10月下旬TSMC法说与N2扩产进度、月度WSTS、hyperscaler财报capex指引。
主要来源:J.P. Morgan《Asian Semis August WSTS-261012》;Barclays《BAPT: Sept 2026-261013》
美股财报季“低门槛+罕见财报前正修正”,盈利兑现被高收益率放大
UBS与Barclays罕见地高度一致:S&P 500 3Q26 EPS一致预期+26.5%(UBS口径26.3%),按历史约3% beat最终可能接近30%。UBS强调财报前EPS预估三个月来上调1.8%(历史典型为下滑),ex-Tech 2026全年预期自6月以来上升7pp(历史典型约-1pp),属广度性上修;Barclays补充量化证据——UST 10Y>4.5%时高beat与低beat财报季回报差达3.2%、双重差分6.1%,高收益率环境下盈利兑现的影响被显著放大。结构上,Financials是最大拖累(EPS增速由21.2%骤降至5.0%),剔除Tech+与Energy后指数增速仅7.0%,Micron一家贡献FY26修正的19.2%,集中度风险突出。UBS预计hyperscaler云收入3Q增长60%(共识56%),未来四季度$574bn较共识高约15%。关键窗口是10月底至11月初的“怪兽两周”(10大市值报告日中7个)叠加11/3中期选举。后续观察:JPM开局财报、MSFT/GOOG/AMZN云收入、beat幅度是否维持3%。
主要来源:UBS《US Equity Strategy: Low bar and strong revisions into 3Q earnings-261013》;Barclays《3Q26 Earnings Season: Season Opener-261012》
ASEAN成为碎片化供应链的“稳定锚”,对美出口份额已超越中国大陆
JPM时隔八年更新ASEAN专题:2025年吸引创纪录US$243.9bn FDI(+9.7%,占全球约15%),对美出口份额超越中国大陆,过去10年出口CAGR约7%(全球3.8%)。产业政策进入执行兑现期:印尼制造业出口2025年首次超越矿产出口,马来西亚半导体占贸易比重十年从13%升至27%,泰国1H26投资申请同比+37%。最非共识的判断是美国打击转运被视为正面催化剂而非纯风险——将倒逼出口本地含量提升,使本地公司获得更大价值链份额。三条选股主线:供应链整合(半导体设备)、Intra-Asia运输(已成最大集装箱航线)、能源转型(2030年前78GW光伏+42GW风电)。跨日期看,这延续了10月8日“中国出口供给驱动、东盟完全对冲”的判断并具体化为区域配置框架。后续观察:白宫对越泰马印转运认定落地、各国FDI季度数据。
主要来源:J.P. Morgan《ASEAN Thematic Strategy-261013》
中国AI“双寡头”叙事确立:出口链回撤23%后配置窗口重现
高盛提出AI改变中国股市格局:DeepSeek以来中国AI股创造近5万亿美元市值,占A/H市值42%、成交57%,而全球投资者相对其市场影响力仍低配。框架上,中国AI分为出口型(360+家、1.7万亿美元市值)与内需型(880+家、3.2万亿美元)两条主线:出口型年初至6月跑赢126%但随后回撤23%、超额逆转约10pp,估值回落至27E P/E约21x、两年EPS CAGR 38%,成长/估值比重新具吸引力;内需型对国内AI capex与政策(大基金三期RMB344bn)敏感,提供分散化价值。独特结构性约束是“AI技术乘法性质”——供应链各环节各落后一代可能导致总算力产出落后一代以上,这是对中国算力链长期估值上限的量化约束。后续观察:出口型相对内需型超额收益修复、大基金三期投放进度。
主要来源:Goldman Sachs《CHINA STRATEGY: AI Changes The Game: China is coming-261011》
中国消费“弱总量、强分化”:白酒确认盈利底部,量贩零售与宠物食品逆势
必选消费3Q26需求疲弱(7-8月餐饮同比仅+1.4%/+1.1%),业绩兑现依赖个股执行力而非宏观beta;PET现货同比涨50%+使2027年定价权成为盈利关键。白酒3Q26被高盛确认为盈利底部:覆盖公司收入平均-6%(2Q26为-17%)、4Q26E净利润回升至+13%,但分化极致——Moutai +2%跑赢,Laojiao -33%垫底;i-Moutai 2026E占酒类销售比例从8%跃升至47%,DTC结构性重构是Moutai重申Buy的核心。线上数据同样呈K形:9月仅宠物食品(+5%)与保健品正增长,本土美妆龙头(MGP +42%、林清轩+69%)持续跑赢MNC;UBS进一步用回归证据(外资ASP-增长R²=0.50 vs 本土R²=0.08)证明本土高定价护城河失效,白牌GMV +52%占新增Top-100品牌71%,直接挤压本土大众品牌。跨日期看,白酒动销疲弱与品牌分化自10月上旬延续并在本期获得量化确认。后续观察:Double 11表现(验证需求推迟 vs 消失)、飞天批价、11-12月经销商大会2027年目标。
主要来源:Goldman Sachs《China Consumer Staples Sep check-in-261014》;Goldman Sachs《China Spirits 3Q Preview-261014》;UBS《China Cosmetics Sector: Navigating a K shaped market-261012》
大类分类扫描
a. 宏观与大类资产 结论:高利率冲击被量化但基准预测偏鸽,久期与carry成为配置关键词。 - 高盛100bp→-0.6% DM GDP的规则法显示瑞典、澳大利亚、加拿大消费渠道受冲击最大(-1%以上),但瑞典实际FCI反而宽松,理论敏感度与实际金融条件背离提示市场定价错位。 - 野村高确信度推荐receive韩国H27-5y NDIRS与香港H27-1y(确信度升至4/5),止损印度receive(RBI捍卫汇率优先、容忍收益率上行)。 - Nomura指出A股企稳仍需流动性改善,3Q26股票ETF份额增411.6bn远超YTD的110.8bn,资金流发生方向性切换。
来源:Goldman Sachs《GLOBAL ECONOMICS ANALYST-261013》;Nomura《Asia rates-261013》;Nomura《China A share strategy-261013》
b. 地缘、贸易与航运 结论:地缘扰动推升油运至历史极值,红海恢复与高运价并存构成集运中期张力。 - VLCC平均TCE达US$805k/day(10年均值23倍),阿拉伯湾-中国运费创纪录US$917k/day,极端地缘溢价暗示均值回归风险。 - 苏伊士集装箱通行量10月第一周约0.7m TEU,达2023年末改道以来最强,若持续将压制集运运价;SCFI同比+216%但周度趋平。 - 新能源车出口退税率由13%下调至9%,UBS认为影响温和(国内外价差50-150%可吸收),出海大趋势不逆转,BYD/CATL为受益龙头。
来源:UBS《Asian Shipping supply chain weekly-261012》;UBS《China Auto Sector-261012》
c. 权益市场与资金流 结论:美股财报季低门槛高弹性,亚洲与互联网板块获结构性超配信号。 - MS维持北美互联网Attractive;SBC视作现金对EV/EBITDA的抬升在旅行/共享经济达51%,传统倍数系统性低估该板块真实薪酬成本。 - A股3Q26 ETF资金剧烈回流但尚不足以扭转调整,短期防御(高股息银行+低拥挤消费),中期回调中加仓存储/光通信/国产算力。
来源:Morgan Stanley《Where Are We Trading Now-261013》;Nomura《China A share strategy-261013》
d. 产业主题与板块 结论:AI主题沿“基础设施—应用—安全”纵深扩散,私募资本流向是领先指标。 - 2026年AI工厂初创融资翻倍至335亿美元,80%以上集中于电力与算力;MS判断网络安全CAGR可能从15%加速至23%,Physical AI未来12-18个月迎大实验室与Mag 7进入。 - 私有芯片公司在解耦推理、CPO光互连(Ayar Labs估值$4-5bn+)、3D DRAM(d-Matrix)等环节快速获得规模,巨头并购(NVIDIA收购Groq)密集。 - 支付是代理商务的赢家:100%代理交易将被token化,卡组织能否胜出取决于liability shift能力,当前Muse/Instinct尚未使用网络代理token。
来源:Morgan Stanley《Spark Preview-261013》;Morgan Stanley《7 Interesting Semiconductor Privates-261013》;Bernstein《Consumer AI agents: The next Payments battle-261012》
e. 地产、消费与内需 结论:中国内需弱总量下结构性亮点在量贩零售与高端商场,香港租金修复集中在核心区。 - 量贩零售9月开店加速(Busy Ming净开2,481家),与“渠道饱和”谨慎共识相反;股东回报成为估值锚(Feihe含特别股息总回报16%)。 - 香港中环写字楼租金3Q26环比+4.8%、YTD +12.4%领涨全港,但九龙东/港岛东仍跌,资本价值自2Q19仍-49%,属长周期修复早期;LVMH证实中国客户需求负mid-teens%,奢侈品短期承压。
来源:Goldman Sachs《China Consumer Staples-261014》;BofA Securities《HK Property 3Q26 rental wrap-261012》;Nomura《China consumer: Read across from LVMH-261013》
f. 商品、能源与资源品 结论:动力煤与油价坚挺验证供给紧张,电力板块出现“电价改善但需求疲弱”的窄信号。 - QHD 5500kcal动力煤RMB994/t验证BofA煤炭缺口判断;山西焦煤停产产能从52.1降至42.5mntpa,焦煤价格承压-4.2%;中国第三批成品油出口配额仅4.5mnt(去年同期54%)。 - 中国电力:广东10月月度电价RMB456/MWh接近基准,多省现货超长协或推高2027年年度合同,但8月全社会用电仅+2%,火电量价双承压(发电量-9%叠加煤价3Q同比+30%);陆上风机中标价再跌12%,反内卷价格修复尚未兑现。 - 碳酸锂跌至RMB118.5k/ton但电芯价格持平,材料降价未传导,电池厂毛利扩张。
来源:BofA Securities《Energy China Weekly-261012》;BofA Securities《Power China: Power Pulse #16-261012》;Goldman Sachs《CHINA NEW ENERGY VEHICLE WEEKLY CHARTBOOK-261013》
机构观点之间的共识与分歧
共识1:AI半导体周期未 见顶,盈利兑现是本轮财报季主轴。 UBS(云收入60% vs 共识56%)、Barclays(EPS +26.5%、低门槛高弹性)、JPM(WSTS加速、TSMC提价扩围)从不同环节交叉印证,投资含义是AI链上修空间仍在,但集中度风险(Micron占FY26修正19.2%)意味着个股差异巨大。
共识2:高利率是2027年关键风险但基准不会维持高位。 高盛(利率预测低于市场定价)、野村(美债拍卖改善+央行10月按兵不动支撑亚洲receive)、JPM(亚洲久度转中性)形成共振,共同指向久期从逆风转为可管理的配置工具。
分歧1:黄金短期方向与驱动机制。 BofA认为短期承压、见底需加息周期结束且“财政赤字=买黄金”叙事被反驳;MS认为央行购金与ETF流入已使黄金脱敏于利率,财政担忧驱动的收益率上行反而利好。投资含义:若10/28 Fed后加息定价回落,两者分歧将收敛于金价反弹;若鹰派持续,BofA框架占优。
分歧2:日本资金回流叙事与EURJPY定价。 UBS用BoP数据证伪“日本抛售法国债→日元走强”的市场共识(资金实际流向美国资产),而EURJPY期权市场已充分定价下行保护,存在风险逆转偏度回补空间。这是典型的共识拥挤交易被数据反驳的案例。
分歧3:本土美妆/白酒高端化叙事。 UBS以R²=0.08的回归证据反驳“国货高端化崛起”共识;高盛则确认白酒3Q为盈利底部但强调“报表弱、渠道健康”的底部成色。两者共同指向:内需选股从beta转向alpha,估值溢价需盈利验证支撑。
个股与公司边际变化
以下仅呈现券商报告中的评级变化、逻辑变化、催化与数据变化,不构成交易建议。
AI半导体与基础设施
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 2330.TW | 台积电 | 逻辑强化 | 逻辑强化 | 2027年提价扩至成熟制程(本轮首次),capex上调至86/100bn美元,2027年营收预计+39% | J.P. Morgan |
| 看多 | 000660.KS | SK hynix | 数据改善 | 数据改善 | HBM ASP假设上调至2027年+54%,TAM 2027/28年达160/282bn美元 | J.P. Morgan |
| 看多 | 3491.TWO | UMT | 看多 | 催化 | 9月营收+52%,波导终端市场从低轨卫星扩展至AI数据中心互连,维持买入 | Goldman Sachs |
| 看多 | 688008.SS | 澜起科技 | 观察偏多 | 催化 | RCD05服务器用与CK01P客户端产品量产,覆盖更高速DDR5 | Goldman Sachs |
| 看多 | 688630.SH | 芯碁微装 | 看多 | 评级上调 | 野村首次覆盖给予买入,目标价CNY524.66,PCB设备向半导体先进封装拓展第二曲线 | Nomura |
| 观察偏多 | 6146.T | Disco | 观察偏多 | 数据改善 | 生成式AI磨切设备市占率高、盈利高速增长,但关注产能与耗材趋势,维持中性 | J.P. Morgan |
| 看多 | 603338.SS | 浙江鼎力 | 看多 | 评级上调 | JPM首次覆盖给予增持,美国AI数据中心建设为高空作业平台结构性驱动,2028年美国本土建厂缓解关税风险 | J.P. Morgan |
消费与平台
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看空 | 2460.HK | 华润饮料 | 看空 | 评级下调 | 由中性下调至卖出:水业务恢复滞后且PET成本压力上升 | Goldman Sachs |
| 看多 | 600519.SS | 贵州茅台 | 看多 | 逻辑强化 | 3Q26E收入+2%跑赢同业,i-Moutai 2026E占酒类销售47%,TP升至Rmb1,634,重申买入 | Goldman Sachs |
| 观察偏多 | 000596.SZ | 古井贡酒 | 观察偏多 | 评级下调 | 由买入下调至中性:区域需求弱、库存高企 | Goldman Sachs |
| 看空 | 600315.SH | 上海家化 | 看空 | 逻辑强化 | 唯一卖出评级,高端化尝试(双妹)收入低于Rmb100mn | UBS |
| 看多 | 003010.SZ | 若羽臣 | 看多 | 数据改善 | 覆盖股中唯一买入,26-28E EPS CAGR 33% | UBS |
| 看空 | LVMH.PA | LVMH | 看空 | 数据恶化 | 中国客户需求负mid-teens%;Barclays将FY27-30集团有机增长下调至4%、EPS CAGR 7% | J.P. Morgan / Barclays |
| 看空 | 1999.HK | 敏华控股 | 看空 | 催化 | 盈警:净利润同比降70-90%,石化成本上升+美国子公司减值破产 | Goldman Sachs |
| 看多 | 300866.SZ | 安克创新 | 看多 | 数据改善 | 消费储能供应瓶颈解决后增速重新加快,3Q26预计收入利润韧性延续 | Goldman Sachs |
医药、出行与其他
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看空 | JNJ.US | 强生 | 观察偏空 | 逻辑变化 | FY27 EPS下修至$11.29(低于共识8.5%),专利到期+并购稀释,维持与大盘同步 | Bernstein |
| 看多 | VIK.US | Viking | 看多 | 评级上调 | 巴克莱上调至增持,TP升至$102;河轮预订韧性+远洋定价走高 | Barclays |
| 观察偏多 | AAPL.US | 苹果 | 观察偏多 | 催化 | HomeView($299)开辟智能家居新硬件品类,个性化AI支撑生态差异化 | J.P. Morgan |
| 观察偏多 | ISRG.US | 直觉外科 | 观察偏多 | 数据改善 | 渗透率测算约39%被市场低估,美国年手术量有翻倍以上空间 | UBS |
| 观察偏多 | 7203.JP | 丰田 | 观察偏多 | 逻辑强化 | Woven City实地调研:物理AI机器人已从实验进入真实场景试运行 | Bernstein |
| 观察偏多 | SPCX.US | SpaceX | 看多 | 逻辑强化 | 分布式推理云被视为增长潜力最大但被投资者忽视的部分 | Morgan Stanley |
| 看多 | 1768.HK / 300972.SZ | Busy Ming / 万辰 | 看多 | 数据改善 | 量贩零售9月开店加速(净开2,481家),结构性增长渠道获买入评级 | Goldman Sachs |
| 看多 | 1972.HK / 101.HK | 太古地产 / 恒隆 | 看多 | 逻辑强化 | 中环租金3Q环比+4.8%领涨,维持买入(SWP PO HK$29、HLP PO HK$8.2) | BofA Securities |
后续观察清单
- Hyperscaler财报与云收入(10月最后一周):UBS预计3Q云收入+60%高于共识56%,是AI盈利链与财报季“低门槛”判断的最集中验证点,也是约70%标普市值披露的窗口。
- 10/28 FOMC与11/4美国再融资公告:验证高盛“AI通胀温和+鸽派利率预测”与MS“仅再加息两次 vs 市场3.5次”的分歧方向,直接决定久期交易与黄金路径。
- 10/20与10/27法国预算投票及RN大会:法德利差约140bp是EUR“卖反弹”判断的核心变量,若反对派抵制将测试1.1050,跨日期延续为G10短期最大风险事件。
- 内存均价增速(月度):AI通胀消退、消费电子渠道贡献、存储链盈利三条逻辑的共同锚点;若300%→30%的放缓不兑现,高盛通胀路径与半导体周期判断同时失效。
- 10-11月亚洲企业换汇与FX存款变化:验证JPM“Asia FX转超配”的实体部门美元多头解除逻辑,直接决定CNH/韩元年底反弹幅度。
- 10月BAPT定价广度与MCU月均库存(11月中旬发布):9月约71%持平或上涨较8月收窄,若继续收窄将确认半导体渠道定价动能减弱,STM 4Q指引上行判断面临证伪。
- Double 11大促GMV(10-11月):验证中国线上9月疲弱是需求推迟还是消失,是白酒底部、美妆K形分化与量贩零售三条消费主线的共同验证窗口。