覆盖研报日期:2026-10-15
-
宏观与大类资产:中国9月金融与通胀数据揭示“信用失速+供给型通胀”组合——社融与贷款存量增速双双创历史新低(7.1%/4.8%),居民前9个月中长贷仅1060亿元为2004年以来最低;PPI同比+5.0%创新高但剔除能源等全球因素后基本持平,CPI预测被下调至0.8%。Nomura维持年内不降息不降准判断,PSL降息等定向宽松替代总量工具;而流动性宽松(DR001降至~1.26%)与Q4政府债券月均净供给1.2万亿元形成对冲,利率曲线呈“短端受限、长端有上行风险”格局。
-
权益策略:JPM维持A股哑铃配置(防守高股息+成长AI/CXO),沪深300年底目标5,200点。境内流动性疲弱且无中央背景资金入场信号,AI仓位未出清但估值合理的子板块(Memory、服务器/交换机ODM/OEM)可提供下行保护;美债熊平情景下沪深300估值历史平均收缩-38%,IT板块+53%的FTM EPS增速是最可能的对冲变量。
-
最强产业主线:半导体设备景气可见度延长至2027-2028年——高盛基于SEMICON West调研预计2027年WFE同比+45%至约2,180亿美元,MKS为2028年最高3,000亿美元WFE做准备;Bernstein判断中国零部件缺货属产能/验证周期问题,1-2个季度内缓解,不影响2027年国产设备出货,国产化进入“日欧供货短缺驱动”第二阶段。
-
跨日期延续与反转:AI半导体供给约束主线自10月13-14日持续强化(WFE上修与中国SCM国产化加速形成产业链共振);而中国消费内需主题出现边际反转信号——高盛/JPM双双确认9月白电零售在低基数下意外走弱(空调-20%、三年堆叠增速-1%),此前“补贴支撑内需企稳”的共识被削弱。
-
公司边际变化:UBS上调香港银行BOCHK与BEA至买入(Fed重启加息推高HIBOR+贷款增速8.4%);高盛下调PARR至中性(油轮运费飙升10-50倍侵蚀水运依赖炼厂盈利),转向偏好DK;Bernstein首推CATL(ESS出货4Q26预计+90%反驳放缓论)。
-
主要风险/验证点:10月19日Q3 GDP与9月活动数据、潘功胜金融街论坛讲话、ESMO会议(10/23-27)生物科技数据、Q4政府债券供给放量对长端利率的冲击、中东局势下Brent能否维持135美元上方。
报告统计
| 字段 | 数值 |
|---|---|
| 源素材数量 | 89 |
| 重点覆盖报告 | 22 |
| 完整报告摘要 | 22 |
| 公司/个股信号 | 本期以报告内评级/逻辑变化呈现 |
| 覆盖机构 | Goldman Sachs(9)、Nomura(5)、UBS(3)、J.P. Morgan(2)、Bernstein(2)、Morgan Stanley(1) |
| 主要覆盖方向 | 宏观策略(9)、行业主题(10)、跨资产/跨区域(3) |
宏观、策略与大类资产配置
本日宏观与大类资产最重要的变化是中国“信用失速”与“供给型通胀”同时得到数据确认,而央行选择以定向宽松替代总量宽松,这直接改变了利率曲线的形态判断与权益端的风格约束:短端受流动性充裕压制,长端面临Q4供给放量,权益市场则因缺乏增量资金而被迫维持哑铃结构。
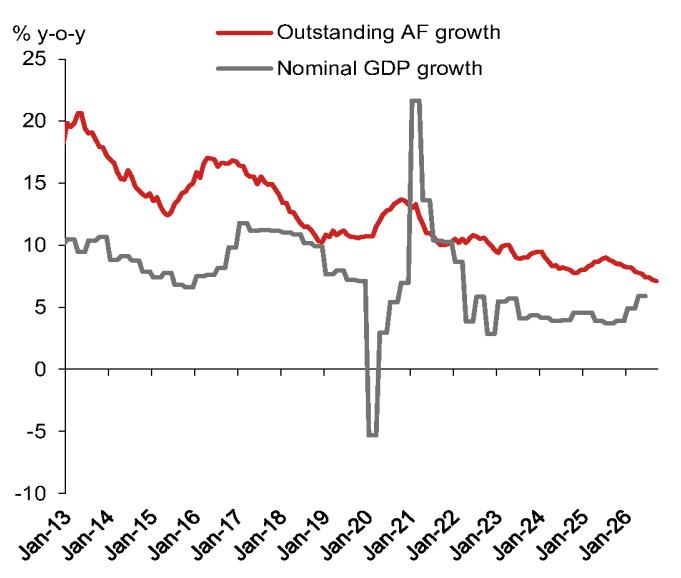
利率与央行:央行反应函数明确偏定向,年内不降息不降准。 9月社融存量增速7.1%、贷款增速4.8%均创历史新低,居民新增贷款归零、前9个月中长贷仅1,060亿元为2004年以来最低;但央行9月29日下调PSL利率25bp至1.50%并新增定向再贷款7,000亿元,坚持不降政策利率与存准。Nomura明确维持年内不降息不降准判断,与部分市场全面宽松预期形成分歧。投资含义:短端利率下行空间被DR001已降至约1.26%的事实压缩,1y NDIRS仍有下行至约1.35%的空间;但Q4政府债券月均净供给约1.2万亿元(远超2025年同期7,300亿元),长端存在上行风险,Nomura据此平掉额外5y pay、维持1s5s陡峭化。验证变量:10月19日潘功胜金融街论坛讲话、未来数月社融与委托贷款(NPFT传导)读数。
权益策略与风格:哑铃结构在流动性缺位下仍是唯一解。 JPM指出A股换手速度、两融、ETF流入均处低位,且未见中央政府背景金融机构显著注资A股的信号,维持防守端高股息+成长端AI/CXO的哑铃配置。一个独特框架:历史上美债熊陡时沪深300 TTM P/E平均+10.5%有韧性,但熊平(加息周期)情景下平均收缩-38%,需靠EPS增长对冲——IT板块+53%的FTM EPS增速是最可能的对冲变量,维持沪深300年底5,200点目标。AI仓位层面,光模块5日-16.8%、GPU -14.2%显示动量资金撤离,但3Q26半导体ETF净流入1,321亿元形成拉锯,报告判断仓位未出清、反弹力度受限,但估值分层的子板块(Memory的CXMT P/E分位仅1%、服务器/交换机ODM)提供cushion。验证变量:中央资金入场信号、AI capex政策目标是否上调、FCC/MATCH法案等地缘政策落地。
宏观-通胀:PPI新高是外部冲击而非需求拉动。 高盛与Nomura对9月通胀的解读高度一致:PPI +5.0%(超共识4.4%)几乎完全由油价(Brent 10月初回升至135美元上方)及其向煤炭(PPI +35.3%)的溢出驱动,剔除全球因素后PPI基本持平,下游消费品PPI仅-0.1%。高盛双向修正:上调2026/27年PPI预测至2.8%/0.3%,但下调CPI预测至0.8%/0.6%,剪刀差扩大指向利润向上游能源化工集中、中下游承压;预计PPI同比最早2027年Q2转负。AI带动的电子品涨价对CPI拉动仍温和(通信工具CPI创14.3%新高但合计仅0.04pp/月)。验证变量:10月中旬发改委成品油调价、10月PPI是否回落至4.8%、内需与核心CPI走势。
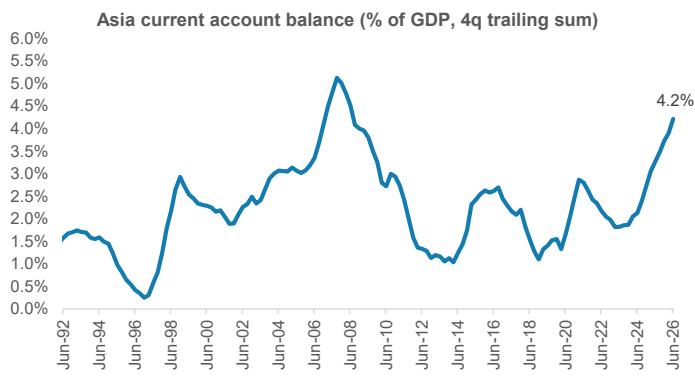
跨资产:亚洲对高美国利率的承受力好于过往。 Morgan Stanley将本轮与历史周期类比后判断:亚洲更接近两千年代的出口与生产性投资扩张(而非九十年代资本错配),经常账户盈余达GDP的4.2%(1.6万亿美元)、除中国外私人杠杆未明显堆积、资本开支偏本地银行融资,美债利率上升未必机械触发亚洲投资周期中断;但菲律宾(经常账户赤字4.5%)、印尼、印度相对脆弱,中国外部盈余高但面临居民去杠杆与通缩压力。验证变量:经常账户盈余持续性、本地银行融资与信用扩张数据。
主要来源:Nomura《Asia Insights:China: Credit growth sinks to a new record low in September as private demand stays weak-261014》;Nomura《Asia Insights:China rates: Looser liquidity collides with increased bond supply-261014》;Goldman Sachs《China:PPI inflation reached a new high in September, driven mainly by higher energy prices; raising our PPI inflation forecasts while cutting our-261014》;J.P. Morgan《China A shares Equity Strategy:Onshore flows remain subdued,but AI still anchors the growth side of our barbell approach-261013》;Morgan Stanley《The Viewpoint: Asia amid higher US rates–A comparison with past cycles-261013》
主线和热点
半导体设备2027-2028年景气可见度延长,中国零部件国产化进入第二阶段
这是本期最强的产业主线。高盛基于SEMICON West 2026调研将2027年WFE预测上调至同比+45%至约2,180亿美元,MKS正为2028年最高3,000亿美元的WFE支出做准备——供应商为超预期周期预留产能,上行风险大于下行。同期Bernstein提出中国半导体设备零部件(SCM)国产化正从“地缘政治去美国化”的第一阶段切换到“日欧供应商供货短缺驱动本地采购”的第二阶段。
机制上,两条线索相互印证:全球需求端,DRAM优先扩产(HBM竞争)、8-10座新晶圆厂2027年投产、Rubin测试时长约为Blackwell的2倍推升ATE需求;中国供给侧,WFE自给率预计由2026年28%升至2028年52%,本土SCM一旦进入BOM便难以被替换。Bernstein判断当前零部件缺货属产能与验证周期问题而非结构性技术壁垒,1-2个季度内缓解,不影响2027年出货——这直接反驳了“缺货制约国产设备交付”的市场担忧。
共识与分歧:两家机构对WFE总量判断一致(Bernstein:2027年2,040亿/2028年2,590亿美元),但高盛对MKSI维持卖出评级与MKS自身为3,000亿美元WFE做准备的积极表述存在张力;HBM“降规格”对检测/测试需求影响有限的观点(需求由单位量而非堆叠层数驱动)也与部分市场担忧相左。后续观察:2027年新厂投产与订单落地、NAND绿地扩产是否在2027年底启动、NAURA/AMEC/Piotech季度订单、日欧供应商(VAT、Ebara等)对华分配动向。
主要来源:Goldman Sachs《Americas Technology: Semiconductors: SEMICON West 2026 Remain bullish on group as industry visibility continues to extend-261014》;Bernstein《China Semiconductors:China Semicap: Domestic WFE components Supply shortage driven localization acceleration-261013》
中国内需走弱被多数据源确认,白电与消费成为共识反转点
本期中国消费线索出现明确的边际反转:高盛与JPM两家独立数据源同时确认9月白电零售在低基数下超预期走弱。高盛将覆盖白电公司3Q26收入/净利预测下调3-11%/3-19%(加权平均-5%/-11%);JPM的AVC追踪显示整体零售额同比-13%(7/8月为-9%),三年堆叠增速从+16%/+12%骤降至-1%,证明弱数据并非基数幻觉,ASP -11%与销量-2%量价齐跌。
机制解释:补贴预算可能接近耗尽、以旧换新政策效果衰减(汽车销量-28%、线上白电-40%),需求前置透支后回落。Midea取消半年一度打款订货会、主动压降渠道库存,导致7-8月出厂出货同比-29%——渠道去库放大了收入降幅,但也意味着去化完成后出货有望反弹(IOL排产显示10月补库复苏)。高盛与Nomura的商场调研交叉印证:9月大众商场mid-teens%反弹被专家视为节日与低基数驱动的临时现象,体验式消费反而转弱。
共识与分歧:高盛首买Midea(出口+渠道改革2027年红利),JPM“维持看多但举证负担上升”的表述是卖方立场边际软化的信号——若3Q业绩会指引与10月动销继续走弱,观点转向概率上升。这与跨日期记忆中10月10-13日“白酒确认盈利底部、消费弱总量强分化”的判断一致并边际恶化。后续观察:10月AVC/NBS动销与双11表现、Midea 10月出货、补贴政策是否追加额度。
主要来源:Goldman Sachs《China Consumer Durables White goods 3Q26 Preview:Weak domestic growth against easier base a negative surprise, focus on overseas potential; Buy Midea-261014》;J.P. Morgan《China Home Appliance:Sept AVC Data: Weak print raises the burden of proof-261014》;Nomura《China consumer:Mass market mall saw temporary performance recovery in Sep-261014》
LNG短期紧张与长期转松并存,能源安全重塑签约结构
高盛亚洲能源调研给出完整的LNG多时间框架判断:短期(JKM现货存在显著高于20-25美元/mmbtu远期曲线的上行风险)——中东供应中断持续、多数买家假设Qatar至少到3月维持离线、需求破坏低于预期、2027年欧洲甲烷规则限制现货参与;长期转松——中国1H26天然气消费首次负增长(YTD -1.5%)、买家推迟新长约至2028年、Qatar扩建占2035年前新增供应约20%。
最独特的结构性变化在签约端:长期SPA被重新定义为“保险产品”,日本政府拟为贸易商/公用事业的SPA提供背书(已提前达到2030年约100 mtpa合同目标);买家从传统承购转向上游股权投资锁定分子(POSCO收购Marcellus页岩、MOL收购美国FLNG项目23%股权);Qatar在中断期间反向洽购2-3 mtpa美国LNG,暗示其产能受损程度可能超市场预期。投资含义落在四只买入评级美股(LNG/VG/GLNG/EE),分别受益不同价格情景。后续观察:VG 1月Plaquemines扩建FID、Qatar复产与NFE进度、中国月度天然气消费、北半球冬季气温。
主要来源:Goldman Sachs《Asia Energy Tour: Takeaways on Global LNG: Tight in Near Term, but Long Term Outlook Looser on Supply Additions and Soft Demand-261013》
储能“放缓论”被订单管线数据反驳,CATL为首选敞口
针对市场对2027年ESS增长可持续性的质疑,Bernstein用订单-出货-安装的滞后回归框架给出系统反驳:中国招标+海外订单领先出货约两个季度,指向4Q26出货403GWh(+90%)、1Q27出货324GWh(+50%),产业链调研确认2027年40-50%增长。出货与安装的缺口由项目周期时滞解释(安装滞后出货约1年、滞后招标18个月),并非需求透支或库存积压。
方法论上的关键贡献是将“出货>安装”重新定义为结构性时滞而非库存信号,直接化解压制板块估值的核心质疑。需求结构中欧洲为最大海外订单来源(1H26占38%,美国仅6%),提示评估不应只盯中国安装。CATL占全球ESS电池出货约22%、A股约11x P/E,被视为过度回调后的首选。后续观察:季度招标/订单量(预测框架的领先指标)、4Q26实际出货vs 403GWh、电池链公司对2027年增长的表态。
主要来源:Bernstein《Global Energy Storage: No sign of an ESS slowdown-261014》
香港银行:Fed重启加息+AI驱动贷款需求的双重受益
UBS将BOCHK与BEA双双从Neutral上调至Buy,逻辑链完整:Fed 2026年9月重启加息(市场预期至2027年底累计75bp)→1个月HIBOR从2.53%升至约2.9%→NIM扩张与NII增长;同时系统贷款增速从2025年2.3%跳升至2026年8月8.4%,由贸易及AI相关资本开支驱动——高利率未抑制信贷,这一归因与常规“加息抑制信贷”叙事形成鲜明反差。BEA困境反转弹性更大(目标价由13.1大幅上调至21.5港元,2026-28E净利润增长30%+),但7% ROE目标被判断为偏难。后续观察:FOMC路径与HIBOR、香港贷款月度增速、BOCHK 105亿港元股东回报计划执行、BEA剩余约48亿港元CRE核销进展。
主要来源:UBS《Hong Kong Banks:Riding on higher rates and an AI driven trade surge: upgrade BOCHK and BEA to Buy-261014》
大类分类扫描
宏观与大类资产
跨资产扫描补充宏观主线的横向证据:中国9月出口同比+36.3%、进口+31.0%、顺差1,335亿美元创纪录,但芯片出口金额增速(+136%)显著高于数量,名义景气含较大价格贡献;顺差扩大削弱贸易缓和持久性。高盛前瞻Q3 GDP 4.4%(Nowcast仅4.2%,风险偏下行),IP预测5.8%高于共识、零售0.3%低于共识,形成“生产强、消费弱”分化叙事。
来源:Nomura《Asia Insights:China,Growth of both exports and imports rose strongly in September-261014》;Goldman Sachs《China: Q3 GDP and Sep activity data preview: Expecting industrial production growth to accelerate and retail sales to stay subdued-261014》
地缘、贸易与航运
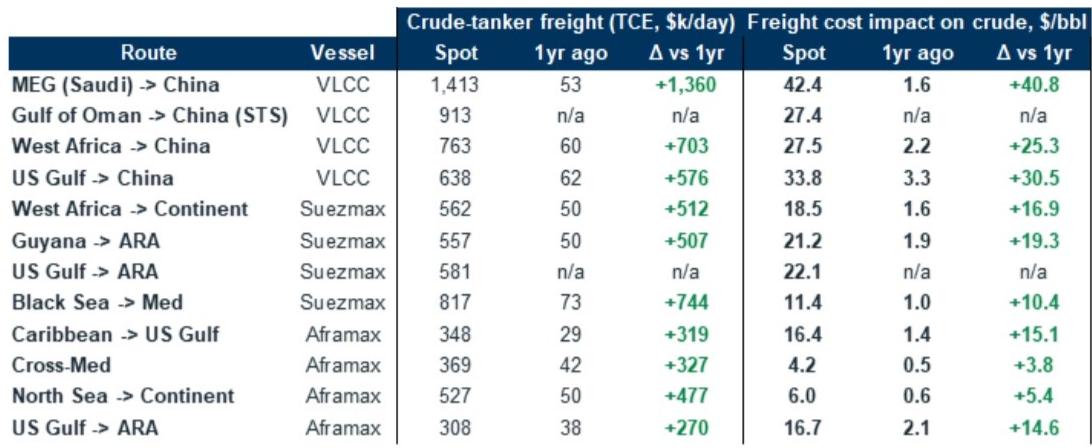
油轮运费飙升至一年前的10-50倍(MEG-中国VLCC现货TCE由53升至1,413千美元/日),正在重新分配炼厂盈利:本土管道供应的美国炼厂受益,水运依赖型(PARR约45%水运敞口)被不成比例侵蚀,共识尚未充分反映该逆风。芯片出口金额/数量分化提示AI价格景气与实体出货需分开评估。
来源:Goldman Sachs《AMERICAS ENERGY: OIL REFINING:Still Positive Refining, But Lower PARR to Neutral Given Downside to 2027 Consensus Estimates Amid Elevated Freight Rates; Highlight DK as Preferred SMID-261015》;Nomura《Asia Insights:China,Growth of both exports and imports rose strongly strongly in September-261014》
权益市场与资金流
A股AI仓位处于拉锯状态:动量资金撤离(光模块5日-16.8%)与半导体/科创板ETF大幅流入(3Q26半导体ETF净流入1,321亿元)对冲;UBS提出中国券商“研究赋能投资-投行飞轮”框架,锁定IPO跟投形成104亿元收益蓄水池(占FY26E净利润9%),当前估值仅隐含6-8%长期ROE,行业集中(IPO承销CR5升至65%)是结构性趋势,首选CITICS、GTHT、CICC、CSC Financial。美国生物科技XBI YTD +8%但自8/25高点回撤-16%,属宏观/仓位驱动而非基本面恶化,M&A期权价值(YTD $203bn)支撑中小盘。
来源:J.P. Morgan《China A shares Equity Strategy:Onshore flows remain subdued,but AI still anchors the growth side of our barbell approach-261013》;UBS《China Brokers Sector:APAC Focus:The rise of the research empowered investment IB flywheel-261013》;Goldman Sachs《Americas Healthcare: Biotechnology: 3Q earnings preview: Navigating macro and idiosyncratic crosscurrents-261015》
产业主题与板块
除半导体设备与储能主线外:中国工程机械9月出口+21%(9M26 +30.4%)是核心亮点,真实内需剔除出口相关后仅低个位数,出口退税率不变消除尾部风险,UBS首选浙江鼎力与Sany International;婴幼儿奶粉行业量缩价稳,份额向外资回流(MNC份额+0.9pp至23.2%),A2线下恢复中但线上两年堆叠增速恶化至-14%,与公司口径存在分歧。
来源:UBS《China Construction Machinery:Soft domestic demand and healthy exports in September; unchanged export tax rebate rates-261014》;Goldman Sachs《CHINA CONSUMER STAPLES China Infant Formula Tracker: Nielsen offline market decline sequentially narrowed (Jul Aug '26); Online sales decline widened in Sep-261014》
地产、消费与内需
居民去杠杆“前所未有”:前9个月居民中长贷1,060亿元为2004年以来最低,房贷期限延至40年等政策效果料有限;消费端白电、商场、奶粉等多数据源交叉确认内需疲弱,餐饮为商场中最韧业态,体验式消费边际转弱是降级信号。
来源:Nomura《Asia Insights:China: Credit growth sinks to a new record low in September as private demand stays weak-261014》;Nomura《China consumer:Mass market mall saw temporary performance recovery in Sep-261014》
商品、能源与资源品
Brent 10月初回升至135美元上方(同比+75.4%)是本轮PPI上行与煤炭溢出(煤炭PPI +35.3%)的核心变量;铜价上季进一步上涨侵蚀空调毛利率(铜占空调COGS约20%);LNG短期偏紧、长期转松的框架下,Qatar复产时点是平衡表最大变量。
来源:Nomura《Asia Insights:China: PPI inflation hits fresh high on resurging energy prices-261014》;Goldman Sachs《China Consumer Durables White goods 3Q26 Preview:Weak domestic growth against easier base a negative surprise, focus on overseas potential; Buy Midea-261014》;Goldman Sachs《Asia Energy Tour: Takeaways on Global LNG: Tight in Near Term, but Long Term Outlook Looser on Supply Additions and Soft Demand-261013》
机构观点之间的共识与分歧
共识一:中国内需疲弱是结构性而非周期性。 高盛(CPI下修、白电走弱)、Nomura(居民中长贷2004年以来最低、不降息降准)、JPM(白电举证负担上升)、Morgan Stanley(中国面临居民去杠杆与通缩)从信贷、通胀、零售多角度交叉确认。投资含义:内需敏感板块的盈利预期仍有下修风险,哑铃策略的防守端(高股息)与出口链敞口是更优结构。
共识二:半导体设备/AI硬件景气可见度延长。 高盛(2027年WFE +45%)、Bernstein(全球WFE 2027/28年2,040亿/2,590亿美元、缺货1-2季度缓解)、JPM亚洲团队(AI供给紧张至2028年、生态系统净收入超1万亿美元)形成产业链上下游一致判断。投资含义:设备、零部件、测试环节的盈利上修周期尚未结束。
分歧一:央行会否转向全面宽松。 Nomura明确维持年内不降息不降准(PSL定向宽松已替代总量工具),而市场存在信用失速倒逼降息的预期;Nomura自身也给出反向情景——若潘功胜暗示不降息而以其他工具投放流动性,曲线大概率走平。投资含义:短端利率与长债方向的交易成败系于10月19日讲话,是未来一周最锋利的验证节点。
分歧二:AI仓位应全面回避还是估值分层坚守。 部分观点认为AI拥挤度极高应整体减仓,JPM则按FTM P/S分层选择子板块(Memory、服务器/交换机ODM/OEM低于历史均值可持有,首选华勤),并提出中国对磷化铟的出口管制杠杆是反制论据(但无法消除2028/29年后销售担忧)。投资含义:回调中的加减仓结构差异显著,低估值垂直环节与高动量拥挤标的的命运将分化。
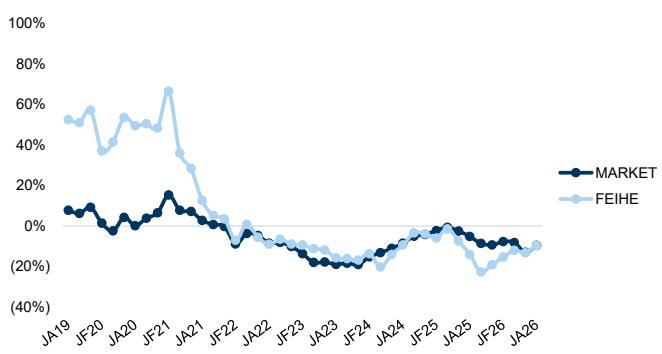
分歧三:A2中国区恢复节奏。 管理层称英文标签恢复early 1H27可见,但高盛线上跟踪显示两年堆叠增速恶化至-14%;Feihe报表1H26 +2% vs GS全渠道跟踪-20%,渠道数据与公司口径显著背离。投资含义:依赖公司指引的恢复叙事存在独立数据质疑的风险。
个股与公司边际变化
以下仅呈现券商报告中的评级变化、逻辑变化、催化与数据变化,不构成交易建议。
AI半导体与基础设施
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | AMAT | Applied Materials | 逻辑强化 | 目标价上调 | 2027年WFE +45%判断下核心受益者,内存敞口高,目标价$670 | 高盛 |
| 看多 | LRCX | Lam Research | 逻辑强化 | 目标价上调 | 8-10座新厂2027年投产、DRAM为主要驱动,目标价$380 | 高盛 |
| 看多 | TER | Teradyne | 逻辑强化 | 目标价上调 | Rubin测试时长约为Blackwell 2倍驱动ATE增长,目标价$465 | 高盛 |
| 看多 | ONTO | Onto Innovation | 逻辑强化 | 目标价上调 | CoWoS/EMIB-T后道检测机会,CoWoS需求向OSAT迁移,目标价$400 | 高盛 |
| 观察偏多 | CAMT | Camtek | 数据改善 | 指引上调 | 2027年初步收入指引$800mn、三年$1.2bn目标,先进封装占订单约80%,维持中性 | 高盛 |
| 看空 | MKSI | MKS Instruments | 逻辑分化 | 观点张力 | 维持卖出,但公司为2028年最高$300bn WFE做准备 | 高盛 |
| 看多 | 002371.CH | 北方华创 NAURA | 逻辑强化 | 维持跑赢大盘 | 自研RF与MFC垂直整合,受益零部件瓶颈缓解 | Bernstein |
| 看多 | 688012.CH | 中微公司 AMEC | 逻辑强化 | 维持跑赢大盘 | 大陆供应商占比升至87%,去美国化标杆 | Bernstein |
| 看多 | 688072.CH | 拓荆科技 Piotech | 逻辑强化 | 维持跑赢大盘 | 受益零部件瓶颈缓解,2027年出货不受影响判断 | Bernstein |
| 看多 | 603296.SS | 华勤技术 Huaqin | 逻辑强化 | 首选标的 | JPM在服务器/交换机ODM/OEM子板块首选(OW评级) | J.P. Morgan |
| 看多 | 300820.CH | 英杰电气 | 观察偏多 | 验证进展 | RF电源低国产化环节领先独立供应商(未覆盖) | Bernstein |
| 看多 | 301611.CH | 珂玛科技 | 观察偏多 | 验证进展 | ESC本土领先者,逐步获得动能(未覆盖) | Bernstein |
储能与电池
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 300750.CH/3750.HK | 宁德时代 CATL | 看多 | 首选标的 | 占全球ESS出货约22%,A股约11x P/E,4Q26出货+90%反驳放缓论,A股目标价770元 | Bernstein |
| 看多 | 002466.CH/9696.HK | 天齐锂业 | 看多 | 逻辑强化 | 锂链受益储能需求,维持跑赢大盘 | Bernstein |
银行与金融
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 2388.HK | 中银香港 BOCHK | 评级上调 | 评级上调 | 由中性上调至买入,HIBOR上升+贷款增速8.4%,CET1达23.8%,目标价升至57.5港元 | UBS |
| 看多 | 0023.HK | 东亚银行 BEA | 评级上调 | 评级上调 | 由中性上调至买入,信用成本见顶回落,目标价由13.1大幅上调至21.5港元 | UBS |
| 看多 | 0939.HK/3988.HK | 建行/中行 | 看多 | 逻辑强化 | 扩表放缓有利资本保存,大行政策性贷款参与度高相对受益,维持买入 | 高盛 |
| 看多 | 600030.SH/6030.HK | 中信证券 CITICS | 看多 | 首选标的 | 飞轮评分综合第一(9.0分),买入 | UBS |
| 看多 | 3908.HK | 中金公司 CICC | 看多 | 边际变化 | 吸收东兴、信达后净资本翻倍至1,026亿元,9M26 IPO承销第一 | UBS |
消费与平台
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 000333.SZ/0300.HK | 美的集团 Midea | 看多 | 首选标的 | 收入利润预计跑赢同业,取消打款会主动去库,出口为3Q关键支撑 | 高盛 |
| 观察偏空 | 000921.SZ/0921.HK | 海信家电 | 逻辑弱化 | 盈利下调 | 中央空调承压(VRF -14%)+低利润率,利润端压力最大,EPS下调但维持买入 | 高盛 |
| 看多 | 6186.HK | 飞鹤 Feihe | 观察偏空 | 数据背离 | 线上9月+32%属低基数反弹,线下份额降至20.7%,GS全渠道跟踪与报表背离,维持中性 | 高盛 |
| 看多 | A2M.AX | a2 Milk | 看多 | 恢复分化 | 线下从-67%改善至-52%,但线上两年堆叠恶化至-14%,维持买入 | 高盛 |
能源与炼化
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 中性偏空 | PARR | Par Pacific | 评级下调 | 评级下调 | SRE催化剂已兑现(+41%)、运费飙升侵蚀水运敞口(约45%),目标倍数4.5x→4.0x | 高盛 |
| 看多 | DK | Delek US | 评级偏好 | 目标价上调 | SRE全批利好未被定价,2027 EBITDA上调逾20%,FCF收益率12%,目标价升至$97 | 高盛 |
| 看多 | LNG/VG/GLNG/EE | Cheniere/Venture Global/Golar/Excelerate | 看多 | 逻辑强化 | LNG四只买入评级,分别受益现货上行、签约周期、浮式液化、FSRU需求 | 高盛 |
生物科技(事件催化)
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | AMGN | Amgen | 数据上修 | 预期差 | GS FY27收入预测$44,053mn显著高于共识$40,450mn(约+9%) | 高盛 |
| 观察 | MRNA | Moderna | 催化 | 事件驱动 | ESMO 10/24 intismeran黑色素瘤Ph3详细数据为股价关键驱动 | 高盛 |
| 观察 | SMMT | Summit | 催化 | 事件驱动 | ivonescimab 11/14 PDUFA与ESMO胆管癌OS首胜数据 | 高盛 |
后续观察清单
- 10月19日Q3 GDP与9月活动数据(IP/零售/FAI):验证高盛“IP 5.8%高于共识、零售0.3%低于共识”的双向偏离与Nowcast 4.2%的下行风险,直接决定中国内需主线与政策加码预期。
- 10月19日潘功胜金融街论坛讲话:Nomura明确将其列为陡峭化交易重估节点,若暗示不降息而以其他工具投放流动性,曲线大概率走平,验证/证伪利率主线核心假设。
- 中央政府背景金融机构对A股的注资信号与ETF资金流:JPM判断境内流动性缺位是A股反弹上限的核心约束,注资信号将整体改变仓位与风格判断,验证哑铃策略的前提。
- 4Q26 ESS实际出货 vs 403GWh预测及季度招标/订单量:招标与海外订单是Bernstein预测框架的领先指标,持续走弱将动摇“2027年储能无放缓”的核心论点。
- NAURA/AMEC/Piotech季度订单与零部件交期:验证Bernstein“缺货1-2个季度缓解、不影响2027年出货”判断,同时检验中国SCM国产化第二阶段的订单兑现。
- 白电10月动销(AVC/NBS)与双11表现、补贴政策是否追加额度:验证9月走弱是需求后移还是消失,是JPM“举证负担”框架下消费观点是否转向的触发条件。
- 中东局势下Brent能否维持135美元上方及Qatar复产/NFE进度:油价是本轮PPI上行的核心变量(决定10月PPI是否回落至4.8%),Qatar节奏是LNG平衡表最大变量,共同影响上游利润集中与中下游成本压力逻辑。