覆盖研报日期:2026-10-17
- 宏观与大类资产:美联储主席Warsh系统性放弃前瞻指引,UBS基准情形为10月27-28日FOMC按兵不动、12月加息。这与此前记忆中“市场大幅鹰于机构基线”的跨日期张力出现部分收敛——UBS自身已转向12月加息,验证了10月13-14日“前端鹰派定价向基线收敛”的判断方向,但收敛方向与此前高盛“各仅加息一次”的鸽派基线相反,构成重要分歧点。
- 中国内需“弱总量”格局延续:三季度GDP nowcast维持4.2%,出口强劲抵消汽车生产疲弱,财政动用5500亿元存量地方债额度、房贷利息补贴生效,政策组合延续10月15日“定向宽松替代总量宽松”的跨日期主线并强化。
- 最强产业主线:CXMT 4F2公告引发的存储板块大跌(跌11-26%、蒸发超7000亿美元市值)被高盛定性为过度反应——SEC/Hynix 2028E P/B已破净至0.9X,估值隐含下行周期定价,叠加韩国9月设备进口+41%验证capex上行周期,存储板块“恐慌-验证”窗口打开。
- 中国AI模型层变现加速:智谱9月ARR约18亿美元并上调年末指引至30亿美元,MiniMax 8月ARR超8亿美元,海外平台(Notion、Perplexity、Coinbase等)批量接入中国模型,token ROI框架下中国模型凭结构性成本效率获得全球份额提升机会。
- 本地生活竞争理性化:美团外卖9月UE改善至Rmb0.4-0.5、3Q预计超共识,行业从补贴换量转向利润率修复,延续并强化了10月13日以来的“AI应用层盈利兑现”叙事。
- 主要风险/验证点:10月FOMC与12月加息路径、CXMT 4F2样品进度(2026年底sampling)、10月韩国设备进口能否维持高位、美团4Q双11竞争强度。
报告统计
| 字段 | 数值 |
|---|---|
| 源素材数量 | 19 |
| 重点覆盖报告 | 10 |
| 覆盖机构 | UBS(4篇)、Bernstein(2篇)、Goldman Sachs(2篇)、Morgan Stanley(2篇) |
| 完整报告摘要 | 10 |
| 公司/个股信号 | 0 |
| 主要覆盖方向 | 宏观策略、半导体/存储、中国互联网/AI、公用事业、消费零售、医疗健康、科技硬件 |
本期为部分覆盖,另有数篇能源、日本化工与中国啤酒报告尚未完成深度处理,相关方向覆盖不完整。
宏观、策略与大类资产配置
本日宏观与跨资产最重要的变化是美联储沟通框架的机制性转变:新任主席Warsh不仅拒绝前瞻指引,甚至拒绝提交SEP个人预测,这系统性降低了Fed沟通的可预测性,UBS据此给出的基准情形是10月27-28日FOMC维持利率不变、12月加息。跨日期看,10月13-14日“市场鹰派定价 vs 机构鸽派基线”的分歧正在收敛,但收敛的载体是机构上调自身利率路径(UBS转12月加息),而非市场定价回落——这意味着美元利率与高收益率环境对全球估值的压制延续,10月13日“债券从逆风转为对冲”的再平衡逻辑面临新的鹰派检验。
利率与央行:AI资本开支进入Fed反应函数。 Warsh将AI基建热潮定性为“正在broadening的需求顺风”,Waller称AI最终将抬高长期中性利率,Fed将于11月16日举行生产率与就业工作组首次实地听证。这与10月14日高盛“AI仅推升core PCE约45bp、其中一半为计量偏差”的鸽派反驳形成正面交锋。投资含义:若AI通胀叙事在FOMC内部扩散,长端利率与期限溢价的上行风险被低估;验证变量为每次CPI后官员表态及11月16日听证方向。
中国经济:出口韧性+政策加码,nowcast稳定。 高盛维持三季度GDP nowcast 4.2%;政府债券发行达9.27万亿元(全年额度78%),财政部动用5500亿元存量地方债额度,房贷利息补贴10月1日生效。港口集装箱吞吐量周度回落但仍远高于去年同期,石油需求nowcast升至17.0百万桶/日。跨日期看,这延续并强化了10月15日“信用失速但政策托底”的框架——地产节后反弹但一手仍低于去年同期,楼市复苏未被确认。验证变量:四季度nowcast方向、增量宽松节奏、一手房成交能否回到去年同期上方。
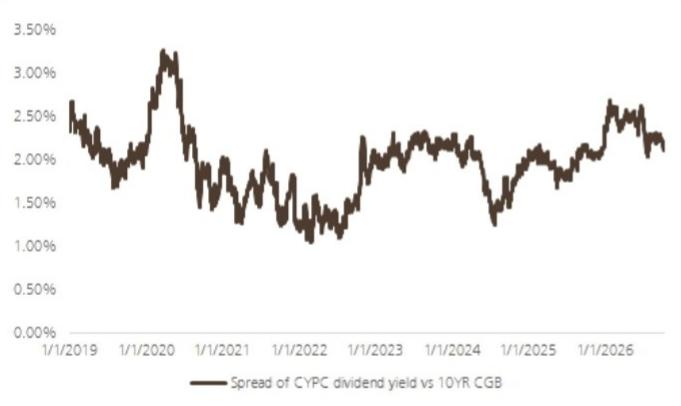
权益风格:中国互联网低估值+防御高股息双线索。 UBS判断中国互联网11x 2026E P/E已定价多数利空,预计未来数季盈利修正转正;同时10年期国债收益率下行扩大水电股息利差(长江电力/国投电力2027E股息率3.8%/3.4%),高股息防御逻辑延续。这与10月15日JPM“哑铃配置”框架一致:成长端由AI应用变现(模型ARR、美团UE)提供盈利支撑,防守端由类债资产托底。
主要来源:UBS《US Economic Perspectives:Warsh: not prejudging policy path-261016》;Goldman Sachs《China Economic Activity and Policy Tracker:Oct 16-261016》;UBS《China Hydropower Sector:Divergent 3Q26 volume data but El Ni-o supports stronger 2027 outlook-261016》
主线和热点
存储板块的“恐慌-验证”窗口:CXMT 4F2冲击被高盛定性为过度反应
这是本日最重要的产业主线。10月10日CXMT公布4F2架构后,主要存储厂商股价下跌11-26%、市值蒸发超7000亿美元,高盛认为市场严重高估了CXMT的技术追赶速度,当前SEC/Hynix 2028E P/B 0.9X的破净定价已隐含2028年下行周期,比高盛“higher for longer”观点悲观得多,风险回报具吸引力但短期催化剂有限。
高盛的论证链有三个关键点:其一,CXMT仍处产品设计阶段,2026年底才到sampling,客户验证与高良率量产与实验室可行完全是两回事;其二,4F2更多是EUV出口管制下的被动替代路线,需VSG晶体管与混合键合,制造难度和成本上升;其三,HBM4先进base die依赖先进制程代工,中国代工厂受EUV管制无法规模化供应,这是CXMT追赶HBM的结构性瓶颈。即便按激进扩产(2028年513KWPM,+77%),CXMT也仅能覆盖中国本土DRAM需求的50%、HBM需求的40%。
与Bernstein韩国设备进口数据交叉验证:9月韩国半导体设备进口同比+41%,自荷兰WFE进口创纪录达€1.52bn(同比+58%),ASML韩国Q3系统销售€2.60bn(同比+160%),存储capex上行周期与“中国供给冲击”叙事形成数据背离——DRAM现货价同期仍在上涨,支持“下跌属情绪驱动”的判断。Bernstein进一步指出SK海力士指引2026年capex约+75%、三星类似,且capex偏向基础设施与fab建设,未来报告的capex增速可能强于进口数据,即月度进口反而低估设备需求上行。
共识与分歧:两家机构在存储景气方向上一致看多,但Bernstein回归模型暗示Advantest 9月季韩国收入环比+14%,略低于一致预期+17%,与测试环节乐观共识存在小幅分歧。风险在于CXMT年底sampling若提前兑现、或SEC/Hynix财报capex不及+75%,恐慌逻辑将部分复活。
主要来源:Goldman Sachs《GLOBAL TECHNOLOGY: SEMICONDUCTORS MEMORY Our take on CXMT's 4F2 announcement and implication to Samsung Electronics and SK Hynix-261016》;Bernstein《Global Semiconductors:Global Semi: South Korea Equipment Import Tracker (Sep 26): Import +41% YoY-261016》
中国AI模型层变现加速:token ROI取代tokenmaxxing,智谱/MiniMax ARR超预期
为什么重要:模型公司收入兑现是从“AI叙事”走向“AI基本面”的关键证据,直接决定上市模型股与港股AI板块的估值支撑。
关键数据:智谱9月ARR约18亿美元,管理层将年末指引从24亿上调至30亿美元;MiniMax 8月ARR超8亿美元(2月仅1.5亿、5月约4亿),UBS预测其年末约12亿美元;快手可灵5月ARR达5亿美元。UBS Evidence Lab调研显示78%企业已落地部署GenAI,中国企业GenAI支出占IT预算12%、增速21%(vs整体IT预算5%),且主要约束是ROI不确定而非预算不足——与“预算不足”的市场叙事相左。
机制解释:企业从tokenmaxxing转向token ROI驱动,需求分层化——前沿模型保留复杂任务溢价,高性价比模型在高吞吐、ROI敏感负载中放量。中国模型凭结构性成本效率(训练成本不足全球龙头10%、API价格约20%)获得全球用量份额提升,海外平台Notion、Perplexity、Devin、Coinbase等批量接入GLM、Kimi、MiniMax模型。但报告细化了共识:成本优势正变得任务依赖,海外前沿模型在复杂长时任务上以token效率部分抵消单价溢价。
分歧:UBS认为市场对中国实验室在海外分发、架构创新上的进展存在低估,股价与基本面背离;风险是指引可信度需财报验证(智谱/MiniMax为2026年初上市新股),以及开源权重监管与反蒸馏政策变化。
主要来源:UBS《China Internet Sector:Presentation China AI and online verticals update-261015》
本地生活竞争理性化:美团UE超共识改善,行业从补贴换量转向利润修复
为什么重要:外卖UE是美团盈利预期的核心变量,行业理性化是美团、阿里、京东三家盈利预期方向的前提,也延续强化了10月13日以来“AI应用/平台盈利兑现”的主线。
关键数据:9月渠道调研显示美团/淘宝/京东外卖日均单量约74m/59m/6m(份额53%/42%/5%),美团GTV份额回升至接近70%;美团外卖UE从7-8月的Rmb0.1-0.2大幅改善至9月的Rmb0.4-0.5,UBS预计3Q达Rmb0.2-0.3,高于共识Rmb0.1-0.2。到店端,抖音豆生生9月转向折扣码引流策略、补贴率下降,美团未加补,3Q到店OPM可维持25%。
机制解释:UE改善并非单纯削减补贴,而是补贴效率+核心用户高AOV+广告变现(商家广告渗透率与ad load上升)三因素叠加——这使改善更具持续性。抖音折扣码策略意味着其主动分层用户而非单纯抢量,竞争强度边际下降。
分歧与风险:UBS对4Q双11竞争强度可控的判断与市场“再竞争升级”担忧存在分歧;核心数据来自第三方渠道调研而非公司披露,需月度滚动验证。Keeta巴西扩张加速(20+城市、4Q目标约30城)构成中期利润率变量。
主要来源:UBS《China Internet Sector:Local services monthly: UE margin expansion over volume growth-261016》
中国biotech融资回暖是表象:upfront占比升至68%,行业深度依赖BD出海
为什么重要:融资结构决定中小biotech现金流可持续性,也决定板块beta行情的成色。
关键数据:9月总融资环比+30%至约17.3亿美元,但公开融资环比-39%至2.67亿美元、私募持平;回升几乎全部由license upfront支付驱动(环比+94%至约11.84亿美元,占总融资比例从46%升至68%)。对外授权披露交易金额环比+108%、同比+31%至约127亿美元,大单包括InnoCare/礼来34亿美元、恒瑞/诺和诺德26亿美元、SciBrunch/默沙东约21亿美元、先声/罗氏约15亿美元、HUTCHMED/GSK约13亿美元。
投资含义:若市场解读总融资+30%为行业回暖即属误读;真实图景是中国管线全球定价能力获MNC认可,但利润与权益向海外转移、股权融资渠道持续收紧,中小biotech分化将加剧。验证变量:10月upfront数据是否延续、股权融资是否恢复、大单首付款到账节奏。
主要来源:Morgan Stanley《China Healthcare:China Biotech Funding and Licensing Monthly-261015》
AI光互连路线未收敛:CPO与NPO并用,光铜共存阈值给出可操作边界
为什么重要:AI集群密度提升高度依赖光互连,路线未收敛意味着多环节供应商(ELS、连接器、光器件)均有持续机会,单一技术押注风险高。
关键事实:OCP峰会Photonics专场上厂商被问及CPO还是NPO时几乎都回答“Both”;全光Pod面向超过576个加速器的scale-up场景,72-576之间光铜共存;CPO失效根因中83-85%来自ELS、11-17%来自光纤/连接器,可靠性是CPO规模化关键短板;scale-in成为提升AI密度的新路径。跨日期看,这延续了10月13日“AI供给约束接棒需求”主线的网络侧分支。注意该报告为会议纪要性质,论证深度有限,行业观点In-Line。
主要来源:Morgan Stanley《Greater China Technology Hardware Takeaways on Photonics from 2026 OCP Global Summit-261015》
大类分类扫描
宏观与大类资产
结论:美联储沟通框架转变是本日最重要的宏观边际,中国增长与政策组合平稳。 - Warsh放弃前瞻指引与SEP个人预测,UBS基准10月不动、12月加息;11月16日AI生产率听证是官方评估AI宏观影响的节点。 - 中国Q3 GDP nowcast 4.2%,政府债券发行完成全年额度78%,石油需求nowcast升至17.0mb/d。 - 中国10年期国债收益率下行扩大水电股息利差(2.1%/1.3%),高股息防御配置价值凸显。
来源:UBS《US Economic Perspectives:Warsh: not prejudging policy path-261016》;Goldman Sachs《China Economic Activity and Policy Tracker:Oct 16-261016》
地缘、贸易与航运
本期线索有限。半导体供应链的EUV出口管制仍是核心地缘变量:高盛指出CXMT的4F2路线是出口管制下的被动选择,且中国先进制程代工无法规模化供应HBM4 base die,管制本身构成韩厂护城河的一部分;UBS提示开源权重模型监管与反蒸馏政策进展直接影响中国模型海外采用。
来源:Goldman Sachs《GLOBAL TECHNOLOGY: SEMICONDUCTORS MEMORY Our take on CXMT's 4F2 announcement and implication to Samsung Electronics and SK Hynix-261016》;UBS《China Internet Sector:Presentation China AI and online verticals update-261015》
权益市场与资金流
结论:中国互联网低估值+盈利修正拐点预期构成板块层面最重要的权益信号。 - KWEB年内-27.4%后,11x 2026E P/E已定价宏观疲弱、竞争与AI投入担忧,UBS预计未来数季盈利修正转正。 - 结构性变化包括重资产化建护城河(PDD 1P、美团即时零售、阿里T-Head垂直整合)与公司加速披露AI资产价值(百度昆仑芯SOTP估值56美元/股)。 - 个股分化明显:Trip.com反垄断整改后take rate或同比下滑(10x 2026E PE已定价);TME因音乐竞争被列Neutral;招聘端AI颠覆担忧被UBS视为过度。
来源:UBS《China Internet Sector:Presentation China AI and online verticals update-261015》
产业主题与板块
结论:AI半导体(存储capex+光互连)与中国AI应用变现构成产业双引擎,美国零售店内AI出现反直觉发现。 - 韩国设备进口+41%、ASML韩国Q3销售€2.60bn同比+160%,DRAM 1c节点导入带来更高光刻强度(结构性而非纯周期性)。 - Bernstein美国零售店内实测:Home Depot与Lowe's的AI店内模式意外最佳(通常不被视为数字化领先者),Sam's Club“快速结账”已升至会员首要考量、明显优于Costco;Walmart Sparky使用量同比+70%、使用者单笔消费高40%,但店内体验仍是半成品。 - 中国水电3Q26发电量分化(长江电力-14.9% vs 雅砻江+10-25%),超级El Niño确立支持2027年反弹逻辑。
来源:Bernstein《Global Semiconductors:Global Semi: South Korea Equipment Import Tracker (Sep 26): Import +41% YoY-261016》;Morgan Stanley《Greater China Technology Hardware Takeaways on Photonics from 2026 OCP Global Summit-261015》;Bernstein《Weekend Consumer Blast: When app meets the aisle, how seamless is the shopping experience?-261016》;UBS《China Hydropower Sector:Divergent 3Q26 volume data but El Ni-o supports stronger 2027 outlook-261016》
地产、消费与内需
结论:中国地产节后反弹但复苏未确认,内需仍呈“弱总量”特征,跨日期延续10月15日判断。 - 30城一手、16城二手成交节后反弹但一手仍低于去年同期;房贷利息补贴10月1日生效,效果待验证。 - 9月汽车销量上升但仍显著低于去年同期,生产端疲弱。 - 美国零售端,AI店内效率与家居建材需求复苏共振是HD/LOW的潜在上行期权,但前提是需求复苏兑现。
来源:Goldman Sachs《China Economic Activity and Policy Tracker:Oct 16-261016》;Bernstein《Weekend Consumer Blast: When app meets the aisle, how seamless is the shopping experience?-261016》
商品、能源与资源品
结论:中国石油需求高频读数上行是本日能源侧主要边际,油价与能源供给冲击已被高盛纳入加频监测的理由。 - 高盛将中国追踪报告改为每周发布,以监测能源价格供给冲击的影响;石油需求nowcast升至17.0mb/d。 - 广东3Q26市场化电价升至Rmb422/MWh,显著高于年度合约价Rmb372/MWh,江苏、山东现货亦高于合约,电价环境趋紧利好2027年水电电价预期。 - 另有Bernstein原油市场周报尚未完成深度处理,油市方向本期覆盖不完整。
来源:Goldman Sachs《China Economic Activity and Policy Tracker:Oct 16-261016》;UBS《China Hydropower Sector:Divergent 3Q26 volume data but El Ni-o supports stronger 2027 outlook-261016》
机构观点之间的共识与分歧
共识一:存储/AI半导体景气周期未走弱。 高盛(CXMT冲击过度反应、SEC/Hynix破净买入)与Bernstein(韩国进口+41%、capex或超进口数据所示)从估值与高频数据两端相互印证,共同支持存储链的逆向看多。投资含义:本轮存储回调提供基本面支撑下的配置窗口,设备商(ASML、TEL)订单动能延续。
共识二:竞争理性化与利润率修复是中国平台经济的主方向。 UBS两篇报告(互联网板块盈利修正转正、本地生活UE优先于增长)均指向行业从补贴换量转向利润修复,与10月13日以来财报季“盈利兑现”主线一致。投资含义:平台股的超额收益来源从份额故事切换为利润率故事,美团最受益。
分歧一:美联储利率路径——UBS(12月加息)vs 此前高盛鸽派基线与AI通胀量化反驳。 UBS已将12月加息写入基准情形,而10月14日高盛量化显示AI仅推升core PCE约45bp且将消退,支持各仅加息一次的基线。投资含义:若AI通胀叙事在FOMC扩散(Waller中性利率言论是信号),长端利率与成长股估值面临上行风险;反之久期多头兑现。12月FOMC与后续CPI是裁决点。
分歧二:CXMT技术追赶速度——市场定价大幅冲击 vs 高盛“多年后才构成实质威胁”。 市场以11-26%跌幅定价中国供给替代,高盛用需求覆盖缺口(50%/40%)与技术瓶颈(EUV、base die)反驳。同时Bernstein数据暗示Advantest收入略低于一致预期,与测试环节乐观共识存在小幅摩擦。投资含义:存储股的修复节奏取决于CXMT年底sampling与三星capex指引两个验证节点。
分歧三:零售AI格局——Bernstein实测HD/LOW领先,与“WMT是零售AI最佳定位”的此前共识形成张力。 投资含义:WMT的AI叙事相对优势需重估,HD/LOW的效率期权此前被市场忽视。
个股与公司边际变化
本节仅呈现券商报告中的评级、逻辑、催化与数据变化,不构成交易建议。
半导体与设备
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | ASML | ASML | 看多 | 逻辑强化 | 韩国Q3系统销售€2.60bn同比+160%,占系统销售31%;1c节点光刻强度提升,Outperform,PT €2,500 | Bernstein |
| 看多 | 8035.JP | Tokyo Electron | 看多 | 数据改善 | 回归模型暗示9月季韩国收入环比+26%,略高于一致预期+23%,Outperform,PT ¥79,300 | Bernstein |
| 观察偏多 | 6857.JP | Advantest | 观察偏多 | 数据分歧 | 韩国测试机进口同比+84%,但回归暗示收入环比+14%略低于一致预期+17%,Outperform,PT ¥45,800 | Bernstein |
| 看多 | 005930.KS | 三星电子 | 看多 | 逻辑强化 | CXMT 4F2冲击被定性过度反应,2028E P/B 0.9X破净买入;高盛PT W500,000、Bernstein PT KRW 440,000,均维持买入 | 高盛/Bernstein |
| 看多 | 000660.KS | SK海力士 | 看多 | 逻辑强化 | 指引2026年capex约+75%;2028E P/B 0.9X,高盛PT W3,500,000、Bernstein PT KRW 2,700,000 | 高盛/Bernstein |
中国互联网与AI
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 2513.HK | 智谱 | 看多 | 数据改善/催化 | 9月ARR约18亿美元,年末指引由24亿上调至30亿美元;4Q26大模型升级与1Q27 A股上市为催化 | UBS |
| 看多 | 0100.HK | MiniMax | 看多 | 数据改善 | 8月ARR超8亿美元(2月1.5亿),UBS预测年末约12亿美元,多模态差异化 | UBS |
| 看多 | 3690.HK | 美团 | 看多 | 数据改善 | 9月外卖UE升至Rmb0.4-0.5,3Q预计Rmb0.2-0.3超共识;到店OPM维持25%,Buy,PT HK$132 | UBS |
| 看多 | BIDU.O | 百度 | 看多 | 逻辑强化 | SOTP目标价160美元,昆仑芯SOTP估值56美元/股为核心价值 | UBS |
| 看多 | TCOM.O | Trip.com | 看多 | 逻辑变化 | 反垄断整改后酒店take rate或同比下滑,3Q/4Q收入增速降至低个位数,但10x 2026E PE已定价逆风 | UBS |
| 看多 | BZ.O | Kanzhun | 看多 | 逻辑变化 | 变现策略转向付费率与ARPPU,股东回报收益率约9%;招聘端AI颠覆担忧被视为过度 | UBS |
| 中性 | TME.N | 腾讯音乐 | 中性 | 逻辑弱化 | 在线音乐竞争压制会员增长,转向IP为中心战略 | UBS |
公用事业(水电)
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 600900.SS | 长江电力 | 看多 | 数据承压/逻辑强化 | 3Q26发电量同比-14.9%,净利润预计降15-20%;但El Niño次年反弹+股息利差扩大,维持Buy | UBS |
| 看多 | 600886.SS | 国投电力 | 看多 | 数据改善 | 雅砻江3Q来水同比+10-25%,净利润预计增10-15%;维持Buy | UBS |
美国零售
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 观察偏多 | HD | Home Depot | 观察偏多 | 逻辑强化 | 店内AI(Magic Apron)实测最佳,效率期权被低估;但评级仍为Market-Perform,PT $344 | Bernstein |
| 看多 | LOW | Lowe's | 看多 | 逻辑强化 | Mylow店内模式匹敌HD,Outperform,PT $254 | Bernstein |
| 看多 | WMT | Walmart | 看多 | 数据改善 | Sparky使用量同比+70%、使用者单笔消费高40%,但店内导航仍待完善;Outperform,PT $142 | Bernstein |
医疗健康(中国biotech BD大单)
| 方向 | Ticker | 公司 | 边际方向 | 变化类型 | 核心变化 | 来源 |
|---|---|---|---|---|---|---|
| 看多 | 9969.HK | 诺诚健华 | 看多 | 催化 | 与礼来达成34亿美元合作 | Morgan Stanley |
| 看多 | 600276.SH | 恒瑞医药 | 看多 | 催化 | 与诺和诺德达成26亿美元合作(周口服GLP-1/GIP激动剂) | Morgan Stanley |
| 看多 | HCM | 和黄医药 | 看多 | 催化 | 与GSK约13亿美元合作(KRAS-EGFR ATTC) | Morgan Stanley |
后续观察清单
- 10月27-28日FOMC会议决议与12月加息定价:验证UBS“10月不动、12月加息”基准情形,裁决UBS鹰派路径与此前高盛鸽派基线的跨日期分歧,直接决定久期交易与成长股估值方向。
- CXMT 4F2样品进度(2026年底sampling节点):直接验证“市场高估CXMT商业化速度”这一存储主线核心分歧,若提前兑现则SEC/Hynix破净买入逻辑部分失效。
- 三星3QCY26财报capex及全年指引(10月底-11月初):验证“capex增速强于进口数据”与2026年约+75%增幅判断,确认存储设备订单的额外上行空间。
- 10月韩国海关设备进口数据(11月中旬):月度高频验证存储capex动能是否延续,尤其自荷兰光刻进口能否维持€1.5bn级高位。
- 美团4Q外卖UE(Rmb0.3-0.5)与双11即时零售竞争强度:验证UE修复斜率与“竞争理性化”论点,若补贴再升级则本地生活利润修复主线失效。
- 智谱/MiniMax新模型发布(DeepSeek V4.1 Pro、Kimi K3.1、GLM-5.5/6.0等,10-11月):报告认为模型发布是修复上市模型股股价动能的关键催化,也是年末ARR指引(智谱30亿美元)可信度的前置信号。
- 中国一手房周度成交能否回升至去年同期上方:验证房贷利息补贴政策效果与地产企稳的持续性,决定中国内需与政策加码预期的方向。